
8 oktober 2026
Een milieuschadeverzekering of een bedrijfsaansprakelijkheidsverzekering met milieudekking vergoedt doorgaans de sanerings- en onderzoekskosten bij bodemvervuiling, mits je aan de polisvoorwaarden voldoet en de verontreiniging niet al bestond vóór de start van het project. De zorgplicht uit artikel 13 Wbb verplicht je bovendien tot snel ingrijpen: stop of beperk de werkzaamheden, meld de vervuiling direct bij je verzekeraar en laat een bodemscreening uitvoeren.
Kort samengevat:
- Alleen een milieuschadeverzekering of een aansprakelijkheidsverzekering met milieudekking vergoedt kosten bij bodemvervuiling, mits je voldoet aan de polisvoorwaarden en de vervuiling niet vooraf bestond.
- Een nulmeting vooraf voorkomt dat verzekeraars uitsluiting toepassen op al bestaande verontreiniging, wat claims kan weigeren.
- Bij onverwachte vondsten tijdens graafwerk moet je direct maatregelen nemen, melden bij de verzekeraar en het bevoegd gezag, en snel een bodemonderzoek regelen.
- De zorgplicht uit artikel 13 Wbb verplicht je om bij verontreiniging snel te handelen en herstel te stimuleren, onder dreiging van boetes of herstelverplichtingen.
- Proactieve poliscontrole en vooraf organiseren van bodemonderzoek beperken risico’s en vertragingen bij bodemvervuiling tijdens bouwprojecten.
Inhoudsopgave
- Welke polissoorten dekken sanering en bedrijfsschade
- Wat de zorgplicht en Omgevingswet betekenen voor jouw aansprakelijkheid
- Stap voor stap: wat je doet vóór, tijdens en na een vondst
- Hoe wij bodemrisico’s beoordelen bij een bouwproject
- Waarom proactief verzekeren bij bodemrisico’s loont
- Gratis adviesgesprek over jouw bouwproject en bodemrisico’s
- Veelgestelde vragen
- Bronnen
- Belangrijke wet- en regelgeving en praktische naslag
Welke polissoorten dekken sanering en bedrijfsschade
Twee verzekeringsvormen komen in de praktijk voor bij bodemvervuiling op een bouwlocatie. Een milieuschadeverzekering is een zelfstandige polis die specifiek gericht is op milieurisico’s en vaak ruimere dekking biedt dan een standaard aansprakelijkheidspolis. Een bedrijfsaansprakelijkheidsverzekering met milieuclausule dekt milieuschade als aanvulling op de reguliere aansprakelijkheidsdekking, wat voor kleinere bouwbedrijven vaak voldoende is.
Beide vormen vergoeden doorgaans een vergelijkbare set aan kostenposten. Milieuschadeverzekeringen dekken doorgaans saneringskosten, onderzoekskosten, bereddingskosten en soms bedrijfsschade, al kennen veel polissen een minimale verzekerde som en uitsluitingen voor bestaande verontreiniging.
In de praktijk vind je deze rubrieken terug op het polisblad onder specifieke dekkingsonderdelen:
- Saneringskosten: de daadwerkelijke kosten om de bodem te herstellen volgens de eisen van het bevoegd gezag.
- Onderzoekskosten: de kosten voor bodemonderzoek nadat vervuiling wordt vermoed of vastgesteld.
- Bereddingskosten: kosten om verdere verspreiding van de verontreiniging direct te beperken.
- Bedrijfsschade: gederfde omzet of extra kosten door stilstand tijdens sanering.
Controleer altijd of bestaande verontreiniging is uitgesloten. Veel verzekeraars sluiten schade uit die al aanwezig was voordat de polis inging, zeker wanneer je geen nulmeting hebt laten uitvoeren. Een vroege nulmeting voorkomt discussie achteraf en beperkt het risico dat een verzekeraar een claim afwijst wegens bestaande vervuiling. Kijk voor de exacte formulering van deze uitsluitingen en de minimale verzekerde som altijd naar de bijzondere voorwaarden, niet alleen naar de algemene polisvoorwaarden. Wie meer wil weten over hoe aansprakelijkheid voor bouwbedrijven precies is opgebouwd, vindt achtergrond in ons artikel over aansprakelijkheidsverzekering voor bouwbedrijven.
Wat de zorgplicht en Omgevingswet betekenen voor jouw aansprakelijkheid
De zorgplicht bodem is vastgelegd in artikel 13 van de Wet bodembescherming. Deze bepaling verplicht iedereen die handelingen verricht die de bodem kunnen aantasten tot preventieve en curatieve maatregelen: wie verontreiniging veroorzaakt, moet maatregelen nemen die redelijkerwijs van hem gevraagd kunnen worden. Dit principe, bekend als “de vervuiler betaalt”, geldt dus ook wanneer je als aannemer onbedoeld bodemvervuiling veroorzaakt tijdens graafwerk of sloop.
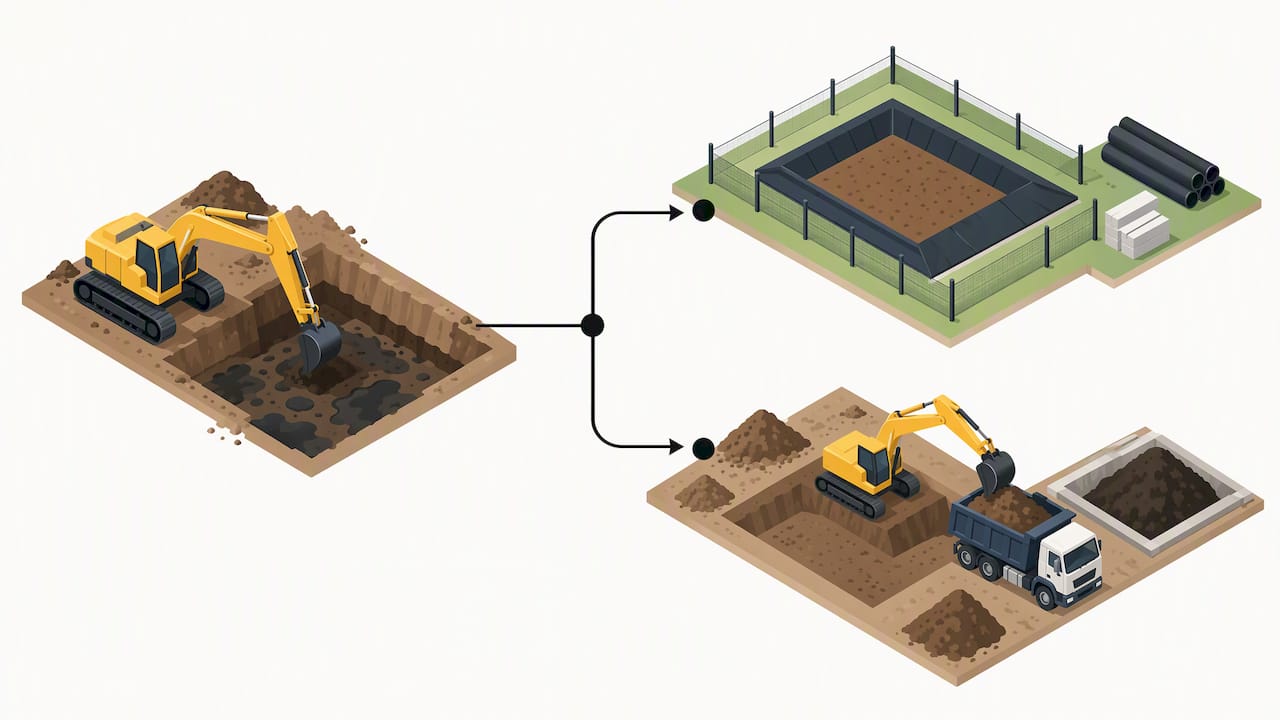
Sinds de invoering van de Omgevingswet is de systematiek rond saneren veranderd. Bij ontwikkelingsprojecten staat de voorgenomen activiteit centraal en bestaat er een specifieke regeling voor toevalsvondsten, terwijl gemeenten in hun omgevingsplannen saneringsplichten kunnen opnemen voor bodemgevoelige locaties. Dat betekent dat je bij een onverwachte vondst tijdens graafwerk een vaste meldprocedure moet volgen, los van wat je polis dekt.
De praktische gevolgen van het negeren van deze zorgplicht zijn stevig:
- Het bevoegd gezag kan herstel eisen, ook als de verontreiniging onbedoeld is ontstaan.
- Een last onder bestuursdwang of een dwangsom kan volgen bij uitblijvend herstel.
- Kosten van ingrijpen door de overheid kunnen op de veroorzaker worden verhaald.
Voor complexe stoffen zoals PFAS gelden afwijkende criteria: bij verontreinigingen zoals PFAS is volledig technisch herstel vaak niet mogelijk, waarbij het bevoegd gezag per geval beoordeelt welke maatregelen redelijk zijn om zoveel mogelijk herstel te bereiken. Dit maakt vooraf overleg met je verzekeraar en de gemeente des te belangrijker.
Stap voor stap: wat je doet vóór, tijdens en na een vondst
Risicobeheersing bij bodemvervuiling werkt alleen wanneer contractuele afspraken, operationele maatregelen en de juiste verzekering op elkaar aansluiten. Los van elkaar bieden ze onvoldoende bescherming tegen financiële schade.
- Vóór de start: laat altijd een bodemonderzoek of nulmeting uitvoeren en bewaar het rapport, want dit is het bewijs dat verontreiniging niet al aanwezig was voordat jij begon.
- In het contract: neem een onderzoeksverplichting en duidelijke aansprakelijkheidsclausules op, zodat opdrachtgever en aannemer vooraf weten wie welk risico draagt.
- Tijdens de werkzaamheden: volg een vaste meldprocedure zodra je afwijkende grond, geur of kleur signaleert, en leg alles direct vast met foto’s en een tijdlijn.
- Bij een vondst: neem tijdelijke maatregelen om verspreiding te voorkomen, zoals afdekken of afbakenen van het terrein, voordat je verder graaft.
- Na de vondst: regel snel een aanvullend bodemonderzoek, informeer je verzekeraar meteen en werk samen met het bevoegd gezag aan een herstelplan.
- Voor de claim: bewaar alle facturen, rapporten en correspondentie; dit is de basis waarop een verzekeraar de schade beoordeelt.
Gebruik daarnaast een vaste poliscontrolechecklist voordat je een project start: check de sublimieten voor werken op locaties van derden, de exacte uitsluitingen voor bestaande verontreiniging, de meldtermijnen in de polis en de preventiemaatregelen die de verzekeraar verplicht stelt. Voor het vastleggen van bodemrapporten en vergunningen tijdens een project kan digitale bouwdocumentatie zoals c-KOB van Rezone helpen om bewijsvoering compleet en toegankelijk te houden.
Pro-tip: Bewaar je nulmeting en alle bodemrapporten digitaal en gedeeld met je adviseur, zodat je bij een vondst geen tijd verliest aan het opzoeken van documenten.
Hoe wij bodemrisico’s beoordelen bij een bouwproject
Bij een intake voor een bouwproject vragen we altijd naar het bodemrapport, de omgevingsvergunning en het bestaande polisblad, zodat we kunnen beoordelen of de huidige dekking aansluit bij het risico op de locatie. Omdat we onafhankelijk werken, zoeken we actief naar polissen zonder verborgen uitsluitingen voor bestaande verontreiniging en met sublimieten die passen bij het project.
Wat we concreet voor je uitzoeken:
- Of een aanvullende milieuclausule op je bestaande aansprakelijkheidspolis voldoende is, of dat een losse milieuschadeverzekering nodig is.
- Welke verzekerde som en sublimieten gelden voor werken op locaties van derden.
- Welke meldtermijnen en preventie-eisen de polis stelt, zodat je ze kunt naleven.
Je hebt bij ons één vaste adviseur die je bedrijf kent en die bereikbaar is via telefoon, mail of WhatsApp, zodat je ook buiten kantooruren snel kunt schakelen bij een melding of schade.
Waarom proactief verzekeren bij bodemrisico’s loont
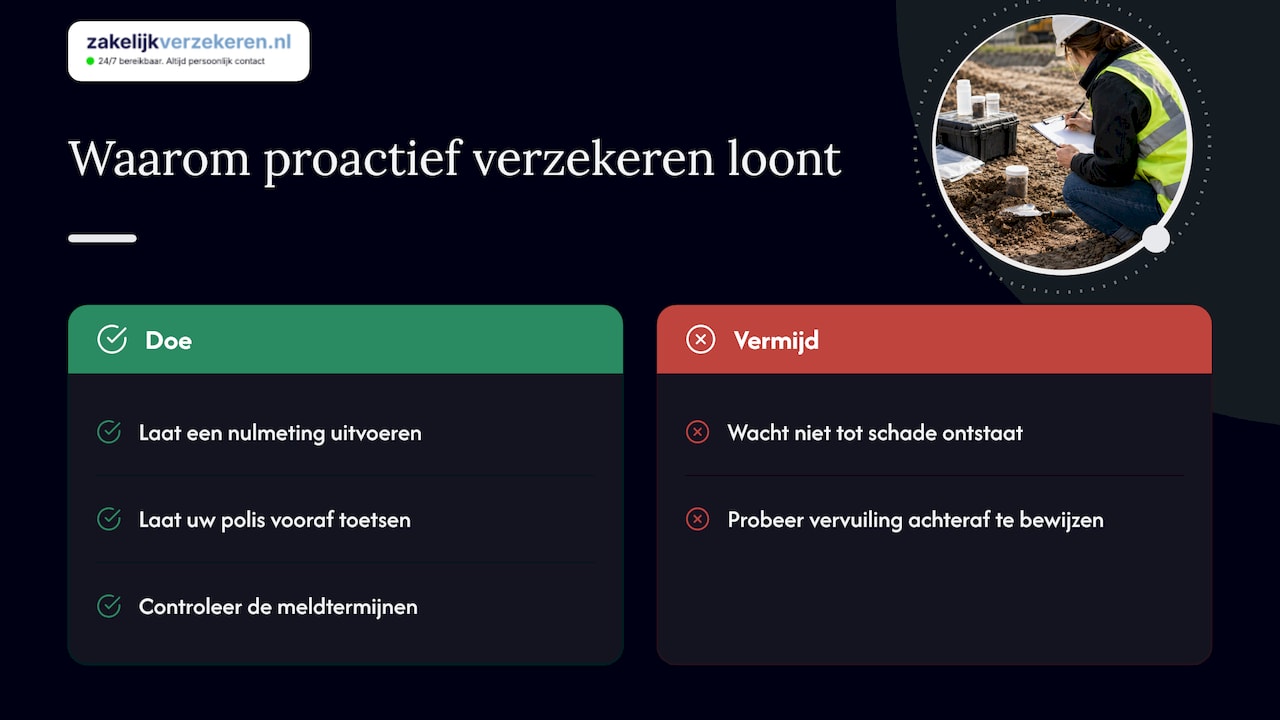
In de advisering zien we steeds hetzelfde patroon: bedrijven die vooraf een nulmeting laten doen en hun polis laten toetsen, lopen bij een vondst veel minder vertraging en discussie op dan bedrijven die achteraf moeten bewijzen dat de vervuiling niet van hen was. Drie vragen komen bij elke intake terug: is er een nulmeting, dekt de polis werken op locaties van derden, en wat zijn de meldtermijnen.
Wacht niet tot er grond uit de kraan komt die niet klopt. Zodra je twijfelt over wat je polis dekt, is dat het moment om contact te zoeken met een adviseur, niet het moment waarop de schade al is ontstaan.
— Willem
Gratis adviesgesprek over jouw bouwproject en bodemrisico’s
We denken graag mee over de juiste dekking voor je bouwproject, van een aanvullende milieuclausule op je bedrijfsaansprakelijkheidsverzekering tot een losse milieuschadeverzekering wanneer het risico daar om vraagt. Omdat we onafhankelijk vergelijken en je één vaste adviseur krijgt die je branche kent, weet je zeker dat je niet te veel betaalt en geen gaten in je dekking overhoudt.

Neem je bodemrapport, polisblad en omgevingsvergunning mee naar het gesprek, dan kunnen we direct beoordelen of je huidige verzekering aansluit bij het project. Plan een gratis adviesgesprek en we kijken samen naar de beste dekking voor jouw situatie.
Veelgestelde vragen
Wat vergoedt een milieuschadeverzekering precies?
Een milieuschadeverzekering vergoedt doorgaans saneringskosten, onderzoekskosten en bereddingskosten, en in sommige gevallen ook bedrijfsschade door stilstand. De exacte dekking verschilt per polis, dus controleer altijd de minimale verzekerde som en de uitsluitingen voor bestaande verontreiniging.
Is bestaande bodemvervuiling altijd uitgesloten van dekking?
Niet altijd, maar veel verzekeraars sluiten verontreiniging uit die al aanwezig was voordat de polis inging. Een nulmeting vooraf is het bewijs dat voorkomt dat een verzekeraar een claim op die grond afwijst.
Wat moet ik doen als ik tijdens graafwerk onverwacht vervuiling vind?
Stop of beperk de werkzaamheden direct, neem tijdelijke maatregelen tegen verspreiding en volg de meldprocedure voor een toevalsvondst die onder de Omgevingswet geregeld is. Informeer daarna direct je verzekeraar en het bevoegd gezag.
Kan het bevoegd gezag mij verplichten de bodem te herstellen?
Ja, op basis van de zorgplicht uit artikel 13 Wbb kan het bevoegd gezag herstel eisen van wie de verontreiniging heeft veroorzaakt, ook als dit onbedoeld gebeurde. Bij uitblijvend herstel kan een last onder bestuursdwang of een dwangsom volgen.
Dekt mijn bedrijfsaansprakelijkheidsverzekering ook milieuschade?
Dat is alleen het geval als je polis een aanvullende milieuclausule heeft; een standaard aansprakelijkheidsverzekering dekt milieuschade meestal niet automatisch. Laat je polis daarom altijd controleren voordat je aan een bouwproject met bodemrisico begint.
Bronnen
- Zorgplicht onder artikel 13 Wet bodembescherming (document)
- Wat is veranderd bij het saneren van bodemverontreiniging | Informatiepunt Leefomgeving
- Milieuschadeverzekering | Cumela
Belangrijke wet- en regelgeving en praktische naslag
Voor verdere verdieping verwijzen we naar de officiële tekst van artikel 13 Wbb en de IPLO-handreiking over saneren onder de Omgevingswet. Raadpleeg bij twijfel altijd direct een juridisch adviseur of je verzekeringsadviseur.