
19 september 2026
Een DGA is in de meeste gevallen niet automatisch verplicht verzekerd voor de werknemersverzekeringen: dat hangt af van je gezagspositie en aandelenbezit. Juist daarom zijn een arbeidsongeschiktheidsverzekering, een overlijdensrisicoverzekering en een bedrijfsaansprakelijkheidsverzekering voor de meeste directeuren-grootaandeelhouders geen luxe maar noodzaak. De precieze uitkomst voor jouw situatie hangt af van feitelijke gezags- en aandelenverhoudingen, en die moet je dus eerst helder krijgen.
Kort samengevat:
- Een DGA is meestal niet verplicht verzekerd voor werknemersverzekeringen tenzij hij of zij een doorslaggevende stem of meerderheidsbelang heeft, wat de verzekeringsplicht kan uitsluiten.
- Het afsluiten van een arbeidsongeschiktheidsverzekering, overlijdensrisicoverzekering en bedrijfsaansprakelijkheidsverzekering is essentieel doordat het publieke vangnet ontbreekt.
- Bij het bepalen van de verzekeringspositie moet je bewijs verzamelen zoals statuten, aandeelhoudersregister en managementovereenkomsten, en proactief een beschikking aanvragen bij UWV of Belastingdienst.
- Het kiezen tussen privé of via de BV afgesloten verzekeringen beïnvloedt de fiscale gevolgen en netto-effecten, vooral bij AOV en overlijdensrisicoverzekeringen.
- De kosten variëren sterk afhankelijk van sector, beroep en verzekeringskeuzes, waardoor maatwerk essentieel is voor een adequaat beschermingspakket.
Inhoudsopgave
- DGA en verzekeringen: wanneer geldt de verplichte werknemersverzekering?
- Checklist: welke verzekeringen willen DGA’s doorgaans afsluiten en waarom
- Hoe bepaal je jouw verzekeringspositie: documenten en stappen
- Praktische keuzes: privé afsluiten of via de BV
- Welke sociale verzekeringen lopen anders (Zvw, WW, WIA, ZW) en wanneer wel of niet
- Specifieke risico’s en verzekeringsbehoeften voor DGA’s in verschillende sectoren
- Verzekeringen voor pensioenopbouw en aanvullende oudedagsvoorziening
- Invloed van recente wetswijzigingen op de verzekeringsplicht van DGA’s
- Kostenplaatje: wat kosten de belangrijkste polissen voor een DGA?
- Risicoanalyse en advies: welke verzekeringen zijn voor jou echt noodzakelijk?
- Waarom AOV en overlijdensrisico bovenaan je lijst horen
- Zo helpt Zakelijkverzekeren je verzekeringspositie regelen
- Bronnen
- Veelgestelde vragen
DGA en verzekeringen: wanneer geldt de verplichte werknemersverzekering?
De hoofdregel is simpel: een DGA valt in de meeste gevallen niet onder de verplichte werknemersverzekeringen, omdat het gezagscriterium ontbreekt. Wie kan worden ontslagen door de algemene vergadering van aandeelhouders zonder dat hij dat zelf kan tegenhouden, mist juridisch gezag over zijn eigen positie. Bij een DGA met een meerderheidsbelang of doorslaggevende stem is dat gezag er vaak niet, en daarmee vervalt de verzekeringsplicht voor WW, ZW en WIA via de werkgever.
De Regeling aanwijzing directeur-grootaandeelhouder 2016 is hierbij de wettelijke toetssteen. Deze regeling kijkt niet alleen naar de statuten, maar ook naar het feitelijke stemgedrag en de daadwerkelijke ontslagmogelijkheid.
Concreet betekent dit:
- Een DGA met een meerderheidsbelang valt vaak buiten de verplichte werknemersverzekeringen.
- Bij een minderheidsbelang, bijvoorbeeld 30%, kan een DGA soms wél verzekeringsplichtig zijn, afhankelijk van medeaandeelhouders en stemafspraken.
- Familieverhoudingen en informele afspraken tussen aandeelhouders spelen net zo goed mee als de formele statuten.
Wie deze toetsing zelf onjuist inschat, loopt risico op naheffing van premies achteraf. De Kamer van Koophandel wijst er terecht op dat de feitelijke gezagsverhouding vaak zwaarder weegt dan wat er op papier staat. Twijfel je, vraag dan een formele beschikking aan bij UWV of de Belastingdienst voordat je premies gaat betalen of juist laat liggen.
Checklist: welke verzekeringen willen DGA’s doorgaans afsluiten en waarom
Omdat het publieke vangnet voor een DGA meestal ontbreekt, verschuift de verantwoordelijkheid naar jou zelf. Vier polissen verdienen structureel aandacht.
- Arbeidsongeschiktheidsverzekering (AOV). Dit is voor de meeste DGA’s de eerste en belangrijkste stap, want zonder werknemersverzekeringen is er geen automatisch vangnet bij ziekte of arbeidsongeschiktheid. Je kiest zelf de wachttijd (meestal tussen 30 en 365 dagen) en het verzekerd bedrag. Verzekeraars toetsen bij DGA’s strikter dan bij gewone werknemers: salaris, managementvergoeding, structureel dividend en persoonlijke lasten tellen allemaal mee bij het vaststellen van een reëel verzekerd inkomen.
- Overlijdensrisicoverzekering. Deze polis beschermt nabestaanden en kan meerdere doelen dienen: aflossing van de hypotheek, instandhouding van het gezinsinkomen, of financiering van een aandeelhoudersregeling zodat medeaandeelhouders bij overlijden de aandelen kunnen uitkopen zonder de BV in de problemen te brengen.
- Aansprakelijkheid, bedrijfsschade en cyber. Een bedrijfsaansprakelijkheidsverzekering beschermt de continuïteit van de BV, en daarmee indirect ook jouw eigen inkomen als DGA. Bedrijfsschade- en cyberdekkingen vullen dat aan wanneer een incident de omzet stillegt.
- Verzuim en personeel. Heb je personeel in dienst, dan is een verzuimverzekering relevant voor je medewerkers, ook al val je er als DGA zelf meestal niet onder.
Pro-tip: Reken bij de AOV niet alleen met je huidige salaris. Verzekeraars kijken naar je totale inkomensafhankelijkheid van de BV, en een te laag verzekerd bedrag merk je pas als het te laat is.
Hoe bepaal je jouw verzekeringspositie: documenten en stappen
Wil je zekerheid over je verzekeringsplicht, dan begin je met het verzamelen van bewijs. De KVK noemt statuten, het aandeelhoudersregister, de managementovereenkomst en loonstroken als de kern van het dossier dat UWV en Belastingdienst opvragen.
Deze instanties letten specifiek op:
- Of je zelf ontslagen kunt worden zonder dat je dat kunt blokkeren.
- Wie feitelijk de stemmen controleert binnen de algemene vergadering.
- Of er informele afspraken bestaan die de formele statuten tegenspreken.
Twijfel je over je positie, vraag dan proactief een beschikking aan bij UWV of de Belastingdienst. Dat kost tijd, maar het voorkomt een vervelende verrassing achteraf. Wie premies betaalt zonder recht op uitkering, of omgekeerd geen premies betaalt terwijl er wél verzekeringsplicht bestaat, loopt het risico dat de Belastingdienst tot vijf jaar terug kan naheffen, inclusief boete. Regel dit dus vóórdat je een besluit neemt over premiebetaling, niet erna.
Praktische keuzes: privé afsluiten of via de BV
Bij de AOV kun je kiezen: privé afsluiten of via de BV. Bij een privépolis betaal je de premie uit je netto-inkomen, maar een uitkering komt dan ook belastingvrij binnen. Sluit je de AOV via de BV af, dan is de premie voor de vennootschap vaak fiscaal aftrekbaar, maar een uitkering telt dan mee als belastbaar loon. Het netto-effect verschilt per situatie, en een simpele rekensom met je eigen cijfers voorkomt een verkeerde keuze.
Voor een overlijdensrisicoverzekering geldt een vergelijkbare afweging:
- Privé gekoppeld aan de hypotheek werkt goed als het primaire doel aflossing van de eigen woning is.
- Via de BV gekoppeld aan een aandeelhoudersregeling is logischer wanneer medeaandeelhouders bij jouw overlijden de aandelen moeten kunnen uitkopen.
- Een combinatie van beide is niet ongewoon bij DGA’s met een substantieel gezinsinkomen én een aandeelhoudersstructuur met meerdere partijen.
Let ook op de Zvw-bijdrage en het gebruikelijk loon: deze posten beïnvloeden hoeveel netto ruimte je hebt voor premies, en dus ook wat een realistisch verzekerd bedrag is. Bij twijfel over de fiscale gevolgen van een specifieke polisconstructie is het inschakelen van een fiscaal adviseur vaak goedkoper dan achteraf herstellen.
Welke sociale verzekeringen lopen anders (Zvw, WW, WIA, ZW) en wanneer wel of niet
Voor een DGA zonder verzekeringsplicht liggen WW, WIA en ZW automatisch buiten bereik: geen premieplicht, maar ook geen recht op uitkering bij werkloosheid, langdurige arbeidsongeschiktheid of ziekte. De Zorgverzekeringswet (Zvw) werkt anders en geldt voor iedere ingezetene, DGA of niet. Je betaalt hierover een inkomensafhankelijke bijdrage via de aanslag inkomstenbelasting, los van je positie binnen de BV.
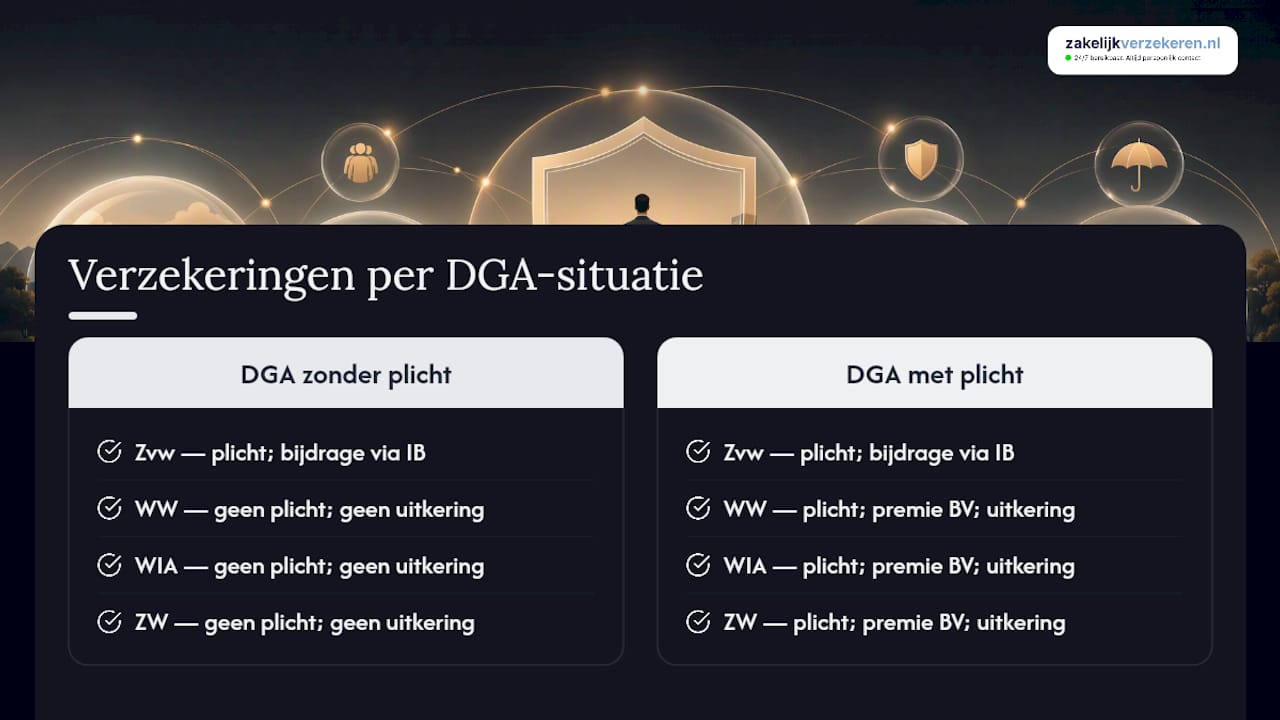
Ben je in de uitzonderlijke situatie dat je wél verzekeringsplichtig wordt bevonden, bijvoorbeeld bij een minderheidsbelang zonder doorslaggevende stem, dan gelden WW, WIA en ZW gewoon zoals bij elke werknemer. Dat betekent ook dat de BV premies werknemersverzekeringen moet afdragen en dat je bij ziekte of ontslag aanspraak kunt maken op een uitkering via UWV.
Het punt waar veel DGA’s over struikelen is de aanname dat “het wel goed zal zitten” omdat de BV al jaren loonheffing inhoudt. Loonheffing inhouden zegt niets over verzekeringsplicht; dat zijn twee gescheiden beoordelingen. Ga daarom nooit af op wat de salarisadministratie al jaren doet, maar toets de feitelijke situatie apart, zeker na een aandelenoverdracht, een fusie of een wijziging in de directiestructuur.
Specifieke risico’s en verzekeringsbehoeften voor DGA’s in verschillende sectoren
De verzekeringsbehoefte van een DGA verschilt sterk per sector. Een DGA in de bouw of transport loopt fysieke en materiële risico’s die vragen om een stevige bedrijfsaansprakelijkheidsverzekering en, bij een eigen wagenpark, een aparte wagenparkverzekering naast de standaardpolissen. Wie met bestelbussen of vrachtwagens rijdt, moet daarnaast serieus kijken naar cascodekking, want schade aan eigen materieel valt buiten een reguliere aansprakelijkheidspolis.
Een DGA in de advies- of dienstensector, denk aan consultancy, ICT of financiële dienstverlening, loopt juist meer risico op claims door beroepsfouten. Daar is een beroepsaansprakelijkheidsverzekering vaak belangrijker dan een uitgebreide materiële dekking.
Voor een DGA in de zorg of horeca spelen weer andere risico’s: patiëntveiligheid, voedselveiligheid, en de kans op bedrijfsonderbreking door een calamiteit. Een cyberverzekering wordt in vrijwel elke sector relevanter, simpelweg omdat facturatie, klantdata en administratie tegenwoordig digitaal draaien. Een goede risico-inschatting begint dus niet bij een standaardlijstje, maar bij de vraag: wat kan mijn bedrijf stilleggen, en wie draait daarvoor financieel op als het misgaat?
Verzekeringen voor pensioenopbouw en aanvullende oudedagsvoorziening
Sinds de afschaffing van het fiscaal gefaciliteerd pensioen in eigen beheer bouwen veel DGA’s hun oudedagsvoorziening niet langer op binnen de BV, maar via externe producten. Een lijfrenteverzekering of een lijfrentespaarrekening is voor DGA’s een gangbare route om vermogen fiscaal voordelig opzij te zetten voor later, los van de bedrijfsrisico’s van de eigen onderneming.
Het loont om oudedagsvoorziening niet los te zien van de rest van je verzekeringspakket. Een AOV beschermt je inkomen tijdens je werkzame leven, een overlijdensrisicoverzekering beschermt je nabestaanden, en een pensioenvoorziening bouwt vermogen op voor na je werkzame leven. Wie deze drie los van elkaar regelt, loopt het risico op dubbele dekking op het ene vlak en gaten op het andere.
Een DGA die vermogen in de BV laat staan in plaats van dat uit te keren, loopt ook een indirect risico: bij faillissement van de BV kan dat vermogen (deels) verloren gaan. Spreiding tussen ondernemingsvermogen en privé opgebouwde oudedagsvoorziening is daarom niet alleen een fiscale keuze, maar ook een risicospreiding.
Invloed van recente wetswijzigingen op de verzekeringsplicht van DGA’s
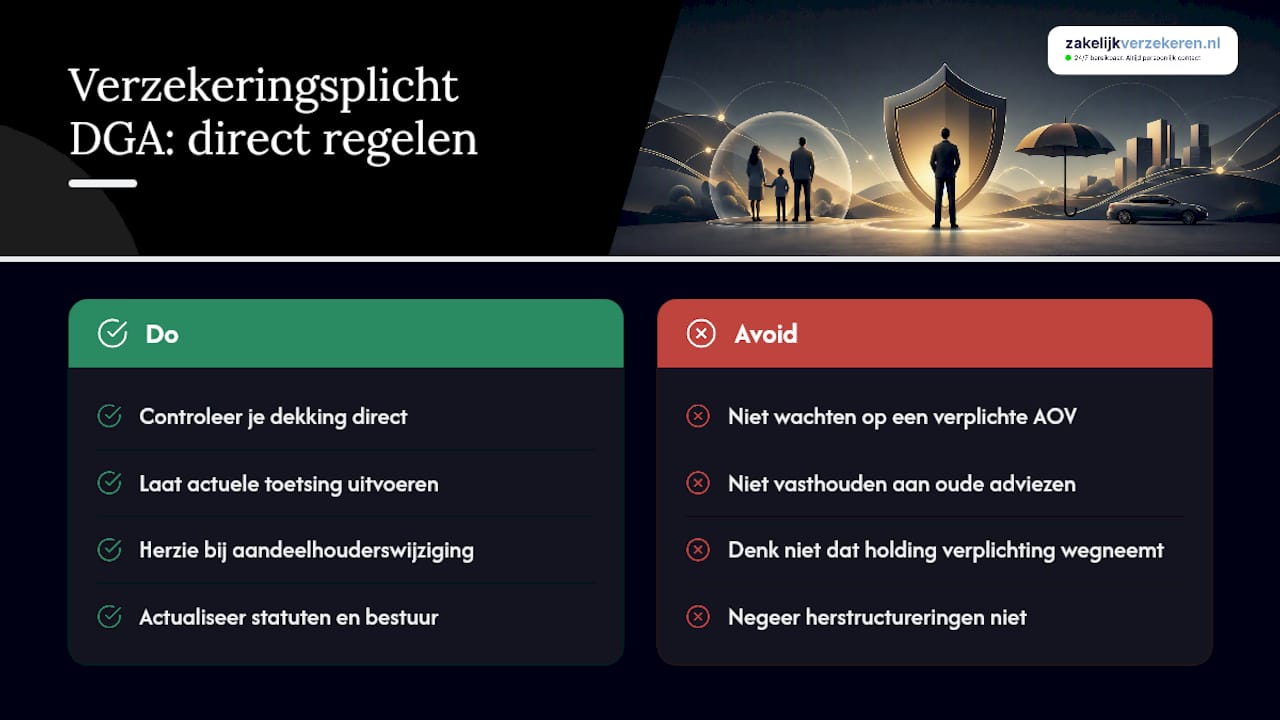
Er is in 2026 nog geen verplichte basisarbeidsongeschiktheidsverzekering voor zelfstandigen die automatisch ook op DGA’s van toepassing is. Er liggen plannen voor een verplichte AOV voor zelfstandig ondernemers, maar de reikwijdte en het moment van invoering voor DGA’s specifiek blijven onduidelijk. Wachten op een toekomstige verplichte regeling is dus geen strategie, want de tijd zonder dekking loopt gewoon door.
Los van deze toekomstige AOV-discussie blijft de toetsing van de verzekeringsplicht voor werknemersverzekeringen ongewijzigd gebaseerd op de Regeling aanwijzing directeur-grootaandeelhouder 2016. Wel zie je in de praktijk dat UWV en de Belastingdienst strenger controleren op feitelijke gezagsverhoudingen bij herstructureringen, holdingconstructies en familiebedrijven met meerdere generaties aandeelhouders. Een holdingstructuur verandert op zichzelf niets aan de verzekeringsplicht, maar maakt de toetsing wel complexer, omdat gezag en aandelenbezit dan over meerdere lagen verspreid kunnen liggen.
Blijf dus niet vertrouwen op oude adviezen of wat “altijd zo werkte” binnen je bedrijf. Een wijziging in aandeelhoudersstructuur, een nieuwe medebestuurder of een aanpassing van de statuten kan je verzekeringspositie zonder dat je het meteen doorhebt, veranderen.
Kostenplaatje: wat kosten de belangrijkste polissen voor een DGA?
De premie voor een AOV hangt sterk af van leeftijd, gezondheid, verzekerd bedrag, wachttijd en beroep. Bij een DGA met een kantoorfunctie liggen premies doorgaans lager dan bij een DGA in een fysiek zwaarder beroep zoals de bouw, simpelweg omdat het arbeidsongeschiktheidsrisico anders wordt ingeschat.
Een overlijdensrisicoverzekering is relatief voorspelbaar in prijs: hoe hoger de verzekerde som en hoe hoger de leeftijd bij afsluiten, hoe hoger de premie. Voor jonge, gezonde DGA’s is dit vaak een van de goedkoopste polissen in het hele pakket, terwijl het risico dat het afdekt, wegvallen van gezinsinkomen, juist groot is.
Bedrijfsaansprakelijkheid, bedrijfsschade en cyberdekking worden geprijsd op basis van omzet, sector en aantal medewerkers. Een adviesbureau met twee man personeel betaalt structureel minder dan een bouwbedrijf met tien werknemers en een wagenpark, simpelweg omdat het schaderisico anders ligt. Vraag altijd een offerte op maat aan, want generieke premietabellen zeggen weinig over jouw specifieke bedrijfssituatie. Een vergelijking tussen verschillende verzekeraars levert bij zakelijke polissen doorgaans een groter prijsverschil op dan bij particuliere verzekeringen, omdat verzekeraars sectorrisico’s verschillend wegen.
Risicoanalyse en advies: welke verzekeringen zijn voor jou echt noodzakelijk?
Een goede risicoanalyse begint niet bij een polisvergelijker, maar bij de vraag wat er gebeurt als jij als DGA morgen wegvalt, tijdelijk of blijvend. Val je weg door arbeidsongeschiktheid, dan is de AOV de eerste vraag. Val je weg door overlijden, dan draait het om de overlijdensrisicoverzekering en de continuïteit van de BV voor je erfgenamen of medeaandeelhouders.
Een integrale blik werkt beter dan een losse checklist-aanpak. Privévermogen, partnerinkomen en de financiële buffer binnen de BV horen allemaal meegewogen te worden bij de vraag welk verzekerd bedrag nodig is, niet alleen het brutosalaris dat je jezelf uitkeert. Een DGA die zichzelf een laag gebruikelijk loon uitkeert maar wel afhankelijk is van dividend, onderschat anders structureel zijn eigen verzekeringsbehoefte.
Vraag jezelf ook af hoe lang je bedrijf zonder jou operationeel kan blijven. Bij een eenpitter met alle kennis in één hoofd is dat risico groter dan bij een BV met een tweede leidinggevende. Dat verschil bepaalt niet alleen de AOV-wachttijd die logisch is, maar ook of een aanvullende sleutelpersoonverzekering de moeite waard is.
Waarom AOV en overlijdensrisico bovenaan je lijst horen
De meeste discussies over DGA en verzekeringen gaan te snel naar de vraag “wat is verplicht”, terwijl dat vaak het minst interessante deel van het verhaal is. Verplichting is zelden aan de orde; noodzaak wel. Ik zie AOV en overlijdensrisico bovenaan staan, niet omdat een wet dat voorschrijft, maar omdat het gat zonder die polissen simpelweg het grootst is.
Twijfel over je verzekeringsplicht los je op met een formele beschikking, niet met een gok. En regel je verzekeringspakket integraal, privé en via de BV samen, met een periodieke check. Bedrijfsstructuren veranderen, en je dekking moet meebewegen.
— Willem
Zo helpt Zakelijkverzekeren je verzekeringspositie regelen
Als onafhankelijk adviseur vergelijkt een gespecialiseerde partij meerdere verzekeraars in Nederland, waardoor je niet zelf tientallen polisvoorwaarden naast elkaar hoeft te leggen om te ontdekken welke AOV, aansprakelijkheidsdekking of pakketverzekering het beste bij jouw DGA-situatie past.

Je krijgt meestal één vaste adviseur die je bedrijf en je branche kent, geen callcenter met wisselende contactpersonen. Dat is precies waar je bij DGA-vraagstukken behoefte aan hebt: iemand die met je meedenkt over de balans tussen privé en BV, en die weet wanneer een formele beschikking bij UWV zinvol is voordat je premies vastlegt. Neem contact op zodra je twijfelt over je verzekeringspositie, personeel aanneemt, of een ingrijpende beslissing over inkomen en continuïteit overweegt. Bekijk het volledige aanbod aan zakelijke pakketverzekeringen en personeelsverzekeringen of vraag direct een gratis adviesgesprek aan om je situatie in kaart te brengen.
Bronnen
Raadpleeg de KVK voor de basisregels rond werknemersverzekeringen, en het Ondernemersplein voor rechtspersoonlijkheid en aansprakelijkheid. Bij twijfel over jouw specifieke positie vraag je een formele beschikking aan bij UWV of de Belastingdienst.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
- De dga en werknemersverzekeringen | KVK
- Belastingtips
- Ondernemersplein – rechtspersoonlijkheid
- Verzekeringen voor een DGA om te overwegen (FinancialLifePlan)
Veelgestelde vragen
Is een DGA verplicht verzekerd voor de werknemersverzekeringen?
Meestal niet: een DGA met een meerderheidsbelang of doorslaggevende stem mist het gezagscriterium en valt daarom buiten de verplichte werknemersverzekeringen. Bij een minderheidsbelang zonder doorslaggevende stem kan dat anders liggen, en dan is een formele toetsing bij UWV of de Belastingdienst aan te raden.
Kan een DGA meeverzekerd worden op de verzuimverzekering?
Nee, een verzuimverzekering is bedoeld voor personeel in loondienst met een reguliere gezagsverhouding, en een DGA valt daar door het ontbreken van dat gezag doorgaans buiten. Heb je zelf inkomensbescherming nodig bij ziekte of arbeidsongeschiktheid, dan is een aov de logische route, niet de verzuimpolis van je personeel.
Wat zijn onbelaste vergoedingen voor een DGA?
Onbelaste vergoedingen voor een DGA lopen via dezelfde werkkostenregeling als bij gewone werknemers, met vaste vrije ruimtes voor zaken als reiskosten en thuiswerkvergoedingen. De exacte percentages en vrijstellingen wijzigen regelmatig, dus check de actuele bedragen altijd bij de Belastingdienst voordat je een vergoeding vaststelt.
Is een arbeidsongeschiktheidsverzekering verplicht voor DGA’s?
Nee, een AOV is niet wettelijk verplicht voor DGA’s, maar wel zwaar aanbevolen omdat een publiek vangnet bij arbeidsongeschiktheid meestal ontbreekt. Er is in 2026 geen wettelijke basisregeling die dit gat automatisch dicht, dus de keuze en het risico liggen volledig bij jou.