19 oktober 2026
Aansprakelijkheid bij graafschade is zelden automatisch geregeld: die hangt af van een geldige KLIC-melding, zorgvuldig werken volgens CROW 500 en de voorwaarden van uw polis. Schade aan kabels en leidingen is dus niet standaard gedekt. Wie risico loopt bij graafwerkzaamheden, doet er goed aan de eigen verzekeringen te laten checken door een specialist voordat de eerste spade de grond in gaat.
Kort samengevat:
- Doe de melding bij het Kadaster 3 tot 20 werkdagen vóór machinaal graafwerk, ook met een minigraafmachine; zij kost € 10,50 en geldt 20 werkdagen.
- In risicogebieden moet de grondroerder aantonen dat zorgvuldig is gewerkt; naleving van de richtlijn en een geldige melding garanderen geen vrijwaring.
- Ligt een kabel niet op de aangegeven plek, zoek dan verder tot u haar binnen één meter vindt of behandel de locatie als risicogebied.
- Controleer of uw bedrijfsaansprakelijkheidsverzekering ondergrondse kabels dekt, of aanvullende dekking nodig is en welk eigen risico specifiek voor graafschade geldt.
- Meld schade direct schriftelijk aan de netbeheerder en verzekeraar, verzamel foto’s, locatiecoördinaten, meldingsbewijs en een logboek, en vraag om een gespecificeerde herstelnota.
Inhoudsopgave
- Aansprakelijkheid bij graafschade: basisregels en praktijk
- KLIC-melding en wettelijke verplichtingen volgens WIBON
- Welke verzekeringen spelen een rol bij graafrisico’s
- Als er schade ontstaat: stappenplan voor melden en bewijs
- Graafschade voorkomen: preventie volgens CROW 500
- Praktisch verzekeringsadvies bij graafrisico’s
- Hoe een graafschadeclaim wordt behandeld door verzekeraars
- Polisvoorwaarden vergelijken: waar op letten bij graafdekking
- Verantwoordelijkheden van verzekerde, aannemer en opdrachtgever
- Gevolgen van het niet naleven van de meldplicht
- Wat Willem ziet misgaan bij ondernemers
- Zo helpen wij bij het afdekken van graafrisico’s
- Veelgestelde vragen
- Bronnen
Aansprakelijkheid bij graafschade: basisregels en praktijk
Bij schade aan ondergrondse kabels en leidingen geldt in risicogebieden een bewijsvermoeden: de grondroerder wordt geacht onzorgvuldig te hebben gehandeld, tenzij het tegendeel wordt aangetoond. Dat bewijsvermoeden, vastgelegd rond de CROW 500-richtlijn, verschuift de bewijslast feitelijk naar de aannemer of zzp’er die het werk uitvoerde.
Jurisprudentie van de Hoge Raad bevestigt dat handelen conform CROW 500 niet automatisch vrijwaart van aansprakelijkheid. De richtlijn geldt wel als de belangrijkste toetssteen bij de beoordeling of iemand zorgvuldig heeft gegraven, zo blijkt uit analyses van aansprakelijkheidszaken. Een geldige KLIC-melding en het volgen van de richtlijn zijn dus een vereiste, geen garantie.
Een KLIC-melding en CROW 500 volstaan vaak niet wanneer:
- Een kabel dieper of op een andere plek ligt dan de KLIC-tekening aangeeft en er geen verdere zoekactie is ondernomen.
- Er met machines is gewerkt zonder dat de digitale KLIC-informatie daadwerkelijk op locatie is geraadpleegd.
- Er in een risicogebied is gegraven zonder extra voorzichtigheid, proefsleuven of overleg met de netbeheerder.
Pro-tip: leg elk afwijkend aspect van de graaflocatie vast met foto’s en tijdstempel: dat bewijs is vaak doorslaggevend bij een aansprakelijkheidsdiscussie.
KLIC-melding en wettelijke verplichtingen volgens WIBON
Een KLIC-melding is verplicht bij mechanisch graven, ook bij kleinere machines zoals een mini-graafmachine. De meldplicht volgt uit de WIBON en is juridisch bindend. Het niet voldoen aan deze verplichting verslechtert uw positie bij aansprakelijkheidsvragen.
- Doe de melding minimaal 3 en maximaal 20 werkdagen voor de start van de werkzaamheden via het Kadaster.
- Zorg dat de digitale levering op de dag van uitvoering daadwerkelijk op de graaflocatie beschikbaar is, niet alleen in een postvak.
- Controleer de kosten vooraf: een KLIC-melding kost € 10,50 en de levering is 20 werkdagen geldig.
- Wijkt de werkelijke ligging af van de tekening, zoek dan door tot u de kabel vindt binnen een straal van een meter, of behandel het gebied als risicogebied.
- Is er sprake van een calamiteit, dan gelden afwijkende meldtermijnen onder toezicht van de Rijksinspectie Digitale Infrastructuur, maar de zorgplicht blijft onverminderd gelden.
Veel ondernemers onderschatten dat ook kleine machines onder deze meldplicht vallen, met als gevolg onnodige aansprakelijkheidsrisico’s bij schade.
Welke verzekeringen spelen een rol bij graafrisico’s
Een bedrijfsaansprakelijkheidsverzekering (AVB) vormt meestal de basis, maar dekt niet automatisch elke vorm van graafschade. Veel polissen kennen uitsluitingen voor schade aan ondergrondse kabels en leidingen, of stellen een geldige KLIC-melding als uitdrukkelijke voorwaarde voor dekking.
In Nederland ontstonden in 2020 ruim 45.000 gevallen van graafschade bij circa 770.000 graafwerkzaamheden, met een directe schadepost van ongeveer €38 miljoen per jaar voor het bedrijfsleven. Die omvang verklaart waarom verzekeraars scherpe voorwaarden hanteren rond dit risico.
Controleer de volgende punten in uw polis voordat er gegraven wordt:
- Staat schade aan ondergrondse kabels en leidingen expliciet genoemd in de dekking van de bedrijfsaansprakelijkheidsverzekering?
- Is er een aanvullende dekking nodig voor schade aan ondergrondse zaken, naast de standaard AVB?
- Dekt de werkmaterieelverzekering ook schade die ontstaat door het werkmaterieel zelf aan derden?
- Welk eigen risico geldt specifiek bij graafschade, en verschilt dat van het algemene eigen risico?
Deze polisclausules zijn vaak beslissend: een AVB zonder aanvullende dekking kan bij een forse kabelbreuk net de bescherming missen die een ondernemer verwacht.
Als er schade ontstaat: stappenplan voor melden en bewijs
Bij een geraakte kabel of leiding telt elke minuut. Werk gestructureerd om zowel de schade te beperken als uw eigen positie te onderbouwen.
- Meld het incident direct bij de netbeheerder via het storingsnummer en informeer parallel uw verzekeraar.
- Leg de situatie vast met foto’s, GPS-coördinaten en, indien aanwezig, de proefsleuf die is gegraven.
- Bewaar het KLIC-bewijs en houd een logboek bij van alle stappen die voor en tijdens het werk zijn gezet.
- Vraag de netbeheerder om een gespecificeerde schadebegroting voordat u akkoord gaat met een vordering.
- Schakel bij een betwiste of onevenredig hoge claim juridische ondersteuning in, bijvoorbeeld via uw bedrijfsaansprakelijkheidsverzekeraar.
Een onterechte of overdreven vordering betwist u het beste met een onderbouwd dossier: KLIC-bewijs, foto’s van de proefsleuf en een tijdlijn van de werkzaamheden ondersteunen uw standpunt sterker dan een enkele verklaring achteraf.
Pro-tip: stuur de schademelding altijd schriftelijk, ook als u telefonisch al contact had: dat voorkomt discussie over de meldtermijn.
Graafschade voorkomen: preventie volgens CROW 500
Preventie begint bij voorbereiding, niet bij de graafmachine. Een zorgvuldige planning met een geldige KLIC-melding en proefsleuven voorkomt het grootste deel van de incidenten en versterkt tegelijk uw bewijspositie mocht er toch iets misgaan.
- Doe de KLIC-melding ruim op tijd en zorg dat de digitale informatie tijdens de uitvoering daadwerkelijk wordt geraadpleegd.
- Graaf in risicogebieden met proefsleuven en handmatige lokalisatie voordat machinaal wordt doorgewerkt.
- Zet waar mogelijk 3D-lokalisatie of kabeldetectie in om de werkelijke ligging te verifiëren.
- Leg in contracten met opdrachtgevers en onderaannemers vast wie verantwoordelijk is voor de KLIC-melding en de uitvoering ervan.
- Documenteer elke stap: foto’s, logboeken en communicatie met de netbeheerder vormen later het verschil tussen een afgewezen en een succesvol verweer.
Het KLIC-productplan van het Kadaster laat zien dat er ruim 1,7 miljoen kilometer aan kabels en leidingen ondergronds ligt, en dat wordt gewerkt aan betere lokalisatietechnieken om toekomstige schade te verminderen.
Praktisch verzekeringsadvies bij graafrisico’s
Een gerichte polischeck begint met concrete informatie: welke voertuigen en machines worden ingezet, welke graafmethoden gebruikelijk zijn, welke contracten met opdrachtgevers gelden en of KLIC-procedures intern zijn vastgelegd. Op basis daarvan kan worden beoordeeld of een aanvullende dekking voor schade aan ondergrondse zaken nodig is naast de bestaande AVB.
Bij het regelen van deze dekking vergelijken we onafhankelijk tussen 66 verzekeraars in Nederland, zodat u niet vastzit aan één aanbieder met mogelijk te beperkte voorwaarden. Dat gebeurt via:
- Persoonlijk advies gericht op uw bedrijf en de graafpraktijk in uw branche.
- Een vergelijking van polisvoorwaarden, niet alleen van premies, specifiek gericht op graafrisico’s.
- Service en bereikbaarheid via meerdere kanalen ook buiten kantooruren bij acute schade.
Wilt u weten of uw huidige dekking toereikend is? Vraag een gratis adviesgesprek aan en leg uw situatie voor.
Hoe een graafschadeclaim wordt behandeld door verzekeraars
Een claim start meestal met een melding bij de netbeheerder, die de schade inspecteert en een hersteltraject in gang zet. Parallel daaraan beoordeelt uw verzekeraar de aansprakelijkheidsvraag op basis van het KLIC-bewijs, de werkwijze ter plaatse en eventuele afwijkingen van de CROW 500-richtlijn.
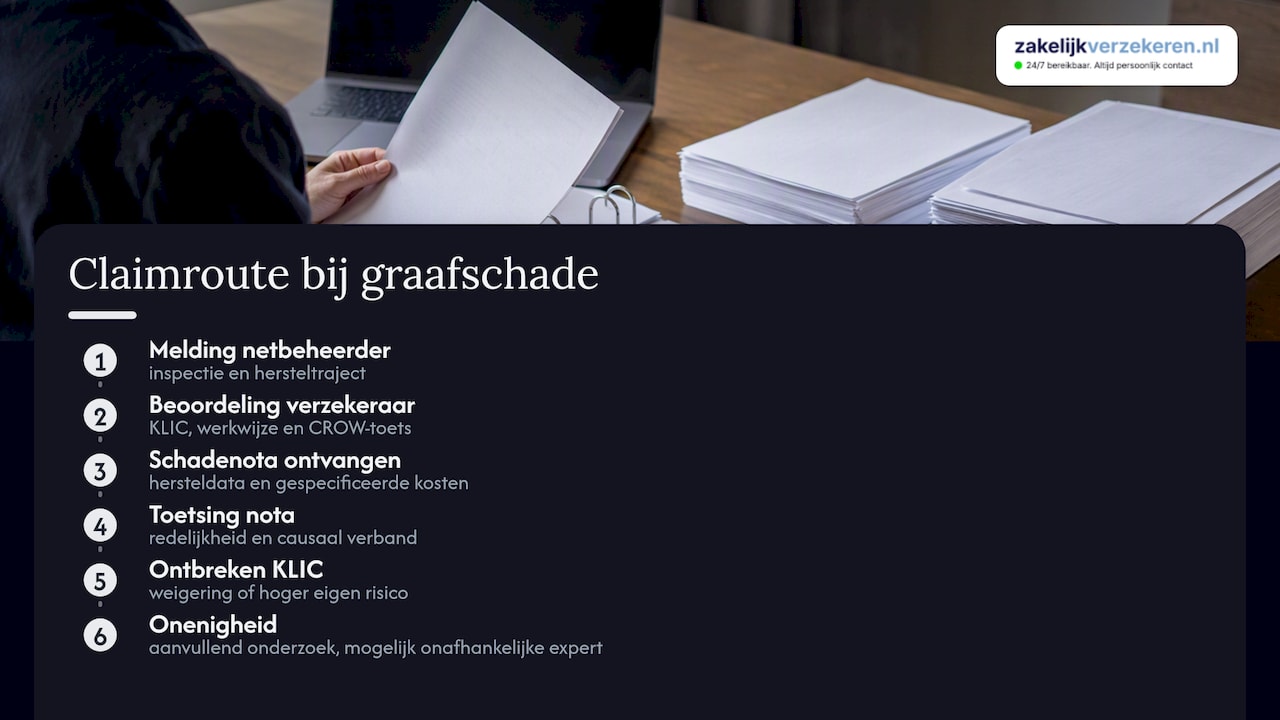
De netbeheerder stuurt doorgaans een schadenota met hersteldata en gespecificeerde kosten. Uw verzekeraar toetst deze nota op redelijkheid en op het causale verband met de uitgevoerde werkzaamheden. Ontbreekt een geldige KLIC-melding, dan kan dit tot een algehele weigering van dekking leiden, of tot een hoger eigen risico onder de polisvoorwaarden.
Wanneer de aansprakelijkheid vaststaat, keert de verzekeraar doorgaans uit aan de benadeelde netbeheerder, binnen de grenzen van het verzekerde bedrag en het toepasselijke eigen risico. Is er onenigheid over de hoogte van de schade of de toerekening van aansprakelijkheid, dan volgt vaak een aanvullend onderzoek, eventueel met een onafhankelijke expert. Dit traject kan weken tot maanden duren, afhankelijk van de complexiteit van het incident en de bereidheid van partijen om tot overeenstemming te komen.
Een duidelijk dossier, compleet met KLIC-bewijs, foto’s en een logboek van de werkzaamheden, versnelt dit proces aanzienlijk en voorkomt dat een verzekeraar de claim aanhoudt wegens onvoldoende onderbouwing. Zie ook de algemene schadeprocedure voor zakelijke voertuigen voor een vergelijkbare aanpak bij materieelschade.
Polisvoorwaarden vergelijken: waar op letten bij graafdekking
Niet elke bedrijfsaansprakelijkheidsverzekering behandelt graafschade hetzelfde, en de verschillen zitten vaak in details die pas bij een claim zichtbaar worden. Vergelijk polissen op meer dan alleen de premie.
Let eerst op de definitie van “ondergrondse zaken” in de polisvoorwaarden: sommige verzekeraars sluiten specifiek kabels en leidingen van nutsbedrijven uit, tenzij een aanvullende clausule is meegenomen. Controleer ook of de polis een geldige KLIC-melding als harde voorwaarde stelt voor dekking, en wat er gebeurt bij een calamiteitenmelding zonder voorafgaande KLIC-aanvraag.
Een tweede aandachtspunt is het eigen risico bij graafschade specifiek, dat vaak afwijkt van het algemene eigen risico op de AVB. Bij grote kabelbreuken kan dit verschil oplopen tot een aanzienlijk bedrag. Vraag ook naar de maximale verzekerde som per gebeurtenis: bij schade aan hoofdleidingen of glasvezelknooppunten kunnen hersteltrajecten kostbaarder uitvallen dan bij een standaard kabelbreuk.
Tot slot is de samenhang tussen de AVB en een eventuele werkmaterieelverzekering relevant: machineschade aan het eigen materieel valt buiten de AVB en vraagt om een aparte polis. Wie zowel voertuigen als graafmaterieel inzet, doet er goed aan deze dekkingen op elkaar te laten afstemmen bij één adviseur, zodat er geen gat in de dekking ontstaat tussen beide polissen.
Verantwoordelijkheden van verzekerde, aannemer en opdrachtgever
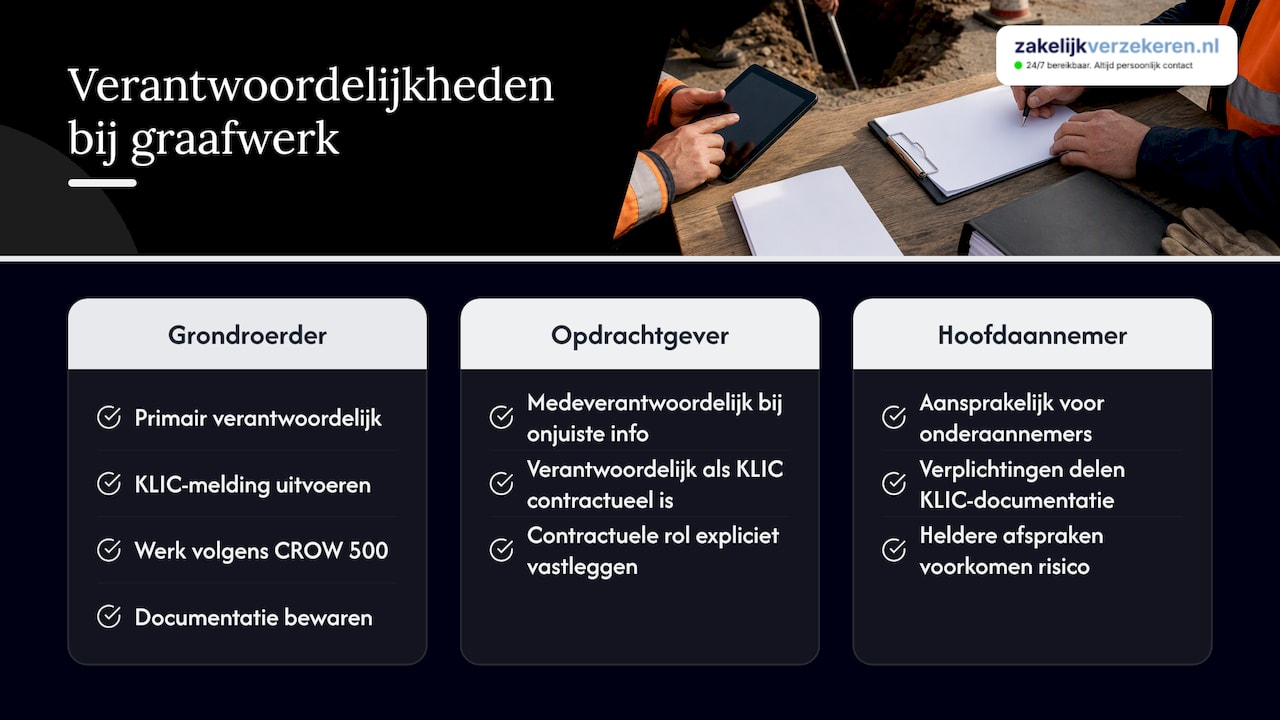
Bij graafwerkzaamheden dragen meerdere partijen een deel van de verantwoordelijkheid, en dat bepaalt mede wie uiteindelijk aansprakelijk wordt gesteld. De grondroerder, vaak de aannemer of zzp’er die daadwerkelijk graaft, is primair verantwoordelijk voor de KLIC-melding en het zorgvuldig uitvoeren van het werk conform CROW 500.
De opdrachtgever kan medeverantwoordelijk zijn wanneer deze onvoldoende informatie heeft verstrekt over de locatie of wanneer contractueel is afgesproken dat de opdrachtgever zelf de KLIC-melding verzorgt. Juist om die reden is het verstandig in elk contract expliciet vast te leggen wie welke stap uitvoert en documenteert.
Onderaannemers vormen een derde partij die vaak over het hoofd wordt gezien. Wanneer een onderaannemer zonder geldige KLIC-melding aan de slag gaat, kan de hoofdaannemer alsnog aansprakelijk worden gesteld als opdrachtgever van dat werk. Een heldere set afspraken, inclusief een verplichting tot delen van KLIC-documentatie, voorkomt dat aansprakelijkheid onverwacht bij de verkeerde partij terechtkomt.
Verzekeraars kijken bij de beoordeling van een claim nadrukkelijk naar deze onderlinge verhoudingen: wie had de feitelijke controle over de uitvoering, en wie had toegang tot de KLIC-informatie op het moment van de schade. Een bedrijf dat dit intern goed vastlegt, staat sterker in een aansprakelijkheidsdiscussie dan een partij die enkel vertrouwt op de polis.
Gevolgen van het niet naleven van de meldplicht
Het overslaan van een KLIC-melding heeft gevolgen die verder reiken dan een boete. Zonder geldige melding staat de grondroerder vrijwel direct in een zwakkere positie bij het bewijsvermoeden dat in risicogebieden geldt: de bewijslast dat zorgvuldig is gehandeld, wordt dan nagenoeg onmogelijk te dragen.
Verzekeringstechnisch kan het ontbreken van een KLIC-melding leiden tot gedeeltelijke of volledige weigering van dekking onder de bedrijfsaansprakelijkheidsverzekering, afhankelijk van de polisvoorwaarden. Sommige verzekeraars passen in plaats van een algehele weigering een verhoogd eigen risico toe bij nalatigheid rond de meldplicht.
Daarnaast toetst de Rijksinspectie Digitale Infrastructuur de naleving van de WIBON en kan bij herhaalde overtredingen aanvullende handhavingsmaatregelen opleggen. Voor bedrijven die structureel graafwerkzaamheden uitvoeren, kan dit ook gevolgen hebben voor toekomstige opdrachten, omdat opdrachtgevers steeds vaker vragen om aantoonbare naleving van de meldplicht als voorwaarde voor een contract.
Het financiële risico van een gemiste melding staat zo niet op zichzelf: het raakt zowel de directe aansprakelijkheid voor de schade als de verzekeringsdekking die normaal als vangnet dient. Voor ondernemers die regelmatig met graafwerk te maken hebben, is een sluitende interne procedure rond KLIC-meldingen daarom net zo belangrijk als de polis zelf.
Wat Willem ziet misgaan bij ondernemers
De meest gemaakte fout is niet het overslaan van de KLIC-melding, maar het niet raadplegen ervan tijdens het werk zelf. Een melding in de inbox is geen bewijs van zorgvuldig handelen.
Laat daarom periodiek uw polis checken, specifiek op de clausule voor ondergrondse zaken. Veel bedrijven ontdekken pas bij schade dat hun dekking is verouderd of nooit op dit risico was afgestemd.
— Willem
Zo helpen wij bij het afdekken van graafrisico’s
We bieden een gratis adviesgesprek om uw graafwerkzaamheden, materieel en contracten door te nemen en te beoordelen of uw bedrijfsaansprakelijkheidsverzekering voldoende dekking biedt voor schade aan ondergrondse zaken.
Omdat we onafhankelijk 66 verzekeraars vergelijken, zoeken we naar de polis die past bij uw specifieke risico, niet naar het eerste aanbod. Dat geldt voor uw AVB, maar ook voor uw wagenpark of bestelbus die bij de graaflocatie worden ingezet. Plan vandaag nog een gratis adviesgesprek en laat uw dekking controleren voordat er gegraven wordt.
Veelgestelde vragen
Wie is aansprakelijk als een kabel wordt geraakt tijdens graven?
De grondroerder die het werk feitelijk uitvoert, is doorgaans aansprakelijk, tenzij kan worden aangetoond dat zorgvuldig is gehandeld conform CROW 500. In risicogebieden geldt daarbij een bewijsvermoeden ten nadele van de grondroerder.
Is schade aan kabels en leidingen standaard verzekerd?
Nee, een bedrijfsaansprakelijkheidsverzekering dekt graafschade niet altijd automatisch en stelt vaak een geldige KLIC-melding als voorwaarde. Een aanvullende dekking voor schade aan ondergrondse zaken is in veel gevallen nodig naast de standaard polis.
Wat kost een KLIC-melding en hoelang is die geldig?
Een KLIC-melding kost € 10,50 en moet minimaal 3 en maximaal 20 werkdagen voor de start van de werkzaamheden worden gedaan. De digitale levering is gedurende een beperkte periode geldig vanaf het moment van afgifte.
Wat moet ik doen als een kabel niet op de verwachte plek ligt?
Zoek verder tot u de kabel vindt binnen een straal van ongeveer een meter, of behandel het gebied vanaf dat moment als risicogebied met extra voorzichtigheid. Documenteer deze afwijking met foto’s, want dat bewijs is relevant bij een latere aansprakelijkheidsvraag.
Wat gebeurt er als ik geen KLIC-melding heb gedaan?
Zonder geldige melding staat u zwak in het bewijsvermoeden dat in risicogebieden geldt, en kan uw verzekeraar dekking gedeeltelijk of geheel weigeren. De Rijksinspectie Digitale Infrastructuur kan bovendien handhavend optreden bij overtreding van de meldplicht.