19 oktober 2026
Als ondernemer overweeg je minimaal een bedrijfsaansprakelijkheidsverzekering, bij een bedrijfsauto een WA-verzekering, en afhankelijk van je bedrijf inventaris, goederen, AOV, verzuim en rechtsbijstand. Administratief draait het om een kloppende KVK-inschrijving met de juiste SBI-code en een bewaarsysteem voor minimaal 7 jaar. Twijfel je over de combinatie? Plan dan een gratis adviesgesprek bij ons.
Kort samengevat:
- Bewaar basisgegevens zeven jaar, bepaalde btw-gegevens en stukken over onroerende zaken tien jaar; bij meerjarige contracten geldt zeven jaar na afloop.
- Meld wijzigingen in je activiteiten binnen een week bij KVK en je verzekeraar, want een afwijkende registratie kan bij schade tot geweigerde dekking leiden.
- Een bedrijfsauto moet minimaal WA verzekerd zijn; beperkt casco dekt ook brand, storm, diefstal en ruitschade, terwijl allrisk eigen veroorzaakte schade meeverzekert.
- Bewaar facturen, aankoopbewijzen en onderhoudsgegevens voor claims; houd bij personeel ook een RI&E bij, want zonder inventarisatie van risico’s dreigen boetes en beperkte dekking.
- Controleer je polissen jaarlijks en opnieuw zodra je activiteiten veranderen, extra voertuigen aanschaft of personeel aanneemt; oude dekking kan dan niet meer passen.
Inhoudsopgave
- Welke zakelijke verzekeringen heb je nodig en wanneer?
- Hoe krijg je je administratie praktisch op orde?
- Waarom bepalen je KVK-inschrijving en SBI-code je premie?
- Hoe kies je de juiste dekking?
- In vijf stappen je verzekeringen en administratie regelen
- Waarom onafhankelijk advies en een vaste adviseur het verschil maken
- Gratis adviesgesprek: polis en administratie in één keer nalopen
- Veelgestelde vragen
- Bronnen
Welke zakelijke verzekeringen heb je nodig en wanneer?
Voor de meeste ondernemers is alleen de zorgverzekering verplicht. Wél verplicht is een WA-verzekering voor een bedrijfsauto. De rest kies je op basis van risico. Dit zijn de kernpolissen:
- Bedrijfsaansprakelijkheid (AVB): dekt schade die je bij derden veroorzaakt. Een privépolis dekt dat niet, en opdrachtgevers eisen een bedrijfsaansprakelijkheidsverzekering vaak in het contract. Lees meer over onze bedrijfsaansprakelijkheidsverzekering.
- Zakelijke autoverzekering: WA is het wettelijk minimum. Beperkt casco voegt schade door brand, storm, diefstal en ruitschade toe, allrisk dekt ook schade die je zelf veroorzaakt.
- Inventaris, goederen en opstal: een inventarisverzekering dekt computers en meubilair bij brand, water, diefstal en vandalisme. Werk je vanuit huis, meld zakelijke apparatuur dan bij de verzekeraar. Heb je opslag met voorraad, dan zijn goederen en opstal extra belangrijk.
- AOV en verzuim: als zelfstandige loop je zonder AOV zelf het inkomensrisico bij ziekte. Als werkgever vangt een verzuimverzekering de loondoorbetaling op.
- Rechtsbijstand en cyber: denk aan een conflict over een onbetaalde factuur of een datalek na een hackaanval.
De premie hangt vooral af van je SBI-code, branche, de waarde van je bedrijfsmiddelen en je risicoklasse.
Hoe krijg je je administratie praktisch op orde?
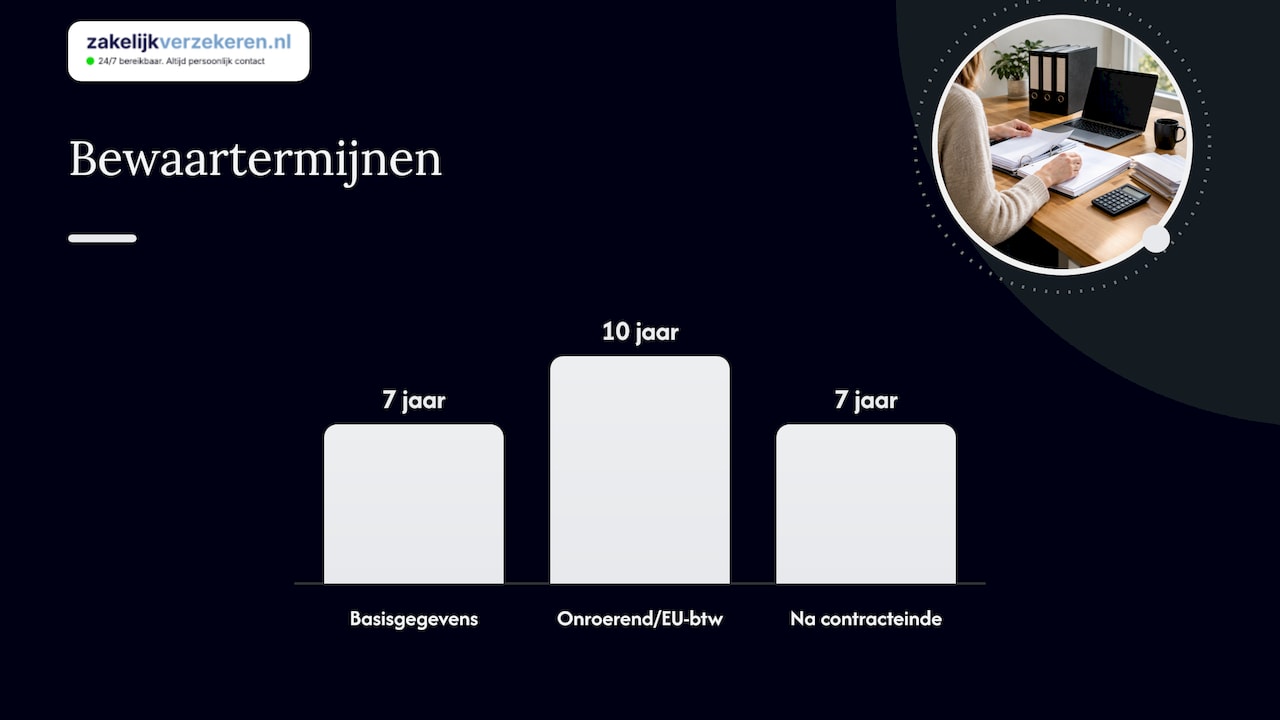
De fiscale bewaarplicht is 7 jaar voor basisgegevens zoals in- en verkoopadministratie, grootboek en debiteuren en crediteuren. Voor onroerende zaken en bepaalde EU-btw-regelingen geldt 10 jaar. Bestanden en software moeten bij een controle nog bruikbaar zijn. Bij een meerjarig contract, zoals een lease, loopt de termijn pas 7 jaar na afloop van het contract.
Zo organiseer je het:
- Open een aparte zakelijke bankrekening, zodat privé en zakelijk gescheiden blijven.
- Kies een digitale boekhouding voor facturen, bankafschriften, grootboek en debiteuren en crediteuren.
- Voeg loonadministratie toe zodra je personeel hebt.
- Houd een rittenregistratie bij voor je bedrijfsauto’s.
- Maak automatische backups en test af en toe of je bestanden terug te lezen zijn.
Goede administratie helpt ook bij je verzekeringen. Bij een polisaanvraag heb je gegevens over inventaris en voertuigen nodig, en bij schade vraagt de verzekeraar om facturen, polisnummers en onderhoudsdocumenten. Wie die binnen handbereik heeft, krijgt schade sneller afgehandeld.
Waarom bepalen je KVK-inschrijving en SBI-code je premie?
Verzekeraars gebruiken de SBI-code uit het Handelsregister om risico en premie in te schatten. Doe je werk dat niet onder je geregistreerde code valt, dan kan een verzekeraar dekking weigeren. Wijzig je activiteiten, geef dat dan door via Mijn KVK, binnen een week, en meld het ook bij je verzekeraar.
Ook je pand telt mee. De VRKI bepaalt je inbraakrisico en de bijbehorende beveiligingseisen, en beïnvloedt vaak polisvoorwaarden en premie. Stem je beveiliging daarom af met je verzekeraar voordat je investeert.
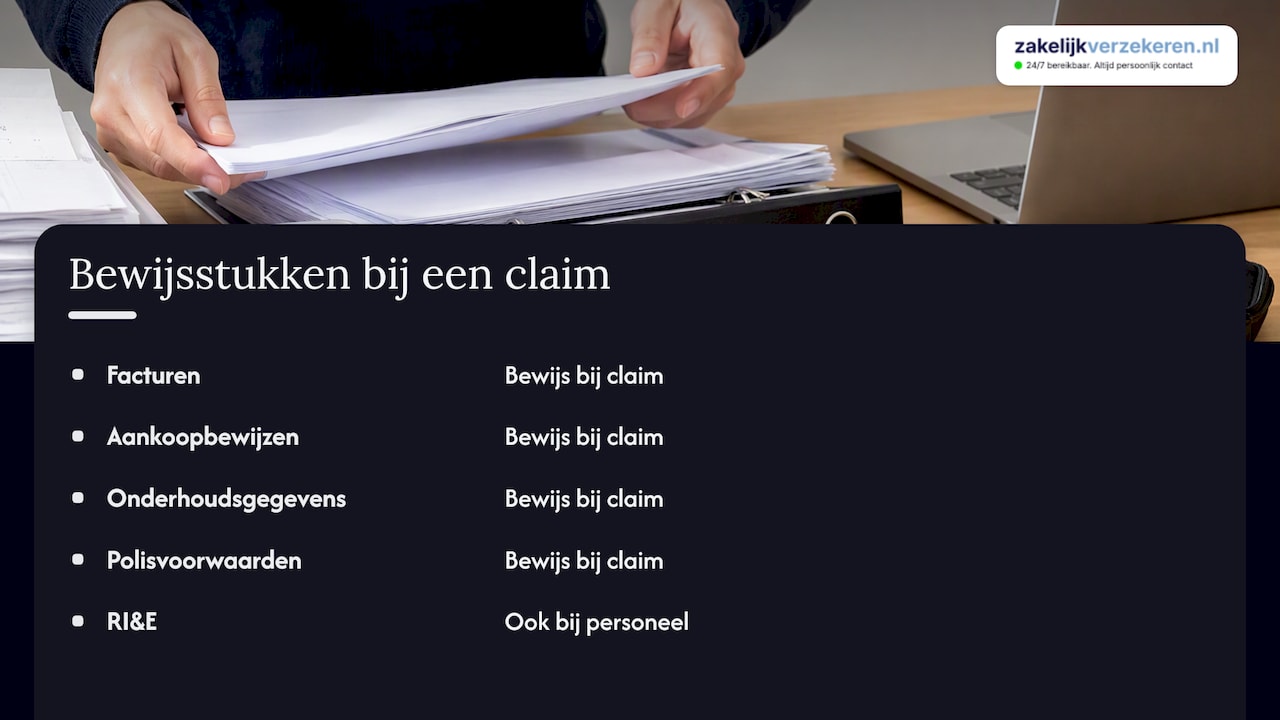
Bij een claim wil de verzekeraar bewijs zien: facturen, aankoopbewijzen, onderhoudsgegevens en je polisvoorwaarden. Heb je personeel, dan hoort daar ook een RI&E bij. Zonder die risico-inventarisatie kunnen boetes en beperkte dekking het gevolg zijn.
Verzekeren is trouwens maar één kant van risicomanagement. Heldere algemene voorwaarden en een goed offertetraject beperken risico’s die je anders pas achteraf zou willen verzekeren.
Hoe kies je de juiste dekking?
Begin bij vier criteria:
- je branche en SBI-code
- het aantal voertuigen, bijvoorbeeld bij een wagenparkverzekering
- de waarde van inventaris en voorraad
- personeel en de status van je RI&E
Leg tijdens het adviesgesprek deze vragen voor aan je adviseur:
- Welke schades zijn uitgesloten?
- Hoe hoog is het eigen risico per onderdeel?
- Is werk dat buiten mijn hoofdactiviteit valt ook gedekt?
- Hoe verloopt de schadeafhandeling, en wie is mijn aanspreekpunt?
Neem een KVK-uittreksel, je polisoverzicht, een lijst van inventaris en voertuigen en onderhoudsgegevens mee. Combineer je meerdere risico’s, bekijk dan ook een pakketverzekering.
Pro-tip: plan elk jaar een controlemoment, en direct opnieuw bij een nieuwe activiteit, extra voertuigen of nieuw personeel.
In vijf stappen je verzekeringen en administratie regelen
- Controleer je KVK-inschrijving en SBI-code. Kloppen je activiteiten nog met wat er staat? Wijzig het anders via Mijn KVK.
- Zet je basisadministratie op orde. Facturen, bank, grootboek en urenregistratie, met een bewaarsysteem voor minimaal 7 jaar.
- Breng je risico’s in kaart. Welke voertuigen, voorraad en medewerkers moet je afdekken, en welke polissen horen daarbij?
- Verzamel je bewijsstukken en vraag onafhankelijk advies en offertes aan.
- Plan een jaarlijkse review van je polissen en je administratie.
Waarom onafhankelijk advies en een vaste adviseur het verschil maken
Een polis die vorig jaar klopte, past door een nieuwe activiteit of een extra bestelbus misschien niet meer. Wij vergelijken verzekeraars voor je en werken met één vaste adviseur die jou en je bedrijf kent, geen callcenter met wisselende gezichten. Dat scheelt vooral op de momenten waarop het ertoe doet: een gewijzigde SBI-code, een uitbreiding van je wagenpark of je eerste medewerker. Mijn stelling: de grootste fout is niet de verkeerde polis kiezen, maar de juiste polis nooit meer controleren. Een adviseur die je situatie kent, vangt dat op voordat het een schadegeval wordt.
Gratis adviesgesprek: polis en administratie in één keer nalopen
In ons gratis adviesgesprek lopen we je polissen na, brengen we je risico’s in kaart en bepalen we de concrete vervolgstappen. Dat doet je vaste adviseur, onafhankelijk van één verzekeraar. Neem je KVK-gegevens, een overzicht van voertuigen en inventaris en je actuele polissen mee. Plan nu je gratis adviesgesprek.
Veelgestelde vragen
Hoe kan ik mijn bedrijf verzekeren?
Breng eerst je risico’s in kaart: aansprakelijkheid, voertuigen, inventaris en personeel. Kies daarna de polissen die daarbij passen, bij voorkeur met onafhankelijk advies. Wij vergelijken verzekeraars voor je tijdens een gratis adviesgesprek.
Hoeveel schadevrije jaren heb ik nodig voor mijn zakelijke autoverzekering?
Er is geen vaste ondergrens: ook zonder schadevrije jaren kun je een zakelijke autoverzekering afsluiten. Wel hangt de premie af van je schadeverleden en de aard van je bedrijf. Een adviseur kan nagaan of eerder opgebouwde jaren meetellen.
Hoe kan ik mijn zakelijke inventaris verzekeren?
Met een inventarisverzekering, die bedrijfsmiddelen zoals computers en meubilair dekt bij onder meer brand, waterschade, diefstal en vandalisme. Geef zakelijke apparatuur thuis ook door aan je verzekeraar. Zo weet je of aanvullende dekking nodig is.
Wat is de goedkoopste manier om mijn zakelijke auto te verzekeren?
Het wettelijk minimum is een WA-verzekering, maar de goedkoopste polis is niet altijd de beste. Vergelijk dekking, eigen risico en voorwaarden naast de premie. Onze zakelijke autoverzekering stemmen we af op jouw gebruik.
Bronnen
- Rijksoverheid
- Zakelijke administratie bijhouden en bewaarplicht | Ondernemersplein
- Hoe lang moet u uw administratie bewaren voor de btw: 7 of 10 jaar? | Belastingdienst
- Voorkom kosten met een bedrijfsaansprakelijkheidsverzekering | KVK