19 oktober 2026
Indexatie verhoogt doorgaans je premie volgens een prijsindex, dus controleer nu welke indexatieclausule in je polis staat. Veel verzekeraars volgen het CBS-cijfer, maar de precieze methode verschilt per polis. Noteer je verlengingsdatum, kijk of er sprake is van dubbele of achteraf ingevoerde indexatie en leg bij twijfel je polis voor aan je adviseur.
Kort samengevat:
- Voor polissen die in 2027 ingaan of verlengen, bedroeg de inflatie volgens het CBS in juli 2026 3,2%; controleer welke maand en index jouw polis gebruikt.
- Bij verlenging moet je verzekeraar wijzigingen tijdig en begrijpelijk melden; bij een premieverhoging of slechtere voorwaarden mag je zelf opzeggen.
- Bij onduidelijke afspraken over inhaalindexatie kan volgens Kifid de redelijke uitleg van de klant voorgaan, met terugbetaling van te veel betaalde premie.
- Meld wijzigingen zodra ze zeker zijn, liefst schriftelijk en vóór bijvoorbeeld de levering van een nieuw voertuig; anders kan de vergoeding dalen of uitblijven.
- Kies automatische indexatie voor inventaris, goederen en gebouwen om onderverzekering te beperken; laat een adviseur jaarlijks controleren of de verzekerde som nog klopt.
Inhoudsopgave
- Wat is indexatie van een polis en welke indexen gebruiken verzekeraars?
- Hoe indexatie je premie en dekking praktisch beïnvloedt
- Regels en rechten bij verlenging: gedragscode en Kifid
- Checklist: welke bedrijfswijzigingen moet je direct melden?
- Praktisch stappenplan: zo houd je je zakelijke polis actueel
- Wanneer en welke wijzigingen meld je aan je verzekeraar of adviseur?
- Wat gebeurt er als je wijzigingen of meldingen niet doet?
- Kostenoverzicht: de impact van indexatie op je totale premie op lange termijn
- Hoe vaak en wanneer vindt indexatie plaats in een polisperiode?
- Aandachtspunten bij indexatie voor wagenpark- en aansprakelijkheidsverzekeringen
- Automatische indexatie of handmatige aanpassing: wat kies je?
- Voordelen van het toepassen van indexatie bij zakelijke verzekeringen
- Het effect van inflatie op zakelijke verzekeringen en waarom indexatie ertoe doet
- Waarom een vaste adviseur je tijd en geld bespaart
- Gratis adviesgesprek en polischeck: laat je indexatie door ons controleren
- Veelgestelde vragen
- Bronnen
Wat is indexatie van een polis en welke indexen gebruiken verzekeraars?
Indexatie betekent dat de premie, soms ook de verzekerde som, jaarlijks wordt aangepast aan de prijsontwikkeling. Verzekeraars doen dat omdat schades duurder worden: onderdelen, arbeidsloon en vervangende voertuigen kosten elk jaar meer. Zonder aanpassing raakt je dekking langzaam onderverzekerd en komt de rekening bij een schade bij jou terecht.
Welke index een verzekeraar hanteert, staat in de polisvoorwaarden. Dat zijn vaak twee varianten:
- CPI (consumentenprijsindex): het nationale inflatiecijfer dat het CBS publiceert. Veel zakelijke verzekeraars gebruiken dit als basis.
- HICP (geharmoniseerde index voor consumentenprijzen): de Europese variant, bedoeld om inflatie tussen landen vergelijkbaar te maken. Kleine verschillen met de CPI ontstaan door een andere weging van producten.
- Eigen of branche-index: sommige polissen koppelen de aanpassing aan een kosten-index voor schadeherstel of aan een vast percentage.
- Geen indexatie: de premie blijft gelijk, maar verzekeraars kunnen dan bij verlenging alsnog de premie of voorwaarden wijzigen.
Als illustratie van de orde van grootte: volgens het CBS bedroeg de inflatie in juli 2026 3,2%, en veel verzekeraars hanteren dit percentage als basis voor polissen die in 2027 ingaan of verlengen.
CBS-cijfer juli 2026: 3,2% inflatie, een richtpunt voor hoe indexatie bij polissen die in 2027 ingaan of verlengen kan uitpakken. Controleer altijd in je eigen polis welke index en welk meetmoment gelden.
Hoe indexatie je premie en dekking praktisch beïnvloedt
In de praktijk merk je indexatie vooral in je jaarpremie. Stijgt de index, dan stijgt de premie mee. Is er ook een verzekerde som gekoppeld, zoals bij gebouwen, inventaris of goederen, dan groeit dat bedrag mee, zodat je bij schade niet te weinig uitgekeerd krijgt.
Wat verandert er concreet?
- De jaarpremie stijgt doorgaans met het indexatiepercentage, ook als je bedrijf niet is veranderd.
- De verzekerde som volgt bij sommige polissen de index automatisch, bij andere pas na een handmatige aanpassing.
- De aard van de dekking verandert door indexatie zelf meestal niet, maar verzekeraars passen bij verlenging soms tegelijk de voorwaarden aan.
- Hogere premies zijn een natuurlijk moment om te vergelijken, want de markt beweegt per verzekeraar verschillend.
Let ook op specialistische risico’s. Het Verbond van Verzekeraars beschrijft in een whitepaper over stille dekkingen dat traditionele polissen vaak niet expliciet zeggen of cyberschade is gedekt. Sommige verzekeraars nemen cyber uitdrukkelijk op, anderen sluiten het uit. Bij verlenging kunnen voorwaarden op dat punt worden aangescherpt, dus laat dit door een adviseur checken. Meer over wat je zelf draagt bij een incident lees je in ons artikel over het eigen risico bij een cyberverzekering.
Pro-tip: Vraag bij elk verlengingsvoorstel om een overzicht van wat er verandert: premie, verzekerde som en voorwaarden. Zo zie je direct of indexatie het enige is dat wijzigt.
Regels en rechten bij verlenging: gedragscode en Kifid
Verzekeraars mogen premie of voorwaarden bij verlenging aanpassen, maar ze moeten je daar tijdig en begrijpelijk over informeren. Dat staat in de gedragscode geïnformeerde verlenging en contractstermijnen voor zakelijke schade- en inkomensverzekeringen. Het uitgangspunt is een beperkte contractduur en een opzeggingsrecht na verlenging. Controleer de contractduur en opzegtermijn in de voorwaarden.
De kern in vier punten:
- De verzekeraar informeert je vooraf duidelijk over wijzigingen in premie of voorwaarden.
- Bij een premieverhoging of verslechtering van de voorwaarden mag je opzeggen.
- Het opzeggingsrecht moet begrijpelijk worden gecommuniceerd. Het enkel noemen in de voorwaarden is volgens Kifid niet voldoende.
- Wordt er te laat of onduidelijk geïnformeerd, dan kan de oude premie doorlopen tot de eerstvolgende vervaldatum. Zie ook de gedragscode zoals de branche die zelf toelicht.
Ook over indexatie zelf is jurisprudentie. Kifid oordeelde dat bij onduidelijke voorwaarden over inhaalindexatie de redelijke lezing van de klant kan prevaleren en te veel betaalde premie moet worden terugbetaald:
Bij onduidelijke voorwaarden over inhaalindexatie kan de redelijke lezing van de klant prevaleren, met terugbetaling van te veel betaalde premie als gevolg. (Kifid, uitspraak 2025-0507)
Dat sluit aan bij eerdere Kifid-beslissingen over dubbele indexatie: wie jarenlang is overgeslagen en achteraf alle gemiste jaren bij elkaar opgeteld krijgt, heeft een sterke zaak als de voorwaarden geen expliciete methode noemen.
Checklist: welke bedrijfswijzigingen moet je direct melden?
Indexatie corrigeert alleen voor prijsstijgingen. Veranderingen in je eigen bedrijf worden niet automatisch doorgegeven. Meld daarom zodra een van deze situaties speelt:
- Het aantal voertuigen in je wagenpark groeit of krimpt.
- Een bestelbus wordt vervangen door een zwaarder voertuig, bijvoorbeeld een vrachtwagen.
- Het gebruik verandert: van uitsluitend zakelijk naar mede privé, of andersom.
- Je bedrijfsactiviteiten verhuizen naar een andere locatie.
- Je slaat meer goederen op, of gevaarlijke stoffen.
- Je omzet of loonsom verandert sterk.
- Je neemt nieuwe bestuurders aan met afwijkend schadeverleden.
Waarom dit ertoe doet? Je premie wordt berekend op basis van de gegevens die de verzekeraar kent. Kloppen die niet meer, dan betaal je te veel of loop je het risico dat een schade niet volledig wordt vergoed.
Pro-tip: Meld wijzigingen altijd schriftelijk, per e-mail of via je adviseur, en bewaar de bevestiging bij je polisdossier. Bij een geschil is dat je bewijs.
Praktisch stappenplan: zo houd je je zakelijke polis actueel
Met deze stappen kun je je polis op orde brengen.
- Lees je polis. Zoek de indexatieclausule en de verlengingsdatum en noteer beide in je agenda.
- Noteer de gebruikte index. Gaat het om CBS-CPI, HICP of een eigen index? Vergelijk de uitkomst met het actuele inflatiecijfer, zodat je ziet of de voorgestelde aanpassing redelijk is.
- Vraag schriftelijke toelichting. Bij elke voorgestelde wijziging in premie of voorwaarden vraag je om uitleg en, via je adviseur, om vergelijkende offertes.
- Plan een jaarlijkse polischeck. Laat je adviseur de polis toetsen op indexatie, verzekerde sommen en specialistische risico’s zoals cyber.
Heb je meerdere voertuigen? Dan loont het om te kijken vanaf hoeveel voertuigen een wagenparkverzekering voordeliger is dan losse polissen. Zo combineer je het onderhoud van je polis met een beter overzicht en vaak een scherpere premie.
Wanneer en welke wijzigingen meld je aan je verzekeraar of adviseur?
Meld wijzigingen op het moment dat ze zeker zijn, dus niet pas bij de eerstvolgende verlenging. Een nieuw voertuig dat binnenkort wordt geleverd, hoort vóór de levering bij je verzekeraar bekend te zijn, zodat de dekking op de leverdag ingaat. Hetzelfde geldt voor een verhuizing van je bedrijfsadres of een uitbreiding van je activiteiten.
Denk in drie categorieën. Ten eerste wijzigingen die het risico direct veranderen: nieuwe of vervangen voertuigen, ander gebruik, andere bestuurders. Ten tweede wijzigingen die de premiegrondslag raken: omzet, loonsom, aantal medewerkers, waarde van inventaris en voorraad. Ten derde wijzigingen in de bedrijfsvoering die voorwaarden kunnen raken: opslag van gevaarlijke stoffen, werken op andere locaties, nieuwe digitale systemen die cyberrisico verhogen.
Meld bij twijfel liever te veel dan te weinig. Je adviseur kan beoordelen of een wijziging relevant is, en een melding kost je een mail. Een gemiste melding kan je bij schade veel meer kosten. Vraag altijd een schriftelijke bevestiging van de gewijzigde dekking, en controleer of de nieuwe premie en verzekerde som kloppen met wat je hebt doorgegeven.
Werk je met een vaste adviseur, dan hoef je niet zelf te bepalen wat wel en niet relevant is. Je geeft de wijziging door en de adviseur zorgt dat de juiste partij de juiste informatie krijgt.
Wat gebeurt er als je wijzigingen of meldingen niet doet?
Wie een relevante wijziging niet doorgeeft, loopt een reëel risico bij schade. Verzekeraars kunnen de uitkering verlagen, afwijzen of achteraf premie navorderen als blijkt dat de werkelijke situatie afweek van wat in de polis stond. Dat geldt vooral wanneer de niet gemelde wijziging het risico had verhoogd.
Een paar praktijkvoorbeelden. Je rijdt met een bestelbus die inmiddels ook privé wordt gebruikt, terwijl de polis uitgaat van uitsluitend zakelijk gebruik. Je hebt een extra voertuig aangeschaft dat niet op de polis staat. Of je hebt je bedrijfsinventaris fors uitgebreid, terwijl de verzekerde som ongewijzigd bleef. In al deze gevallen kan er sprake zijn van onder- of onverzekerdheid.
Ook zonder schade heeft het gevolgen. Een premie die niet meer past bij je situatie betekent dat je te veel betaalt, bijvoorbeeld voor voertuigen die je al hebt verkocht. Daarnaast raakt je polisdossier verouderd, waardoor het lastiger wordt om bij verlenging goed te vergelijken.
De les is eenvoudig: elke wijziging die je niet doorgeeft, is een risico dat jij draagt in plaats van de verzekeraar. Een schriftelijke melding met bevestiging haalt dat risico weg. Heb je een vermoeden dat je polis niet meer klopt, laat het dan nu controleren in plaats van te wachten tot er schade is.
Kostenoverzicht: de impact van indexatie op je totale premie op lange termijn
Indexatie werkt cumulatief. Een jaarlijkse verhoging lijkt klein, maar wordt elk jaar over het nieuwe, hogere bedrag berekend. Na één jaar is dat € 10.300, na twee jaar € 10.609 en na vijf jaar ongeveer € 11.593. Het gaat hier om een rekenvoorbeeld met gekozen getallen, niet om marktdata.
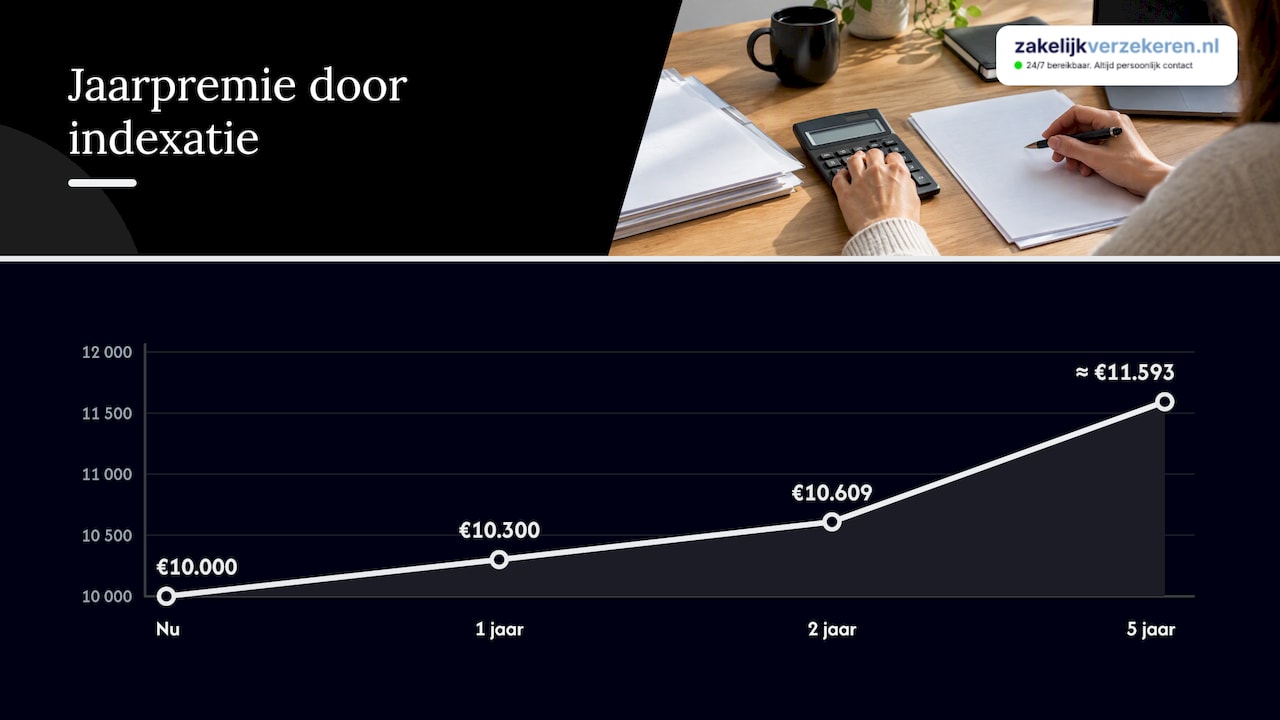
In dit voorbeeld betaal je uiteindelijk meer per jaar dan nu, puur door indexatie. Het totaal over die periode ligt nog hoger, omdat je elk jaar een stap hoger zit dan het jaar ervoor.
Wat betekent dit voor je beleid? Kijk niet alleen naar de premie van dit jaar, maar naar het verloop over de contractduur. Vraag bij je adviseur welke indexatie de komende jaren is te verwachten en vergelijk dat met alternatieven. Een verzekeraar met een iets hogere startpremie maar een gematigder indexatiemethode kan op termijn goedkoper uitpakken.
Houd daarnaast het onderscheid in de gaten tussen indexatie van de premie en een daadwerkelijke tariefverhoging door een slechter schadeverloop. Indexatie is meestal voorspelbaar en gekoppeld aan een index. Een tariefverhoging is een aparte beslissing van de verzekeraar en valt onder de informatieplicht bij verlenging. Bij een hoger wagenpark kun je met een berekening van je wagenparkpremie goed zien waar de kosten vandaan komen.
Hoe vaak en wanneer vindt indexatie plaats in een polisperiode?
In de meeste zakelijke polissen vindt indexatie één keer per jaar plaats, op de verlengingsdatum of de jaarlijkse premievervaldatum. De verzekeraar past de premie, en bij sommige polissen ook de verzekerde som, volgens de index die in de voorwaarden staat aan.
Het meetmoment van de index is belangrijk. Veel verzekeraars kijken naar het CBS-cijfer van een vaste maand, vaak juli, en passen dat toe op polissen die in het daaropvolgende jaar ingaan of verlengen. Dat verklaart waarom het cijfer van juli 2026 al voor 2027 een rol speelt. Controleer in je voorwaarden welke maand wordt gebruikt en op welke datum de aanpassing ingaat.
Bij meerjarige contracten is het goed om te weten of de indexatie jaarlijks automatisch plaatsvindt of dat de premie voor de hele contractduur vaststaat. De gedragscode bevat een uitgangspunt voor de contractduur. Binnen de afgesproken contractduur kan de premie vast zijn of worden geïndexeerd.
Let daarnaast op het tijdstip waarop je de aankondiging ontvangt. Een verzekeraar moet je tijdig informeren, zodat je kunt vergelijken of opzeggen. Ontvang je het voorstel pas vlak voor de vervaldatum, vraag dan om uitleg en bespreek met je adviseur of de informatieplicht goed is nagekomen. Noteer in je agenda ruim voor de verlengingsdatum een herinnering om je polis te beoordelen.
Aandachtspunten bij indexatie voor wagenpark- en aansprakelijkheidsverzekeringen
Indexatie werkt niet bij elke verzekering hetzelfde. Bij een wagenparkverzekering is de premie gekoppeld aan voertuigen, gebruik en schadeverloop. Indexatie komt daar bovenop. Let op of de verzekerde waarde van voertuigen meebeweegt met de marktwaarde, zeker nu occasionprijzen en reparatiekosten schommelen. Een te lage verzekerde waarde kan bij total loss tot een tekort leiden. Wil je meer inzicht in wat een wagenpark kost, lees dan ons artikel over wagenparkverzekering kosten.
Bij een bedrijfsaansprakelijkheidsverzekering is de premie vaak gebaseerd op omzet of loonsom. Daar speelt indexatie een andere rol: groeit je omzet, dan stijgt de premie ook zonder index. Controleer of de verzekerde bedragen per gebeurtenis en per jaar nog passen bij je risico. Hoge schadeclaims worden duurder, dus een dekking die eerder ruim was, kan nu krap zijn.
Voor goederen- en inventarisverzekeringen geldt dat de verzekerde som het meest direct van de index afhangt. Is die niet aangepast, dan kan de verzekeraar bij schade een onderverzekering toepassen en slechts een deel vergoeden.
Ook de overige polissen verdienen aandacht: cyber, verzuim en personeel hebben elk hun eigen rekenmethode. Een overzicht van wat er beschikbaar is vind je op onze pagina met zakelijke verzekeringen. Laat bij twijfel per polis vastleggen welke index wordt gebruikt, wat de verzekerde som doet en wanneer de aanpassing plaatsvindt.
Automatische indexatie of handmatige aanpassing: wat kies je?
Automatische indexatie neemt werk uit handen en voorkomt dat je verzekerde som langzaam achterloopt. Het is daardoor een veilige standaard voor polissen waarbij de verzekerde som direct relevant is, zoals inventaris, goederen en gebouwen. Je hoeft niet jaarlijks zelf te rekenen en loopt minder risico op onderverzekering.
Het nadeel is dat je minder grip hebt op de premie. Elke jaarlijkse verhoging komt automatisch binnen, ook als je situatie is veranderd of de markt goedkopere opties biedt. Daarom is het belangrijk dat je die verhoging wel beoordeelt.
Handmatige aanpassing geeft je meer controle. Je bepaalt zelf per jaar welke verzekerde som past bij je bedrijf, bijvoorbeeld op basis van een taxatie of boekwaarde. Dat vraagt discipline: vergeet je de jaarlijkse update, dan raak je alsnog onderverzekerd.
Een werkbare vuistregel: kies automatische indexatie voor posten waar onderverzekering grote gevolgen heeft, en laat je adviseur jaarlijks controleren of de uitkomst nog klopt. Voor posten met een vaste waarde, zoals een afgesproken dekkingsbedrag, kan handmatig aanpassen volstaan.
Maak de keuze bewust en leg die vast. Staat in je polis automatische indexatie, vraag dan welke index wordt gebruikt en of er een maximum is. Overweeg je handmatig, spreek dan een vast moment af voor de jaarlijkse herziening. Je adviseur kan je helpen beide scenario’s naast elkaar te zetten.
Voordelen van het toepassen van indexatie bij zakelijke verzekeringen
Indexatie heeft een duidelijk voordeel: je dekking blijft meegroeien met de werkelijke kosten. Wie niet indexeert, merkt dat pas bij schade, op het moment dat het het meest pijn doet. Door je verzekerde som en premie jaarlijks bij te stellen, blijft de verhouding tussen risico en dekking in balans.
De belangrijkste voordelen op een rij:
- Behoud van passende dekking: een uitkering kan aansluiten op de herstel- of vervangingskosten, mits de verzekerde som passend is.
- Minder kans op onderverzekering: verzekeraars kunnen bij een te lage verzekerde som een deel van de schade voor jouw rekening laten.
- Voorspelbare stijging: een koppeling aan een bekende index maakt de jaarlijkse kosten beter in te schatten dan een plotselinge tariefsprong.
- Minder administratie: automatische indexatie vraagt geen jaarlijkse herberekening.
- Stabiele relatie met de verzekeraar: kleine, voorspelbare aanpassingen voorkomen dat er jarenlang niets gebeurt en daarna een grote inhaalslag volgt.
Dat laatste punt is niet onbelangrijk. Zoals de Kifid-uitspraak over inhaalindexatie laat zien, ontstaan geschillen juist wanneer jaren zijn overgeslagen en de correctie achteraf plaatsvindt. Jaarlijkse, transparante indexatie voorkomt dat.
Het voordeel geldt alleen wanneer de indexatie begrijpelijk en controleerbaar is. Vraag daarom altijd welke index wordt gebruikt en leg de methode vast in je polisdossier.
Het effect van inflatie op zakelijke verzekeringen en waarom indexatie ertoe doet
Inflatie raakt een verzekeraar op twee plekken: de kosten van schadeafhandeling stijgen en de waarde van de verzekerde zaken stijgt mee. Een gerepareerde bestelbus, een vervangen machine of een herbouwd pand kosten allemaal meer dan een paar jaar geleden. Als de premie en verzekerde som niet meebewegen, ontstaat een kloof tussen wat je betaalt en wat je werkelijk gedekt hebt.
Indexatie is het instrument om die kloof te dichten. Met de CBS-inflatie van 3,2% in juli 2026 als referentie zie je hoe snel waarden kunnen oplopen. Let er wel op dat algemene inflatie niet altijd gelijkloopt met de kostenstijging in jouw branche: schadeherstel, onderdelen of arbeidsloon kunnen harder stijgen dan het gemiddelde.
Voor ondernemers met een wagenpark is dat extra relevant. Voertuigwaarden, reparatiekosten en vervangend vervoer volgen niet altijd de algemene prijsindex. Daarom is het goed om jaarlijks te toetsen of je verzekerde waarden nog realistisch zijn, ook als de automatische indexatie netjes is doorgevoerd.
De boodschap voor de ondernemer: indexatie is geen kostenpost om te mijden, maar een manier om je dekking op peil te houden. Kijk wel kritisch naar de methode en het percentage. Een goede adviseur vergelijkt de voorgestelde indexatie met de feitelijke kostenontwikkeling en met wat andere verzekeraars hanteren.
Waarom een vaste adviseur je tijd en geld bespaart
Wij geloven dat continuïteit in advies het verschil maakt bij indexatie en verlenging. Een vaste adviseur kent je wagenpark, ziet veranderingen vroeg en voorkomt verrassingen bij verlenging. Bij ons heb je één vaste adviseur die je bedrijf kent, en we doen periodieke polischecks. Door wijzigingen en toelichtingen schriftelijk vast te leggen, voorkom je discussie over methodes, zoals dubbele indexatie. Dat scheelt je tijd, en vaak ook geld.
— Willem
Gratis adviesgesprek en polischeck: laat je indexatie door ons controleren
Twijfel je of de indexatie op je polis klopt? In ons gratis adviesgesprek beoordelen we je indexatiemethode en je verlengingsvoorstel. We vergelijken onafhankelijk en jij krijgt één vaste adviseur die je bedrijf kent.
- We controleren welke index en methode in je polis staan.
- We toetsen je verlengingsvoorstel op premie, verzekerde som en voorwaarden.
- We vergelijken waar nodig verzekeraars in Nederland.
- We zijn bereikbaar via telefoon, e-mail en WhatsApp.
Plan je gratis adviesgesprek of bekijk direct onze wagenparkverzekering en zakelijke autoverzekering.
Veelgestelde vragen
Hoeveel kost een zakelijke verzekering?
De kosten hangen af van het type verzekering, je branche, je omzet en je schadeverleden. Er is dus geen vast bedrag. Een adviseur vergelijkt verzekeraars en berekent wat bij jouw situatie past.
Is indexatie van mijn zakelijke polis verplicht?
Indexatie is een afspraak in de polisvoorwaarden en geen wettelijke verplichting. Veel zakelijke polissen bevatten een indexatieclausule, maar de methode verschilt per verzekeraar. Controleer daarom altijd je eigen voorwaarden.
Mag mijn verzekeraar mijn premie bij verlenging verhogen?
Ja, maar alleen met tijdige en duidelijke informatie. Volgens de gedragscode geïnformeerde verlenging heb je bij een premieverhoging het recht om op te zeggen. Is de informatie te laat of onduidelijk, dan kan de oude premie blijven gelden.
Wat kan ik doen bij dubbele indexatie?
Vraag eerst een schriftelijke uitleg van de gebruikte methode. Staat die niet duidelijk in de voorwaarden, dan kan volgens Kifid de redelijke lezing van de klant prevaleren. Leg je dossier voor aan je adviseur.