19 oktober 2026
Voor stichtingen en verenigingen zijn bestuurdersaansprakelijkheid, bedrijfsaansprakelijkheid (AVB) en, indien van toepassing, opstal- of inventarisverzekering belangrijke zakelijke verzekeringen. Daarnaast kunnen een vrijwilligersverzekering en bedrijfsschadedekking passen. De premies lopen sterk uiteen. Vergelijk daarom altijd de polisvoorwaarden en laat je zo nodig adviseren.
Kort samengevat:
- De premie voor bedrijfsaansprakelijkheid ligt rond € 8 tot € 80 per maand, afhankelijk van omzet en activiteiten; vergelijk ook het eigen risico en de uitsluitingen.
- Een gemeentelijke vrijwilligersverzekering dekt vaak niet de aansprakelijkheid van de organisatie zelf, dus controleer de polis en sluit zo nodig een eigen AVB af.
- Bij verenigingen met beperkte rechtsbevoegdheid kunnen bestuurders hoofdelijk privé aansprakelijk zijn; inschrijving bij de Kamer van Koophandel verkleint dat risico.
- Vraag bij offertes naar gedekte gebeurtenissen, uitsluitingen, het verzekerde bedrag en het eigen risico; een lage premie kan door een hoog eigen risico duurder uitpakken.
Inhoudsopgave
- Welke verzekeringen zijn er voor stichtingen en verenigingen?
- Wanneer ben je als bestuurder privé aansprakelijk?
- Wat kosten zakelijke verzekeringen en zijn de premies aftrekbaar?
- Hoe kies je de juiste dekking? Vragen voor het adviesgesprek
- Waarom onafhankelijk en persoonlijk advies meer oplevert dan een prijsvergelijking
- Gratis adviesgesprek: de praktische vervolgstap voor bestuurders
- Veelgestelde vragen
- Bronnen
Welke verzekeringen zijn er voor stichtingen en verenigingen?
Niet elke organisatie heeft alles nodig, maar wie de opties kent, kan sneller prioriteren. Ondernemersplein noemt als belangrijkste zakelijke verzekeringen voor stichtingen en verenigingen de bestuurdersaansprakelijkheidsverzekering, de bedrijfsaansprakelijkheidsverzekering en, indien van toepassing, de opstal- of inventarisverzekering. Hieronder lees je per polis wat die afdekt.
- Bestuurdersaansprakelijkheid: dekt claims die voortkomen uit bestuurlijke fouten. Relevant zodra je als bestuurder beslissingen neemt over geld, personeel of contracten.
- Bedrijfsaansprakelijkheid (AVB): keert uit bij schade aan derden, bijvoorbeeld een bezoeker die struikelt tijdens jullie evenement en letsel oploopt. Opdrachtgevers en verhuurders vragen soms om een polisbewijs.
- Vrijwilligersverzekering: dekt schade rond het werk van vrijwilligers. Veel gemeenten hebben een collectieve polis, maar die dekt vaak niet de aansprakelijkheid van de stichting of vereniging zelf.
- Opstal en inventaris: voor een eigen of gehuurd pand en alles wat erin staat, van meubilair tot geluidsapparatuur.
- Bedrijfsschadeverzekering: vangt inkomstenuitval op als je activiteiten stilvallen, bijvoorbeeld na brand in de clubzaal.
De collectieve gemeentepolis vervangt de organisatie-AVB dus niet automatisch. Controleer bij je gemeente precies wat er is meeverzekerd. Hebben jullie ook voertuigen in gebruik, bijvoorbeeld een bus voor uitjes? Dan is een wagenparkverzekering een aparte afweging.
Wanneer ben je als bestuurder privé aansprakelijk?
Bestuurders van een stichting zijn meestal niet persoonlijk aansprakelijk voor de schulden van die stichting. Toch bestaan er uitzonderingen bij wanbeheer en bij fouten in de oprichtings- en inschrijvingsfase. Wie denkt dat de vrijwilligersstatus automatisch beschermt, vergist zich: ook onbetaalde bestuurders hebben een zorgplicht.
Bij verenigingen met beperkte rechtsbevoegdheid ligt het risico hoger. Daar kunnen bestuurders hoofdelijk privé aansprakelijk zijn voor financiële verplichtingen. Inschrijving bij de Kamer van Koophandel verkleint dat risico, en bestuurswijzigingen moeten snel worden doorgegeven.
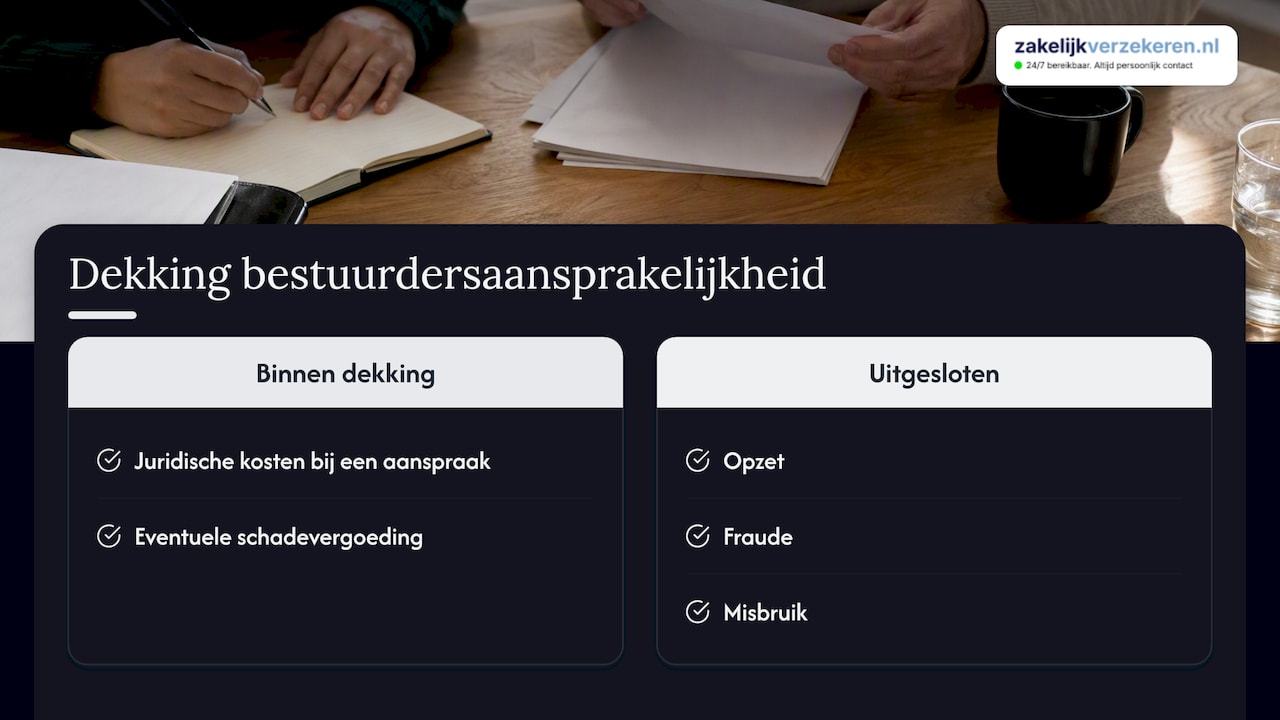
Een bestuurdersaansprakelijkheidsverzekering helpt als iemand het bestuur aanspreekt, bijvoorbeeld een schuldeiser of een lid dat een besluit aanvecht. De polis betaalt dan juridische kosten en eventuele schadevergoeding, binnen de afgesproken voorwaarden. Let wel op de uitsluitingen: de verzekering dekt vrijwel nooit opzet, fraude of misbruik. Wie bewust de regels overtreedt, kan dus niet op de polis rekenen.
Pro-tip: Ken je statuten en geef elke bestuurswijziging direct door aan het Handelsregister. Dat is de goedkoopste manier om onnodige aansprakelijkheid te beperken.
Hoe zit het met de rol van een bestuurder zelf? De KVK benadrukt dat bestuurders de benoemingsprocedures en statuten moeten kennen. Een verlopen termijn of een niet-geregistreerde opvolger kan tot lastige situaties leiden bij een claim.
Wat kosten zakelijke verzekeringen en zijn de premies aftrekbaar?
Premies verschillen per omzet, activiteiten en dekking, dus een vaste prijs bestaat niet. Wel zijn er richtbedragen.
- Premies voor zakelijke verzekeringen zijn bedrijfskosten en dus aftrekbaar van de winst. Verzekeringspremies zijn btw-vrijgesteld, maar vaak geldt assurantiebelasting over de premie.
- Naast de premie kunnen provisie en advies- of afsluitkosten meetellen, en ook die zijn zakelijk aftrekbaar.
- Een overzicht van kosten per verzekeringssoort helpt om je offerte te toetsen.
Vraag bij elke offerte uitdrukkelijk welke kosten er bovenop de premie komen. Zo voorkom je dat een goedkope eerste indruk later tegenvalt.
Hoe kies je de juiste dekking? Vragen voor het adviesgesprek
Een goed gesprek begint met goede voorbereiding. Vergelijk polissen niet alleen op premie, maar op wat ze in de praktijk dekken. Pak deze criteria erbij:
- Welke gebeurtenissen zijn gedekt en welke expliciet niet?
- Hoe hoog is het eigen risico per schade?
- Wat is de verzekerde som, en past die bij jullie risico’s?
- Welke uitsluitingen en clausules staan in de polisvoorwaarden?
- Welke schades zijn in de praktijk wel en niet uitgekeerd? Vraag om concrete voorbeelden.
Weet daarnaast antwoord te geven op de vragen die een adviseur stelt: welke activiteiten organiseren jullie, hoeveel vrijwilligers zijn er actief, bezitten of huren jullie een pand, wat is de jaaromzet en zijn er eerdere claims geweest? Hoe completer je antwoorden, hoe scherper het advies en de offerte.
Wie alleen op de laagste prijs selecteert, vergelijkt vaak appels met peren. Een polis met een lage premie en een hoog eigen risico kan uiteindelijk duurder uitpakken dan een uitgebreidere dekking.
Waarom onafhankelijk en persoonlijk advies meer oplevert dan een prijsvergelijking
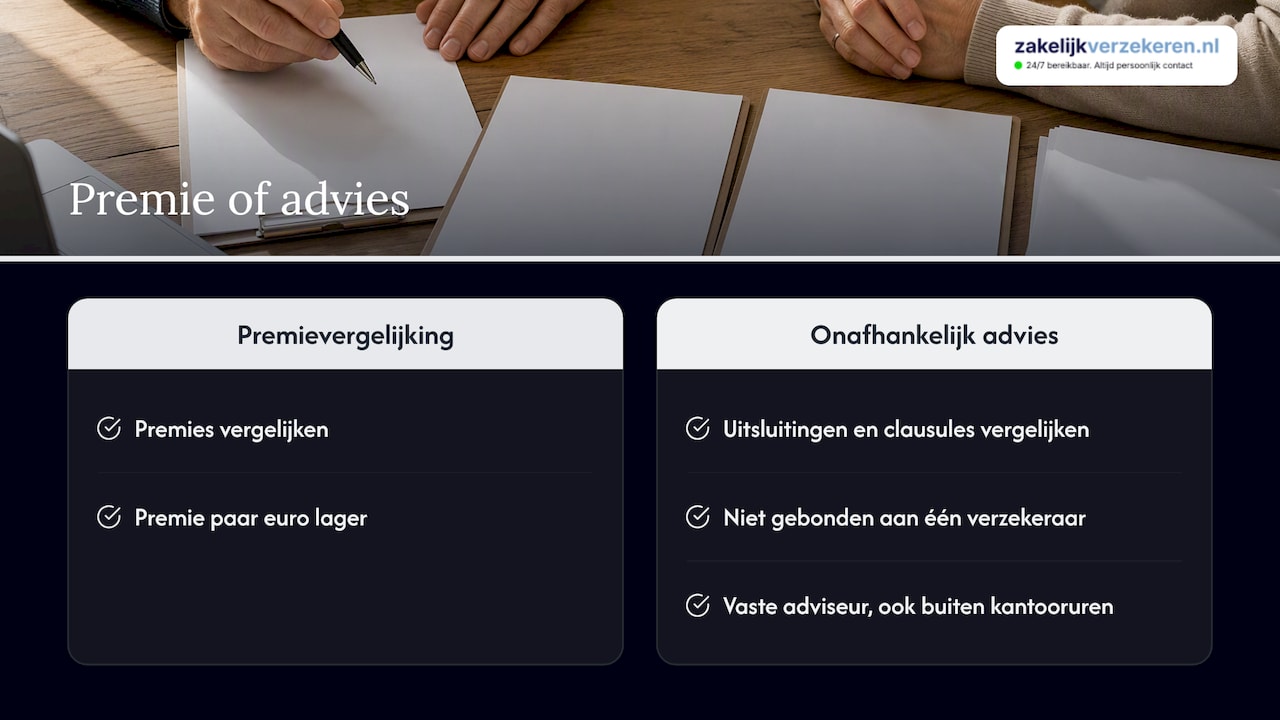
Een premie vergelijken kan iedereen. Wat in de praktijk het verschil maakt, zijn de voorwaarden: uitsluitingen, clausules en de manier waarop een verzekeraar schade afhandelt. Een onafhankelijke adviseur legt die voorwaarden naast elkaar en vertaalt ze naar jullie situatie. Dat bespaart je bestuur uren zoeken en voorkomt een onaangename verrassing bij schade.
Wij vergelijken verzekeraars in Nederland en zijn niet gebonden aan één maatschappij. Bij ons krijg je één vaste adviseur die jullie organisatie leert kennen en persoonlijk contact biedt. Je bereikt ons ook buiten kantooruren, via telefoon, mail of WhatsApp. Mijn stelling: voor een bestuur van vrijwilligers, dat zelden tijd heeft om polisvoorwaarden uit te pluizen, is zo’n vaste aanspreker meer waard dan een paar euro lagere premie.
— Willem
Gratis adviesgesprek: de praktische vervolgstap voor bestuurders
Wil je weten welke polissen bij jullie stichting of vereniging passen? In ons gratis adviesgesprek brengen we samen de risico’s in kaart, bepalen we welke dekkingen nodig zijn en vergelijken we offertes. Zo ga je goed voorbereid verder, zonder verplichtingen.
Houd het volgende bij de hand, dan komen we sneller tot een scherp voorstel:
- je statuten en een overzicht van de huidige bestuursleden
- recente jaarcijfers
- een overzicht van pand, inventaris en eventuele voertuigen
Plan je gesprek nu in en ontdek wat jullie organisatie echt nodig heeft.
Veelgestelde vragen
Welke verzekering is geschikt voor bestuurdersaansprakelijkheid in een stichting?
Een bestuurdersaansprakelijkheidsverzekering dekt claims die voortkomen uit bestuurlijke fouten. Opzet, fraude en misbruik zijn vrijwel altijd uitgesloten, dus lees de polisvoorwaarden zorgvuldig. Ondernemersplein beschrijft deze beperkingen.
Welke verzekeringen heeft een stichting of vereniging minimaal nodig?
Meestal gaat het om bestuurdersaansprakelijkheid en een bedrijfsaansprakelijkheidsverzekering (AVB). Bij een eigen of gehuurd pand komt daar een opstal- of inventarisverzekering bij. Welke aanvullende dekking past, hangt af van jullie activiteiten, vrijwilligers en risico’s.
Is een collectieve vrijwilligersverzekering van de gemeente genoeg?
Meestal niet. Veel gemeenten bieden zo’n polis aan als vangnet, maar die dekt vaak niet de aansprakelijkheid van de stichting of vereniging zelf. Controleer bij je gemeente wat precies is meeverzekerd.
Zijn premies voor zakelijke verzekeringen aftrekbaar?
Ja, premies voor zakelijke verzekeringen zijn bedrijfskosten en daarmee aftrekbaar van de winst. Er geldt vaak assurantiebelasting over de premie, wat je meeneemt in je begroting. Ondernemersplein geeft hierover uitleg.