
6 oktober 2026
Een WA-verzekering is wettelijk verplicht zodra je bestelauto op jouw naam staat, dat volgt direct uit de verzekeringsplicht van de overheid. Veel ondernemers kiezen daarbovenop voor beperkt casco of volledig casco, afhankelijk van de waarde van de bus en het gebruik. Aanvullingen zoals pechhulp, rechtsbijstand en een ladingverzekering zijn voor zakelijk gebruik vaak net zo belangrijk als de hoofddekking.
Kort samengevat:
- Bij een bestelauto op naam moet je altijd een wettelijk verplichte WA-verzekering afsluiten, ongeacht de waarde of gebruik.
- Een beperkt casco is vooral geschikt voor auto’s die vaak buiten staan of in risicovolle omgevingen, terwijl volledig casco aantrekkelijk is voor duurdere, nieuwste of veel gebruikte voertuigen.
- Voor elektrische bestelauto’s is het essentieel om expliciet de accu, laadkabels en laadpaal te verzekeren, omdat deze niet altijd automatisch gedekt zijn.
- Aanvullende verzekeringen zoals pechhulp, rechtsbijstand en ladingverzekering zijn sterk aan te raden voor een volledige bescherming op maat van je bedrijfsvoering.
- Een goede maatwerkkeuze voorkomt dat je bij schade onderverzekerd bent of onnodig te veel betaalt, vooral bij elektrische voertuigen of afwijkend gebruik.
Inhoudsopgave
- Welke dekkingsvormen bestaan er voor een bestelauto?
- Wat dekken WA, beperkt casco en allrisk precies, en wat niet?
- Welke aanvullende dekkingen zijn vaak nodig naast de hoofddekking?
- Hoe werkt schadeafhandeling en welke vergoeding krijg je?
- Wat moet je direct regelen na aankoop of overschrijving van een bestelauto?
- Wat doet een schademelding met je premie via de no-claimladder?
- Waarom maatwerkadvies voor ondernemers het verschil maakt
- Gratis advies over de juiste dekking voor jouw bestelauto
- Veelgestelde vragen
- Bronnen
Welke dekkingsvormen bestaan er voor een bestelauto?
Voor een bestelauto kun je kiezen uit drie hoofdvormen van dekking, elk met een eigen risicoprofiel en prijs.
WA (wettelijke aansprakelijkheid) is de wettelijk verplichte basis. Deze dekking vergoedt schade die je met de bestelauto aan anderen veroorzaakt: een botsing met een andere auto, schade aan een gevel of letsel bij een voetganger. Schade aan je eigen bus valt hier niet onder. Zodra het kenteken op jouw naam staat, moet je deze verzekering hebben geregeld, zo stelt Rijksoverheid.nl.
Beperkt casco (ook wel WA+ genoemd) voegt dekking toe voor schade die buiten een aanrijding om ontstaat. Denk aan brand, diefstal, ruitschade, hagel of een aanrijding met een dier. Voor een bestelauto die ’s nachts op straat staat of regelmatig op bouwplaatsen komt, is dit vaak een logische stap boven de kale WA.
Volledig casco, ook allrisk genoemd, dekt daarnaast ook schade aan je eigen bus door eigen schuld, zoals een inparkeerdeukje of een aanrijding die je zelf veroorzaakt. Deze dekking loont vooral bij nieuwere of duurdere bestelauto’s, bij leasecontracten die casco verplicht stellen, of wanneer de bus intensief wordt ingezet voor bezorging of bouwverkeer.
Welke dekking het beste past, hangt af van een paar concrete factoren:
- De waarde en leeftijd van de bestelauto: hoe nieuwer en duurder, hoe eerder volledig casco zich terugverdient.
- Of de auto geleased of gefinancierd is: veel leasemaatschappijen eisen minimaal beperkt casco.
- Het gebruik: intensieve bezorgritten, bouwplaatsen of nachtelijk parkeren verhogen het risico op diefstal en schade van buitenaf.
- De lading die je vervoert: dure gereedschappen of voorraad vragen om extra aandacht bij het kiezen van dekking.
Meer verdieping over de verschillen tussen dekkingsniveaus vind je in ons overzicht van bestelauto beperkt casco verzekeringen.
Wat dekken WA, beperkt casco en allrisk precies, en wat niet?
De praktijk van een polis wordt pas duidelijk met concrete voorbeelden. Voorwaardenbladen van verzekeraars, zoals die van ASR, delen de dekking meestal op in hoofdstukken: wie is verzekerd, welke auto, welke gebeurtenissen vallen onder WA en casco, en welke hulpverlening is inbegrepen.
- WA dekt wel: schade aan de auto van een ander na een aanrijding die jij veroorzaakt, letselschade bij derden en schade aan eigendommen zoals een hek of gevel.
- WA dekt niet: schade aan je eigen bestelauto, diefstal van de auto zelf of schade door een ruit die tijdens een storm sneuvelt.
- Beperkt casco dekt wel: brandschade, diefstal of inbraak, ruitbreuk, schade door hagel, storm of overstroming, en een aanrijding met een overstekend dier.
- Beperkt casco dekt vaak niet zonder aanvullende voorwaarden: inbraakschade wanneer de bus niet was afgesloten, of diefstal van losse lading die niet specifiek is meeverzekerd.
- Allrisk dekt aanvullend: schade door eigen schuld, zoals een aanrijding die jij veroorzaakt, een deuk bij het inparkeren of schade door een eigen inschattingsfout.
- Allrisk sluit doorgaans uit: schade door opzet, rijden onder invloed van alcohol of drugs, en schade die ontstaat doordat lading niet volgens voorschrift was vastgezet of geladen.
Voor elektrische bestelauto’s verdient de accu extra aandacht. Veel standaardpolissen dekken schade aan de accu niet automatisch, terwijl een accu een groot deel van de waarde van het voertuig vertegenwoordigt. Datzelfde geldt voor laadkabels en, bij huissituaties, de laadpaal zelf. Het is daarom verstandig om in de polisvoorwaarden specifiek te checken of accu, laadkabel en laadpaal zijn meeverzekerd, want dit wordt niet overal standaard meegenomen.
Pro-tip: Vraag bij het afsluiten van een dekking voor een elektrische bestelauto expliciet naar de accudekking, want dit verschilt sterk per verzekeraar en staat soms verstopt in een bijlage.
Met de opmars van elektrische bedrijfsvoertuigen is er ook regelgeving in beweging. Zo is er een convenant over zware duurzame voertuigen dat rijbewijs- en tachograafregels raakt voor elektrische bestelauto’s tussen 3.500 en 4.250 kilogram, relevant voor wie met een zwaardere bestelbus rijdt. Meer over verzekeren van elektrische bedrijfsvoertuigen lees je in ons artikel over zakelijke autoverzekering voor elektrische auto’s.
Welke aanvullende dekkingen zijn vaak nodig naast de hoofddekking?
Naast WA, beperkt casco of allrisk kiezen veel ondernemers voor een aantal praktische aanvullingen die het verschil maken zodra er iets misgaat.
- Ongevallen inzittenden: keert een vast bedrag uit bij letsel of overlijden van de bestuurder of passagiers, ongeacht wie schuldig is aan het ongeval.
- Rechtsbijstand: biedt juridische hulp bij geschillen, bijvoorbeeld wanneer je schade wilt verhalen op een andere partij of in conflict raakt over een garantiekwestie.
- Pechhulp: regelt berging en vervangend vervoer bij een defecte bus, met andere voorwaarden voor een zzp’er met één bus dan voor een wagenpark met meerdere voertuigen.
- Ladingverzekering: dekt schade aan of verlies van goederen die je vervoert, iets wat een standaard autoverzekering doorgaans niet meeneemt.
Vooral die laatste is voor transportondernemers geen overbodige luxe: bij zakelijke inzet is een aparte ladingverzekering of goederenverzekering vaak verstandiger dan vertrouwen op de standaarddekking van de bus, omdat polislimieten en uitsluitingen sterk verschillen per verzekeraar en type lading. Voor wie goederen internationaal verzendt, biedt de gids over goederenverzekering van Parcel International extra achtergrond.
Rechtsbijstand loont vooral wanneer je regelmatig schade wilt verhalen op anderen, bijvoorbeeld bij een aanrijding die niet jouw schuld is maar waarbij de tegenpartij aansprakelijkheid betwist. Voor een zzp’er met één bus volstaat vaak een eenvoudige pechhulpmodule, terwijl een wagenpark baat heeft bij een regeling die voor alle voertuigen tegelijk geldt.
Hoe werkt schadeafhandeling en welke vergoeding krijg je?
Bij schade volgt doorgaans een vast traject: je meldt de schade bij je verzekeraar, er volgt een expertise waarbij de schade wordt vastgesteld, en op basis daarvan kiest de verzekeraar voor herstel of een geldelijke vergoeding.
- Bij nieuwwaarde krijg je de prijs van een vergelijkbare nieuwe bestelauto vergoed, meestal alleen van toepassing in het eerste jaar na aanschaf.
- Bij dagwaarde wordt rekening gehouden met afschrijving door leeftijd en gebruik, de meest voorkomende vergoedingsvorm bij oudere bestelauto’s.
- Het eigen risico is het bedrag dat je zelf betaalt bij schade, vaak instelbaar: een hoger eigen risico verlaagt doorgaans de premie.
- Vaak meeverzekerd zijn bijkomende kosten zoals sleepkosten, bergingskosten en een vervangende bus tijdens reparatie.
Volgens de polisvoorwaarden van verzekeraars zoals ASR staan schadevergoeding, hulpverlening en de no-claimregeling meestal als aparte hoofdstukken beschreven, wat het voor ondernemers overzichtelijk maakt om te zien wat er precies wordt vergoed. Het eigen risico werkt in de praktijk als knop om premie en risico tegen elkaar af te wegen: een hoger eigen risico bij volledig casco kan de maandpremie merkbaar drukken, vooral bij een bus die weinig buiten staat geparkeerd.
Wat moet je direct regelen na aankoop of overschrijving van een bestelauto?
Zodra je een bestelauto koopt, telt elke dag. De verzekeringsplicht gaat in op het moment dat het kenteken op jouw naam staat, niet pas bij de eerste rit.
- Regel de verzekering vóór of direct bij de overschrijving van het kenteken, want vanaf dat moment ben je zelf verantwoordelijk voor zowel verzekering als APK.
- Gebruik je de bus tijdelijk niet, schors het kenteken dan via de RDW: dit is de enige rechtsgeldige manier om de verzekeringsplicht tijdelijk stop te zetten.
- Houd de APK-vervaldatum in de gaten, want een verlopen keuring kan gevolgen hebben voor je dekking bij schade.
- Bewaar bij schade altijd bewijs zoals foto’s en een schadeformulier, dit versnelt de afhandeling bij de verzekeraar aanzienlijk.
Een schorsing via de RDW is dus geen formaliteit maar een vereiste als je de verzekering tijdelijk wilt stopzetten, “de auto staat toch stil” is geen geldige reden om de dekking simpelweg te laten verlopen.
Wat doet een schademelding met je premie via de no-claimladder?
De meeste zakelijke autoverzekeraars werken met een no-claimladder: elk schadevrij jaar levert korting op, terwijl een schademelding je meestal een of meerdere treden terugzet.
- Een schadevrij jaar levert korting op en bouwt verder op aan je positie op de no-claimladder.
- Niet elke schade werkt door op de ladder: ruitschade of een aanrijding met een dier wordt bij veel verzekeraars apart behandeld en telt vaak niet mee als schadeverleden.
- Bij een aanrijding waarbij de tegenpartij duidelijk aansprakelijk is, kan verhalen via de tegenpartij of diens verzekeraar verstandiger zijn dan zelf een schademelding indienen, omdat dit je eigen no-claimpositie beschermt.
- Voor een wagenpark loont het om schadebeheer te centraliseren, zodat je overzicht houdt over welke schades wel en niet via je eigen polis lopen.
Bij meerdere bestelauto’s in één wagenpark telt de no-claimladder vaak per voertuig of per polis, waardoor goede afspraken met chauffeurs over rijgedrag en laadzekerheid direct invloed hebben op de totale premie.
Waarom maatwerkadvies voor ondernemers het verschil maakt
Een polis die op papier compleet lijkt, blijkt in de praktijk regelmatig net niet aan te sluiten op hoe een ondernemer zijn bestelauto daadwerkelijk gebruikt. Wij vergelijken diverse verzekeraars in Nederland en zoeken niet naar de goedkoopste polis op papier, maar naar de dekking die past bij jouw risico.
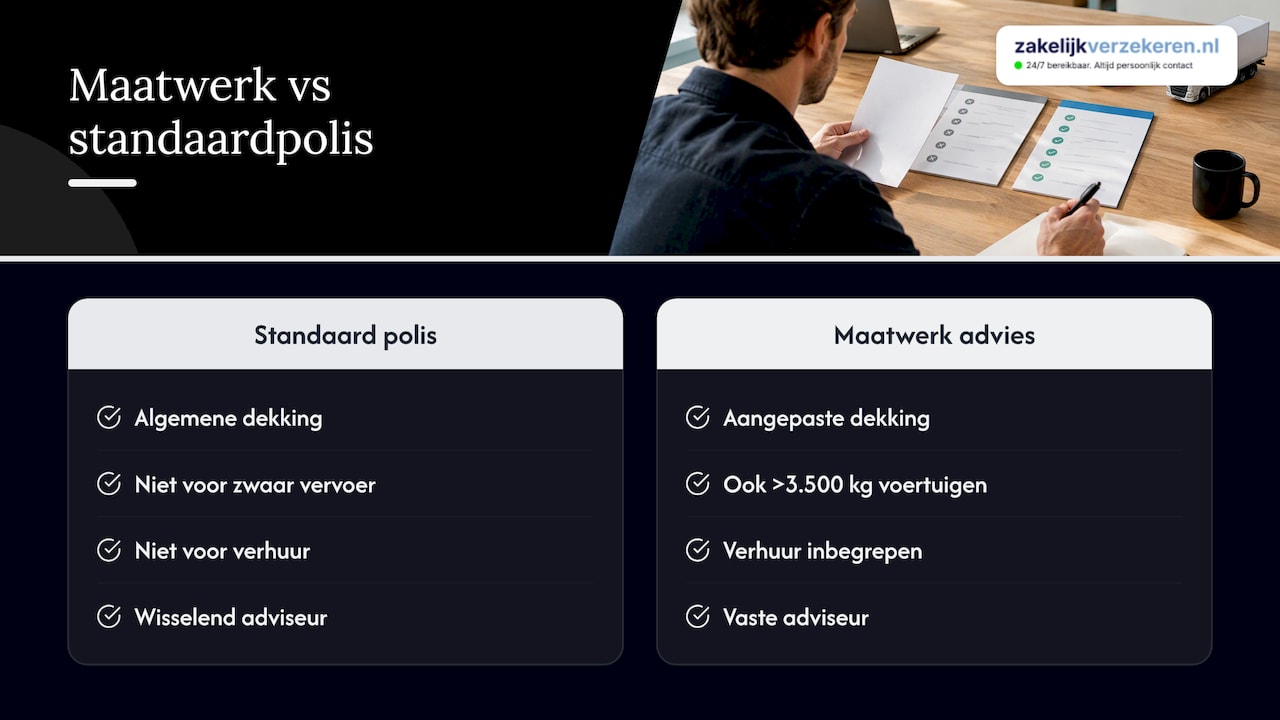
Vooral bij elektrische bestelauto’s boven de 3.500 kilogram, bij speciaal transport of bij verhuur van voertuigen aan derden loont maatwerk, want standaardpolissen zijn vaak geschreven voor de gemiddelde bestelbus en houden onvoldoende rekening met afwijkend gebruik. Een goed advies voorkomt dat je achteraf ontdekt dat een accu, specifieke lading of verhuursituatie niet was meeverzekerd.
Je hebt hiervoor één vaste adviseur die jouw bedrijf en branche kent, in plaats van een wisselend callcenter. Dat scheelt niet alleen tijd bij het afsluiten, maar ook bij een schademelding, wanneer snelheid en kennis van je situatie het verschil maken tussen een soepele afhandeling en vertraging.
— Willem
Gratis advies over de juiste dekking voor jouw bestelauto
Twijfel je of je nu WA, beperkt casco of volledig casco nodig hebt voor jouw bestelauto, of wil je weten of je elektrische bus goed is verzekerd? Wij bieden een gratis adviesgesprek waarin we jouw situatie doornemen en vergelijken bij 66 verzekeraars, zodat je nooit te veel betaalt en altijd de juiste dekking hebt.

Neem vooral contact op bij een nieuw voertuig, bij aanschaf van een elektrische bestelauto, bij uitbreiding van je wagenpark of wanneer je specifieke lading vervoert die extra aandacht vraagt. Je krijgt altijd één vaste adviseur die je bedrijf kent, bereikbaar via telefoon, mail of WhatsApp, ook buiten kantooruren.
Vraag vrijblijvend een offerte voor je bestelbusverzekering aan of bekijk de mogelijkheden voor een zakelijke autoverzekering op maat van jouw onderneming.
Veelgestelde vragen
Kan ik als particulier een bestelauto verzekeren?
Ja, een bestelauto kan ook op naam van een particulier staan en verzekerd worden, al vragen veel verzekeraars dan om aan te geven of het voertuig zakelijk wordt gebruikt. Zakelijk gebruik van een privé verzekerde bestelauto kan bij schade tot problemen leiden als dit niet correct is opgegeven.
Kan ik mijn bedrijfsauto privé verzekeren?
Een bedrijfsauto kan in principe op particuliere basis verzekerd worden, maar dit is alleen verstandig wanneer het gebruik ook daadwerkelijk overwegend privé is. Gebruik je de bus structureel voor werk, dan loop je het risico dat een verzekeraar bij schade de dekking weigert omdat het opgegeven gebruik niet overeenkomt met de werkelijkheid.
Wat dekt een bestelautoverzekering precies?
Een bestelautoverzekering dekt afhankelijk van het gekozen niveau schade aan derden (WA), schade door brand, diefstal of natuurinvloeden (beperkt casco), en schade door eigen schuld (volledig casco). Alleen WA is wettelijk verplicht vanaf het moment dat het kenteken op jouw naam staat, zoals aangegeven door Rijksoverheid.
Wat gebeurt er als ik mijn bestelauto privé gebruik terwijl die zakelijk verzekerd is?
Onjuist opgegeven gebruik, bijvoorbeeld privéritten terwijl de bus als zuiver zakelijk is verzekerd, kan bij een schademelding leiden tot een lagere vergoeding of zelfs weigering van dekking. Geef daarom bij het afsluiten altijd eerlijk op hoe je de bestelauto daadwerkelijk gebruikt, zodat de polis aansluit op de werkelijke situatie.
Hoe wordt de premie van een bestelautoverzekering berekend?
De premie hangt onder meer af van het gewicht en laadvermogen van de bus, het gebruik (lokaal bezorgen versus internationaal transport), de waarde van het voertuig en je schadeverleden op de no-claimladder. Ook de gekozen dekkingsvorm en het eigen risico spelen een directe rol in de uiteindelijke premie.