
6 oktober 2026
Heeft u zakelijk vastgoed geërfd? Controleer binnen enkele dagen de opstalpolis en de herbouwwaarde, meld verhuur of leegstand direct aan de verzekeraar en schakel onafhankelijk advies in voordat er iets verandert in het gebruik van het pand. Zo voorkomt u een dekkingsgat op het moment dat u het juist niet kunt gebruiken. Een adviseur van Zakelijkverzekeren helpt u die polischeck snel en vrijblijvend uit te voeren.
Kort samengevat:
- Bij erfpanden is het essentieel om de herbouwwaarde en de opstalpolis snel te controleren, vooral bij verhuren of leegstand, om onderverzekering en dekkingsgaten te voorkomen.
- Verhuur of langdurige leegstand moet meteen gemeld worden bij de verzekeraar, omdat dit de dekking beïnvloedt en bij niet-melden claims kan worden afgewezen.
- Het ontbreken van een recente taxatie en een juiste herbouwwaarde kan leiden tot onderverzekering, waardoor de vergoeding bij schade lager uitvalt dan nodig is.
- Voor panden met verhoogde risico’s zoals asbest, overstroming of complexe exploitatie is een specialistisch risico-inventarisatie en advies vereist.
- Een onafhankelijk adviseur helpt om passende dekkingen te kiezen en een polis te realiseren die aansluit bij de situatie, vooral bij erfgoed of hoge herbouwwaarde.
Inhoudsopgave
- Wat een zakelijke opstalverzekering en bijbehorende polissen dekken
- Verhuur en leegstand: wat verandert en wat u moet melden
- Herbouwwaarde, onderverzekering en onderhoudsreservering
- Specifieke risico’s: asbest, overstroming en bedrijfsschade
- Checklist: wat erfgenamen en beheerders meteen moeten regelen
- Wanneer u maatwerkadvies nodig heeft en hoe u een onafhankelijk adviseur kiest
- Gratis adviesgesprek en polischeck via Zakelijkverzekeren.nl
- Veelvoorkomende valkuilen bij geërfd vastgoed
- Veelgestelde vragen
- Bronnen
Wat een zakelijke opstalverzekering en bijbehorende polissen dekken
Een zakelijke opstalverzekering dekt schade aan het bedrijfsgebouw zelf: brand, waterschade, storm, inbraak en vandalisme horen tot de standaarddekking. Verzekeraars bieden daarnaast vaak optionele aanvullende dekkingen, zoals bedrijfsschade of cyberverzekeringen, aan bovenop de basisopstalpolis, aldus het Ondernemersplein.
Het is belangrijk onderscheid te maken tussen drie polissen die vaak door elkaar worden gebruikt:
- Opstalverzekering: dekt het gebouw zelf, inclusief fundering, leidingen en vaste installaties.
- Inventaris- of goederenverzekering: dekt losse zaken binnen het pand, zoals machines, voorraad of kantoorinrichting.
- Bedrijfsschadeverzekering: dekt gederfde huurinkomsten of omzet wanneer het pand na schade tijdelijk niet bruikbaar is.
Bij een geërfd pand met een huurder is vooral de combinatie van opstal en bedrijfsschade relevant: het gebouw kan hersteld worden, maar de huurinkomsten lopen intussen door als de juiste dekking ontbreekt. Bij complexere exploitaties, denk aan een pand met serverruimtes of een logistiek proces, is een aanvullende cyberverzekering of een dekking tegen vertragingsschade (ALoP of DSU) het overwegen waard, vooral als er bouw- of renovatiewerkzaamheden lopen.
Verhuur en leegstand: wat verandert en wat u moet melden
Verhuur en leegstand veranderen het risicoprofiel van een pand aanzienlijk. Een leegstaand pand wordt minder snel opgemerkt bij schade of inbraak, en verzekeraars verwachten dat u dit meteen meldt. Gebeurt dat niet, dan loopt u het risico dat een claim later wordt afgewezen wegens een gewijzigde situatie die niet is doorgegeven, zoals het Ondernemersplein aangeeft.
Veelvoorkomende beperkingen bij leegstand staan beschreven in de checklist leegstand van het Verbond van Verzekeraars:
- Na doorgaans drie maanden leegstand gelden vaak beperktere dekkingen of strengere voorwaarden.
- Verzekeraars kunnen aanvullende preventie-eisen stellen, zoals regelmatige inspecties of een alarmsysteem.
- Sommige dekkingen, zoals glasschade, worden bij langdurige leegstand soms helemaal uitgesloten.
Erfgenamen doen er goed aan direct een inspectieschema op te zetten, een alarmsysteem te laten checken en, bij verhuur aan derden, een actuele beheerovereenkomst vast te leggen.
Pro-tip: Meld een wijziging in gebruik, verhuur of leegstand altijd schriftelijk aan de verzekeraar, ook als u denkt dat het tijdelijk is.
Herbouwwaarde, onderverzekering en onderhoudsreservering
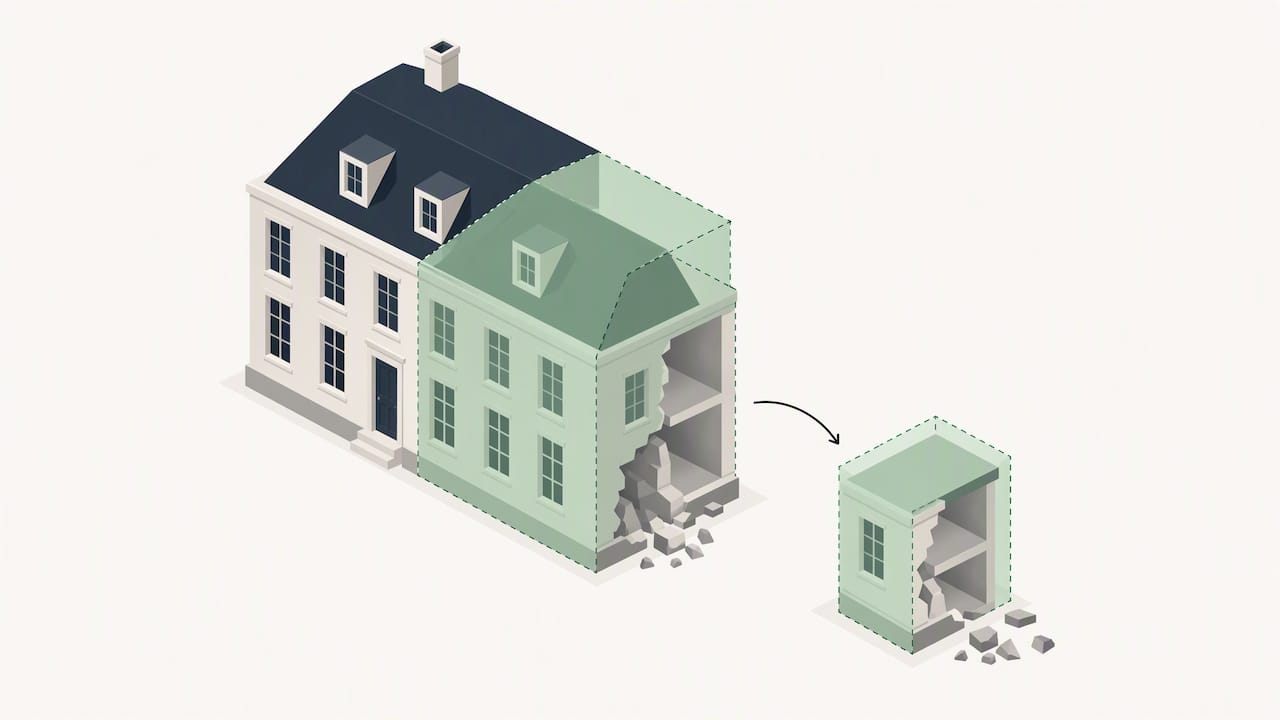
De herbouwwaarde is het bedrag dat nodig is om het pand volledig opnieuw op te bouwen na totale schade, en die waarde vormt de basis voor elke vergoeding op het polisblad. Bij geërfd vastgoed is deze waarde vaak jaren niet herzien, terwijl bouwkosten intussen flink kunnen zijn gestegen.
Onderverzekering ontstaat zodra de werkelijke herbouwwaarde hoger ligt dan het verzekerde bedrag. In dat geval keert de verzekeraar bij schade slechts een deel van het bedrag uit, naar verhouding van het verschil tussen verzekerd bedrag en werkelijke waarde.
Voor de onderhoudsreservering geldt een praktische vuistregel: zonder meerjarenonderhoudsplan (MJOP) is een jaarlijkse reservering van ongeveer 0,5% van de herbouwwaarde gebruikelijk, zoals de Rijksoverheid aangeeft voor gebouwbeheer. Voor erfgenamen en beheerders is dit een nuttig startpunt om te bepalen of er voldoende buffer is voor achterstallig onderhoud naast de verzekering zelf.
Let op deze punten bij het controleren van de polis:
- Staat de herbouwwaarde expliciet vermeld op het polisblad of alleen een verzekerd bedrag.
- Is er een indexclausule die de herbouwwaarde jaarlijks automatisch aanpast.
- Is er recent een taxatie uitgevoerd, en zo niet, wanneer was de laatste.
Specifieke risico’s: asbest, overstroming en bedrijfsschade
Geërfd zakelijk vastgoed brengt vaak specifieke risico’s met zich mee die een standaardpolis niet volledig afdekt. Drie situaties verdienen extra aandacht:
- Asbest: oudere bedrijfspanden kunnen asbesthoudend materiaal bevatten. Een inventarisatie is vaak verplicht voor renovatie of sloop, en de aanwezigheid van asbest kan invloed hebben op dekking en verwijderingsverplichtingen.
- Overstroming en klimaatrisico’s: niet elke standaardpolis dekt overstromingsschade volledig. Voor panden in risicogebieden is vaak een beurspolis of specifieke modelclausule nodig, meldt het Verbond van Verzekeraars.
- Bedrijfsschade: bij verhuurde panden is deze dekking vaak essentieel, omdat huurinkomsten anders volledig wegvallen zodra het pand na schade tijdelijk onbruikbaar is.
Bij complexe panden met een hoge herbouwwaarde of bijzondere exploitatie is het gebruikelijk een gespecialiseerde risicodeskundige te betrekken om clausules en uitsluitingen te beoordelen, zo blijkt uit dezelfde bron van het Verbond.
Pro-tip: Vraag bij twijfel over asbest of overstromingsrisico altijd een aparte risico-inventarisatie aan voordat u een polis verlengt of oversluit.
Checklist: wat erfgenamen en beheerders meteen moeten regelen
Na het erven van zakelijk vastgoed is overzicht de eerste prioriteit. Deze stappen helpen u structuur aan te brengen:
- Verzamel alle polisdocumenten en controleer de actuele verzekeraar, het verzekerd bedrag en de einddatum.
- Vraag de herbouwwaarde op en vergelijk deze met een recente taxatie of bouwkostenindex.
- Informeer de verzekeraar over de eigenaarswijziging, en over verhuur of leegstand, zo snel mogelijk.
- Controleer of er een asbestinventarisatie nodig is en of preventiemaatregelen, zoals een alarmsysteem, actueel zijn.
- Bekijk lopende huurcontracten en leg vast wie verantwoordelijk is voor beheer en onderhoud.
Op middellange termijn is het verstandig een onafhankelijk adviseur te betrekken voor maatwerk en een vergelijking tussen polissen. Zaken die daarbij vaak aan bod komen:
- Of bestaande dekkingen nog aansluiten bij de huidige exploitatie.
- Of een pakketverzekering voordeliger is dan losse polissen.
- Of aanvullende dekkingen, zoals cyber of bedrijfsschade, ontbreken.
Wanneer u maatwerkadvies nodig heeft en hoe u een onafhankelijk adviseur kiest
Standaardpolissen schieten vaak tekort bij complexe exploitaties, een hoge herbouwwaarde of verhoogd klimaatrisico. Ook de KVK waarschuwt dat privéverzekeringen niet volstaan voor zakelijke risico’s: voor een geërfd bedrijfspand is altijd een zakelijke polis nodig, nooit een particuliere.
Let bij het kiezen van een adviseur op:
- Onafhankelijkheid: vergelijkt de adviseur meerdere verzekeraars of is deze gebonden aan één partij.
- Marktbereik: hoeveel verzekeraars worden daadwerkelijk doorgenomen.
- Ervaring met bedrijfspanden en verhuurde of beleggingsobjecten specifiek.
Stel bij een eerste gesprek concrete vragen: hoe wordt de herbouwwaarde berekend, welke uitsluitingen gelden er bij leegstand, en welke preventie-eisen worden gesteld, bijvoorbeeld via een uitgangspuntendocument voor brandveiligheid.
Pro-tip: Vraag altijd om een schriftelijke onderbouwing van de herbouwwaarde, niet alleen een geschat bedrag.
Gratis adviesgesprek en polischeck via Zakelijkverzekeren.nl
Na het erven van een bedrijfspand is snelheid belangrijker dan volledigheid: eerst de dekking op orde, daarna de rest uitzoeken. Er wordt een vergelijking gemaakt van verzekeraars om de dekking te zoeken die past bij de nieuwe situatie, of het nu gaat om een herbouwwaardecheck, een melding van verhuur of leegstand, of een volledige polisvergelijking.

U krijgt daarbij één vaste adviseur die uw pand en branche kent, en er is persoonlijke service beschikbaar, ook buiten kantooruren voor vragen of een spoedmelding. Naast de opstalpolis kunnen we direct meekijken naar aanvullende dekkingen zoals bedrijfsaansprakelijkheid of een breder pakket zakelijke verzekeringen. Plan een gratis adviesgesprek en laat uw polis binnen een week doorlichten.
Veelvoorkomende valkuilen bij geërfd vastgoed
In de praktijk zien we twee fouten steeds terugkomen: een herbouwwaarde die al jaren niet is herzien, en een leegstandsmelding die simpelweg wordt vergeten omdat niemand zich eigenaar van het dossier voelt. Beide lijken onschuldig totdat er daadwerkelijk schade is en de uitkering tegenvalt.
Mijn stelling is simpel: bij een erfenis verandert er meer aan de polis dan de meeste mensen denken, en alleen een onafhankelijke blik met een vaste adviseur voorkomt dat u dat pas ontdekt na een afwijzing.
— Willem
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Veelgestelde vragen
Moet ik de verzekeraar informeren als ik een bedrijfspand erf?
Ja, een eigenaarswijziging door erfenis moet u altijd melden aan de verzekeraar, net als een wijziging in verhuur of leegstand. Zonder melding loopt u het risico dat een latere schadeclaim wordt afgewezen vanwege een niet-gemelde wijziging in de situatie.
Wat gebeurt er met de opstalverzekering als het pand leeg komt te staan?
Leegstand verandert het risicoprofiel en kan leiden tot beperkingen in de dekking, bijvoorbeeld na ongeveer drie maanden, zo blijkt uit de checklist leegstand van het Verbond van Verzekeraars. Vaak gelden dan extra preventie-eisen, zoals regelmatige inspecties.
Hoe bepaal ik de juiste herbouwwaarde van een geërfd pand?
De herbouwwaarde is het bedrag dat nodig is om het pand volledig te herbouwen na totale schade, en die staat als basis op het polisblad. Laat deze waarde taxeren of vergelijken met actuele bouwkosten om onderverzekering te voorkomen.
Is een privéverzekering voldoende voor een geërfd bedrijfspand?
Nee, de KVK bevestigt dat privéverzekeringen niet volstaan voor zakelijke risico’s zoals een bedrijfspand. Voor een geërfd pand is altijd een zakelijke opstal- of pandverzekering nodig.
Wat kost advies bij Zakelijkverzekeren.nl over mijn geërfde pand?
Het adviesgesprek is gratis en vrijblijvend, en er wordt gezocht naar de best passende dekking bij verschillende verzekeraars. De kosten ontstaan pas wanneer u daadwerkelijk een verzekering afsluit via bemiddeling.
Bronnen
- Opstalverzekering (Ondernemersplein)
- Checklist leegstand (Verbond van Verzekeraars)
- VvE: geld reserveren voor groot onderhoud (Rijksoverheid)