
6 oktober 2026
Als opdrachtgever regel je bij grotere of risicovolle bouwprojecten meestal het beste zelf een aflopende CAR-verzekering, in plaats van te vertrouwen op de polis van je aannemer. Zo voorkom je discussie over wie waarvoor verzekerd is en zit iedereen, van hoofdaannemer tot onderaannemer, onder één uniforme dekking. De hoofdreden is simpel: bij schade wil je een snelle uitkering, niet een welles-nietesspel tussen verzekeraars. Controleer altijd eerst de checklist verderop voordat je een polis ondertekent.
Kort samengevat:
- Bij grote of risicovolle bouwprojecten is het aan te raden als opdrachtgever een eigen aflopende CAR-verzekering af te sluiten, vooral bij een bouwsom boven € 500.000 of meerdere onderaannemers.
- Een CAR-verzekering dekt schade aan het bouwwerk zelf, zoals brand, storm, diefstal en ontwerpfouten, maar niet automatisch onderaannemers, dus controleren is essentieel.
- Het ontbreken van een eigen polis of blind vertrouwen in de aannemer brengt risico’s op projectvertragingen, juridische procedures en financiële problemen bij faillissement.
- Vooraf een goede check van alle polisvoorwaarden, inclusief lopende tijden, onderaannemers en uitsluitingen, voorkomt problemen tijdens of na de bouw.
- Het vergelijken van polisaanbieders via onafhankelijke adviseurs bespaart tijd en geld en zorgt voor een passende dekking zonder gaten, ook voor bedrijfsaansprakelijkheid.
Inhoudsopgave
- Wat is een bouwverzekering voor opdrachtgevers en hoe verschilt die van een AVB?
- Wanneer moet je als opdrachtgever zelf een aflopende CAR afsluiten?
- Wat dekt een CAR meestal? Kernbepalingen en uitsluitingen
- Praktische checklist: wat controleer je vóór de start van je bouwproject?
- Wat kost een bouwverzekering: premiefactoren en indicatieve tarieven
- Wat zijn de risico’s als je niets regelt of blind vertrouwt op de aannemer?
- Waarom een goede voorbereiding je project echt beschermt
- Hoe Zakelijkverzekeren.nl je helpt bij een bouwverzekering voor opdrachtgevers
- Kernbronnen en verder lezen
- Bronnen
- Veelgestelde vragen
Wat is een bouwverzekering voor opdrachtgevers en hoe verschilt die van een AVB?
Een CAR (Construction All Risk) dekt materiële schade aan het werk in uitvoering, de bouwmaterialen op de bouwplaats en vaak ook montagewerkzaamheden. De verzekering springt in zodra er letterlijk iets misgaat met het bouwwerk zelf, van een instortende fundering tot gestolen bouwmaterieel. Dat maakt een CAR-verzekering fundamenteel anders dan een bedrijfsaansprakelijkheidsverzekering (AVB), die dekking biedt als jouw project schade toebrengt aan een derde partij, bijvoorbeeld een buurpand dat scheurt door trillingen.
De vuistregel: CAR beschermt het project zelf, AVB beschermt de buitenwereld tegen het project. Bij vrijwel elk bouwproject van enige omvang heb je allebei nodig, en ze vullen elkaar aan in plaats van elkaar te vervangen.
Een paar praktijkvoorbeelden maken het concreet. Een storm blaast een deel van de nieuwbouw omver voordat het dak erop ligt, dat valt onder CAR. Materialen verdwijnen ’s nachts van de bouwplaats, ook CAR. Een aannemer maakt een uitvoeringsfout waardoor een vloer verzakt, in veel polissen eveneens gedekt onder CAR, terwijl schade aan het huis van de buurman door diezelfde fout via de AVB loopt. Wie deze twee verzekeringen als los van elkaar beschouwt, mist precies het scenario waarin een schade tussen de wal en het schip valt.
Wanneer moet je als opdrachtgever zelf een aflopende CAR afsluiten?
Niet elk project vraagt om een eigen polis. Bij een kleine verbouwing met één aannemer kun je vaak vertrouwen op zijn doorlopende bedrijfspolis. Bij grotere of complexere projecten verschuift dat advies snel.
Let op deze signalen:
- Bouwsom boven ongeveer € 500.000 of een lange bouwtijd. Hoe groter het project, hoe groter het financiële risico als er iets misgaat.
- Meerdere onderaannemers en een hoofdaannemer die het geheel coördineert. Zonder eigen polis is niet altijd duidelijk wie waarvoor verzekerd is.
- Risicovolle werkzaamheden, zoals sloop, grondwerk in stedelijk gebied of werken naast bestaande bebouwing.
- Contractuele eisen van financiers, gemeenten of andere stakeholders die een specifieke polisstructuur verplichten.
Het grote voordeel van een eigen aflopende CAR is uniforme dekking: alle partijen vallen onder dezelfde voorwaarden. Dus geen welles-nietes over wiens polis van toepassing is. Daarnaast houd je zelf de regie over de polisinhoud. Bij grote projecten is het gangbaar dat opdrachtgevers de CAR zelf regelen, precies om die discussie bij schade te voorkomen. Een standaard aannemerspolis is vaak te generiek voor projecten met veel partijen en hoog risico.
Wat dekt een CAR meestal? Kernbepalingen en uitsluitingen
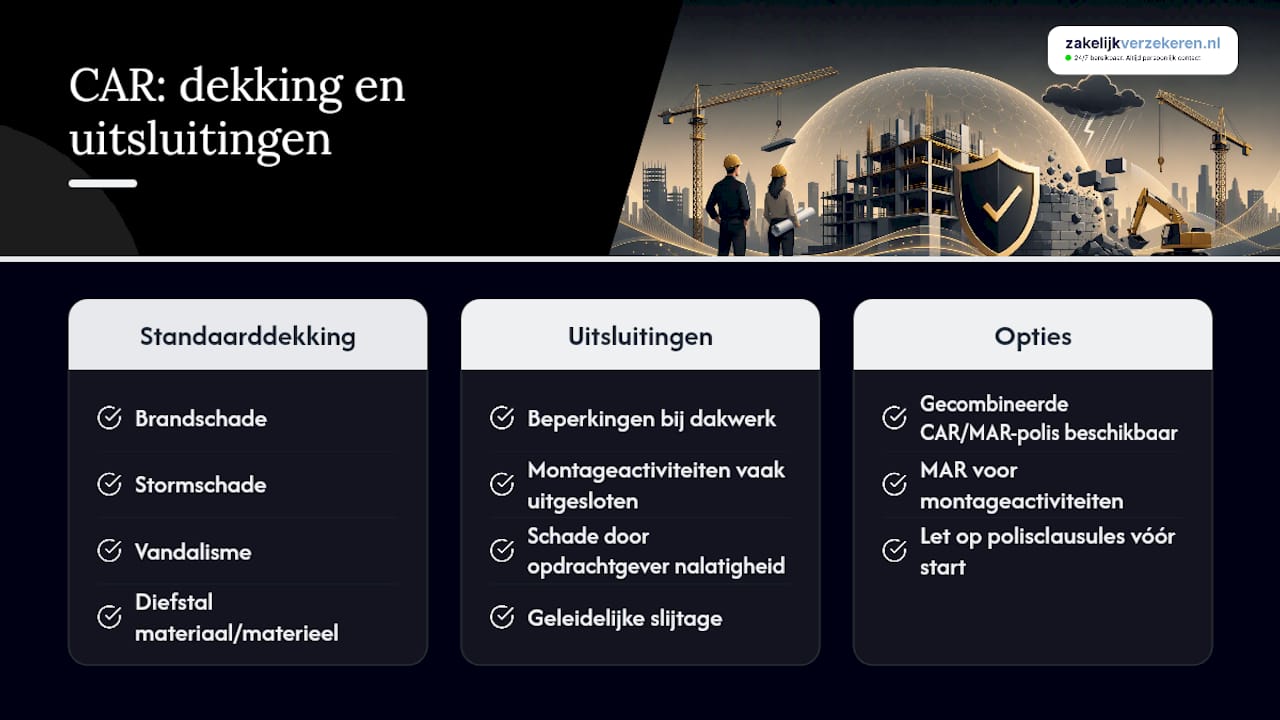
De meeste CAR-polissen dekken standaard: brandschade, stormschade, vandalisme, diefstal van materiaal en materieel, en schade door uitvoerings- of ontwerpfouten tijdens de bouw. Dat laatste is precies waarom een CAR ook ontwerpfouten kan afdekken, iets wat opdrachtgevers vaak onderschatten bij het vergelijken van polissen.
Toch zit de crux in de uitsluitingen. Veel polisteksten bevatten beperkingen rond dakwerk, en montageactiviteiten vallen soms buiten de standaarddekking of vragen om een aanvullende MAR-polis (montage all risk). Sommige verzekeraars bieden een gecombineerde CAR/MAR-polis aan, wat handig is als je project zowel bouwkundige als installatietechnische risico’s kent, denk aan een utiliteitsgebouw met complexe technische installaties.
Andere veelvoorkomende beperkingen: schade door eigen nalatigheid van de opdrachtgever, geleidelijke slijtage en schade die al bestond vóór aanvang van het project. Lees deze clausules niet diagonaal. Een dakdekkersproject dat net buiten de standaarddekking valt, ontdek je liever vóór de eerste storm dan erna.
Praktische checklist: wat controleer je vóór de start van je bouwproject?
Voordat je een polis ondertekent of akkoord gaat met de dekking van je aannemer, loop je deze punten systematisch door:
- Vraag een kopie van de polis op en controleer of jij als opdrachtgever expliciet als verzekerde staat vermeld, niet alleen de aannemer.
- Check de dekking voor dakwerk, montage en diefstal afzonderlijk, want dit zijn de meest voorkomende zwakke plekken in polisteksten.
- Bevestig dat onderaannemers en adviseurs zijn meeverzekerd. Onderaannemers zijn niet automatisch meeverzekerd via de hoofdaannemer, dat moet je actief navragen.
- Controleer looptijd, projectadres, verzekerde som en eigen risico, en vraag om directe contactgegevens voor schademelding.
- Leg verhaalsafspraken schriftelijk vast en bewaar polisnummer en contactpersoon centraal, bij voorkeur al vóór gunning van het project.
Pro-tip: Vermeld de gewenste polisclausules al in je aanbestedingsdocumenten. Zo voorkom je achteraf discussie met de aannemer over wie welke dekking regelt en welke onderaannemers automatisch meeverzekerd zijn.
Een handige aanvulling hierbij is een checklist voor aannemerspolissen, die je kunt spiegelen aan je eigen polis om gaten te ontdekken. Ook de subcontractor coverage checklist van ConstructConnect biedt bruikbare technische controlepunten voor onderaannemersdekking.
Wat kost een bouwverzekering: premiefactoren en indicatieve tarieven
De premie van een CAR wordt berekend op basis van een percentage van de bouwsom, gecombineerd met de looptijd, de complexiteit van het project en het aandeel risicovolle werkzaamheden. Een hoger eigen risico drukt vaak de premie, maar verhoogt je eigen financiële blootstelling bij kleinere schades.
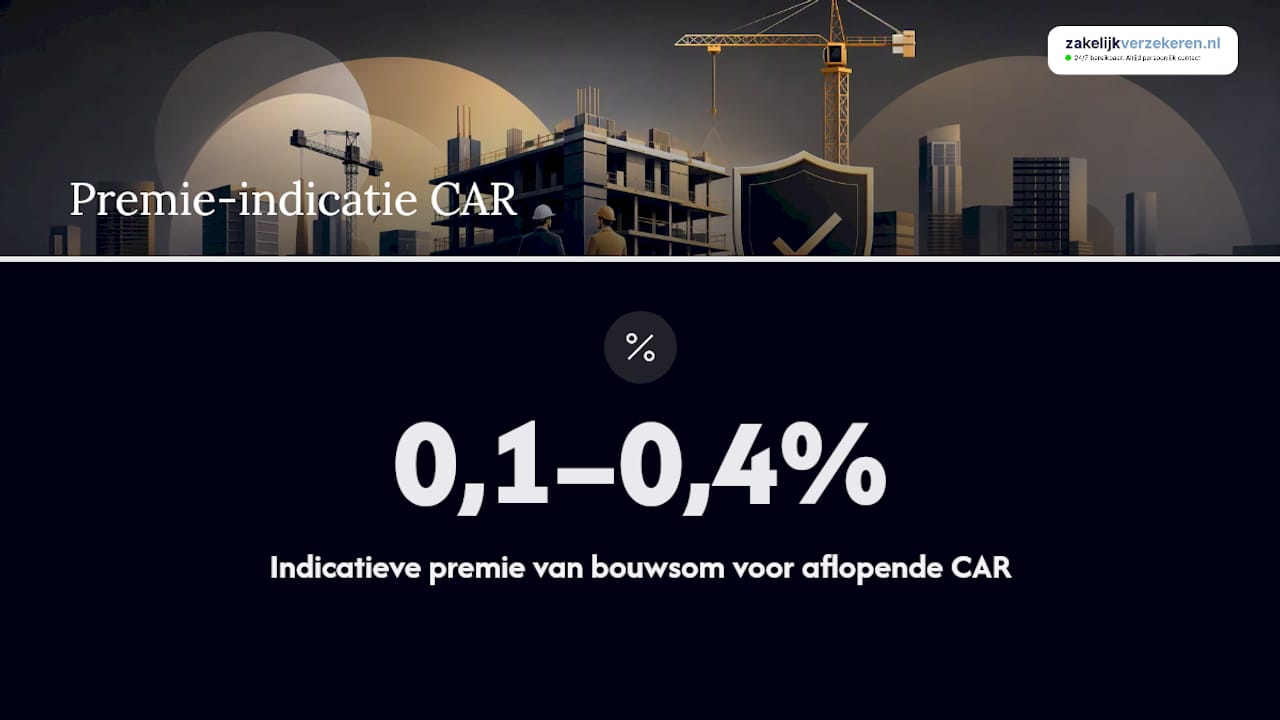
Als marktindicatie geldt een premie-range van circa 0,1% tot 0,4% van de bouwsom voor een aflopende CAR. Bij een bouwsom van enkele miljoenen euro’s betekent dat een premie die kan variëren afhankelijk van het risicoprofiel en de looptijd. Bij projecten die ver boven deze richtlijn uitkomen, of met een ongewoon hoog risicoprofiel, is een maatwerkofferte gebruikelijker dan een standaardtarief. Vergelijk in dat geval altijd via een adviseur die meerdere verzekeraars kan raadplegen, want de premieverschillen tussen aanbieders lopen bij complexe projecten flink uiteen.
Wat zijn de risico’s als je niets regelt of blind vertrouwt op de aannemer?
Zonder eigen polis of heldere afspraken loop je meerdere risico’s tegelijk. Schade zonder duidelijke dekking betekent projectvertraging en mogelijk financieringsproblemen, want banken en investeerders accepteren geen open einde in de bouwverzekering. Vervolgens ontstaan er juridische procedures over wie aansprakelijk is, wat maanden kan duren.
Het grootste risico blijft het faillissement van de aannemer tijdens de bouw. Met een eigen aflopende CAR kan de uitkering direct naar jou als opdrachtgever lopen, zodat het project sneller hervat kan worden in plaats van vast te lopen in een curatele.
Waarom een goede voorbereiding je project echt beschermt
Wat mij opvalt in vrijwel elk dossier: opdrachtgevers regelen de verzekering vaak pas als er al iets is misgegaan, terwijl de polisvoorwaarden allang vastlagen bij gunning. De discussie die dan ontstaat, gaat zelden over of er dekking is, maar over wie op de polis stond en wanneer dat had moeten worden vastgelegd. Bij vergelijkingssites vergelijk je voor dat soort vraagstukken meerdere verzekeraars, zodat je niet zelf hoeft uit te zoeken welke polis wél aansluit op jouw projectstructuur. Je krijgt vaak één vaste adviseur die de markt kent en die 24/7 bereikbaar is zodra een schademelding binnenkomt. Twijfel je over jouw huidige dekking? Neem gerust contact op voor een check.
— Willem
Hoe Zakelijkverzekeren.nl je helpt bij een bouwverzekering voor opdrachtgevers
Zelf uitzoeken welke verzekeraar de juiste CAR-dekking biedt voor jouw project kost tijd die je als opdrachtgever meestal niet hebt, zeker niet vlak vóór gunning. Zakelijkverzekeren vergelijkt onafhankelijk bij 66 verzekeraars en checkt de polisvoorwaarden die er echt toe doen: wie staat als verzekerde vermeld, welke uitsluitingen gelden voor dakwerk en montage, en of onderaannemers automatisch meeverzekerd zijn.

Je krijgt daarbij één vaste adviseur die je project kent, in plaats van een callcenter dat elke keer opnieuw begint. Naast de CAR kijken we ook meteen mee naar je bedrijfsaansprakelijkheidsverzekering, zodat CAR en AVB naadloos op elkaar aansluiten zonder gaten tussen beide dekkingen. Twijfel je of jouw huidige polis dekt wat het moet dekken? Vraag een vrijblijvende polischeck en offerte aan, dan leggen we binnen een paar dagen concreet vast waar je aan toe bent.
Kernbronnen en verder lezen
Voor verdieping: Bouwkeuringexpert legt de basis van CAR uit, Zelfstandigen Bouw gaat in op onderaannemersdekking, en Verzekering.veel.nl biedt premie-indicaties. Lees ook onze gids over Construction All Risk voor meer detail over polisclausules.
Bronnen
- Wat is een CAR-verzekering en waarom is het belangrijk? | Bouwkeuringexpert
- CAR verzekering voor ZZP’ers in de Bouw | Zelfstandigen Bouw
- Verzekering
Veelgestelde vragen
Wat is het verschil tussen CAR en AVB?
CAR dekt materiële schade aan het bouwwerk zelf, terwijl een bedrijfsaansprakelijkheidsverzekering schade dekt die jouw project toebrengt aan derden, zoals een buurpand.
Moet ik als opdrachtgever altijd zelf een CAR regelen?
Niet altijd. Bij kleine projecten met één aannemer kan diens doorlopende polis vaak volstaan, maar bij grotere bouwsommen, meerdere onderaannemers of risicovolle werkzaamheden regel je die beter zelf.
Zijn onderaannemers automatisch meeverzekerd onder de CAR van de hoofdaannemer?
Nee, dat is niet vanzelfsprekend. Controleer dit altijd expliciet in de polis, want onderaannemers vallen vaak buiten de standaarddekking.
Wat gebeurt er met mijn dekking als de aannemer failliet gaat?
Met een eigen aflopende CAR loopt de uitkering rechtstreeks naar jou als opdrachtgever, waardoor je het project sneller kunt hervatten in plaats van vast te zitten in een faillissementsprocedure.