19 oktober 2026
Ja, circulaire bouwmaterialen kunnen verzekerd worden, maar alleen als je hun prestaties en toepassing aantoonbaar maakt en vroegtijdig risicobeheersing regelt. Verzekeraars vragen om een materiaalpaspoort, een prestatieverklaring met testresultaten en duidelijke opslag- en transportdetails. Zonder die onderbouwing lopen CAR-, brand- en aansprakelijkheidspolissen vast op onzekerheid, niet op principiële weerstand tegen circulair bouwen.
Kort samengevat:
- Controleer expliciet of de polis voor bouwschade hergebruikte en tijdelijk gedemonteerde onderdelen dekt, ook tijdens opslag en transport; die dekking geldt niet vanzelf.
- Een materialenpaspoort toont herkomst en resterende prestaties, maar vervangt geen projectspecifieke constructieve en brandveiligheidsanalyse; voeg toepassingsgerichte prestatieverklaringen en testresultaten toe.
- Bij hout en andere biogebaseerde materialen beïnvloeden brandbelasting en vocht de acceptatie; leg brandwerende bekleding, blusinstallaties en vaste vochtmetingen per bouwfase vast.
- Betrek de verzekeraar of adviseur al in de ontwerpfase en leg per projectfase vast wie inspecteert, materialen vrijgeeft en aansprakelijkheid draagt.
- Een circulair ontwerp verlaagt de premie niet vanzelf: verzekeraars wegen brandbelasting, vocht, constructieve onzekerheid en opslagrisico mee in hun prijs.
Inhoudsopgave
- Welke verzekeringen spelen een rol bij bouwprojecten met circulaire materialen
- Wat verzekeraars nodig hebben: documentatie en meetbare bewijsvoering
- Specifieke technische risico’s bij biobased en secundaire materialen
- Stappenplan: zo bereid je een circulair bouwproject voor op acceptatie door de verzekeraar
- Praktische checklist en vragen om aan je verzekeraar of adviseur te stellen
- Verschuiving in de markt en waarom verzekeraars en ketenstandaarden samen moeten bewegen
- Hoe Zakelijkverzekeren.nl kan helpen bij polisvoorbereiding en acceptatie
- Veelgestelde vragen
- Bronnen
Welke verzekeringen spelen een rol bij bouwprojecten met circulaire materialen
Een circulair bouwproject raakt zelden aan maar één polis. De bekendste is de CAR-verzekering, die materiële schade tijdens de bouw dekt, inclusief diefstal en begrensde opruimingskosten. Bij hergebruikte of tijdelijk gedemonteerde onderdelen moet je expliciet controleren of die binnen de omschrijving van de polis vallen, ook tijdens opslag en transport, zo blijkt uit het WKB-informatiedocument verzekeringen.
Daarnaast speelt de brandverzekering een rol, vooral bij biobased materialen zoals hout en stro, waar brandbelasting een directe invloed heeft op acceptatie en voorwaarden. Aansprakelijkheid is een derde laag: wie draagt het risico als een secundair element eerder faalt dan verwacht, de leverancier, de aannemer of de opdrachtgever? Die vraag moet je vóór de bouwstart beantwoorden, niet erna.
Verder verdienen transport, voorraad en vertraging aandacht. Materialen die tussen sloop en herplaatsing tijdelijk ergens liggen opgeslagen, vallen niet automatisch onder dezelfde dekking als nieuw geleverde bouwproducten.
Daardoor combineren bouwprojecten met circulaire materialen vaak meerdere polissen en aanvullingen:
- CAR-verzekering met uitgebreide dekking voor hergebruikte onderdelen.
- Brandverzekering met aandacht voor biobased brandbelasting.
- Aansprakelijkheidsverzekering met heldere rolverdeling tussen partijen.
- Transport- en opslagdekking voor materialen tussen sloop en herplaatsing.
Een veelgemaakte fout is alleen de CAR-polis controleren, terwijl ontwerp, beroeps, transport en vertraging los beoordeeld moeten worden, zo waarschuwt het WKB-informatiedocument.
Wat verzekeraars nodig hebben: documentatie en meetbare bewijsvoering
Acceptatie draait om bewijs, niet om goede bedoelingen. Verzekeraars willen weten waar een materiaal vandaan komt, wat het nog kan presteren en onder welke voorwaarden.
- Materialenpaspoort. Dit document beschrijft herkomst, actuele prestaties en mogelijke toekomstige toepassingen, en bevat zowel een momentopname als een updategeschiedenis, aldus de leidraad paspoorten voor de bouw van Platform CB’23.
- Prestatieverklaring en testresultaten. Een DoP beschrijft productprestaties zoals brandwerendheid, maar is geen algemene garantie voor elke toepassing: vraag altijd naar het specifieke toepassingsgebied, zo stelt de Rijksoverheid.
- Milieukader als aanvulling, niet als vervanging. MKI-, MPG- en LCA-data tonen milieuprestaties, maar zeggen niets over brandveiligheid of constructieve betrouwbaarheid.
- Opslag-, transport- en montagecondities. Leg vast hoe materialen bewaard, vervoerd en gemonteerd worden, inclusief vochtbeheersing.
- Gecertificeerde informatie-uitwisseling. Het Verbond van Verzekeraars werkt met het concept Connected Circularity, waarin aannemer, producent, normeringskader en verzekeraar informatie delen om CAR- en brandverzekeringen mogelijk te maken, zo blijkt uit de poster Connected Circularity.
Materialenpaspoorten verhogen verzekerbaarheid vooral door traceerbaarheid en aantoonbare resterende levensduur, maar vervangen geen project-specifieke constructieve en brandveiligheidsanalyse.
Pro-tip: Verzamel paspoortdata en testrapporten al tijdens de sloop of inkoop van secundaire materialen, niet pas bij de polisaanvraag.
Specifieke technische risico’s bij biobased en secundaire materialen
Biobased en secundaire materialen brengen risico’s met zich mee die bij traditionele nieuwbouw minder spelen. Brandbelasting is de meest besproken: bij hout- en biobased bouw verschuift acceptatie naar risicogerichte engineering (fire safety engineering) en gemotiveerde mitigaties in plaats van alleen voldoen aan standaard Bouwbesluit-eisen, zo meldt het Verbond van Verzekeraars.
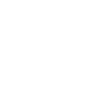
Vochtcontrole is een tweede aandachtspunt, tijdens productie, transport en montage, omdat vocht de prestaties van biobased elementen structureel kan aantasten. Een derde risico is onzekerheid over resterende levensduur bij secundaire materialen: hoeveel gebruiksjaren zitten er nog in een hergebruikte balk of gevelpaneel? Inspecties en testprotocollen geven hier houvast.
Demontage, transport en herinstallatie vormen een vierde risicocategorie. De voornaamste verzekeringsrisico’s bij secundaire bouwproducten zijn onbekende resterende levensduur, aansprakelijkheid bij gebreken, vertragingen en schade tijdens demontage of herplaatsing, zo blijkt uit een presentatie over verzekerbaarheid van secundaire bouwproducten.pdf).
Praktische maatregelen die verzekeraars waarderen:
- Brandwerende bekleding en automatische repressiesystemen bij houtconstructies.
- Vochtmetingen op vaste momenten tijdens opslag en bouw.
- Inspectie- en vrijgaveprotocollen vóór herplaatsing van secundaire elementen.
- Contractuele afspraken over aansprakelijkheid tussen sloper, leverancier en aannemer.
Stappenplan: zo bereid je een circulair bouwproject voor op acceptatie door de verzekeraar
Een goed voorbereid project doorloopt vijf stappen voordat de polisaanvraag de deur uitgaat.
- Betrek de acceptant of adviseur al in de ontwerpfase. Vroege afstemming voorkomt verrassingen bij de uiteindelijke aanvraag.
- Stel het materialenpaspoort en de technische onderbouwing samen vóór montage. Dit voorkomt vertraging op het moment dat de polis echt nodig is.
- Maak een fasering en risicoregister per projectfase. Sloop, opslag, transport en montage hebben elk eigen risico’s.
- Leg contractueel vast wie inspecteert, vrijgeeft en verantwoordelijkheid draagt. Vroege betrokkenheid van acceptanten en een heldere taakverdeling tussen sloper, leverancier, aannemer en eigenaar voorkomt discussie achteraf, zo blijkt uit onderzoek naar verzekerbaarheid van secundaire bouwproducten.
- Stel een checklist samen voor de polisaanvraag, met paspoort, DoP, testresultaten en opslagoplegdetails.
Pro-tip: Gebruik dezelfde checklist als uitgangspunt voor elk nieuw circulair project, dat bespaart tijd bij elke volgende aanvraag. Onze bouwverzekering checklist voor aannemers biedt een praktisch startpunt.
Praktische checklist en vragen om aan je verzekeraar of adviseur te stellen
Een goed acceptatiegesprek begint met de juiste vragen, niet met het aanbieden van alle papierwerk tegelijk.
- Welke acceptatiecriteria en bewijsstukken verwacht je concreet van circulaire materialen?
- Dekt de CAR-polis alle hergebruikte onderdelen, inclusief opslag en transport?
- Welke aanvullende dekkingen of uitsluitingen gelden specifiek voor dit project?
- Welke mitigaties, zoals brandwerende bekleding of vochtmetingen, kunnen de premie beïnvloeden?
- Zijn er voorbeelden van eerder geaccepteerde circulaire projecten of standaardclausules die je kunt delen?
Premie volgt altijd het risico: circulair bouwen betekent niet automatisch een lagere premie, omdat brandbelasting, vocht, constructieve onzekerheid en opslagrisico’s de uiteindelijke prijs bepalen. Meer achtergrond hierover lees je in ons artikel over duurzaam bouwen en verzekeringen.
Verschuiving in de markt en waarom verzekeraars en ketenstandaarden samen moeten bewegen
Circulair bouwen verandert niet alleen de bouwplaats, het verandert ook hoe verzekeraars risico beoordelen. Connected Circularity en materialenpaspoorten verkleinen de informatie-asymmetrie tussen bouwpartijen en acceptanten, waardoor risico’s beter meetbaar worden in plaats van giswerk te blijven.
Standaardisatie versnelt dat proces. Hoe meer projecten dezelfde paspoortstructuur en testprotocollen gebruiken, hoe sneller een acceptant kan beoordelen of een materiaal binnen de polisvoorwaarden past. Wie hier als ondernemer op vooruit wil lopen, zoekt vroeg in het traject contact met de keten: leverancier, sloper, bouwer en verzekeraar aan dezelfde tafel, niet achteraf losse gesprekken.
— Willem
Hoe Zakelijkverzekeren.nl kan helpen bij polisvoorbereiding en acceptatie
Als onafhankelijk adviseur vergelijken wij verzekeraars, zodat je niet vastloopt bij één acceptant die circulaire materialen afwijst terwijl een andere verzekeraar, met de juiste onderbouwing, wel bereid is te dekken. Wij denken mee over welke bewijsstukken een acceptant precies vraagt en welke polisclausules passen bij jouw project.
- Wij helpen met het opstellen van aanleverchecklists voor paspoorten, testresultaten en opslagdetails.
- Wij stemmen rechtstreeks af met acceptanten over polisclausules die passen bij circulaire toepassingen.
- Wij zoeken de combinatie van CAR, brand en aansprakelijkheid die past bij jouw projectfasering.
Vraag een gratis adviesgesprek aan en bekijk onze bouwverzekering voor een overzicht van de mogelijkheden. Wie de fiscale kant van circulaire investeringen wil doorgronden, vindt achtergrond bij Ambition Valley over fiscaal gunstige investeringen.
Veelgestelde vragen
Zijn circulaire bouwmaterialen altijd lastiger te verzekeren dan nieuwe materialen?
Niet per definitie: circulaire materialen zijn niet per se uitgesloten, maar acceptatie hangt af van gecertificeerde informatie waarmee een verzekeraar risico en premie kan bepalen. Zonder paspoort of testdata loopt de beoordeling vaak vast op onzekerheid, niet op principiële weerstand.
Verlaagt circulair bouwen automatisch de verzekeringspremie?
Nee, premie volgt het risico en niet de duurzaamheidsambitie van een project. Factoren zoals brandbelasting, vocht en constructieve onzekerheid bepalen de uiteindelijke prijs, zo benadrukt overheidsinformatie over duurzaam bouwen.
Welk document heb ik het vaakst nodig bij een circulair bouwproject?
Het materialenpaspoort is het document waar verzekeraars het meest naar vragen, omdat het herkomst, actuele prestaties en toekomstige toepassingen beschrijft. De leidraad van Platform CB’23 legt uit welke statische en dynamische onderdelen zo’n paspoort moet bevatten.
Dekt mijn bestaande CAR-polis automatisch hergebruikte materialen?
Dat is niet vanzelfsprekend: je moet expliciet controleren of hergebruikte en tijdelijk gedemonteerde onderdelen binnen de omschrijving van de polis vallen, inclusief opslag en transport. Het WKB-informatiedocument beschrijft welke onderdelen hiervoor expliciet beoordeeld moeten worden.
Kunnen wij helpen bij een specifiek circulair bouwproject?
Ja, wij vergelijken aanbieders en ondersteunen bij het samenstellen van de juiste combinatie van CAR, brand en aansprakelijkheid voor jouw project. Een gratis adviesgesprek is het beste startpunt om de acceptatiecriteria van verschillende verzekeraars te vergelijken.
Bronnen
- Connected Circularity (Verbond van Verzekeraars) — poster team 3
- WKB-informatiedocument verzekering (Verbond van Verzekeraars)
- Wat is een prestatieverklaring voor bouwproducten? (Rijksoverheid)
- Leidraad paspoorten voor de bouw (Platform CB’23)