
3 oktober 2026
Duurzaam bouwen is verzekerbaar, maar alleen als u risico’s, polisvoorwaarden en herstelprocessen vroegtijdig afstemt. Brandgedrag van hout en biobased materialen, vochtrisico tijdens de bouw en onduidelijke polisclausules zijn de drie knelpunten die verzekeraars het vaakst laten twijfelen. Betrek uw verzekeringsadviseur voordat de eerste paal de grond in gaat, documenteer elk materiaal met een MPG- of LCA-rapport en leg herstelafspraken vooraf contractueel vast.
Kort samengevat:
- Verzekeraars zijn terughoudender bij duurzame projecten vanwege de beperkte schadegegevens, vooral bij houtbouw en biobased materialen, wat leidt tot hogere premies.
- Belangrijke risico’s zijn het brandgedrag van natuurlijke materialen, vocht- en schimmelvorming tijdens constructie, en de hogere kans op gevolgschade bij prefab en systeembouw.
- Een goed onderbouwd dossier met MPG- of LCA-rapporten, certificaten en documentatie van herstelprocedures verhoogt de verzekerbaarheid en kan premies gunstiger maken.
- Het integreren van duurzame herstelclausules, uitgebreide documentatie en onafhankelijke controle tijdens de bouw helpt schadeclaims tijdig en soepel af te handelen.
- Certificeringen zoals BREEAM en LEED ondersteunen de risico-inschatting, maar garanderen geen goede polisvoorwaarden zonder goede technische onderbouwing.
Inhoudsopgave
- Duurzaam bouwen en verzekeringen: de belangrijkste risico’s
- Wat uw polis moet dekken en waar de valkuilen zitten
- Zo verbetert u de verzekerbaarheid van uw project
- Checklist voor opdrachtgevers en aannemers
- Praktijkadvies van Willem: hoe u verzekerbaarheid organiseert
- Financiële implicaties van duurzaam bouwen voor verzekeringspremies
- Verzekeringsproducten en innovaties voor duurzame bouwprojecten
- Duurzaamheidscertificeringen en de invloed op verzekeringsvoorwaarden
- Hoe verloopt een claim bij schade aan een duurzaam gebouw?
- Risico’s van nieuwe duurzame materialen en technologieën
- Waarom verzekerbaarheid geen rem hoeft te zijn op de transitie
- Hoe Zakelijkverzekeren uw duurzame bouwproject beter verzekerbaar maakt
- Bronnen
- Veelgestelde vragen
Duurzaam bouwen en verzekeringen: de belangrijkste risico’s
Verzekeraars kijken naar duurzame projecten met een andere blik dan naar traditionele bouw, en dat heeft een concrete reden: schadedata over houtbouw en biobased constructies is nog dun. Cobouw meldt dat verzekeraars zich vooral zorgen maken over brand en vocht bij houtbouw, terwijl normering en toetsingskaders nog in ontwikkeling zijn. Dat gebrek aan historische cijfers vertaalt zich direct naar strengere voorwaarden of hogere premies, simpelweg omdat een verzekeraar risico’s die hij niet kan kwantificeren, conservatief inschat.
De belangrijkste risicogebieden voor duurzaam bouwen en verzekeringen zijn:
- Brandgedrag van hout en biobased materialen: massief houtbouw en biobased isolatie brengen een andere brandladingsanalyse met zich mee dan beton en staal, met gevolgen voor compartimentering en vluchtroutes.
- Vocht en schimmel tijdens de bouwfase: onvoldoende droog- en weersbescherming bij montage van biobased binnenafwerking leidt in de praktijk tot grootschalige schimmelproblemen die standaard CAR-dekking compliceren.
- Lagere foutmarge bij prefab en systeembouw: geïndustrialiseerde bouwmethoden zijn efficiënt, maar een detailafwijking in de fabriek kan zich vermenigvuldigen over honderden identieke elementen, met hogere kans op gevolgschade.
- Beperkte schadedata als prijsopdrijver: zonder een lange reeks schadecijfers vallen premies en eigen risico’s vaak hoger uit dan bij bewezen bouwmethoden.
Wat uw polis moet dekken en waar de valkuilen zitten
Een duurzaam project vraagt om een combinatie van polissen die elkaar aanvullen, niet om één alles-dekkende verzekering. De constructieverzekering (CAR) dekt schade tijdens de bouw, de opstalverzekering neemt het over bij oplevering, en een bedrijfsschadeverzekering vangt inkomstenderving op als een pand door schade tijdelijk onbruikbaar wordt. Bij innovatieve installaties, zoals warmtepompsystemen of energieopslag, kan gevolgschade sneller oplopen dan bij traditionele techniek, simpelweg omdat reserveonderdelen minder beschikbaar zijn en herstel langer duurt.
De belangrijkste polisaandachtspunten bij duurzaam bouwen zijn:
- Materiaaltraceerbaarheid: veel polissen vragen om bewijs van herkomst en kwaliteit bij hergebruikte of biobased materialen, vaak in de vorm van certificaten.
- Goedkeuring van alternatieve materialen: niet elke verzekeraar accepteert experimentele technieken zonder aanvullende risicobeoordeling vooraf.
- Herstelbudgetten bij schade: standaardpolissen keren vaak uit op basis van vervangingswaarde met traditionele materialen, niet op basis van een duurzame herbouw.
- Uitsluitingen voor onbewezen technieken: sommige polisvoorwaarden sluiten schade uit die direct te herleiden is naar een nieuwe, nog niet gestandaardiseerde bouwmethode.
De bewijslast ligt in de praktijk vaak bij de aannemer of opdrachtgever. Wie geen dossier kan overleggen met testcertificaten en montageprotocollen, loopt het risico dat een verzekeraar een claim vertraagt of afwijst wegens onvoldoende onderbouwing. Meer over de opbouw van zo’n polis vindt u in de bouwverzekering van Zakelijkverzekeren.
Zo verbetert u de verzekerbaarheid van uw project
Verzekerbaarheid is voor een groot deel een kwestie van bewijsvoering. Een verzekeraar accepteert een hoger risico sneller als u kunt aantonen dat u het beheerst, niet als u erop vertrouwt dat het wel goed komt.
- Brandwerende detaillering en compartimentering: werk gevelaansluitingen en doorvoeren volgens beproefde details uit en zorg voor detectie-eisen die passen bij het gewijzigde brandgedrag van houtbouw, zoals beschreven in de NIPV-kennisbundel over duurzaam bouwen.
- Fasering die vochtschade voorkomt: installeer kwetsbare biobased binnenafwerking nooit vóór het pand winddicht is, en bouw droogtijd in vóór afwerklagen worden aangebracht.
- Kwaliteitsborging van hergebruikte materialen: leg herkomst, testresultaten en LCA- of MPG-rapporten vast per materiaalpartij, niet per project als geheel.
- Third-party inspecties per bouwfase: laat een onafhankelijke partij kritieke fasen (funderingsdroogte, luchtdichting, brandwerende afdichtingen) documenteren als bewijsstuk richting de verzekeraar.
Pro-tip: Vraag uw aannemer om foto’s van elke kritieke bouwfase te archiveren met datum en locatie. Bij een latere schadeclaim is dit vaak het verschil tussen een snelle uitkering en maanden discussie over aansprakelijkheid.
Checklist voor opdrachtgevers en aannemers
Een goed voorbereid dossier bespaart u weken vertraging bij de acceptatie door een verzekeraar. Loop deze punten door voordat u een offerte aanvraagt:
- Documenteer materiaaldata: verzamel MPG- of LCA-rapporten, productcertificaten en, waar relevant, testresultaten van biobased of hergebruikte materialen via erkende rekeninstrumenten zoals GPR of MPGCalc.
- Leg contractclausules vast: neem afspraken op over aansprakelijkheid na oplevering, nazorgprocedures en een concreet budget voor duurzaam herstel bij schade.
- Stel de juiste vragen aan uw adviseur of verzekeraar: vraag expliciet naar dekking van duurzaam herstel, acceptatie van refurbished onderdelen en welke inspecties verplicht zijn tijdens de bouw.
- Bewaar montageprotocollen: houd bij hoe en wanneer kritieke onderdelen zijn geplaatst, inclusief weersomstandigheden tijdens montage.
Voor aannemers die dit structureel willen aanpakken, is de bouwverzekering checklist voor aannemers een goed startpunt om contractuele afspraken te toetsen. Bij twijfel over aansprakelijkheid tussen partijen loont het ook om juridisch advies in te winnen, bijvoorbeeld via Legalec over wanneer rechtsbijstand nodig is bij contractuele conflicten.
Praktijkadvies van Willem: hoe u verzekerbaarheid organiseert
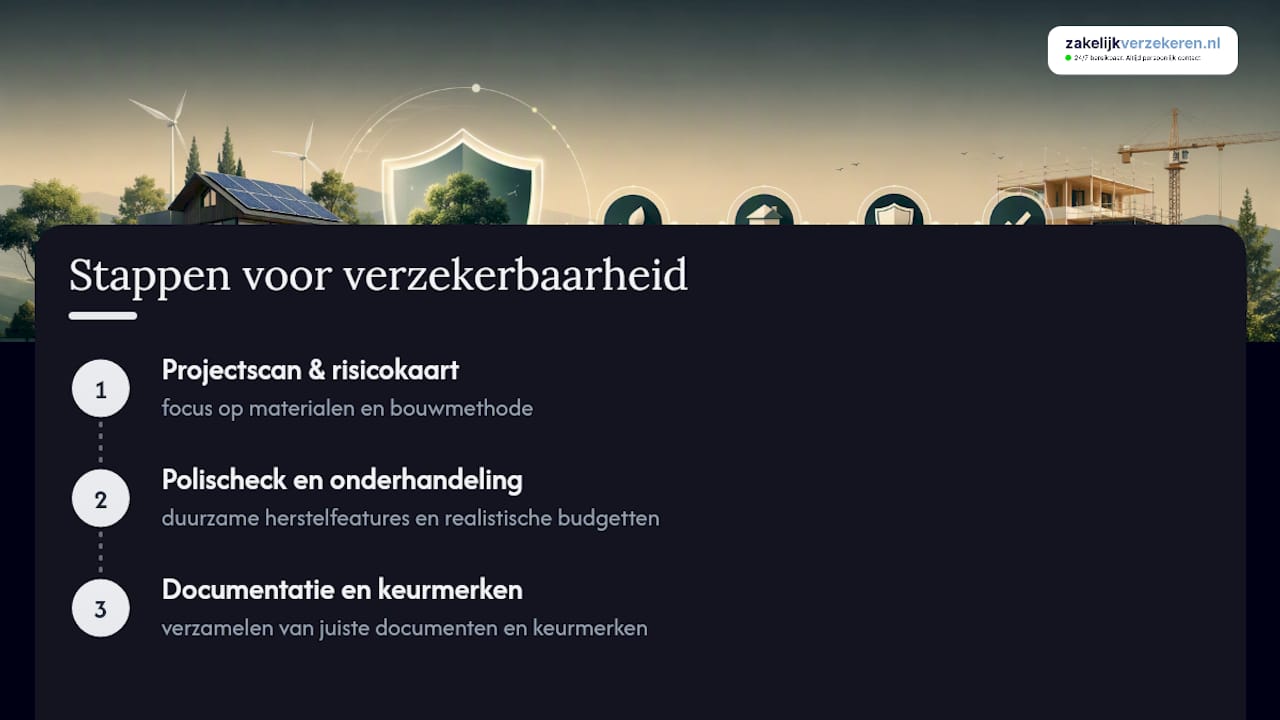
Duurzame bouwprojecten kunnen in drie stappen worden aangepakt. Eerst wordt een projectscan en risicokaart gemaakt, specifiek gericht op de materialen en bouwmethode die gekozen worden. Daarna volgt een polischeck waarin onderhandeld wordt over duurzame herstelfeatures en realistische herstelbudgetten. Vervolgens wordt begeleiding geboden bij het verzamelen van de juiste documentatie en keurmerken, zodat een verzekeraar geen reden heeft om te twijfelen. Bekijk voor achtergrond ook onze uitleg over materieel verzekeren in de bouw.
Financiële implicaties van duurzaam bouwen voor verzekeringspremies
Duurzame bouwmethoden beïnvloeden premies in twee richtingen tegelijk. Enerzijds drukt het gebrek aan langjarige schadedata de acceptatiebereidheid van verzekeraars, wat premies en eigen risico’s kan opdrijven, vooral bij massief houtbouw en experimentele biobased systemen. Anderzijds kan een goed gedocumenteerd project met bewezen brandwerende detaillering en onafhankelijke inspecties juist een gunstiger premie opleveren, omdat het risico voor de verzekeraar aantoonbaar beheerst is.
De praktijk laat zien dat premiedruk vaak niet voortkomt uit het materiaal zelf, maar uit de kwaliteit van de onderbouwing. Een project met heldere MPG-rapportage, testcertificaten en een third-party inspectieprotocol wordt door een verzekeraar anders beoordeeld dan een vergelijkbaar project zonder die documentatie. Voor opdrachtgevers betekent dit dat investeren in bewijsvoering vaak rendabeler is dan onderhandelen over de premie zelf. Bij grotere projecten met veel biobased materiaal loont het bovendien om vroeg in het traject een indicatieve offerte op te vragen, zodat premiekosten meegenomen kunnen worden in de businesscase naast eventuele duurzaamheidsleningen of subsidies.
Verzekeringsproducten en innovaties voor duurzame bouwprojecten
De markt voor duurzame bouwverzekeringen ontwikkelt zich, en dat is terug te zien in nieuwe polisfeatures. Steeds meer verzekeraars nemen duurzame herstelclausules op in hun voorwaarden, waarbij na schade niet automatisch met traditionele materialen wordt herbouwd, maar met een vergelijkbaar duurzaam alternatief, soms met een aanvullend budget.
Andere innovaties richten zich op verlengde garantietermijnen voor herstelde of refurbished onderdelen, en op flexibelere acceptatiecriteria voor prefab- en modulaire bouwsystemen wanneer de fabrikant kan aantonen dat productiekwaliteit consistent bewaakt wordt. Voor bedrijfsschadeverzekeringen zien we dat verzekeraars steeds vaker specifieke clausules opnemen voor langere uitvaltijden bij innovatieve installaties, omdat onderdelen voor bijvoorbeeld warmtepompsystemen soms langer op levering wachten dan bij conventionele techniek. Wie een compleet pakket wil, doet er goed aan losse dekkingen zoals opstal, bedrijfsschade en aansprakelijkheid in één samenhangend voorstel te laten beoordelen, zodat er geen gat ontstaat tussen de verschillende polissen.
Duurzaamheidscertificeringen en de invloed op verzekeringsvoorwaarden
Certificeringen zoals BREEAM en LEED spelen een groeiende rol bij de acceptatie van duurzame projecten door verzekeraars. Een certificaat is op zichzelf geen garantie voor een lagere premie, maar het levert wel gestructureerde documentatie op die een verzekeraar nodig heeft om risico’s te beoordelen, zoals materiaalherkomst, energieprestatie en vaak ook eisen rond brandveiligheid en waterhuishouding.
In de praktijk werkt een certificering als een kwaliteitskeurmerk dat de bewijslast voor de opdrachtgever verlicht. Een verzekeraar die een BREEAM- of LEED-dossier ontvangt, hoeft minder aanvullende vragen te stellen over materiaalkwaliteit, omdat de certificering al een deel van die toetsing heeft gedaan. Dat kan de acceptatietermijn verkorten en soms ook de onderhandelingspositie over premies verbeteren. Let wel op: een certificering vervangt geen polisvoorwaarden. Een gecertificeerd gebouw met een gebrekkige montage van biobased isolatie loopt nog altijd risico op vochtschade, en dat risico staat los van het certificaat.
Hoe verloopt een claim bij schade aan een duurzaam gebouw?
Een schadeclaim bij een duurzaam gebouw verloopt in de basis hetzelfde als bij een traditioneel pand, maar de bewijslast ligt vaak hoger. Waar bij een betonnen constructie de oorzaak van een scheur relatief eenvoudig vast te stellen is, vraagt schade aan een houtconstructie of biobased isolatiemateriaal vaak om gespecialiseerde expertise om de oorzaak, en daarmee de aansprakelijkheid, te bepalen.
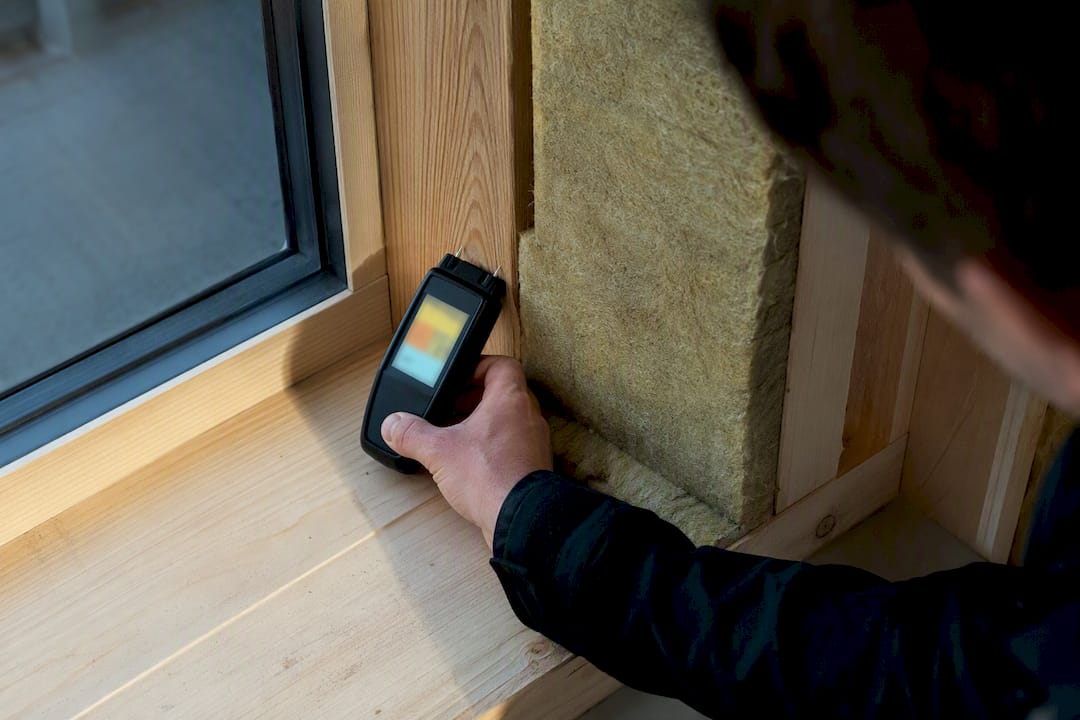
Documentatie is hier de bepalende factor. Een aannemer die montageprotocollen, vochtmetingen tijdens de bouw en materiaalcertificaten heeft bewaard, kan een expert snel overtuigen dat de schade niet is ontstaan door een uitvoeringsfout maar door een andere oorzaak, zoals een productiefout of extreme weersomstandigheden. Zonder die documentatie duurt een schaderegeling vaak langer, simpelweg omdat de expert meer tijd nodig heeft om de oorzaak te herleiden. Bij duurzaam herstel komt daar een extra stap bij: opdrachtgever en verzekeraar moeten afstemmen of herbouw met een gelijkwaardig duurzaam materiaal binnen de polis past, of dat dit als upgrade wordt gezien die buiten de standaarddekking valt.
Risico’s van nieuwe duurzame materialen en technologieën
Verzekeraars beoordelen nieuwe materialen en technologieën fundamenteel anders dan bewezen bouwmethoden, omdat het beoordelingskader ontbreekt dat bij traditionele materialen al decennia bestaat. Een nationaal toetsingskader zoals dat van SWK voor houtbouw is nog in ontwikkeling, en dat gebrek aan een gedeeld referentiekader vergroot de onzekerheid bij acceptatie.
Voor nieuwe technologieën, zoals geavanceerde energieopslag of innovatieve gevelsystemen, geldt een vergelijkbaar patroon: zonder langjarige praktijkdata valt een verzekeraar terug op een conservatieve risico-inschatting. Dat betekent niet dat deze materialen onverzekerbaar zijn, maar wel dat opdrachtgevers rekening moeten houden met strengere acceptatievoorwaarden of aanvullende inspectie-eisen. De Nederlandse routekaart voor materiaalgebonden CO₂-reductie wijst erop dat normering en ambitie de komende jaren verder aanscherpen, wat naar verwachting ook meer duidelijkheid zal geven voor verzekeraars over hoe nieuwe materialen risicotechnisch te beoordelen zijn.
Waarom verzekerbaarheid geen rem hoeft te zijn op de transitie
Het gebrek aan historische schadedata is een tijdelijk probleem, niet een structureel obstakel. Naarmate meer bouwers en verzekeraars data delen over houtbouw en biobased projecten, worden risico’s beter te kwantificeren en premies eerlijker. Pilotprojecten en kennisdeling tussen verzekeraars en bouwers versnellen dat proces zichtbaar. Initiatieven zoals het Manifest Duurzaam Schadeherstel laten zien dat de sector al beweegt: verzekeraars die duurzaam herstel als polisfeature aanbieden, bouwen tegelijk aan de databasis die de hele transitie straks goedkoper maakt.
— Willem
Hoe Zakelijkverzekeren uw duurzame bouwproject beter verzekerbaar maakt
Waar veel adviesbureaus zich beperken tot het vergelijken van standaardpolissen, worden bij duurzame bouwprojecten speciale knelpunten bekeken: brandrisico bij houtbouw, vochtgevoeligheid van biobased materialen en onduidelijke herstelclausules. Onafhankelijke adviseurs vergelijken bij meerdere verzekeraars in Nederland, zodat men niet vastzit aan één partij die een project misschien te conservatief beoordeelt.

U krijgt daarbij één vaste adviseur die uw project door en door kent, van de eerste risicoscan tot de onderhandeling over duurzame herstelfeatures in de polis. Dat is relevant bij een opstalverzekering voor uw pand, maar net zo goed bij de bedrijfsaansprakelijkheidsverzekering die aansprakelijkheid dekt richting opdrachtgevers en derden tijdens en na de bouw. Vraag vandaag een vrijblijvende projectscan aan en ontdek binnen een paar dagen waar uw huidige dekking tekortschiet.
Bronnen
Voor verdieping en bewijsvoering bij uw eigen project zijn de volgende bronnen relevant: de Rijksoverheid over duurzaam bouwen en milieuprestatie, het NIPV over brandveiligheid bij duurzaam bouwen, Cobouw over verzekerbaarheid als sleutel bij emissieloos bouwen, en het Verbond van Verzekeraars over duurzaam schadeherstel.
- Van klimaatbestendig naar emissieloos bouwen: verzekerbaarheid als sleutel — Cobouw
- Duurzaam bouwen — NIPV kennis en veiligheid
- Duurzaam schadeherstel: minder vervangen, meer koesteren — Verbond van Verzekeraars
Veelgestelde vragen
Welke verzekeringen zijn geschikt voor de bouw?
Voor bouwprojecten zijn de constructieverzekering (CAR), de opstalverzekering na oplevering, een bedrijfsschadeverzekering en een bedrijfsaansprakelijkheidsverzekering de kernpolissen. Bij duurzame projecten is het belangrijk dat deze polissen ook duurzame herstelclausules en acceptatie van alternatieve materialen dekken.
Wat valt er onder duurzaam bouwen?
Duurzaam bouwen omvat het gebruik van biobased en circulaire materialen, een lage milieu-impact volgens de MPG-bepalingsmethode, energiezuinige installaties en klimaatbestendig ontwerp. Het gaat zowel om nieuwbouw als om verduurzaming van bestaande gebouwen.
Wat zijn de nadelen van biobased bouwen?
Biobased materialen zijn gevoeliger voor vocht en schimmel tijdens de bouwfase en vertonen ander brandgedrag dan beton of staal. Omdat langjarige schadedata nog ontbreekt, beoordelen verzekeraars deze risico’s vaak conservatiever, wat kan leiden tot strengere polisvoorwaarden.
Wat zijn groene verzekeringen?
Groene verzekeringen zijn polissen die specifiek rekening houden met duurzame bouwmaterialen, technologieën en herstelmethoden, bijvoorbeeld door budget voor duurzaam herstel na schade of soepelere acceptatie van hergebruikte onderdelen. Ze zijn nog geen standaardproduct, maar worden steeds vaker als polisfeature aangeboden.
Hoe beïnvloedt circulair bouwen de verzekeringspremie?
Circulair bouwen met hergebruikte materialen kan de premie beïnvloeden als traceerbaarheid en kwaliteitscertificaten ontbreken, omdat een verzekeraar dan minder zekerheid heeft over de staat van het materiaal. Met goede documentatie, zoals testcertificaten en herkomstbewijs, is dat effect vaak te beperken.