
6 oktober 2026
Een geldverstrekker eist bij een zakelijke hypotheek vrijwel altijd een opstalverzekering op het bedrijfspand, omdat die het onderpand van de lening beschermt. Afhankelijk van je activiteiten en risicoprofiel vraagt de bank vaak ook een bedrijfsaansprakelijkheidsverzekering en soms een bedrijfsschadeverzekering of wagenparkdekking. Je moet die eisen altijd kunnen aantonen met een polisblad, een taxatierapport en aanvullende zekerheden zoals hypotheekrecht.
Kort samengevat:
- De opstalverzekering is de belangrijkste eis van geldverstrekkers omdat deze het onderpand beschermt tegen schade, terwijl andere polissen afhankelijk van de activiteiten kunnen vereisen.
- Een actueel taxatierapport en een juiste SBI-code op het KVK-uittreksel zijn cruciaal voor een snelle acceptatie van de financiering, omdat ze de waarde en risicoklasse bepalen.
- Bij installaties op het dak, zoals zonnepanelen, is vaak een speciale opstalpolis of recht nodig om dekking en aansprakelijkheid te waarborgen.
- Extra zekerheden zoals notariële akten, hoofdelijke medeschulden of borgstellingen kunnen nodig zijn naast verzekeringen, vooral bij risicovolle activiteiten of externe installaties.
- Het volledig en correct aanleveren van polisbladen, taxatierapporten en bedrijfsdocumenten versnelt de goedkeuring en voorkomt vertragingen door onvolledige dossiers of mismatches.
Inhoudsopgave
- Checklist: verzekeringen die een geldverstrekker vaak als voorwaarde stelt
- Wat de bank precies wil: onderscheid tussen onderpand en bedrijfsrisico
- Aanvullende zekerheden en notariële voorwaarden bij de financiering
- Praktisch: documenten en bewijsvoering die je moet aanleveren
- Praktische checklist en waarschuwingssignalen vóór de aanvraag
- Hoe wij ondernemers helpen bij financieringseisen
- Gratis adviesgesprek voor jouw verzekeringseisen bij financiering
- Bronnen
- Veelgestelde vragen
Checklist: verzekeringen die een geldverstrekker vaak als voorwaarde stelt
Banken kijken niet alleen naar het pand zelf, maar ook naar de activiteiten die erin plaatsvinden. Dat bepaalt welke polissen als voorwaarde bij de financiering horen.
- Opstalverzekering: beschermt de herbouwwaarde van het pand en daarmee het onderpand waarop de bank haar hypotheekrecht vestigt.
- Bedrijfsaansprakelijkheid (AVB): dekt claims van derden, bijvoorbeeld klanten die het pand bezoeken of leveranciers die goederen afleveren, en wordt vaak apart geëist naast de opstalpolis, zoals ook KVK aangeeft voor zakelijke activiteiten die niet onder een privépolis vallen.
- Bedrijfsschade of bedrijfsonderbreking: relevant zodra het pand verhuurd wordt of de omzet direct afhangt van het functioneren van het gebouw.
- Wagenpark, bestelbus of vrachtwagen: nodig wanneer voertuigen operationeel verbonden zijn met het bedrijfspand, bijvoorbeeld bij laden, lossen of opslag op het terrein.
- Beroepsaansprakelijkheid: verplicht bij risicovolle advies- of dienstverlenende activiteiten die vanuit het pand worden uitgevoerd.
Welke combinatie precies verplicht is, verschilt per bank en per branche. Rabobank noemt bijvoorbeeld dat aanvullende eisen zoals een AVB of een hoofdelijke medeschuldverbintenis afhangen van het risicoprofiel en het type activiteit van de onderneming.
Wat de bank precies wil: onderscheid tussen onderpand en bedrijfsrisico
Een bank stelt eisen aan verzekeringen vanuit één belang: het behoud van de waarde van het onderpand. Daarvoor vraagt de geldverstrekker vaak een actueel taxatierapport dat voldoet aan de normen van gecertificeerde taxateurs. Uit het position paper van de NVB blijkt dat taxaties door gecertificeerde taxateurs en marktwaardebepalingen een vast onderdeel zijn van de acceptatieprocedure bij mkb-financiering.
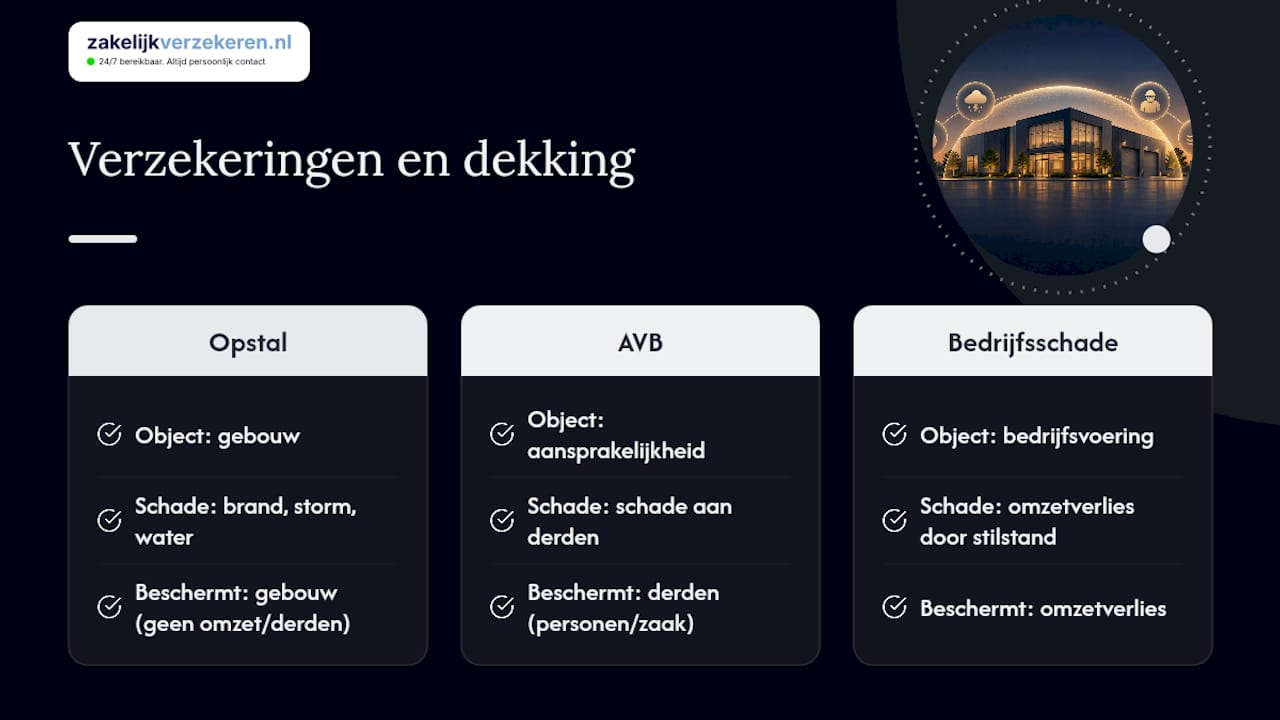
Een opstalverzekering dekt schade aan het gebouw zelf, bijvoorbeeld door brand, storm of waterschade. Ze dekt geen aansprakelijkheid richting derden en geen omzetverlies door bedrijfsstilstand. KVK wijst er terecht op dat ondernemers hier vaak in de war raken: de bank vraagt bescherming van het pand, maar de onderneming moet daarnaast zelf AVB en bedrijfsschade regelen als ze die risico’s wil afdekken.
Een concreet voorbeeld: staan er zonnepanelen op het dak van een bedrijfspand, dan volstaat een gewone opstalpolis vaak niet. Voor installaties van derden is vaak een apart opstalrecht nodig, met aanvullende polisvoorwaarden die specifiek de installatie en de aansprakelijkheid daarvoor afdekken. Wie een dakrenovatie of nieuwe dakconstructie plant, doet er goed aan zich eerst te laten informeren over de voordelen en aandachtspunten van een nieuw dak voordat de installatie en de verzekering worden afgestemd op de bankvoorwaarden.
Aanvullende zekerheden en notariële voorwaarden bij de financiering
Naast verzekeringen vraagt een geldverstrekker vaak extra juridische zekerheden om het risico op de lening te beperken.
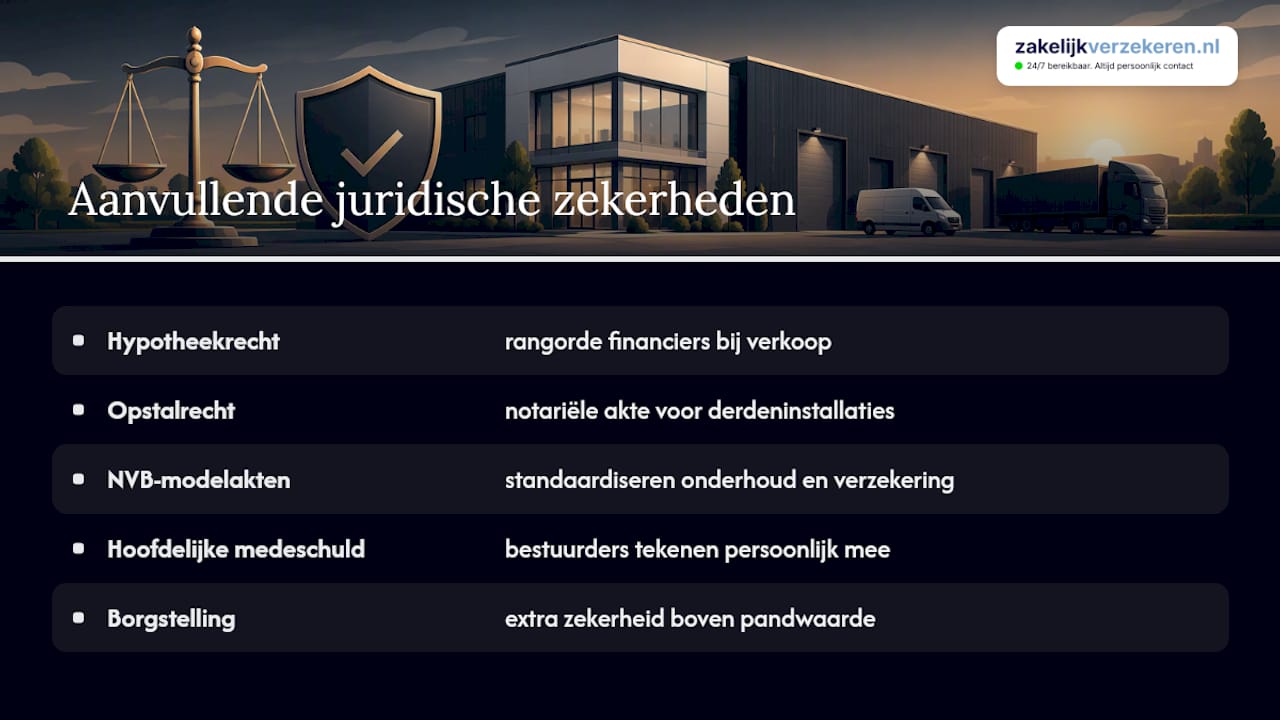
Het hypotheekrecht bepaalt de rangorde van hypotheekhouders op het pand: bij meerdere financiers krijgt de bank met het eerste recht voorrang bij eventuele verkoop. Bij installaties van derden, zoals een externe partij die zonnepanelen exploiteert, is vaak een apart opstalrecht nodig via een notariële akte. De NVB beschrijft modelakten die dit soort afspraken standaardiseren, inclusief onderhouds- en verzekeringsverplichtingen voor de exploitant.
Daarnaast kan de bank een hoofdelijke medeschuld vragen, waarbij bijvoorbeeld bestuurders of aandeelhouders persoonlijk meetekenen voor de lening, of een borgstelling eisen als extra zekerheid boven de waarde van het pand. Rabobank noemt dit expliciet als mogelijke aanvullende eis naast verzekeringen, afhankelijk van het risicoprofiel van de onderneming. Deze constructies staan los van de verzekeringspolis, maar worden vaak in één adem met de polisbewijzen beoordeeld tijdens het acceptatieproces.
Praktisch: documenten en bewijsvoering die je moet aanleveren
Een financieringsdossier komt sneller door de acceptatie als alle bewijsstukken direct compleet zijn. De volgende documenten hoort een geldverstrekker doorgaans te ontvangen:
- Polisblad en dekkingsvoorwaarden van elke gevraagde verzekering, inclusief opstal en eventueel AVB of bedrijfsschade.
- Een actueel taxatierapport dat voldoet aan de eisen van gecertificeerde taxateurs, zoals ook door de NVB wordt aangehaald.
- Een KVK-uittreksel met de juiste SBI-code, aangevuld met jaarcijfers, prognoses en recente bankafschriften.
Pro-tip: Controleer of de poliscondities de bankvereisten letterlijk afdekken, bijvoorbeeld expliciete dekking voor dakinstallaties of technische voorzieningen, voordat je het dossier indient.
Een mismatch tussen de SBI-code bij de Kamer van Koophandel en de risico-omschrijving op de polis leidt volgens KVK regelmatig tot dekkingsdiscussies, en kan een bank laten twijfelen over de acceptatie van het dossier.
Praktische checklist en waarschuwingssignalen vóór de aanvraag
Voordat je het financieringsdossier indient, loont het om de volgorde te bewaken: eerst de verzekeringen controleren, dan de taxatie regelen, vervolgens documenten verzamelen en pas daarna advies inroepen om de puntjes op de i te zetten. Een vooraf geordend dossier met polissen, taxatie en KVK-uittreksel versnelt de acceptatie, zoals Rabobank ook adviseert.
Let op deze signalen die een aanvraag kunnen vertragen:
- Ongedekte installaties, zoals zonnepanelen zonder apart opstalrecht of aanvullende polisvoorwaarden.
- Een mismatch tussen SBI-code en polis, waardoor de verzekeraar bij schade kan weigeren uit te keren.
- Verlopen polissen of een ontbrekende taxatie, wat de acceptatietermijn bij de bank direct verlengt.
Laat bij twijfel een onafhankelijke adviseur de polis en de voorwaarden controleren voordat je het dossier indient. Een kleine aanpassing in de polisclausule, bijvoorbeeld expliciete dekking voor technische installaties, kan al voorkomen dat de bank extra voorwaarden oplegt tijdens het traject.
Hoe wij ondernemers helpen bij financieringseisen
Wij vergelijken verzekeraars om de dekking te vinden die aansluit bij wat een geldverstrekker eist. Je krijgt daarbij één vaste adviseur die je bedrijf en branche kent, in plaats van een callcenter dat elke keer opnieuw begint. We zijn 24/7 bereikbaar via telefoon, mail of WhatsApp, ook als een bank op korte termijn om een aangepast polisblad vraagt.
In de praktijk zien we vaak dat een aanvraag vertraging oploopt omdat een polis net niet de juiste clausule bevat, bijvoorbeeld voor een installatie op het dak. Een gerichte aanpassing van de polisvoorwaarden, direct aangeleverd aan de financier, voorkomt dan verder oponthoud. Onze aanpak start met een korte checklijst van de gevraagde dekkingen, gevolgd door polisaanpassing en directe aanlevering van het bewijs aan de bank.
— Willem
Gratis adviesgesprek voor jouw verzekeringseisen bij financiering
Een zakelijke hypotheek staat of valt vaak bij de details van je polis, en dat is precies waar wij het verschil maken. In een gratis adviesgesprek bekijken we welke dekking jouw geldverstrekker eist en stemmen we opstal, bedrijfsaansprakelijkheid, wagenpark of verzuim direct op elkaar af, zonder dat je zelf 66 verzekeraars langs moet.

| Situatie | Relevante dekking |
|---|---|
| Bedrijfspand met eigen activiteiten | Zakelijke pakketverzekeringen |
| Klantcontact of externe partijen op het terrein | Bedrijfsaansprakelijkheidsverzekering |
| Voertuigen gekoppeld aan het pand | Wagenparkverzekering of bestelbusverzekering |
| Personeel in dienst | Verzuimverzekering |
Pro-tip: Neem je polisvoorwaarden mee naar het adviesgesprek, dan checken we direct of ze de eisen van jouw geldverstrekker afdekken.
Wil je zeker weten dat je dossier compleet is voordat je het indient? Vraag een gratis adviesgesprek aan en we lopen de eisen samen door.
Bronnen
- Zakelijke hypotheek: je bedrijfspand financieren – Rabobank
- Voorkom kosten met een bedrijfsaansprakelijkheidsverzekering – KVK
Veelgestelde vragen
Welke verzekering eist een geldverstrekker altijd bij een bedrijfspand?
Een opstalverzekering is de meest gevraagde eis, omdat die de waarde van het onderpand beschermt tegen schade aan het gebouw. Afhankelijk van je activiteiten kan de bank daarnaast een bedrijfsaansprakelijkheidsverzekering of bedrijfsschadeverzekering vragen, zoals Rabobank aangeeft voor de zakelijke hypotheek.
Dekt een opstalverzekering ook bedrijfsschade of aansprakelijkheid?
Nee, een opstalverzekering dekt alleen schade aan het gebouw zelf, niet de aansprakelijkheid richting derden of omzetverlies door bedrijfsstilstand. Voor die risico’s is een apart afgesloten AVB of bedrijfsschadeverzekering nodig, zoals ook KVK benadrukt voor zakelijke activiteiten.
Welke documenten moet ik aanleveren naast de polis?
Naast het polisblad vraagt een geldverstrekker meestal een actueel taxatierapport, een KVK-uittreksel met de juiste SBI-code en recente jaarcijfers of bankafschriften. Een compleet dossier versnelt de acceptatie van de aanvraag.
Wat gebeurt er als mijn verzekering niet aan de eisen van de bank voldoet?
Als de dekking niet aansluit bij wat de geldverstrekker vraagt, kan de acceptatie van de financiering vertragen of kan de bank extra voorwaarden opleggen. Een tijdige polisaanpassing, bijvoorbeeld voor een specifieke installatie, voorkomt vaak verder oponthoud.
Kan ik hulp krijgen bij het controleren van mijn polis voor een financieringsaanvraag?
Ja, een onafhankelijke verzekeringsadviseur kan je polis en voorwaarden controleren voordat je het dossier bij de bank indient. Bij Zakelijkverzekeren.nl doen we dit met één vaste adviseur die de eisen van jouw geldverstrekker kent.