
6 oktober 2026
De belangrijkste risico’s voor zakelijke gebouweigenaren zijn brand, aansprakelijkheid en waterschade, en die verschillen per pandtype in ernst en oorzaak. Essentiële polissen zijn een opstalverzekering, een inventarisverzekering, een bedrijfsaansprakelijkheidsverzekering en, bij verhuur, een verhuurdersaansprakelijkheidsverzekering. De wettelijke zorgplicht voor brandveilig gebruik en je rol als opdrachtgever bij verbouwingen bepalen mede of schade later ook echt gedekt is.
Kort samengevat:
- Verzekeraars beoordelen risico’s en dekking op basis van de feitelijke gebruiksfunctie en eventuele nevenfuncties van het pand, niet alleen de kadastrale omschrijving.
- Opslag en magazijnen met brandbare stoffen of chemische materialen vereisen vaak aanvullende dekkingen, zoals een ladingverzekering, vooral bij gebruik van gevaarlijke stoffen.
- Bij wooncomplexen moet je als verhuurder letten op de VvE-reserve voor groot onderhoud, omdat onvoldoende reservering de verzekeringsdekking kan bemoeilijken.
- Het verplicht houden van een up-to-date onderhouds- en veiligheidsdossier is cruciaal voor het verkrijgen en behouden van juiste verzekeringsdekking.
- Een gratis polischeck met risicoanalyse en offertes kan helpen om de juiste dekking te verzekeren en onverzekerbare risico’s te beperken.
Inhoudsopgave
- Waarom gebruiksfunctie en pandtype bepalen welke risico’s en dekking gelden
- Risico’s en aandachtspunten per pandtype
- 1. Bedrijfsruimte en kantoor
- 2. Winkelpand
- 3. Opslag en magazijn
- 4. Wooncomplex met zakelijke component
- Stappen om te beoordelen of een risico verzekerbaar is
- Wettelijke verplichtingen die je aansprakelijkheid en dekking bepalen
- Hoe Zakelijkverzekeren.nl ondernemers helpt bij pandrisico’s
- Gratis polischeck en risicoanalyse per pandtype
- Bronnen
- Veelgestelde vragen
Waarom gebruiksfunctie en pandtype bepalen welke risico’s en dekking gelden
Een pand krijgt in het Bbl een gebruiksfunctie: kantoor, winkel, industrie of woonfunctie. Die indeling stuurt via aansturingstabellen welke brandveiligheidseisen gelden, en daarmee vaak ook welke verzekeringsvoorwaarden een verzekeraar stelt. Een pand met een nevenfunctie, zoals een kantoor met een opslagruimte erachter, valt deels onder strengere regels dan de hoofdfunctie alleen zou opleggen. Verzekeraars kijken naar het feitelijke gebruik, niet alleen naar de kadastrale omschrijving, en dat verschil leidt regelmatig tot discussie bij schade.
Om de feitelijke gebruiksfunctie vast te stellen, helpt het om systematisch te kijken naar wat er in het pand daadwerkelijk gebeurt:
- Welke activiteiten vinden plaats in elke ruimte, ook tijdelijk of incidenteel.
- Zijn er nevenfuncties die niet in het huurcontract of de polis staan vermeld.
- Welke installaties, machines of stoffen zijn aanwezig en wijken die af van een standaardkantoor of -winkel.
Risico’s en aandachtspunten per pandtype
Elk pandtype heeft een eigen risicoprofiel. Hieronder de vier typen die zakelijke eigenaren het vaakst tegenkomen, met de grootste valkuilen en de dekking die daarbij past.
1. Bedrijfsruimte en kantoor
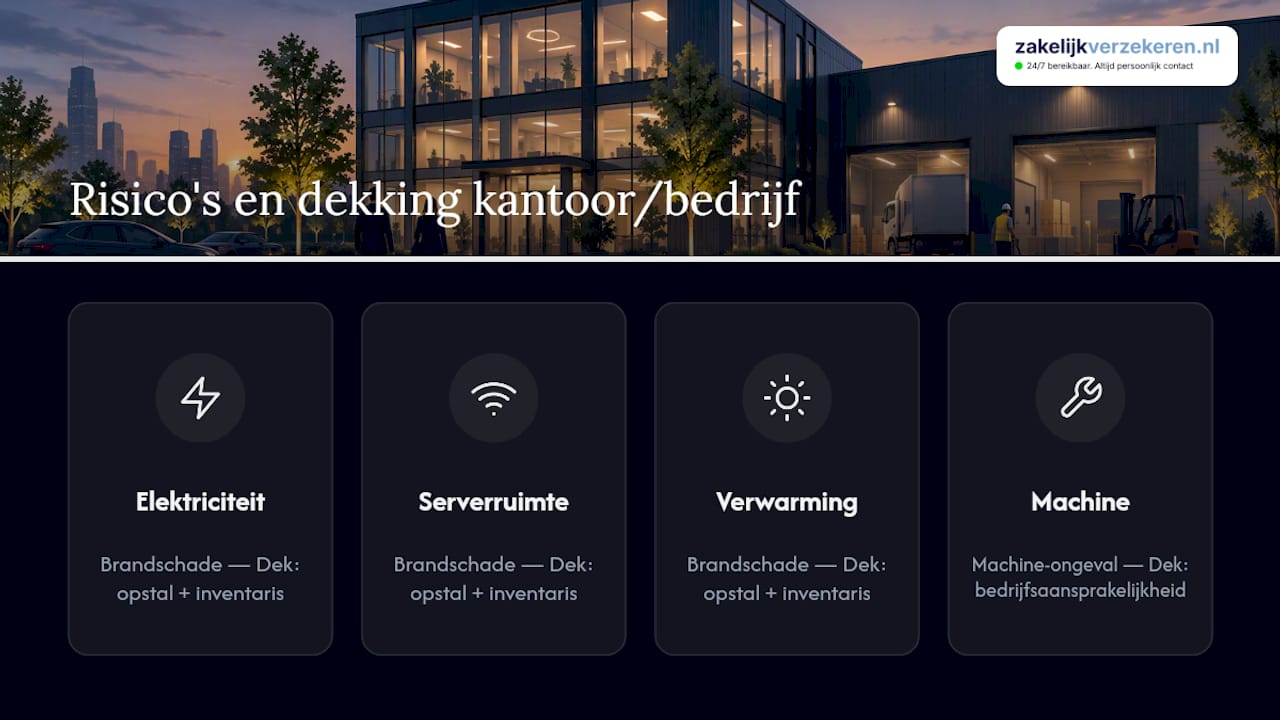
In kantoren en bedrijfsruimten ontstaat brandschade meestal door elektrische installaties, serverruimtes of verwarmingssystemen die niet goed zijn onderhouden. Machine-ongevallen komen voor bij bedrijfsruimten met technische installaties, en personeelsaansprakelijkheid speelt op wanneer een werknemer letsel oploopt door onveilige werkomstandigheden. Een opstalverzekering dekt de gebouwschade, een inventarisverzekering de bedrijfsuitrusting, en een bedrijfsaansprakelijkheidsverzekering vangt letsel- en zaakschade aan derden op. Periodiek onderhoud van elektra en klimaatinstallaties blijft de meest effectieve preventie.
2. Winkelpand
Winkels combineren twee risicolagen: klantenaansprakelijkheid in het verkoopgedeelte en diefstal van voorraad of kassageld. Veel winkelpanden hebben ook een nevenfunctie als magazijn of opslagruimte, wat de brandbelasting en daarmee het risicoprofiel verhoogt. Naast een inventarisverzekering en bedrijfsaansprakelijkheid is het zinvol om te bekijken of de voorraad in het magazijn afzonderlijk moet worden verzekerd, zeker als de waarde daar sterk fluctueert rond seizoenen of acties.
3. Opslag en magazijn
Opslagruimten en magazijnen hebben doorgaans de hoogste vuurbelasting van alle pandtypes, vooral bij opslag van brandbare materialen of chemische stoffen. Onderzoek van de Rijksoverheid naar verzekerbare schade laat zien dat bepaalde hoogrisicoactiviteiten lastig of niet privaat verzekerbaar zijn, en dat gaat vooral op voor opslag met een verhoogd brand- of milieurisico. Voor logistieke bedrijven is een ladingverzekering vaak een noodzakelijke aanvulling op de opstal- en inventarisdekking, zeker wanneer eigen goederen of goederen van klanten tijdelijk worden opgeslagen.
Pro-tip: Vraag bij opslag van gevaarlijke stoffen altijd vooraf bij de verzekeraar na of de activiteit standaard gedekt is, in plaats van dit pas bij een schadeclaim te ontdekken.
4. Wooncomplex met zakelijke component
Bij een wooncomplex dat je als ondernemer verhuurt, spelen andere risico’s: achterstallig onderhoud, een tekortschietende VvE-reserve en verhuurdersaansprakelijkheid. Een VvE moet jaarlijks reserveren voor groot onderhoud, en een te lage reservering vertraagt herstel na schade en kan een polisclaim compliceren als slecht onderhoud de oorzaak is. Een opstalverzekering blijft de basis, aangevuld met een verhuurdersaansprakelijkheidsverzekering voor schade die voortkomt uit je rol als verhuurder, bijvoorbeeld bij een val door een kapotte trapleuning die je had moeten laten repareren.
Stappen om te beoordelen of een risico verzekerbaar is
Voordat je een polis afsluit of vernieuwt, loop je als eigenaar een vast traject door om te checken of een risico daadwerkelijk gedekt kan worden.
- Bepaal eerst de feitelijke gebruiksfunctie van het pand en elke nevenfunctie die erbij hoort.
- Controleer of er een actueel meerjarenonderhoudsplan en een compleet onderhoudsdossier aanwezig is.
- Inventariseer gevaarlijke stoffen, technische installaties en afwijkende activiteiten die niet in een standaardpolis passen.
- Bespreek deze punten vooraf met je verzekeraar, in plaats van pas bij het indienen van een claim.
Verzekeraars vragen bij zakelijk vastgoed vaak om een onderhoudsdossier, recente inspectierapporten en, bij verbouwingen, een veiligheids- en gezondheidsplan. Blijkt een risico lastig verzekerbaar, dan helpt een gelaagde aanpak: beperk het risico eerst met concrete maatregelen zoals brandcompartimentering of detectieapparatuur, leg operationele afspraken contractueel vast, en overleg vervolgens met de verzekeraar over maatwerkdekking. Bij twijfel over regelgeving is contact met de gemeente of een toezichthouder een logische volgende stap.
Pro-tip: Bewaar onderhoudsrapporten en facturen van reparaties digitaal en gestructureerd, zodat je ze binnen een dag kunt aanleveren als een verzekeraar erom vraagt.
Wettelijke verplichtingen die je aansprakelijkheid en dekking bepalen
Als eigenaar draag je een specifieke zorgplicht voor brandveilig gebruik van je pand: je moet redelijke maatregelen nemen tegen brandbelasting en onveilige opslag, en actief toezicht houden. Bij verbouwingen ben je vaak opdrachtgever, en dan geldt werkgeversaansprakelijkheid op grond van artikel 7:658 lid 4 BW: je bent medeverantwoordelijk voor veilige arbeidsomstandigheden van de mensen die op je pand werken.
- Houd toezicht op brandgevaarlijke opslag en onveilige situaties, ook wanneer huurders de dagelijkse gang van zaken beheren.
- Regel bij verbouwingen een veiligheids- en gezondheidsdossier en, waar relevant, een verklaring van oplevering.
- Zorg bij een wooncomplex dat de VvE volgens de wettelijke norm reserveert voor groot onderhoud.
Een compleet dossier met onderhoudsrapporten en een actueel meerjarenonderhoudsplan is niet alleen een wettelijke formaliteit. Het is ook het eerste dat een verzekeraar opvraagt zodra een schadeclaim wordt beoordeeld.
Hoe Zakelijkverzekeren.nl ondernemers helpt bij pandrisico’s
Er bestaan onafhankelijke vergelijkingen van verzekeraars in Nederland die zoeken naar passende dekking per pandtype op basis van het feitelijke risico. Tot de mogelijke verzekeringsspecialisaties behoren opstal- en aansprakelijkheidsverzekeringen voor gebouwen, zakelijke autoverzekeringen, wagenparkverzekeringen en verzuimverzekeringen. Klanten kunnen doorgaans een vaste adviseur krijgen die meekijkt naar het onderhoudsdossier en de risico-inventarisatie, in plaats van contact met een wisselend callcenter.
— Willem
Gratis polischeck en risicoanalyse per pandtype
Twijfel je of je pand goed verzekerd is tegen brand, aansprakelijkheid of waterschade? Een gratis adviesgesprek kan een polischeck, een risicoanalyse per pandtype en een vergelijking van offertes bij meerdere verzekeraars omvatten, met begeleiding door een adviseur die het bedrijf en de branche kent.

| Onderdeel | Wat je krijgt |
|---|---|
| Polischeck | Beoordeling of je huidige dekking aansluit bij het feitelijke pandrisico |
| Risicoanalyse | Overzicht van prioritaire risico’s per pandtype |
| Offertevergelijking | Vergelijking van voorwaarden en premies bij diverse verzekeraars |
| Bereikbaarheid | Bereikbaarheid via telefoon, mail of WhatsApp |
Voor dakgebonden risico’s zoals lekkages is preventief onderhoud minstens zo belangrijk als de polis zelf: de praktische adviezen van Dakcentrale Holland over dakonderhoud sluiten daar goed op aan. Plan je gratis adviesgesprek via Zakelijkverzekeren en ontdek welke polissen echt bij jouw pand passen.
Bronnen
- Regels voor brandveilig gebruik van een gebouw | Ondernemersplein
- Werkgeversaansprakelijkheid | Ambtadvocaten
- Onderzoek verzekerbare schade | Rijksoverheid
- Bouwregels en toepassen aansturingstabellen in het Bbl | IPLO
Veelgestelde vragen
Welke verzekering is verplicht voor een bedrijfspand?
Er is geen wettelijk verplichte polis voor een bedrijfspand, maar een opstalverzekering en een bedrijfsaansprakelijkheidsverzekering worden in de praktijk vaak wel geëist door een hypotheekverstrekker of verhuurder. Bij verhuur komt daar meestal een verhuurdersaansprakelijkheidsverzekering bij.
Wat betekent onverzekerbare schade voor een vastgoedeigenaar?
Onverzekerbare schade betekent dat een verzekeraar het risico niet of alleen tegen zeer hoge voorwaarden wil dekken, zoals bij opslag met hoog brandrisico. Het onderzoek van de Rijksoverheid laat zien dat dit voor bepaalde hoogrisicoactiviteiten speelt, waarbij risicobeperking en overleg met de verzekeraar de eerste stap zijn.
Ben ik als eigenaar aansprakelijk tijdens een verbouwing?
Als je optreedt als opdrachtgever tijdens een verbouwing, kun je op grond van artikel 7:658 lid 4 BW medeaansprakelijk zijn voor onveilige arbeidsomstandigheden op je pand. Een goed bijgehouden veiligheidsdossier beperkt dat risico en maakt latere polisdiscussies eenvoudiger.
Hoe helpt Zakelijkverzekeren.nl bij het kiezen van de juiste dekking?
Er zijn onafhankelijke vergelijkingen bij meerdere verzekeraars die klanten koppelen aan een vaste adviseur die risico’s per pandtype in kaart brengt. Dat gebeurt via een gratis adviesgesprek met een polischeck en offertevergelijking op maat.