19 oktober 2026
De bedrijfsaansprakelijkheidsverzekering (AVB) is in de meeste valgevallen de eerste polis die letselschade en aansprakelijkheid dekt. Die aansprakelijkheid volgt doorgaans uit de zorgplicht die op de werkgever rust volgens artikel 7:658 BW, terwijl het Arboportaal valgevaar aanmerkt als een van de meest voorkomende oorzaken van arbeidsongevallen op de bouwplaats. Of de polis daadwerkelijk uitkeert, hangt af van de precieze toedracht en de polisvoorwaarden.
Kort samengevat:
- Een AVB keert doorgaans pas uit bij een concrete claim van een derde, vastgestelde of erkende aansprakelijkheid en schade binnen de polisvoorwaarden.
- De werkgever moet na een ongeval aantonen dat hij redelijke maatregelen trof; een mondelinge waarschuwing volstaat niet zonder leuningen, vangnetten of afzettingen.
- Houd een actuele RI&E en een plan voor veiligheid en gezondheid bij; leg toezicht en instructies vast en bewaar bewijs na een ongeval.
- Een bouwplaatsverzekering dekt vooral schade aan bouwwerk en materiaal, terwijl letselschade onder de AVB valt; controleer daarom of de dekking voor onderaannemers aansluit.
- Premieachterstand kan dekking opschorten, en opzet of bewuste roekeloosheid valt doorgaans buiten de polis; controleer ook of werkzaamheden juist zijn omschreven.
Inhoudsopgave
- Welke verzekering dekt letsel en aansprakelijkheid bij een valongeval?
- Wanneer is de werkgever of aannemer aansprakelijk bij een val?
- RI&E, V&G-plan en verdeling van verantwoordelijkheden
- Wat verzekeraars en juristen controleren bij een claim
- Preventie: waarom collectieve voorzieningen voorgaan op persoonlijke bescherming
- Praktische stappen direct na een valongeval
- Specifieke eisen en voorwaarden van verzekeraars bij valgevaar
- Bouwplaatsverzekering versus de individuele AVB bij valgevaar
- Impact van valgevaar op de premie en hoe je die beïnvloedt
- Preventie en training gericht op valgevaar
- Voorbeelden van valongevalclaims en de afhandeling ervan
- Preventie en polis als twee kanten van dezelfde medaille
- Gratis poliscontrole voor bouwbedrijven die valgevaar serieus nemen
- Veelgestelde vragen
- Bronnen
Welke verzekering dekt letsel en aansprakelijkheid bij een valongeval?
Bij een valongeval op de bouwplaats is de bedrijfsaansprakelijkheidsverzekering meestal de polis die in beweging komt zodra een derde, bijvoorbeeld een medewerker, onderaannemer of voorbijganger, schade claimt. De AVB vergoedt doorgaans de medische kosten, het inkomensverlies en de immateriële schade van het slachtoffer, plus de kosten van juridische bijstand en verdediging wanneer de aansprakelijkheid wordt betwist.
Voor uitkering moet meestal aan een paar voorwaarden zijn voldaan:
- Er ligt een concrete aanspraak van een derde die schade claimt.
- Aansprakelijkheid staat juridisch vast, of de verzekeraar erkent deze uit coulance.
- De toedracht valt binnen de dekking van de polis en de op dat moment geldende voorwaarden.
In de praktijk zien we regelmatig beperkingen die een uitkering in de weg staan. Polissen sluiten vaak schade uit bij opzet of bewuste roekeloosheid van de verzekerde, en dekking kan tijdelijk zijn opgeschort door een premieachterstand. Wie wil weten hoe een aansprakelijkheidsverzekering voor een bouwbedrijf precies is opgebouwd, vindt daar een uitgebreidere uitleg van de dekkingsonderdelen.
Wanneer is de werkgever of aannemer aansprakelijk bij een val?
Artikel 7:658 BW legt werkgevers een zware zorgplicht op: zij moeten de werkplek zo inrichten en de instructies zo geven dat een medewerker geen schade oploopt. Gebeurt er toch een ongeval, dan ligt de bewijslast bij de werkgever. Hij moet aantonen dat hij alle redelijke maatregelen heeft genomen, niet de gevallen medewerker dat de werkgever tekortschoot.
Een paar punten die de toepassing van dit artikel verbreden:
- Lid 4 van artikel 7:658 BW beschermt onder omstandigheden ook zzp’ers en andere niet-werknemers die op de bouwplaats werken.
- Een hoofdaannemer kan mede-aansprakelijk worden gehouden als hij geen adequaat toezicht hield op de naleving van veiligheidsinstructies door onderaannemers.
- Rechters toetsen streng: een kantonrechter oordeelde in ECLI:NL:RBMNE:2026:3086 dat een werkgever aansprakelijk was voor een valongeval omdat concrete preventieve maatregelen ontbraken en een mondelinge waarschuwing op zichzelf niet volstond.
Deze uitspraak laat zien dat instructies zonder fysieke maatregelen zelden standhouden. Wie alleen waarschuwt voor valgevaar zonder leuningen, vangnetten of afzettingen aan te brengen, loopt een reëel risico dat de rechter die zorgplicht als geschonden beschouwt.
RI&E, V&G-plan en verdeling van verantwoordelijkheden
Op bouwplaatsen waar meerdere werkgevers tegelijk actief zijn, is een veiligheids- en gezondheidsplan vaak verplicht. De verplichting hangt samen met de duur van het project, het aantal werkenden en de aanwezigheid van bijzondere gevaren zoals werken op hoogte. Een coördinator bewaakt dan de samenhang tussen de werkzaamheden van de verschillende partijen.
Een bruikbaar V&G-plan bevat doorgaans deze stappen:
- Een risicoanalyse van de specifieke valgevaren op die locatie, inclusief hoogteverschillen en openingen in vloeren.
- Concrete maatregelen per risico, zoals randbeveiliging, steigers of een vast steigerplan.
- Een duidelijke toewijzing van toezicht: wie controleert de naleving en hoe vaak.
- Een communicatielijn tussen hoofdaannemer, onderaannemers en de opdrachtgever over wijzigingen in de planning.
Een goed gedocumenteerd V&G-plan werkt niet alleen preventief. Het Arboportaal beschrijft het plan als een instrument dat bij een geschil aantoont dat de zorgplicht serieus is ingevuld, wat zowel in aansprakelijkheidsdiscussies als in het contact met de verzekeraar een verschil maakt. Meer over de wettelijke eisen op dit vlak staat in ons artikel over arbeidsveiligheid op de bouwplaats.
Wat verzekeraars en juristen controleren bij een claim
Na een valongeval kijken verzekeraars en hun experts naar een vaste reeks feiten voordat ze een uitkering vaststellen. Die controle bepaalt niet alleen óf er wordt uitgekeerd, maar ook hoe snel het dossier wordt afgehandeld.
- De status van de polis en of de premie op het moment van het ongeval volledig en tijdig was betaald.
- De inhoud van de RI&E en de werkplansomschrijving, om te zien of het risico vooraf was onderkend.
- Bewijs van toezicht en gegeven instructies, zoals toolboxmeetings, werkinstructies en aanwezigheidsregistraties.
Niet-betaling van de premie is een veelvoorkomende reden voor opschorting van dekking. ECLI:NL:GHSHE:2020:3156 illustreert dat een verzekeraar in zo’n geval kan weigeren uit te keren en dat bestuurders zelfs persoonlijk aansprakelijk kunnen worden gehouden wanneer premies structureel niet werden voldaan.
Pro-tip: Bewaar elk werkinstructiedocument, elke toolboxmeeting en elke RI&E-versie digitaal met datumstempel, zodat je bij een claim meteen een compleet dossier kunt overleggen.
Benieuwd wat verzekeraars precies willen zien op de bouwplaats zelf? Daar gaan we dieper op in bij bouwplaatsbeveiliging en verzekering.
Preventie: waarom collectieve voorzieningen voorgaan op persoonlijke bescherming
De arbeidshygiënische strategie die binnen de arbowetgeving geldt, schrijft een vaste volgorde van maatregelen voor: eerst het risico wegnemen, dan collectieve voorzieningen toepassen en pas als laatste redmiddel persoonlijke beschermingsmiddelen inzetten. Voor valgevaar betekent dit dat een vaste leuning of een dichte vloer altijd de voorkeur heeft boven een harnas.
Concrete voorbeelden van collectieve maatregelen die op bouwplaatsen worden toegepast:
- Vaste leuningen en randbeveiliging rond vloerranden en schachten.
- Steigers met volledige platforms in plaats van losse loopplanken.
- Vangnetten onder werkvloeren op hoogte.
- Afgedekte of gemarkeerde openingen in vloeren en daken.
Het Arboportaal beschrijft deze volgorde expliciet, en rechters en verzekeraars wegen diezelfde volgorde mee bij de vraag of een werkgever zijn zorgplicht is nagekomen. Een werkgever die alleen instructies gaf zonder fysieke voorzieningen, staat juridisch zwakker dan een werkgever die aantoonbaar collectieve maatregelen trof.
Praktische stappen direct na een valongeval
De eerste uren na een ongeval bepalen vaak hoe soepel een claim later wordt afgehandeld. Een vast stappenplan voorkomt dat belangrijk bewijs verloren gaat.
- Verleen eerste hulp en baken de plek van het ongeval af voor onderzoek.
- Leg datum, tijdstip en omstandigheden vast, inclusief foto’s van de situatie en eventuele getuigenverklaringen.
- Bewaar medische rapportages en verzuimgegevens zorgvuldig vanaf de eerste dag.
- Meld het ongeval bij de interne veiligheidsverantwoordelijke, de opdrachtgever en de verzekeraar, volgens de meldtermijnen die de polisvoorwaarden voorschrijven.
Wie dit proces structureel vastlegt, bouwt tegelijk aan het dossier dat verzekeraars nodig hebben om een claim snel te beoordelen.
Specifieke eisen en voorwaarden van verzekeraars bij valgevaar
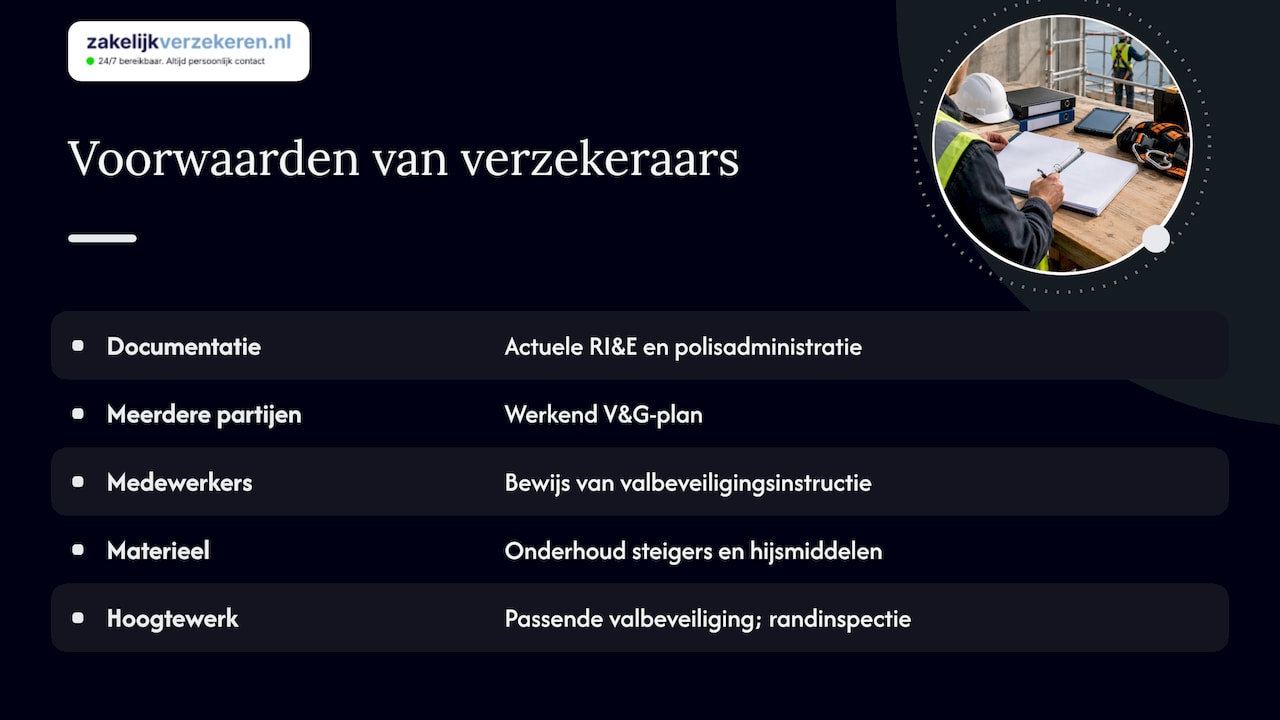
Verzekeraars stellen voor bouwbedrijven vaak aanvullende voorwaarden boven op de algemene AVB-polis, juist omdat valgevaar een van de grootste risicocategorieën in de sector vormt. Veelgebruikte voorwaarden zijn een actuele RI&E, een aantoonbaar werkend V&G-plan bij projecten met meerdere partijen en bewijs dat medewerkers zijn geïnstrueerd over het gebruik van valbeveiliging.
Sommige polissen koppelen de dekking aan concrete eisen rond materieel, zoals een onderhoudsbewijs van steigers en hijsmiddelen of een inspectierapport van tijdelijke randbeveiliging. Verzekeraars toetsen ook of werkzaamheden op hoogte zijn uitgevoerd met passende valbeveiliging, zoals het Arboportaal beschrijft, al geldt de zorgplicht in de praktijk ook bij lagere hoogtes zodra er risicoverhogende omstandigheden spelen.
Een bedrijf dat kan aantonen dat het structureel aan deze voorwaarden voldoet, ervaart doorgaans minder discussie bij schademelding en soepelere acceptatie bij het afsluiten of verlengen van de polis. Dat is ook de reden waarom verzekeraars regelmatig om een actuele polisadministratie vragen naast de feitelijke veiligheidsmaatregelen: beide moeten op orde zijn, niet alleen de techniek op de bouwplaats. Een overzicht van de belangrijkste risico’s waarmee bouwbedrijven te maken krijgen staat in onze praktische gids voor bouwbedrijven.
Bouwplaatsverzekering versus de individuele AVB bij valgevaar
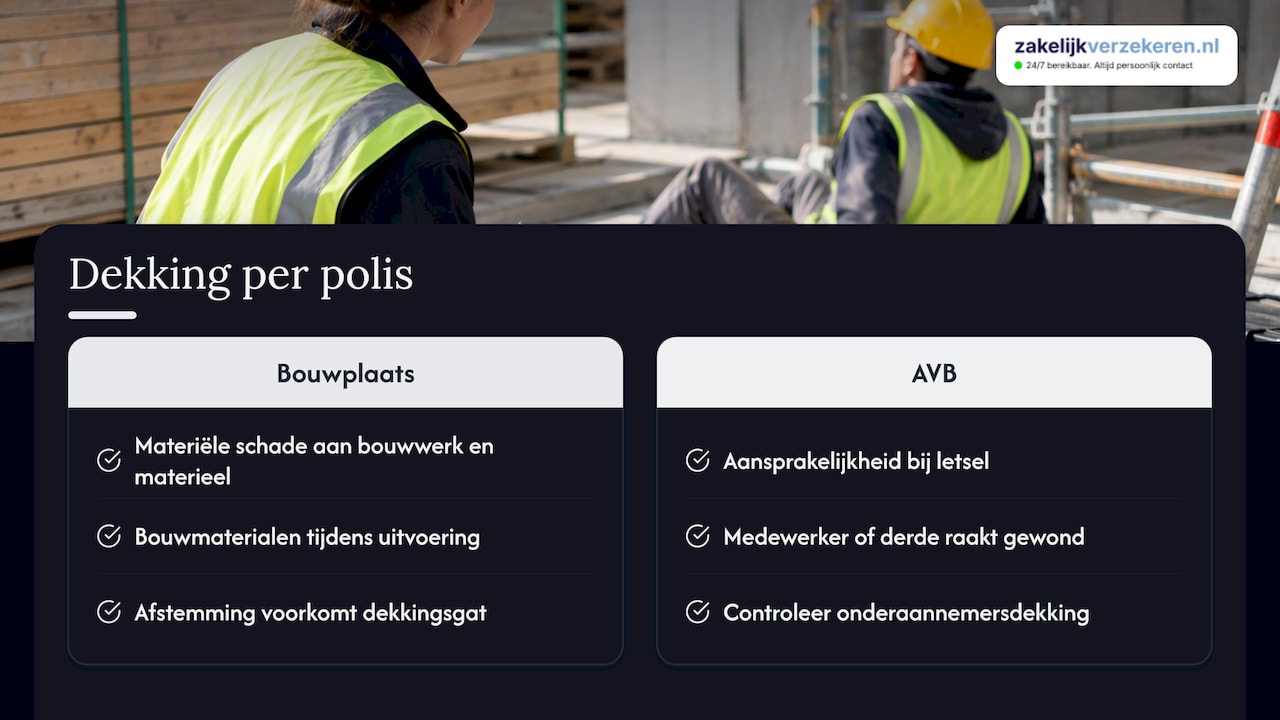
Een bouwplaatsverzekering, soms ook construction all risk genoemd, dekt vooral materiële schade aan het bouwwerk zelf, materieel en bouwmaterialen tijdens de uitvoering. Bij een valongeval met persoonlijk letsel is die polis meestal niet de polis die in actie komt: daarvoor is de bedrijfsaansprakelijkheidsverzekering de aangewezen dekking, omdat die specifiek aansprakelijkheid voor schade aan personen regelt.
In de praktijk werken beide polissen complementair. De bouwplaatsverzekering vangt bijvoorbeeld schade op als een vallend voorwerp materiaal beschadigt, terwijl de AVB in actie komt zodra een medewerker of derde letsel oploopt door diezelfde gebeurtenis. Wie beide dekkingen los van elkaar beoordeelt, loopt het risico op een gat tussen de polissen, bijvoorbeeld wanneer een onderaannemer een eigen AVB heeft die niet aansluit op de dekking van de hoofdaannemer.
Voor bouwbedrijven die met meerdere partijen op één locatie werken, is het daarom verstandig om vooraf te laten controleren of de aansprakelijkheidsdekking van alle betrokken partijen op elkaar aansluit, zonder overlap of juist een gat. Meer uitleg over wat een bedrijfsaansprakelijkheidsverzekering voor een bouwbedrijf concreet regelt, staat op onze pagina over de bedrijfsaansprakelijkheidsverzekering.
Impact van valgevaar op de premie en hoe je die beïnvloedt
Valgevaar is een van de factoren die verzekeraars zwaar laten meewegen bij het bepalen van de premie voor een bedrijfsaansprakelijkheidsverzekering in de bouw. Een bedrijf dat vooral op hoogte werkt, met steigers, daken of hijswerk, krijgt doorgaans een andere premieopbouw dan een bedrijf dat uitsluitend op de begane grond werkt.
Een paar factoren die de premie in de praktijk beïnvloeden:
- De aard van de werkzaamheden en het aandeel werk op hoogte binnen het totale takenpakket.
- Het schadeverleden van het bedrijf, inclusief eerdere valongevallen of claims.
- De aantoonbare aanwezigheid van een actueel V&G-plan en gedocumenteerde RI&E.
- Het gebruik van collectieve veiligheidsvoorzieningen in plaats van uitsluitend persoonlijke beschermingsmiddelen.
Bedrijven die hun preventiebeleid aantoonbaar op orde hebben, onderhandelen doorgaans vanuit een sterkere positie over de premie, omdat een verzekeraar het risico lager inschat. Dat betekent in de praktijk: documentatie op orde houden, periodiek de polis laten toetsen aan de actuele bedrijfsactiviteiten en vermijden dat oude of onjuiste risico-omschrijvingen in de polis blijven staan. Een periodieke polischeck, bijvoorbeeld via een vaste adviseur, voorkomt dat een bedrijf te veel betaalt voor risico’s die niet meer spelen, of juist te weinig dekking heeft voor nieuwe activiteiten.
Preventie en training gericht op valgevaar
Preventie staat of valt met structurele training, niet met eenmalige instructies. Medewerkers die op hoogte werken, hebben baat bij herhaalde toolboxmeetings waarin concrete situaties op de eigen bouwplaats worden besproken, in plaats van algemene veiligheidsregels.
Effectieve training op dit vlak bevat meestal deze elementen:
- Uitleg over het gebruik en de controle van valbeveiliging, inclusief levensduur en keuringsplicht van het materiaal.
- Herkenning van risicoverhogende omstandigheden, zoals gladde oppervlakken, wind of tijdelijke constructies.
- Instructie over wanneer werk moet worden stilgelegd totdat een collectieve voorziening alsnog is aangebracht.
- Duidelijke afspraken over wie toezicht houdt en hoe afwijkingen worden gemeld.
Training heeft niet alleen een preventief effect op de werkvloer. Het draagt ook bij aan het juridische verweer van een werkgever: kan een bedrijf aantonen dat het structureel en herhaald heeft getraind, dan weegt dat mee bij de beoordeling of aan de zorgplicht uit artikel 7:658 BW is voldaan.
Voorbeelden van valongevalclaims en de afhandeling ervan
Rechtspraak over valongevallen op de bouwplaats laat een herkenbaar patroon zien. In ECLI:NL:RBMNE:2026:3086 oordeelde de kantonrechter dat een werkgever aansprakelijk was voor het letsel van een medewerker, omdat concrete preventieve maatregelen ontbraken en een mondelinge waarschuwing niet als vervanging van fysieke beveiliging kon gelden. De werkgever kon niet aantonen dat hij aan zijn zorgplicht had voldaan, waardoor de aansprakelijkheid bleef staan en de AVB in actie moest komen.
Een andere situatie die regelmatig terugkomt, betreft de opschorting van dekking. In ECLI:NL:GHSHE:2020:3156 bleek dat een verzekeraar terecht weigerde uit te keren omdat de premie niet tijdig was betaald, met als gevolg dat de schade volledig voor rekening van het bedrijf bleef. Deze zaak laat zien dat een inhoudelijk sterk veiligheidsbeleid alleen niet voldoende is: de polis moet ook administratief in orde zijn op het moment van het ongeval.
Beide voorbeelden wijzen in dezelfde richting. Een sterke verdediging bij een valongeval steunt op meerdere pijlers: aantoonbare preventie, een goed gedocumenteerd dossier en een polis die daadwerkelijk actief is op het moment dat het misgaat.
Preventie en polis als twee kanten van dezelfde medaille
Een sterke polis compenseert geen zwak veiligheidsbeleid, en andersom evenmin. Wat we in de praktijk zien, is dat bedrijven die hun RI&E en V&G-plan serieus bijhouden, vrijwel altijd ook een helderder beeld hebben van wat hun AVB wel en niet dekt. Die twee gewoontes versterken elkaar: preventie verkleint de kans op een ongeval, en een actuele polischeck zorgt dat de dekking aansluit op wat er daadwerkelijk op de bouwplaats gebeurt.
— Willem
Gratis poliscontrole voor bouwbedrijven die valgevaar serieus nemen
We denken met bouwbedrijven mee over waar hun aansprakelijkheidsdekking eindigt en waar de risico’s beginnen, en dat begint bij een gratis adviesgesprek waarin we je huidige polis naast je werkelijke bouwactiviteiten leggen.
Als onafhankelijk adviseur vergelijken we verzekeraars in Nederland, zodat je nooit vastzit aan één aanbieder met voorwaarden die niet aansluiten op werk op hoogte.
- We controleren uitsluitingen en premievoorwaarden die specifiek relevant zijn bij valgevaar.
- We toetsen of je RI&E en V&G-plan aansluiten op wat verzekeraars in de praktijk vragen.
- Je krijgt één vaste adviseur die je bedrijf en de bouwsector kent, zonder callcenter.
Wil je weten of je huidige bedrijfsaansprakelijkheidsverzekering voldoende dekking biedt voor valgevaar op jouw bouwplaatsen? Vraag een gratis adviesgesprek aan via Zakelijkverzekeren en we nemen je polis met je door.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Veelgestelde vragen
Wat is een aansprakelijkheidsverzekering voor de bouw?
Een aansprakelijkheidsverzekering voor de bouw, meestal de bedrijfsaansprakelijkheidsverzekering, dekt schade die een bouwbedrijf toebrengt aan derden, zoals letsel of materiële schade tijdens de uitvoering van werkzaamheden. Ze vergoedt onder meer medische kosten, inkomensverlies en de juridische kosten van verweer bij een aansprakelijkheidsclaim.
Wat is een AVB verzekering?
AVB staat voor algemene of bedrijfsaansprakelijkheidsverzekering en dekt schade die een bedrijf, zijn medewerkers of zijn producten aan derden toebrengen. Bij een valongeval op de bouwplaats is dit doorgaans de polis die letselschade van een gevallen medewerker of derde opvangt, mits aansprakelijkheid vaststaat.
Is de aannemer na lange tijd nog steeds aansprakelijk voor gebreken?
Aansprakelijkheid voor bouwgebreken kent eigen verjaringstermijnen die losstaan van de aansprakelijkheid voor een valongeval met letsel, dat valt onder artikel 7:658 BW en de daarbij horende verjaringsregels. Voor een concrete situatie met gebreken na lange tijd is juridisch advies nodig, omdat de termijn afhangt van het type gebrek en de contractuele afspraken.
Wat dekt een aansprakelijkheidsverzekering niet?
Een aansprakelijkheidsverzekering dekt doorgaans geen schade die voortkomt uit opzet of bewuste roekeloosheid van de verzekerde, en keert niet uit bij een opgeschorte polis door een premieachterstand. Ook schade die buiten de in de polis omschreven werkzaamheden valt, blijft meestal buiten de dekking.