
6 oktober 2026
Ondernemers met just-in-time leveringen hebben nooit genoeg aan één polis. Naast een transport- of ladingverzekering is een bedrijfsschadedekking onmisbaar, samen met een passende wagenpark- en aansprakelijkheidsverzekering. Controleer daarbij drie zaken direct: uitsluitingen voor molest en vertraging, de vergunningsstatus van je vervoerders via NIWO, en of je bedrijfscontinuïteitsplan nog actueel is. Er is een mogelijkheid voor een gratis polis-scan met een vaste adviseur.
Kort samengevat:
- Bij just-in-time leveringen moet je naast transport- en ladingverzekering ook altijd een bedrijfsschadedekking en een passende wagenpark- en aansprakelijkheidsverzekering afsluiten.
- Vertragingen worden meestal niet gedekt door standaard verzekeringen, tenzij je expliciet aanvullende clausules hebt, en je moet alert zijn op de korte opzegtermijn bij oorlog en molestdekking.
- Controleer vooraf de vergunningstatus van je vervoerders via NIWO en leg contractueel vast wie verantwoordelijk is voor naleving en wie de risico’s draagt volgens de Incoterms®.
- Een bedrijfscontinuïtsplan helpt bij het versterken van je risicobeheer en moet aansluiten op je polisdekking om de impact bij verstoringen te minimaliseren.
- Vraag een gratis polis-scan aan om te voorkomen dat je bij schade onaangenaam verrast wordt door onduidelijke of beperkte dekking.
Inhoudsopgave
- Welke verzekeringen heb je nodig bij just-in-time levering?
- Waarom vallen JIT-zendingen vaak buiten de dekking?
- Welke contractuele afspraken bepalen je aansprakelijkheid?
- Hoe pak je een risicoscan voor JIT-leveringen praktisch aan?
- Hoe Zakelijkverzekeren JIT-ondernemers adviseert
- Vraag een gratis polis-scan aan voor je JIT-keten
- Bronnen
- Veelgestelde vragen
Welke verzekeringen heb je nodig bij just-in-time levering?
Just-in-time levering staat of valt met precisie. Er is geen buffervoorraad die een vertraagde zending opvangt, wat betekent dat één gemiste levering meteen de productielijn stilzet. Dat verandert wat je moet verzekeren, en in welke volgorde.
Transport- en ladingverzekering dekt verlies of beschadiging van de goederen zelf, tijdens vervoer over de weg, het spoor of het water. Werk je met dure onderdelen of grondstoffen die je zelf inkoopt en laat vervoeren, dan is een Buyers Interest-clausule het overwegen waard: die dekt het financiële risico op het moment dat je eigenaar wordt van de lading, ook als de standaardpolis van de vervoerder dat niet volledig doet.
Bedrijfsschadeverzekering is in JIT-ketens vaak belangrijker dan de ladingpolis zelf. Onderzoek van KVK naar de kosten van bedrijfsverstoring laat zien dat de indirecte schade van stilstand doorgaans groter uitpakt dan de waarde van de verloren lading. Een vertraagde levering van een onderdeel kan een productielijn van aanzienlijke waarde per dag stilleggen.
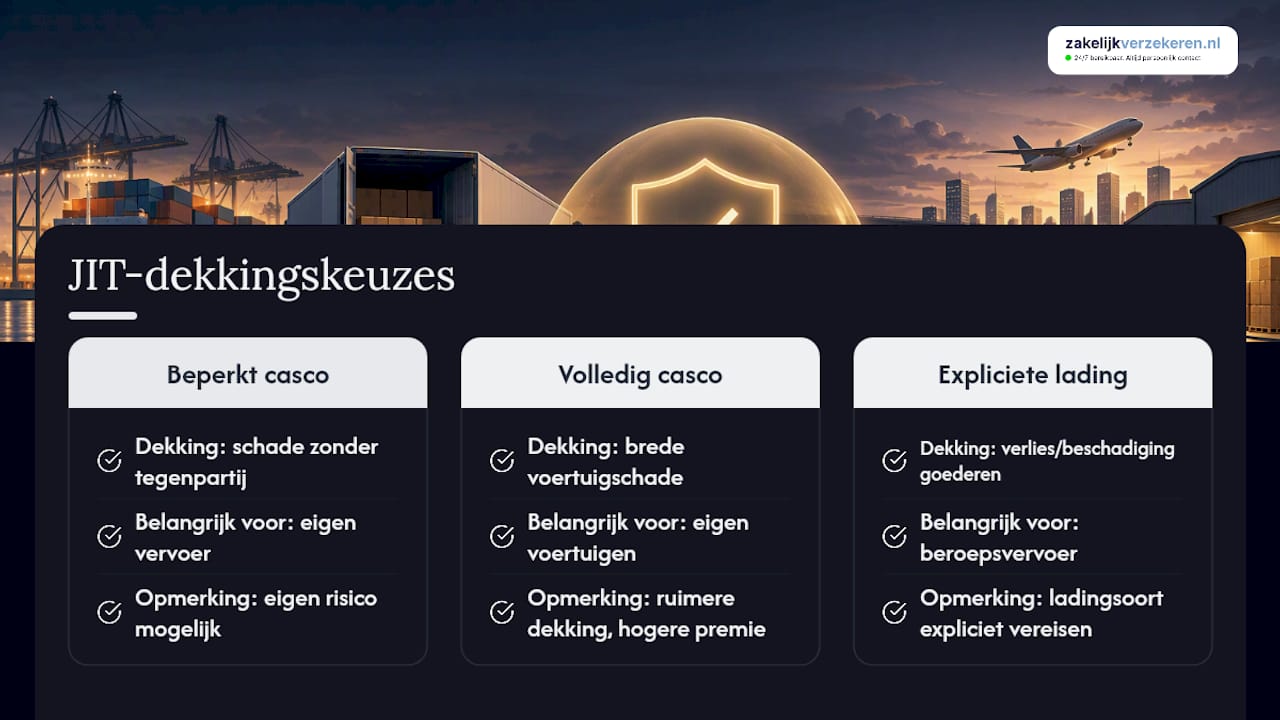
Wagenpark- en vrachtwagenverzekering bepalen hoeveel risico je zelf draagt bij eigen vervoer. Kies je voor beperkt casco, dan betaal je zelf bij schade door een aanrijding zonder tegenpartij; volledig casco dekt praktisch elke schadevorm aan je eigen voertuigen. Voor beroepsgoederenvervoer moet de polis expliciet dekking bieden voor het vervoerde soort lading, niet alleen voor het voertuig.
Aansprakelijkheidsverzekeringen vangen claims op wanneer een klant schade lijdt door een foutieve of te late levering. Cyberdekking is de vaak vergeten schakel: een IT-storing bij jou of bij je vervoerder legt een JIT-keten net zo snel plat als een fysieke aanrijding.
Waarom vallen JIT-zendingen vaak buiten de dekking?
Veel ondernemers ontdekken de beperkingen van hun polis pas als het misgaat. Drie punten verdienen structurele aandacht.
- De opzegtermijn van zeven dagen bij oorlog en molest. Verzekeraars mogen deze dekking met een week opzegtermijn beëindigen, bevestigt het Verbond van Verzekeraars in zijn advies over de Rode Zee en de Straat van Hormuz. Voor bedrijven die routinematig door risicogebieden laten vervoeren, betekent dit dat de dekking van vandaag morgen zomaar weg kan zijn.
- Vertraging staat meestal buiten de polis. Standaard transportverzekeringen vergoeden schade aan de lading, niet de gevolgschade van een te late levering. Alleen bij bederfelijke waar of specifieke clausules is vertragingsschade soms wel meeverzekerd.
- Verhoogde eisen bij ladingdiefstal. De vernieuwde modelclausule G23 van het Verbond van Verzekeraars stelt strengere beveiligingseisen aan trailers en voertuigen. Voldoe je niet aan de vereiste beveiligingsklasse, dan loopt je eigen risico bij diefstal flink op.
Pro-tip: Ga niet blind uit van je jaarpolis. Een vaste jaarcontract dekt het gemiddelde risico, terwijl JIT-zendingen per route en per seizoen sterk kunnen verschillen. Laat risicovolle routes apart beoordelen.
De meeste polisdiscussies na een incident draaien niet om fraude of onwil van de verzekeraar, maar om een verkeerde aanname over wat “standaard gedekt” precies inhoudt.
Welke contractuele afspraken bepalen je aansprakelijkheid?
Verzekerbaarheid begint vaak bij het contract, niet bij de polis. Vier zaken die je vóór elke JIT-samenwerking moet vastleggen:
- Ketenaansprakelijkheid. Sinds de aanscherping in het wegvervoer kunnen afzenders en expediteurs mede verantwoordelijk worden gehouden voor naleving van vervoersregels, meldt NIWO. Werk je met onderaannemers, dan draag je mede het risico van hun overtredingen.
- NIWO-controle vooraf. Vraag bij elke nieuwe vervoerder de vergunning op en check die bij NIWO voordat je een opdracht toewijst, niet achteraf.
- Incoterms® vastleggen. Bij export bepalen deze internationale leveringsvoorwaarden wie het transportrisico draagt en wie verantwoordelijk is voor de verzekering, legt KVK uit. Onduidelijkheid hierover leidt geregeld tot een gat tussen twee polissen.
- Waardeaanduiding op de vrachtbrief. De wettelijke aansprakelijkheidslimieten uit Boek 8 BW beperken de vergoeding per kilogram. Vermeld je de werkelijke waarde niet expliciet, dan krijg je bij schade vaak veel minder uitgekeerd dan de lading waard was.
Hoe pak je een risicoscan voor JIT-leveringen praktisch aan?
Verzekerbaarheid van een JIT-keten is een proces, geen momentopname. Volg deze volgorde:
- Deze week: polis-gapanalyse. Leg je huidige transport-, wagenpark- en aansprakelijkheidspolissen naast elkaar en check specifiek op vertragingsdekking, molestuitsluitingen en silent cyber.
- Deze week: vervoerderscheck. Controleer NIWO-vergunningen en vraag bewijs van beveiligingsklasse conform de G23-eisen op bij elke vervoerder waarmee je werkt.
- Deze maand: BCP opstellen of updaten. KVK beveelt een bedrijfscontinuïteitsplan aan omdat het de directe schade bij verstoringen aanzienlijk beperkt, en verzekeraars nemen dit mee in hun risicobeoordeling.
- Doorlopend: financiële buffer bepalen. Bereken wat één dag stilstand kost en toets of je bedrijfsschadedekking of een Buyers Interest-clausule die kloof daadwerkelijk dicht.
Pro-tip: Koppel je BCP direct aan je polisdossier. Een verzekeraar die ziet dat je continuïteitsplan aansluit op je feitelijke dekking, beoordeelt het risico gunstiger dan wanneer die twee documenten los van elkaar bestaan.
Hoe Zakelijkverzekeren JIT-ondernemers adviseert
Er is gespecialiseerde zakelijke voertuigverzekeringsadvies beschikbaar voor ondernemers, met één vaste adviseur die het wagenpark en logistieke risico’s kent. Bij een polis-scan voor JIT-bedrijven kijken we altijd naar drie dingen samen: de vertragings- en molestuitsluitingen in je huidige transportpolis, de status van je NIWO-checks bij vervoerders, en of je bedrijfscontinuïteitsplan aansluit op je feitelijke dekking. Blijkt uit die scan dat de omzetschade bij stilstand groter is dan je huidige bedrijfsschadedekking toelaat, dan adviseren we concreet welke aanvullende dekking of clausule dat gat dicht. Doordat er meerdere verzekeraars worden vergeleken, wordt altijd gestreefd naar een dekking die past bij de keten, niet bij één verzekeraar.
Vraag een gratis polis-scan aan voor je JIT-keten
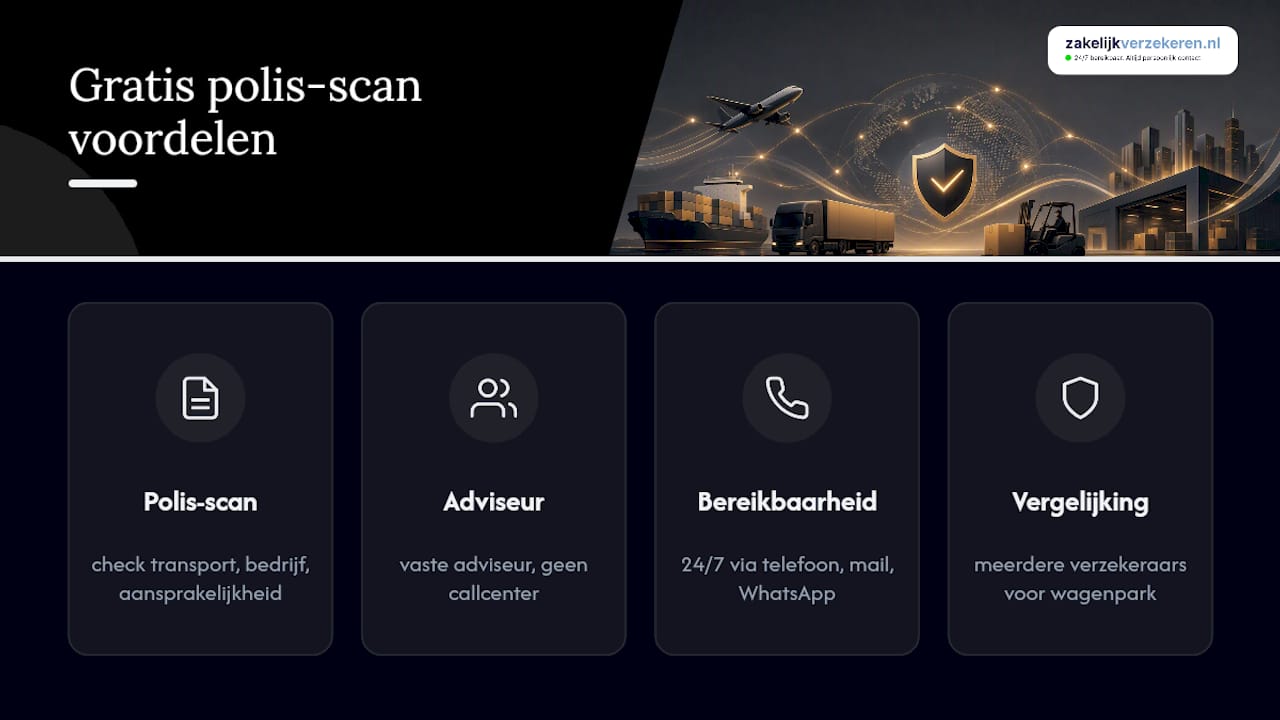
Er wordt een alternatief geboden voor de standaard jaarpolis die niet meebeweegt met je logistiek. Onze gratis polis-scan legt precies bloot waar je transport-, bedrijfsschade- en aansprakelijkheidsdekking tekortschieten bij just-in-time leveringen, inclusief een check op molestuitsluitingen, ketenaansprakelijkheid en je bedrijfscontinuïteitsplan.

Er is een vaste adviseur beschikbaar die de branche kent, zonder callcenters of wisselende contactpersonen. Er is 24/7 bereikbaarheid via telefoon, mail of WhatsApp voor ondersteuning bij urgente zaken. Door meerdere verzekeraars te vergelijken, is er aandacht voor een passende dekking die past bij het wagenpark.
Heb je een wagenpark met bestelbussen of vrachtwagens die dagelijks JIT-ritten rijden? Vraag dan een gratis adviesgesprek aan en laat je wagenparkverzekering direct toetsen op de risico’s die in dit artikel staan.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Bronnen
- Verzekeren: Rode Zee en Straat van Hormuz | Verbond van Verzekeraars
- Ketenaansprakelijkheid in het wegvervoer – NIWO
- Besluit uitvoering Boek 8 BW
Veelgestelde vragen
Wat dekt een verzekering bij just-in-time levering precies?
Een verzekering bij just-in-time levering is geen los product, maar een combinatie van transport- of ladingdekking, bedrijfsschadeverzekering en aansprakelijkheidsdekking. Samen vangen ze zowel schade aan de goederen als de omzetschade door stilstand op.
Is vertraging bij levering standaard verzekerd?
Nee, de meeste transportpolissen dekken schade aan de lading, niet de gevolgschade van vertraging zelf. Alleen bij bederfelijke waar of specifieke aanvullende clausules is vertragingsschade soms wel meeverzekerd.
Wat betekent ketenaansprakelijkheid voor mijn verzekering?
Ketenaansprakelijkheid houdt in dat afzenders en expediteurs mede verantwoordelijk kunnen worden gehouden voor overtredingen van hun vervoerders, zoals NIWO toelicht. Controleer daarom altijd vooraf de vergunning van een vervoerder voordat je een opdracht toewijst.
Waarom is een bedrijfscontinuïteitsplan relevant voor mijn polis?
Een bedrijfscontinuïteitsplan toont een verzekeraar dat je verstoringen snel kunt opvangen, wat de risicobeoordeling positief beïnvloedt. KVK beveelt het daarom aan als vast onderdeel van je risicobeheer, los van je polis.
Wat kost een polis-scan bij Zakelijkverzekeren?
De polis-scan en het adviesgesprek bij Zakelijkverzekeren zijn gratis en vrijblijvend. Actuele prijzen voor de uiteindelijke verzekeringen zelf vind je op de site, afhankelijk van je wagenpark en dekkingsbehoefte.