
6 november 2026
Een inventarisverzekering kost voor de meeste kleine en middelgrote bedrijven een paar tientjes per maand. Voor een bedrijf met een bescheiden inrichting en weinig risico begin je vaak rond de €10 tot €20 per maand. Met dure machines, veel voorraad of een branche met verhoogd brandrisico loopt dat flink op. Wat jij precies betaalt, hangt af van vier dingen: hoeveel je inventaris waard is, wat voor bedrijf je hebt, hoe je pand gebouwd en beveiligd is en welk eigen risico je kiest. Hieronder lees je hoe die premie tot stand komt, wat het verschil is tussen inventaris en goederen en hoe je voorkomt dat je te veel betaalt of juist te laag verzekerd bent.
Kort samengevat
- Een eenvoudige inventarisverzekering begint vaak rond de €10 tot €20 per maand. Een voorbeeld met €70.000 inventaris en €10.000 goederen komt uit op ongeveer €15 per maand.
- De premie hangt vooral af van het verzekerd bedrag, je branche, de bouwaard en ligging van je pand, je beveiliging, het eigen risico en je schadeverleden.
- Inventaris is alles wat je gebruikt om je werk te doen. Goederen of voorraad is wat je verkoopt of verwerkt. Die twee verzeker je apart of samen in één polis.
- Onderverzekering is het grootste risico: verzeker je te laag, dan kan de verzekeraar bij schade naar verhouding minder uitkeren.
- In een pakket met je andere bedrijfsverzekeringen is een inventarisverzekering vaak voordeliger dan los.
Inhoudsopgave
- Wat kost een inventarisverzekering per maand?
- Waardoor verschilt de premie per bedrijf?
- Inventaris of goederen: wat is het verschil?
- Wat valt onder de dekking van een inventarisverzekering?
- Gereedschap in je bestelbus: waar is het verzekerd?
- Onderverzekering voorkomen: zo bepaal je het juiste bedrag
- Zo houd je de premie laag zonder dekking in te leveren
- Ons perspectief
- Laat je inventaris scherp en compleet verzekeren
- Veelgestelde vragen
- Bronnen
Wat kost een inventarisverzekering per maand?
Een vaste prijslijst bestaat niet. Elke verzekeraar rekent met een eigen tarief per €1.000 verzekerde waarde, en dat tarief verschilt per branche en per risicoklasse. Toch zijn er houvasten.
Een voorbeeld dat een indruk geeft: een bedrijf met €70.000 aan inventaris en €10.000 aan goederen betaalt ongeveer €15 per maand, volgens een rekenvoorbeeld op Ondernemenmetpersoneel.nl. Daar staat ook dat de premie van een inventaris- en goederenverzekering vooral afhangt van het soort bedrijf en het verzekerd bedrag.
Heb je een groter of risicovoller bedrijf, dan betaal je meer. Bij een inventaris van rond de €100.000 kom je al snel op enkele tientjes per maand, en met een hoog brandrisico of een slecht beveiligd pand op meer. Bovenop de premie betaal je in Nederland assurantiebelasting, en veel verzekeraars rekenen voor een losse polis een minimumpremie. Die minimumpremie vervalt vaak als je de inventarisverzekering combineert met andere bedrijfsverzekeringen bij dezelfde verzekeraar.
Wat verschillende bedrijven ongeveer betalen, hangt dus niet alleen af van het bedrag op de polis, maar vooral van het risicoprofiel. Zo werken die factoren samen:
| Situatie | Wat de premie drukt | Wat de premie verhoogt |
|---|---|---|
| Zzp’er met kantoor aan huis of kleine werkplaats | Lage waarde, weinig brandbare spullen | Dure laptops en apparatuur zonder beveiliging |
| Winkel of webshop met magazijn | Goede alarminstallatie, stenen pand | Veel voorraad, aantrekkelijk voor inbrekers |
| Horecazaak | Brandblusmiddelen, onderhouden keuken | Frituur, open vuur, hoge waarde aan keukenapparatuur |
| Bouw- of installatiebedrijf | Afgesloten opslag, geregistreerd gereedschap | Gereedschap op wisselende locaties en in bussen |
| Productiebedrijf | Sprinklers, gescheiden brandcompartimenten | Machines met hoge vervangingswaarde, brandbare grondstoffen |
De conclusie: twee bedrijven met dezelfde inventariswaarde kunnen een heel andere premie betalen. Een echt beeld krijg je pas als je jouw situatie naast de tarieven van meerdere verzekeraars legt.
Waardoor verschilt de premie per bedrijf?
Verzekeraars schatten in hoe groot de kans op schade is en hoe hoog die schade kan worden. Dat vertalen ze in zes knoppen waar je premie aan hangt.
1. Het verzekerd bedrag
Hoe hoger de waarde van je inrichting, machines, computers en gereedschap, hoe hoger de premie. Je verzekert meestal op nieuwwaarde: wat het kost om alles vandaag nieuw te kopen. Dat is bijna altijd meer dan je boekwaarde of wat je er destijds voor betaalde.
2. Je branche en bedrijfsactiviteit
Een adviesbureau met bureaus en laptops heeft een ander risico dan een bakkerij met ovens of een autospuiterij met verf en oplosmiddelen. Verzekeraars delen branches in risicoklassen in. Horeca en productie met brandgevaarlijke processen zitten doorgaans hoger dan kantoren.
3. Bouwaard en ligging van je pand
Een stenen pand met een harde dakbedekking is minder brandgevoelig dan een gebouw met een rieten of houten dak of een opslag van damwandprofiel met isolatie. Ook de omgeving telt mee: een bedrijfsunit naast een risicovolle buurman of in een gebied met veel inbraken kan de premie verhogen.
4. Beveiliging en preventie
Een gecertificeerd alarmsysteem, goed hang- en sluitwerk, rookmelders en blusmiddelen verlagen het risico. Bij hoge waarden of diefstalgevoelige spullen eisen verzekeraars soms zelf een bepaald beveiligingsniveau. Voldoe je daar niet aan, dan kan een inbraakschade lager of niet worden vergoed. Vraag dus vóór het afsluiten welke eisen er gelden.
5. Het eigen risico
Kies je een hoger eigen risico, dan daalt de premie. Dat werkt goed als je kleine schades zelf kunt dragen. Kies het bedrag wel zo dat je het bij een schade zonder moeite kunt betalen.
6. Je schadeverleden
Heb je de afgelopen jaren vaak geclaimd, dan houdt een verzekeraar daar rekening mee. Een schoon verleden helpt bij het onderhandelen over tarief en voorwaarden.
Inventaris of goederen: wat is het verschil?
Dit is de vraag die het vaakst tot verwarring leidt, en het antwoord bepaalt wat je precies verzekert. Volgens Ondernemersplein van de Rijksoverheid is inventaris alles in je pand dat niet bedoeld is voor verkoop, zoals machines, gereedschap en stoelen. Voorraad of goederen zijn de producten die je verkoopt en de grond- en hulpstoffen waarmee je die producten maakt.
| Inventaris | Goederen (voorraad) | |
|---|---|---|
| Wat is het? | Spullen waarmee je je werk doet | Spullen die je verkoopt of verwerkt |
| Voorbeelden | Bureaus, kassasysteem, keukenapparatuur, machines, gereedschap, computers, schappen | Handelsvoorraad, grondstoffen, halffabricaten, verpakkingsmateriaal |
| Waarde door het jaar | Vrij stabiel, stijgt bij nieuwe aankopen | Kan sterk schommelen per seizoen |
| Verzekering | Inventarisverzekering | Goederenverzekering of voorraadverzekering |
Bij veel verzekeraars combineer je beide in één inventaris- en goederenverzekering. Dat is handig, want bij een brand is de schade zelden netjes verdeeld over één categorie. Let wel op dat beide bedragen apart en correct op de polis staan.
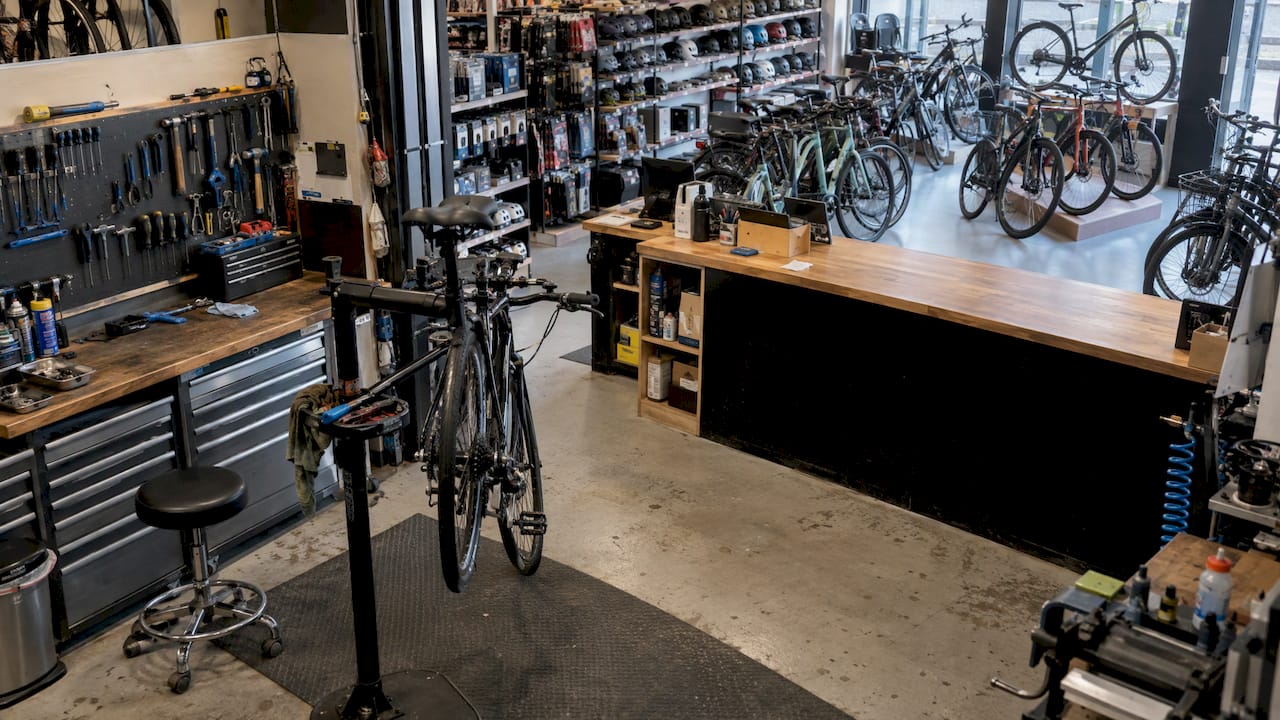
Een praktisch voorbeeld: een fietsenwinkel heeft een werkplaats met gereedschap, een montagestandaard, toonbanken en een kassasysteem. Dat is inventaris. De fietsen in de showroom en de onderdelen in het magazijn zijn goederen. Een kapsalon heeft vooral inventaris (stoelen, wasbakken, föhns) en een kleine voorraad producten voor verkoop. Een groothandel heeft juist relatief weinig inventaris en een grote, wisselende voorraad.
Moet je je handelsvoorraad verzekeren?
De wet verplicht het niet. Maar gaat je voorraad bij brand of inbraak verloren, dan moet je die zelf opnieuw inkopen terwijl je omzet stilvalt. Voor de meeste winkels, webshops en groothandels is een goederenverzekering daarom een vast onderdeel van hun pakket. Heb je in bepaalde maanden veel meer voorraad, bijvoorbeeld rond de feestdagen, vraag dan naar een seizoensdekking of een voorraadregeling waarbij het verzekerd bedrag tijdelijk meebeweegt.
Wat valt onder de dekking van een inventarisverzekering?
Een inventarisverzekering vergoedt schade aan je bedrijfsinventaris door een gedekte gebeurtenis. Meestal gaat het om:
- brand, ontploffing, blikseminslag en rook;
- storm;
- inbraak en diefstal na braak;
- waterschade door een gesprongen leiding of lekkage;
- vandalisme na inbraak;
- bijkomende kosten, zoals opruimen en het beperken van verdere schade.
Bij een uitgebreidere dekking kunnen ook schades door bijvoorbeeld een ongelukje met een machine of omvallen meeverzekerd zijn. Daarnaast kies je vaak extra dekkingen, zoals elektronica, glas, koelschade of geld in kas. Huur je je pand en heb je zelf de vloer, verlichting of een keuken laten aanleggen, dan is huurdersbelang de moeite waard om mee te verzekeren.
Niet gedekt zijn doorgaans opzet, slijtage, slecht onderhoud en natuurrampen zoals aardbevingen. Voor een uitgebreid overzicht van wat er wel en niet onder valt, lees je ons artikel over wat een inventarisverzekering dekt.
Twee risico’s die ondernemers vaak onder de inventarisverzekering denken te vallen, regel je apart: schade die je bij een ander veroorzaakt valt onder je bedrijfsaansprakelijkheidsverzekering, en de gevolgen van een hack of datalek dek je met een cyberverzekering. Je laptop zelf is inventaris. De gegevens erop en de kosten om je systemen te herstellen na een aanval zijn een ander verhaal.
Gereedschap in je bestelbus: waar is het verzekerd?
Voor bouw- en installatiebedrijven, monteurs en koeriers is dit een cruciale vraag. Een inventarisverzekering is in de basis gekoppeld aan een adres: je pand. Gereedschap en apparatuur die ’s nachts in je bestelbus liggen of overdag op een bouwplaats staan, vallen daar niet automatisch onder. Sommige polissen hebben een uitbreiding voor inventaris buiten het pand of in de bus, vaak met een maximumbedrag en extra eisen, bijvoorbeeld dat de bus afgesloten moet zijn en diefstal alleen na braak wordt vergoed.
Je bus zelf verzeker je met een bestelbusverzekering. Of je gereedschap en de inbouw, zoals een kastensysteem, meeverzekerd zijn, hangt af van de polis die je kiest. Wij kijken bij het samenstellen van je pakket altijd naar beide samen, zodat er geen gat valt tussen je inventaris op het adres en je spullen onderweg. Heb je meerdere bussen, dan is het ook zinvol om te kijken hoe je meerdere bedrijfsauto’s tegelijk verzekert.
Onderverzekering voorkomen: zo bepaal je het juiste bedrag
Onderverzekering is het sluipende gevaar van elke inventarisverzekering. Je bent onderverzekerd als de werkelijke waarde van je inventaris hoger is dan het bedrag op je polis. Bij schade kan de verzekeraar dan naar verhouding uitkeren.
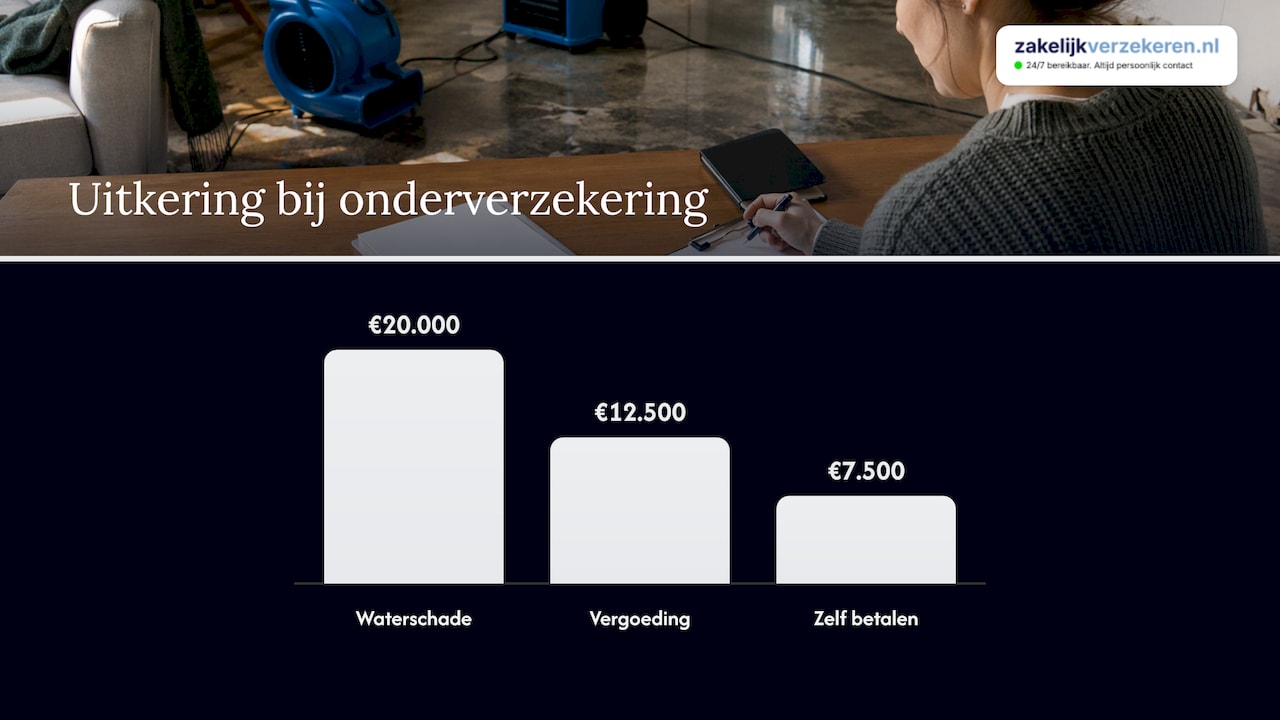
Rekenvoorbeeld. Je hebt je inventaris verzekerd voor €50.000, maar de werkelijke nieuwwaarde is inmiddels €80.000. Je bent dus voor 62,5% verzekerd. Bij een waterschade van €20.000 kan de verzekeraar dan €12.500 vergoeden in plaats van €20.000. Het verschil van €7.500 betaal je zelf, terwijl je elke maand trouw premie hebt betaald.
Zo voorkom je dat:
- Maak een inventarislijst. Loop je pand ruimte voor ruimte door en noteer alles met een waarde van enkele honderden euro’s of meer: machines, computers, meubels, verlichting, keukenapparatuur, gereedschap.
- Reken met nieuwwaarde. Kijk wat het vandaag kost om elk item nieuw te kopen, inclusief installatie. Gebruik geen aanschafprijs van jaren terug.
- Houd bonnen en foto’s bij. Bewaar facturen digitaal en maak een jaarlijkse fotoronde. Bij schade versnelt dat de afhandeling enorm.
- Kies voor indexering. Veel polissen passen het verzekerd bedrag jaarlijks aan voor prijsstijgingen. Controleer of dat bij jou aan staat.
- Meld grote aankopen direct. Koop je een nieuwe machine of richt je een extra ruimte in, geef dat dan meteen door.
- Overweeg een taxatie. Bij hoge waarden of specialistische apparatuur geeft een taxatierapport zekerheid over de waarde. Sommige verzekeraars bieden dan een garantie tegen onderverzekering.
- Laat je polis jaarlijks checken. Je bedrijf groeit, je polis groeit niet vanzelf mee.
Zo houd je de premie laag zonder dekking in te leveren
Besparen op je inventarisverzekering moet nooit betekenen dat je te laag verzekert. Er zijn betere manieren:
- Bundel je verzekeringen. In een zakelijk verzekeringspakket krijg je vaak pakketkorting en vervalt de minimumpremie per losse polis.
- Investeer in beveiliging. Een gecertificeerd alarm en goede sloten verlagen niet alleen de premie, maar ook de kans dat je ooit schade hebt.
- Kies een passend eigen risico. Een hoger eigen risico maakt je premie lager. Kies alleen een bedrag dat je zonder moeite zelf betaalt.
- Verzeker wat je nodig hebt. Een glasdekking heeft weinig zin als je geen etalage hebt, terwijl een koelschadedekking voor een horecazaak of supermarkt juist essentieel is.
- Vergelijk regelmatig. Tarieven en voorwaarden verschillen per verzekeraar. Wat drie jaar geleden de scherpste offerte was, is dat nu misschien niet meer.
Ons perspectief
We zien het bijna wekelijks: een ondernemer belt over de premie van zijn inventarisverzekering, terwijl het echte probleem het verzekerd bedrag is. Een paar euro per maand besparen is mooi, maar een onderverzekering bij een brand kost je duizenden euro’s.
Daarom beginnen we nooit bij de prijs, maar bij je bedrijf. Wat staat er in je pand, wat ligt er in je bussen, wat doe je op locatie? Pas als dat helder is, vergelijken we. En omdat we onafhankelijk zijn en alle 66 verzekeraars in Nederland vergelijken, hoef je daarna niet te kiezen tussen scherp geprijsd en goed gedekt.
Voor ondernemers met bedrijfsvoertuigen nemen we de inventaris en het wagenpark altijd samen onder de loep. Het gereedschap in de bus, de inbouw, de voorraad in het magazijn: het hoort bij elkaar. Eén vaste adviseur die dat geheel kent, voorkomt dat er een gat valt tussen twee polissen.
Willem
Laat je inventaris scherp en compleet verzekeren
Wil je weten wat een inventarisverzekering voor jouw bedrijf kost? In een gratis adviesgesprek bekijken we samen wat je inventaris en voorraad waard zijn, welke dekking past en hoe die samengaat met je andere bedrijfsverzekeringen.

We vergelijken alle 66 verzekeraars in Nederland en je krijgt één vaste adviseur die je bedrijf kent. Je ontvangt een vrijblijvend voorstel, en we zijn 24/7 bereikbaar via telefoon, mail of WhatsApp, ook als je schade hebt. Benieuwd naar de andere polissen die je onderneming nodig heeft? Bekijk ons overzicht van zakelijke verzekeringen.
Veelgestelde vragen
Is een inventarisverzekering verplicht?
Nee, de wet verplicht je er niet toe. Wel kan een verhuurder, bank of leasemaatschappij het als voorwaarde stellen, bijvoorbeeld als je een financiering hebt voor je inrichting of machines. Zonder verzekering draai je bij brand of inbraak zelf op voor alle kosten van vervanging.
Valt mijn laptop onder de inventarisverzekering?
Ja, zakelijke computers en laptops in je pand zijn inventaris. Neem je je laptop mee onderweg, dan is die daar niet altijd automatisch gedekt. Voor draagbare apparatuur buiten het pand kies je vaak een aparte elektronica- of buitenhuisdekking.
Kan ik inventaris en goederen in één polis verzekeren?
Ja, de meeste verzekeraars bieden een gecombineerde inventaris- en goederenverzekering. Je geeft dan voor beide categorieën een apart verzekerd bedrag op. Dat is overzichtelijk en voorkomt bij schade discussie over waar iets onder valt.
Kan ik als zzp’er met een thuiskantoor volstaan met mijn inboedelverzekering?
Meestal niet. Een particuliere inboedelverzekering is bedoeld voor privéspullen en dekt zakelijke inventaris vaak beperkt of niet. Werk je met dure apparatuur of gereedschap, dan is een zakelijke inventarisverzekering de veiligere keuze.
Bronnen
- Ondernemersplein: Goederenverzekering afsluiten
- Ondernemenmetpersoneel.nl: Wat kosten bedrijfsverzekeringen