
7 november 2026
Voor een taxiverzekering bestaat geen vaste prijs. Je premie wordt per bedrijf berekend. Die hangt af van je dekking, het aantal kilometers dat je per jaar rijdt, je schadevrije jaren, je taxi, je regio, je ervaring als chauffeur en de hoogte van je eigen risico. Je betaalt bijna altijd meer dan voor een gewone autoverzekering, omdat je veel kilometers maakt en betalende passagiers vervoert. In dit artikel lees je welke dekking verplicht is, welke eisen een keurmerk stelt, wat je premie omhoog of omlaag duwt en hoe je scherp inkoopt zonder gaten in je polis.
Kort samengevat
- Er bestaat geen standaardtarief. Elke verzekeraar weegt kilometers, schadeverleden, voertuig, regio, ervaring en eigen risico op zijn eigen manier, dus vergelijken loont.
- Een WA-verzekering is wettelijk verplicht. Rijd je onder TX-Keur, dan gelden er ook minimumbedragen voor bedrijfsaansprakelijkheid, inzittenden en de chauffeur.
- WA vergoedt geen schade aan je eigen taxi. Daarvoor kies je beperkt casco of all risk.
- De meeste winst op je premie haal je uit het juiste eigen risico, een eerlijke kilometeropgave en zuinig omgaan met je schadevrije jaren.
- Wij vergelijken voor je bij alle 66 verzekeraars in Nederland, en je houdt één vaste adviseur die je bedrijf kent.
Inhoudsopgave
- Waarom een taxiverzekering geen vaste prijs heeft
- Deze factoren bepalen je premie
- Wat is verplicht voor een taxi?
- WA, beperkt casco of all risk: wat past bij jouw taxi?
- Bijkomende kosten naast je premie
- Een elektrische taxi verzekeren
- Deze gegevens heeft een verzekeraar nodig
- Zo houd je je taxiverzekering betaalbaar
- Onze kijk op taxipremies
- Je taxiverzekering laten regelen
- Veelgestelde vragen
- Bronnen
Waarom een taxiverzekering geen vaste prijs heeft
Een taxi is een auto voor beroepsmatig personenvervoer. Daardoor kijkt een verzekeraar er anders naar dan naar een gewone bedrijfsauto. Je zit veel uren op de weg, vaak in druk stadsverkeer en ook ’s nachts, en er zitten passagiers in je auto die bij een ongeval schade kunnen claimen. Vakblad TaxiPro schrijft dan ook dat een taxiverzekering een andere beoordeling vraagt dan een gewone zakelijke autopolis. De verzekeraar wil precies weten welk gebruik de polis moet dekken.
Elke verzekeraar werkt met eigen acceptatieregels en premietabellen, en die zijn niet openbaar. Een bedrag dat je online ziet, is dus hooguit een indicatie. Je echte premie weet je pas als een verzekeraar jouw gegevens heeft beoordeeld. Twee chauffeurs met precies dezelfde auto kunnen daardoor heel verschillende premies betalen.
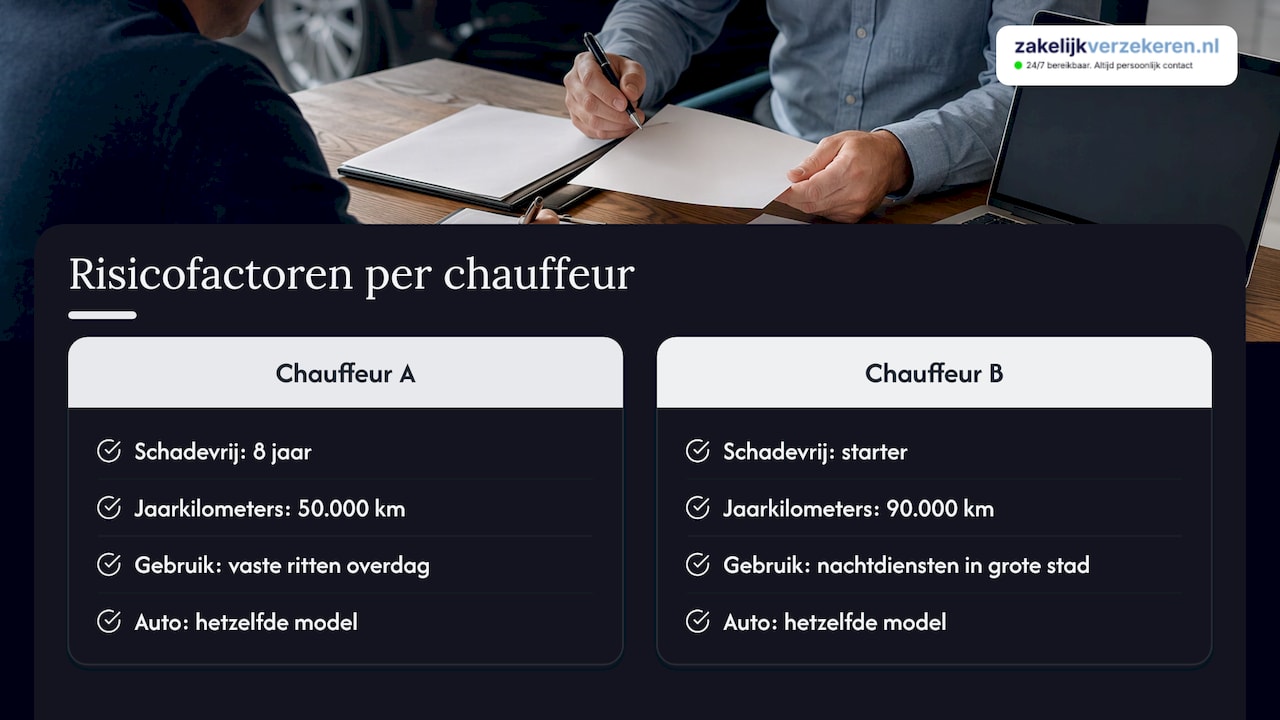
Een voorbeeld om het verschil te laten zien: chauffeur A rijdt al acht jaar schadevrij, doet vooral vaste contractritten overdag en rijdt ongeveer 50.000 kilometer per jaar. Chauffeur B is net gestart, rijdt nachtdiensten in een grote stad en komt op 90.000 kilometer. Ze rijden hetzelfde model, maar op bijna elke factor die de premie bepaalt zit B in een hogere risicoklasse. Het prijsverschil tussen hun polissen kan daardoor fors zijn, en per verzekeraar weer anders uitvallen.
Deze factoren bepalen je premie
De tabel hieronder laat zien waar verzekeraars naar kijken, waarom dat telt en wat je er zelf aan kunt doen.
| Factor | Waarom het telt | Wat je zelf kunt doen |
|---|---|---|
| Jaarkilometrage | Meer kilometers betekent meer kans op schade. Verzekeraars werken vaak met kilometerklassen. | Kies een klasse die past bij wat je echt rijdt, niet te krap en niet te ruim. |
| Soort vervoer | Straattaxi, contractvervoer (zorg- of leerlingenvervoer), rolstoelvervoer en zakelijk vervoer hebben elk een eigen risicoprofiel. | Geef het gebruik precies op, zodat je polis bij schade ook echt uitkeert. |
| Regio | In drukke steden is de kans op aanrijdingen, schade en diefstal groter. | Vermeld waar je taxi ’s nachts staat, bijvoorbeeld op eigen terrein. |
| Schadeverleden en schadevrije jaren | Een schadevrij verleden levert korting op, een recente claim maakt je duurder. | Laat bij kleine schade doorrekenen of zelf betalen voordeliger is dan claimen. |
| Ervaring en bestuurders | Starters en jonge bestuurders vallen in een hogere klasse. | Zet alleen bestuurders op de polis die echt op de taxi rijden. |
| Voertuig | Merk, model, waarde en aanpassingen zoals een rolstoellift bepalen de reparatiekosten. | Laat de verzekerde waarde goed vastleggen. |
| Dekking | WA is goedkoper dan beperkt casco, en all risk is het duurst. | Stem de dekking af op de waarde en leeftijd van je taxi. |
| Eigen risico | Een hoger eigen risico verlaagt je premie. | Kies een bedrag dat je zonder problemen kunt betalen. |
| Aantal taxi’s | Bij meerdere auto’s kun je vaak samen verzekeren in één polis. | Bundel je taxi’s in een wagenparkpolis. |
Drie factoren tellen in de praktijk het zwaarst. De eerste is je kilometrage, omdat taxi’s veel meer rijden dan gewone auto’s. De tweede zijn je schadevrije jaren, omdat die jaar na jaar meetellen. De derde is je dekking, omdat het verschil tussen WA en all risk vooral bij een nieuwe of dure taxi groot is. Als je die drie goed regelt, heb je het grootste deel van je premie in de hand.
Wat is verplicht voor een taxi?
WA-verzekering volgens de WAM
In Nederland moet elk motorrijtuig dat op de openbare weg komt verzekerd zijn voor wettelijke aansprakelijkheid. Dat staat in de Wet aansprakelijkheidsverzekering motorrijtuigen (WAM). De verzekering dekt de aansprakelijkheid van de bezitter, de houder en de bestuurder van het voertuig, en van de mensen die ermee worden vervoerd. Voor een taxi is dit het wettelijke minimum. Zonder WA-verzekering mag je niet de weg op.
Eisen vanuit TX-Keur
Rijd je onder het keurmerk TX-Keur, of vraagt je opdrachtgever daarom? Dan gelden er hogere eisen. Volgens de TX-Keur checklist 2025 moet je deze verzekeringen kunnen aantonen:
- een bedrijfsaansprakelijkheidsverzekering van minimaal € 1.000.000 per aanspraak;
- een WA-verzekering van minimaal € 5.600.000 per gebeurtenis voor personenschade en € 1.200.000 voor materiële schade;
- een inzittendenverzekering: een ongevallenverzekering voor inzittenden van minimaal € 10.000 bij overlijden en € 30.000 bij blijvende invaliditeit, of een schadeverzekering inzittenden die minstens deze bedragen dekt;
- een schadeverzekering voor de chauffeur bij een eenzijdig ongeval, van minimaal € 1.000.000 per gebeurtenis.
TX-Keur werkt de checklist regelmatig bij. Controleer daarom elk jaar of je polissen nog aan de nieuwste versie voldoen. De bedrijfsaansprakelijkheid valt buiten je autopolis, maar je kunt hem via ons in één keer meeregelen met een bedrijfsaansprakelijkheidsverzekering die past bij je taxibedrijf.
Schade aan je eigen taxi
Dit wordt vaak vergeten: een WA-polis vergoedt schade die jij bij anderen veroorzaakt, maar niet automatisch de schade aan je eigen taxi. TaxiPro wijst daar ook op. Is je taxi je belangrijkste bedrijfsmiddel, dan wil je die schade gedekt hebben. Daarvoor kies je beperkt casco of all risk.
WA, beperkt casco of all risk: wat past bij jouw taxi?
| Dekking | Wat het dekt | Past vooral bij |
|---|---|---|
| WA | Schade die je met je taxi aan anderen toebrengt, ook aan andere voertuigen en personen | Oudere taxi’s met een lage dagwaarde |
| WA + beperkt casco | WA plus schade aan je eigen taxi door bijvoorbeeld brand, diefstal, storm, ruitschade en aanrijding met dieren | Taxi’s van een paar jaar oud met nog een redelijke waarde |
| WA + all risk (volledig casco) | Al het bovenstaande plus schade aan je eigen taxi die je zelf veroorzaakt, zoals een aanrijding of een paal in de parkeergarage | Nieuwe, geleasede of gefinancierde taxi’s en taxi’s met dure aanpassingen |
| Aanvullend | Inzittendenverzekering, schade aan de chauffeur, vervangend vervoer en bedrijfsschade | Elke taxi die onder TX-Keur rijdt of die je niet stil wilt laten staan |
Rijd je een geleasede of gefinancierde taxi? Dan eist de leasemaatschappij of financier vaak all risk. Bij een oudere taxi kan beperkt casco genoeg zijn, omdat all risk dan relatief duur wordt ten opzichte van de waarde van de auto. Twijfel je over begrippen als dagwaarde, nieuwwaarde of eigen risico? In onze uitleg over verzekeringstermen in de transportsector staan ze op een rij.
Ook vervangend vervoer en bedrijfsschade verdienen aandacht. Staat je taxi een week in de werkplaats, dan rijd je in die tijd geen omzet. Een polis met vervangend vervoer of een dekking voor bedrijfsschade houdt je dan aan het werk of vangt het omzetverlies op.
Bijkomende kosten naast je premie
Je premie is maar een deel van wat taxi rijden kost. Voor de vergunning taxivervoer, de chauffeurskaart en de ondernemerskaart voor de boordcomputer taxi betaal je vaste tarieven. Die worden elk jaar opnieuw vastgesteld en door Kiwa gepubliceerd. Kijk op de site van Kiwa voor de tarieven die nu gelden, ook voor spoedbehandeling.
Daarnaast heb je kosten voor de boordcomputer, keuringen, onderhoud, brandstof of laadstroom en een buffer voor je eigen risico. Wil je weten hoe jouw kostenstructuur zich verhoudt tot die van vergelijkbare ondernemingen? Financiële benchmarks voor taxibedrijven laten zien hoe omzet en kostenposten in de taxibranche meestal verdeeld zijn. Zo zie je sneller of je verzekeringslast in verhouding is.
Neem je personeel aan? Dan komen er kosten bij als een chauffeur ziek wordt. Je moet loon doorbetalen en je taxi staat misschien stil. Met een verzuimverzekering dek je dat risico af.
Een elektrische taxi verzekeren
Steeds meer taxi’s rijden elektrisch. Voor je premie werkt een elektrische taxi net als elke andere taxi: merk, model, waarde en dekking bepalen het bedrag. Wel is de cataloguswaarde vaak hoger en kan een accuschade flink in de papieren lopen. Daarom kiezen eigenaren van een nieuwe elektrische taxi meestal voor all risk. Vraag ook na of de laadkabel en accessoires zijn meeverzekerd.
Laad je thuis of bij je bedrijfspand? Reken de kosten van een laadpaal dan mee in je begroting. Een laadpaal aan je bedrijfspand valt meestal niet onder je autopolis, maar onder je gebouwen- of inventarisverzekering. Dat nemen we mee als we je hele pakket bekijken.
Deze gegevens heeft een verzekeraar nodig
Met de juiste gegevens bij de hand krijg je sneller een premie die klopt. Een verzekeraar vraagt in elk geval naar:
- Je taxi: kenteken, merk, model, bouwjaar, waarde en eventuele aanpassingen, zoals een rolstoellift.
- Het gebruik: straattaxi, contractvervoer, zorgvervoer, leerlingenvervoer of zakelijk vervoer.
- Je kilometers: hoeveel je verwacht te rijden per jaar.
- De bestuurders: wie er op de taxi rijden, met leeftijd en rijervaring.
- Passagiers: hoeveel zitplaatsen je taxi heeft en hoeveel mensen je vervoert.
- Je schadeverleden: je schadevrije jaren en schades in de afgelopen jaren.
- Je bedrijf: KvK-gegevens en je vergunning taxivervoer.
- Je wensen: inzittendendekking, casco, vervangend vervoer en bedrijfsschade.
Wees zo nauwkeurig mogelijk. Een te lage kilometeropgave of een verkeerd opgegeven gebruik lijkt misschien voordelig, maar bij schade kan de verzekeraar dan minder uitkeren of helemaal niet betalen.
Zo houd je je taxiverzekering betaalbaar
- Vergelijk premie én voorwaarden. Kijk naar het eigen risico, hoe schade wordt afgehandeld, of je vervangend vervoer krijgt en of bedrijfsschade is gedekt. Een lagere premie met een slechte schaderegeling kost je achteraf meer.
- Kies een eigen risico dat bij je buffer past. Een hoger eigen risico verlaagt je premie, maar alleen als je dat bedrag bij schade ook zonder moeite kunt betalen.
- Geef je kilometers eerlijk op. Een klasse die past bij wat je echt rijdt, voorkomt dat je te veel betaalt en dat je bij schade problemen krijgt.
- Pas je dekking aan op de leeftijd van je taxi. Wat bij een nieuwe taxi verstandig is, kan bij een taxi van zes jaar oud te veel zijn. Bekijk elk jaar of je van all risk naar beperkt casco kunt.
- Zuinig op je schadevrije jaren. Laat bij een kleine schade uitrekenen wat claimen je kost aan premie in de jaren erna.
- Bundel meerdere taxi’s. Heb je meer dan één auto, dan is een wagenparkverzekering vaak voordeliger en overzichtelijker. Lees ook hoe je meerdere bedrijfsauto’s tegelijk verzekert.
- Laat het gebruik schriftelijk bevestigen. Zorg dat zwart op wit staat welke vormen van vervoer onder je polis vallen, zodat je bij schade niet voor verrassingen staat.
- Laat je polis elk jaar nakijken. Je bedrijf verandert, en de markt ook. Met een jaarlijkse polischeck blijft je premie scherp.
Onze kijk op taxipremies
Taxiondernemers vragen ons bijna altijd eerst wat het gaat kosten. Een eerlijk antwoord begint met een wedervraag: wat rijd je, hoeveel, met wie aan boord en voor welke opdrachtgevers? Pas dan kun je verzekeraars goed vergelijken, want elke verzekeraar beoordeelt taxirisico’s anders.
Daarom vergelijken wij bij alle 66 verzekeraars in Nederland. Wij zijn niet gebonden aan één maatschappij en kunnen dus voor elke taxi de combinatie zoeken van een scherpe premie en voorwaarden die passen. Zo voorkomen we dat je te veel betaalt, en ook dat je ontdekt dat je niet goed verzekerd bent op het moment dat je je polis echt nodig hebt.
Een taxi staat zelden stil, en schade houdt zich niet aan kantoortijden. Daarom heb je bij ons één vaste adviseur die je bedrijf kent, en zijn we 24/7 bereikbaar via telefoon, mail of WhatsApp. Of je nu een schade meldt, een nieuwe taxi wilt aanmelden of je TX-Keur-polissen wilt laten controleren: je hebt meteen iemand aan de lijn die weet hoe jouw bedrijf in elkaar zit.
Willem
Je taxiverzekering laten regelen
Wil je weten wat jouw taxiverzekering kost? Plan een gratis adviesgesprek. Je vaste adviseur brengt je gebruik, kilometers en wensen in kaart, vergelijkt bij alle 66 verzekeraars in Nederland en stuurt je een vrijblijvend voorstel.

We regelen je zakelijke autoverzekering voor je taxi en als je wilt ook je aansprakelijkheid en verzuim. Daarna helpen we je bij schade en kijken we je polissen regelmatig na. Vraag je gratis adviesgesprek aan en weet binnen korte tijd waar je aan toe bent.
Veelgestelde vragen
Is een taxiverzekering duurder dan een gewone autoverzekering?
Meestal wel. Een taxi maakt veel meer kilometers en vervoert betalende passagiers, waardoor de kans op schade en de mogelijke schadebedragen hoger zijn. Hoeveel duurder hij is, hangt af van je kilometrage, je schadeverleden, je voertuig en je dekking.
Mag ik taxiritten rijden met een gewone zakelijke autoverzekering?
Alleen als je polis taxigebruik uitdrukkelijk dekt. Een verzekeraar beoordeelt betaald personenvervoer anders dan gewoon zakelijk rijden. Staat het taxigebruik niet in je polis, dan loop je het risico dat schade niet wordt vergoed. Laat het gebruik daarom altijd schriftelijk vastleggen.
Welke verzekeringen eist TX-Keur?
Volgens de checklist 2025 eist TX-Keur een bedrijfsaansprakelijkheidsverzekering, een WA-verzekering met hogere minimumbedragen, een inzittendenverzekering en een schadeverzekering voor de chauffeur bij een eenzijdig ongeval. De precieze bedragen vind je in de checklist. Kijk elk jaar of je polissen nog aan de nieuwste versie voldoen.
Kan ik mijn schadevrije jaren meenemen naar een taxiverzekering?
In veel gevallen wel, maar hoe een verzekeraar je schadevrije jaren uit een andere polis meetelt, verschilt per maatschappij. Dat is precies een van de punten waarop het verschil in premie tussen verzekeraars ontstaat. Je adviseur kan voor je uitzoeken waar je schadevrije jaren het meest opleveren.
Bronnen
- Wet aansprakelijkheidsverzekering motorrijtuigen (wetten.overheid.nl)
- TX-Keur checklist 2025
- TaxiPro: taxiverzekering vraagt andere beoordeling dan gewone zakelijke autopolis