
6 november 2026
Het verschil zit in het soort schade. Een bedrijfsaansprakelijkheidsverzekering (AVB) dekt schade die je met je werk aan personen of spullen van anderen toebrengt: een klant die struikelt over je gereedschap, een vloer die je beschadigt. Een beroepsaansprakelijkheidsverzekering (BAV) dekt financiële schade door een beroepsfout, zoals verkeerd advies of een rekenfout waardoor je opdrachtgever geld verliest. Zo legt ook het Ondernemersplein van de overheid het uit. Welke je nodig hebt, hangt af van wat je doet: met je handen, met je hoofd of allebei.
Kort samengevat
- AVB: schade aan personen (letsel) of spullen (zaakschade) die je tijdens je werk bij een ander veroorzaakt.
- BAV: zuivere vermogensschade, dus geldverlies bij je klant door een fout in je advies, ontwerp, berekening of dienst.
- Geen van beide is wettelijk verplicht voor de meeste ondernemers, maar opdrachtgevers en brancheorganisaties eisen ze vaak in het contract.
- Werk je fysiek bij klanten, dan is een AVB de basis. Adviseer, ontwerp of bereken je, dan heb je ook een BAV nodig.
- Schade met je bedrijfsauto, bestelbus of vrachtwagen valt onder je voertuigverzekering, niet onder je AVB.
Inhoudsopgave
- Wat een bedrijfsaansprakelijkheidsverzekering dekt
- Wat een beroepsaansprakelijkheidsverzekering dekt
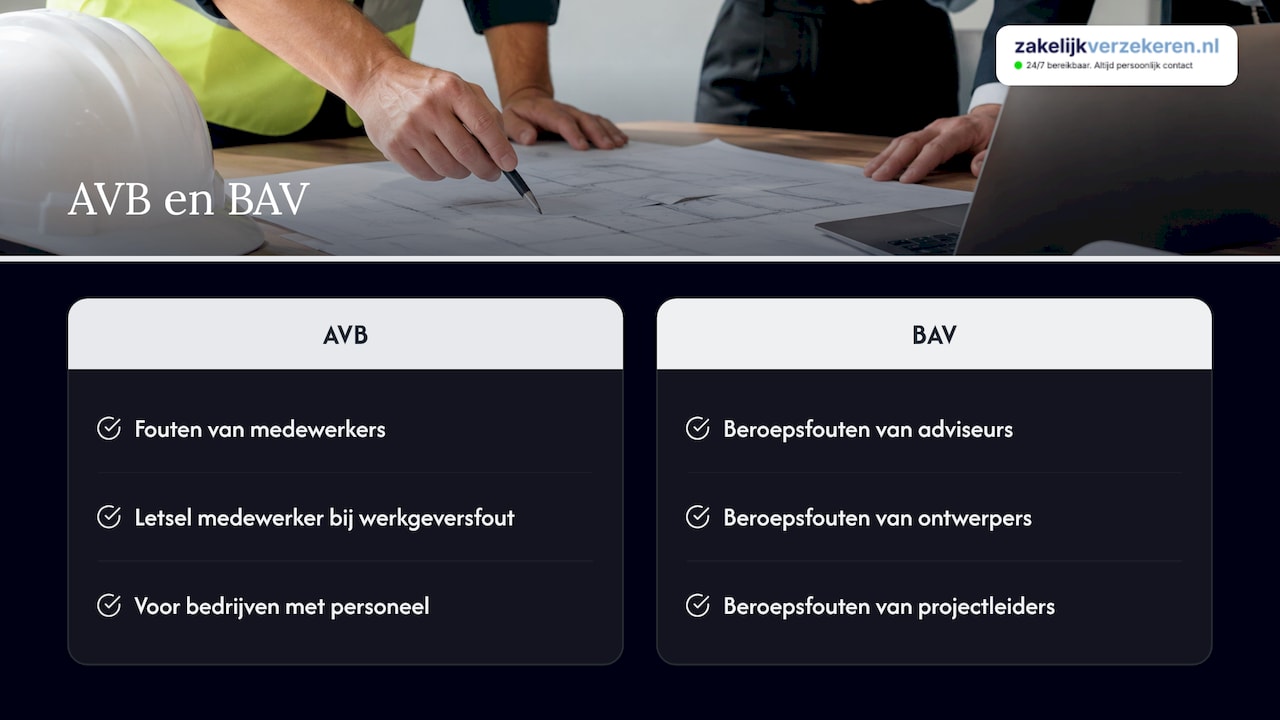
- AVB en BAV naast elkaar
- Welke heb jij nodig?
- Voorbeelden per branche
- Waar een aansprakelijkheidsverzekering niet voor is
- Verwante verschillen: CAR, opstal en aansprakelijkheid
- Onze kijk op AVB en BAV
- Wat kost het en hoe regel je het?
- Laat je AVB en BAV goed regelen
- Veelgestelde vragen
- Bronnen
Wat een bedrijfsaansprakelijkheidsverzekering dekt
De AVB is de verzekering voor tastbare schade. Je bent als ondernemer aansprakelijk voor schade die jij, je personeel of je producten bij anderen veroorzaken. Gaat het om een gewond persoon of een kapot voorwerp, dan is dat het terrein van de AVB.
Denk aan situaties als deze:
- Een installateur boort door een waterleiding en de benedenburen krijgen waterschade.
- Een klant glijdt uit over een natte vloer in je winkel of restaurant en breekt een pols.
- Een schilder stoot een ladder tegen een dure lamp in het huis van de klant.
- Een product dat je levert, blijkt ondeugdelijk en veroorzaakt brand bij de afnemer.
- Een medewerker raakt gewond op het werk en houdt jou als werkgever aansprakelijk.
In al deze gevallen vergoedt de AVB de schade aan de ander, en meestal ook de kosten van verweer als een claim onterecht is. Je eigen spullen en je eigen omzetverlies vallen er niet onder: daar zijn andere polissen voor, zoals een inventaris- of bedrijfsschadeverzekering.
Wil je zien hoe dat in de praktijk uitpakt, kijk dan in onze voorbeelden van bedrijfsaansprakelijkheid. Daar staan meer dan vijftig cases per branche.
Wat een beroepsaansprakelijkheidsverzekering dekt
De BAV is de verzekering voor ontastbare schade. Er is niemand gewond en er is niets kapot, maar je klant is wel geld kwijt door jouw fout. Verzekeraars noemen dat zuivere vermogensschade.
Voorbeelden:
- Een boekhouder mist een aangiftetermijn en de klant krijgt een naheffing met boete.
- Een constructeur rekent een balk te licht door en het werk moet worden overgedaan.
- Een IT-consultant adviseert een migratie, de database valt weken uit en de webshop van de klant draait geen omzet.
- Een marketingbureau gebruikt beeld zonder licentie en de opdrachtgever krijgt een claim van de rechthebbende.
- Een transportplanner geeft verkeerde douanegegevens door, waardoor een zending dagen vastzit en de klant een contractboete betaalt.
De AVB keert in zulke gevallen niet uit, omdat er geen letsel of zaakschade is. Juist voor beroepen waarin een fout direct in geld uit te drukken is, is de BAV de polis die je beschermt. Voor accountants en boekhouders hebben we de risico’s apart uitgewerkt in beroepsaansprakelijkheid voor accountants.
AVB en BAV naast elkaar
| Bedrijfsaansprakelijkheid (AVB) | Beroepsaansprakelijkheid (BAV) | |
|---|---|---|
| Soort schade | Letsel en zaakschade bij anderen | Zuivere vermogensschade bij je klant |
| Typische oorzaak | Ongeluk, onoplettendheid, ondeugdelijk product | Fout in advies, ontwerp, berekening of dienst |
| Voorbeeld | Waterschade na boren in leiding | Naheffing door gemiste aangiftetermijn |
| Vooral voor | Bouw, installatie, horeca, retail, schoonmaak, transport | Adviseurs, ontwerpers, IT, accountants, makelaars, coaches |
| Wettelijk verplicht? | Meestal niet | Meestal niet, wel voor een aantal beroepen via beroepsregels |
| Vaak geëist door | Opdrachtgevers, aannemers, verhuurders | Opdrachtgevers in inkoopvoorwaarden |
| Eigen schade gedekt? | Nee | Nee |
Een handig ezelsbruggetje: bij de AVB kun je de schade aanwijzen, bij de BAV kun je hem alleen uitrekenen.
Welke heb jij nodig?
Stel jezelf drie vragen.
- Kom je bij klanten, op locatie of op de bouwplaats? Dan kun je schade aan personen of spullen veroorzaken en is een AVB de basis.
- Bestaat je werk (deels) uit adviseren, ontwerpen, berekenen of analyseren? Dan loop je het risico op financiële schade bij je klant. Volgens FNV Zelfstandigen is dat precies het moment waarop een BAV nodig is, net als wanneer een opdrachtgever erom vraagt.
- Wat staat er in je contracten? Lees de algemene voorwaarden en inkoopvoorwaarden van je opdrachtgevers. Daarin staat vaak welke verzekering je moet hebben en tot welk bedrag.
Beantwoord je vraag 1 en 2 allebei met ja, dan heb je beide polissen nodig. Dat geldt voor meer ondernemers dan je denkt: de installateur die ook het ontwerp van een warmtepompsysteem maakt, de aannemer die bij design-and-build zelf tekent, de IT’er die zowel hardware installeert als advies geeft.
De zzp’er zonder personeel
Ook als je alleen werkt, ben je aansprakelijk voor je fouten, met je hele vermogen als je een eenmanszaak hebt. FNV Zelfstandigen wijst erop dat een zzp’er zonder zakelijke aansprakelijkheidsverzekering zelf voor hoge schadekosten kan opdraaien. Een AVB is voor zzp’ers wettelijk niet verplicht, maar opdrachtgevers en brancheorganisaties eisen hem in de praktijk vaak. Een BAV staat vooral in contracten in sectoren waar een fout snel tot een grote financiële schade leidt.
Meer over jouw positie als zelfstandige lees je in wettelijke aansprakelijkheid voor zzp’ers. Start je net, dan helpt onze gids zakelijke polis afsluiten je stap voor stap.
Het mkb-bedrijf met personeel
Met personeel groeit je risico. Je bent ook aansprakelijk voor fouten van je medewerkers, en voor schade die zij zelf oplopen tijdens het werk als je als werkgever tekortschiet. Daarom hoort een AVB bij vrijwel elk bedrijf met mensen in dienst. Heb je adviseurs, ontwerpers of projectleiders in dienst, dan dekt een BAV hun beroepsfouten.
Voorbeelden per branche
Bouw en installatie
De AVB is hier onmisbaar: beschadigde kabels, lekkages, vallend materiaal. Het risico waar veel bouwbedrijven niet bij stilstaan, zit in het ontwerp. Neem je bij een design-and-build-opdracht ook het ontwerp op je, dan ben je aansprakelijk voor ontwerpfouten, en die financiële schade valt buiten de AVB. Lees meer in ontwerpfout verzekeren en in aansprakelijkheid voor het bouwbedrijf.
Horeca en retail
Hier draait het vooral om de AVB. Gasten die vallen, voedselvergiftiging, een jas die in de garderobe beschadigd raakt. Een BAV is zelden nodig, tenzij je ook advies geeft, zoals een keukenzaak die ontwerpen maakt.
Transport en koeriers
Voor vervoerders is de verdeling anders dan je zou verwachten. Schade die je met je bestelbus of vrachtwagen in het verkeer veroorzaakt, valt onder de voertuigverzekering, want voor elk voertuig met kenteken is een WA-verzekering wettelijk verplicht. De AVB dekt de schade buiten het rijden: een koerier die bij het afleveren een deurpost beschadigt, een heftruckchauffeur op het terrein van een klant (afhankelijk van de voorwaarden). Schade aan de lading zelf regel je weer apart. Lees daarover meer in vrachtwagenverzekering dekking en bestelautoverzekering dekking.
IT en online
IT-bedrijven hebben vaak allebei nodig. De AVB voor de keer dat je bij een klant een server laat vallen of een kabel doortrekt. De BAV voor de update die een systeem platlegt of het advies dat tot dataverlies leidt. Combineer je dat met een cyberverzekering, dan ben je ook beschermd tegen hacks en datalekken in je eigen systemen.
Waar een aansprakelijkheidsverzekering niet voor is
Een aansprakelijkheidsverzekering betaalt de schade van een ander, niet je eigen schade. Dat maakt het makkelijker om te zien wat erbuiten valt en waar je een andere polis voor kiest:
- Je eigen spullen en gebouw: daarvoor zijn de inventaris-, goederen- en gebouwenverzekering.
- Je eigen omzetverlies na brand of storing: dat dekt een bedrijfsschadeverzekering.
- Schade met een motorvoertuig: die hoort bij je zakelijke autoverzekering, bestelbusverzekering of wagenparkverzekering.
- Het overdoen van je eigen werk: als je slecht werk aflevert, is het herstellen ervan in de regel je eigen ondernemersrisico, ook als de gevolgschade wel gedekt is.
- Opzettelijk veroorzaakte schade: verzekering is bedoeld voor onzekere gebeurtenissen, niet voor bewust handelen.
Let bij het vergelijken van polissen ook op deze punten in de voorwaarden:
- Opzicht: hoe is schade geregeld aan spullen van de klant die je onder je hoede hebt, zoals een machine die je repareert of een laptop die je meeneemt?
- Verzekerd bedrag per aanspraak en per jaar: past het bij wat je opdrachtgevers eisen?
- Eigen risico: hoe hoog is het per schade?
- Omschrijving van je activiteiten: de verzekeraar dekt wat je opgeeft. Ga je iets nieuws doen, zoals ontwerpen naast uitvoeren, meld dat dan.
- Uitloop en inloop bij een BAV: beroepsfouten komen soms jaren later aan het licht, dus het moment waarop een claim wordt ingediend telt.
Al deze punten bespreekt je adviseur met je voordat je tekent, zodat de polis precies aansluit op je werk.
Verwante verschillen: CAR, opstal en aansprakelijkheid
Bouwers zoeken vaak ook naar het verschil tussen een CAR-verzekering en een aansprakelijkheidsverzekering. Een CAR-verzekering (Construction All Risks) verzekert het werk zelf tijdens de bouw: het huis in aanbouw dat door storm instort, materiaal dat op de bouwplaats wordt gestolen. Vaak heeft de CAR-polis ook een rubriek aansprakelijkheid voor schade aan derden door het bouwproject. Je AVB blijft nodig voor alles wat je buiten dat ene project doet en voor schade die niet onder de projectpolis valt.
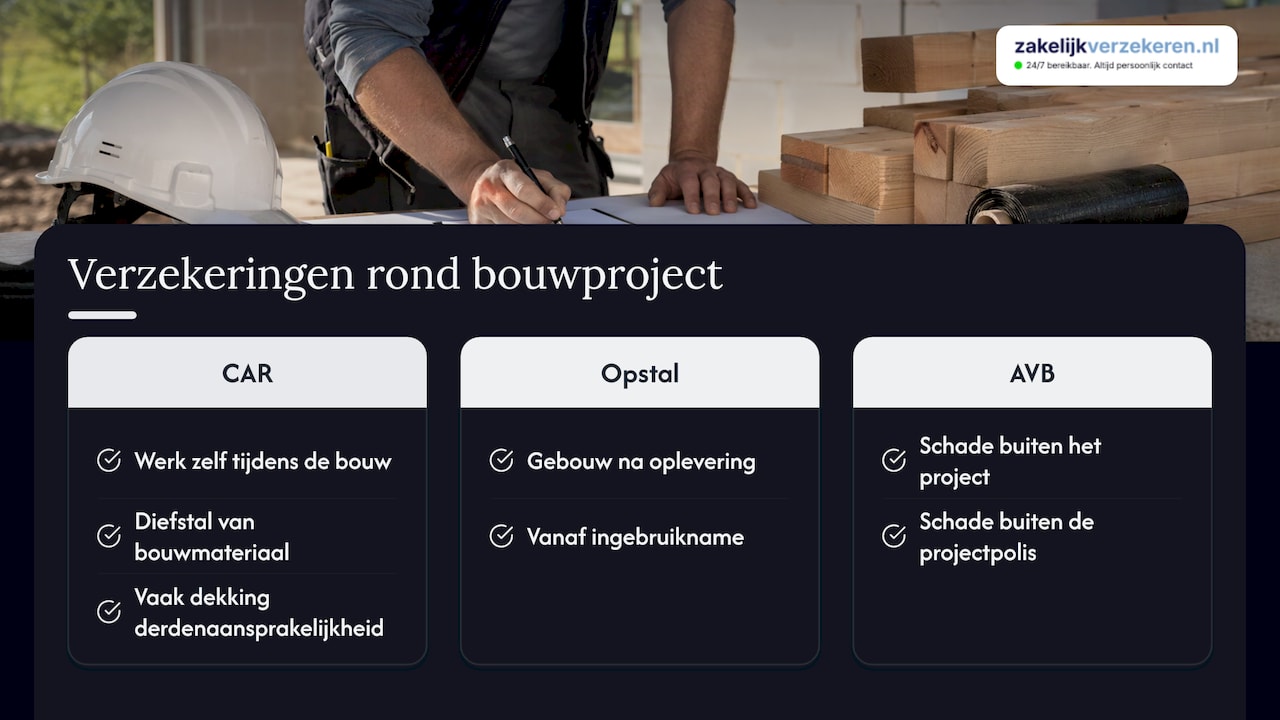
Een bouwverzekering en een opstalverzekering verschillen in het moment. De bouw- of CAR-verzekering loopt tijdens de bouw, de opstalverzekering verzekert het gebouw zodra het af is en in gebruik genomen wordt. Na de oplevering gaat de verantwoordelijkheid over naar de eigenaar en diens opstalpolis.
Onze kijk op AVB en BAV
De vraag die we het vaakst horen is: AVB of BAV? Bij de meeste ondernemers is het eerlijke antwoord: kijk naar wat je echt doet, niet naar je functietitel. Een installateur die alleen monteert, heeft genoeg aan een goede AVB. Dezelfde installateur die ook de warmtepomp dimensioneert en de klant adviseert over het rendement, draagt een beroepsrisico dat een AVB niet afdekt.
We zien veel ondernemers die hun polis ooit hebben afgesloten bij de start en daarna nooit meer hebben bekeken. Intussen groeit het bedrijf, komt er personeel bij, rijden er drie bestelbussen in plaats van één en zijn de opdrachtgevers groter geworden met strengere contracteisen. Daarom doen we periodieke polischecks: dan kijken we of je AVB, BAV en voertuigpolissen nog op elkaar aansluiten en er geen gaten tussen zitten.
Omdat we onafhankelijk zijn en alle 66 verzekeraars in Nederland vergelijken, kunnen we per bedrijf de combinatie zoeken met de beste premie en de voorwaarden die passen bij jouw branche. Vaak is dat een pakket waarin aansprakelijkheid, wagenpark en de rest van je zakelijke risico’s samenkomen, met één vaste adviseur die je bedrijf kent. Heb je schade, dan bel of app je diezelfde adviseur, ook ’s avonds en in het weekend.
Willem
Wat kost het en hoe regel je het?
De premie hangt af van je branche, je omzet, het aantal medewerkers, het verzekerde bedrag en je eigen risico. Een adviesbureau met hoge omzet betaalt voor een BAV meer dan een starter met een paar klanten. Een bouwbedrijf betaalt voor een AVB meer dan een tekstschrijver. Een overzicht van wat bepaalt wat je betaalt, lees je in wat een bedrijfsaansprakelijkheidsverzekering kost.
Zo pak je het aan:
- Schrijf op welke werkzaamheden je doet, ook de kleine bijzaken zoals advies of ontwerp.
- Verzamel de verzekeringseisen uit je contracten met opdrachtgevers.
- Breng in kaart welke voertuigen je hebt, want die horen in een aparte polis.
- Laat een adviseur de polissen vergelijken op premie én voorwaarden.
- Controleer je dekking jaarlijks, of eerder als je bedrijf verandert.
Voor een bredere uitleg over alle zakelijke aansprakelijkheidspolissen kun je terecht in onze uitleg over zakelijke aansprakelijkheid.
Laat je AVB en BAV goed regelen
Twijfel je of je een AVB, een BAV of allebei nodig hebt? Plan een gratis adviesgesprek. Je vaste adviseur bekijkt je werkzaamheden en contracten, vergelijkt de 66 verzekeraars in Nederland en stuurt je een vrijblijvend voorstel met de beste premie en voorwaarden voor jouw bedrijf.

Wil je meteen alles in één keer goed hebben, inclusief je bedrijfsauto’s? Vraag dan naar een zakelijke pakketverzekering of bekijk direct onze bedrijfsaansprakelijkheidsverzekering. Je bereikt ons 24/7 via telefoon, mail of WhatsApp, of start via het gratis adviesgesprek.
Veelgestelde vragen
Is een beroepsaansprakelijkheidsverzekering verplicht voor zzp’ers?
Voor de meeste zzp’ers niet. Wel eisen opdrachtgevers een BAV vaak in hun contract of inkoopvoorwaarden, vooral als een fout snel veel geld kost. Voor een aantal gereguleerde beroepen schrijven beroepsregels hem voor.
Dekt een AVB ook beroepsfouten?
Alleen als de fout leidt tot letsel of schade aan spullen. Leidt je fout alleen tot geldverlies bij je klant, zoals een verkeerd advies of een rekenfout, dan heb je een BAV nodig.
Valt schade met mijn bestelbus onder de AVB?
Nee. Schade die je met een voertuig met kenteken veroorzaakt, valt onder je bestelbus-, auto- of wagenparkverzekering. Die WA-dekking is voor elk voertuig met kenteken wettelijk verplicht.
Kan ik een AVB en BAV in één polis combineren?
Veel verzekeraars bieden een combinatie of een pakket waarin beide zitten. Of dat voor jou voordeliger is dan twee losse polissen, hangt af van je branche en je risico’s. Een adviseur vergelijkt dat voor je.
Bronnen
- Ondernemersplein: verzekering beroepsaansprakelijkheid
- FNV Zelfstandigen: aansprakelijkheidsverzekering voor zzp’ers