19 oktober 2026
Voor modulaire bouw vormt een Construction All Risks oftewel bouw- en montageverzekering de basis van je dekking. Daarna volgen twee prioriteiten: een afbouw- of insolventiedekking die aansluit op vooruitbetaalde modules, en Wkb-conforme documentatie zoals een opleverdossier. Zonder die combinatie loop je als bouwondernemer risico’s die een traditionele bouwpolis niet afdekt.
Kort samengevat:
- Controleer of de bouw en montagepolis ook vervoer en tijdelijke fabrieksopslag dekt, wanneer de dekking ingaat en welk eigen risico per schadeoorzaak geldt.
- Bij vooruitbetaalde modules bepaalt het contractuele moment van eigendomsoverdracht welke dekking geldt; leg dit vóór ondertekening vast en stem fabrieksdekking, vervoersdekking en bouwdekking daarop af.
- Voor aannemingsovereenkomsten vanaf 1 januari 2024 moet je opdrachtgevers vooraf schriftelijk informeren over verzekeringen en zekerheden; bij oplevering lever je tekeningen, berekeningen en materiaalgegevens aan.
- Een bedrijfsaansprakelijkheidsverzekering dekt doorgaans geen schade aan je eigen werk, zoals een fabricagefout in een module; daarvoor is dekking voor bouw en montage nodig.
Inhoudsopgave
- Wat modulair bouwen anders maakt: nieuwe risico’s en verplaatste aansprakelijkheden
- Praktische verzekeringspijlers: wat CAR, montage, AVB en insolventiedekking betekenen
- Wkb en aansprakelijkheid: verplichtingen die verzekerbaarheid beïnvloeden
- Risico per projectfase: welke dekking wanneer moet gelden
- Checklist en de rol van een onafhankelijke adviseur
- Strategische aanbeveling voor aannemers en projectverantwoordelijken
- Gratis adviesgesprek en vervolgstappen voor je modulaire project
- Veelgestelde vragen
- Bronnen
Wat modulair bouwen anders maakt: nieuwe risico’s en verplaatste aansprakelijkheden
Bij modulair bouwen verschuift een groot deel van het bouwproces van de bouwplaats naar de fabriek, en dat verandert waar en wanneer risico’s ontstaan. Een productiefout die bij traditioneel bouwen pas zichtbaar wordt tijdens de uitvoering, zit bij modulaire bouw al in de module voordat die de fabriekshal verlaat. Inspectie en kwaliteitsborging moeten daarom eerder in het proces plaatsvinden, niet pas op de bouwplaats.
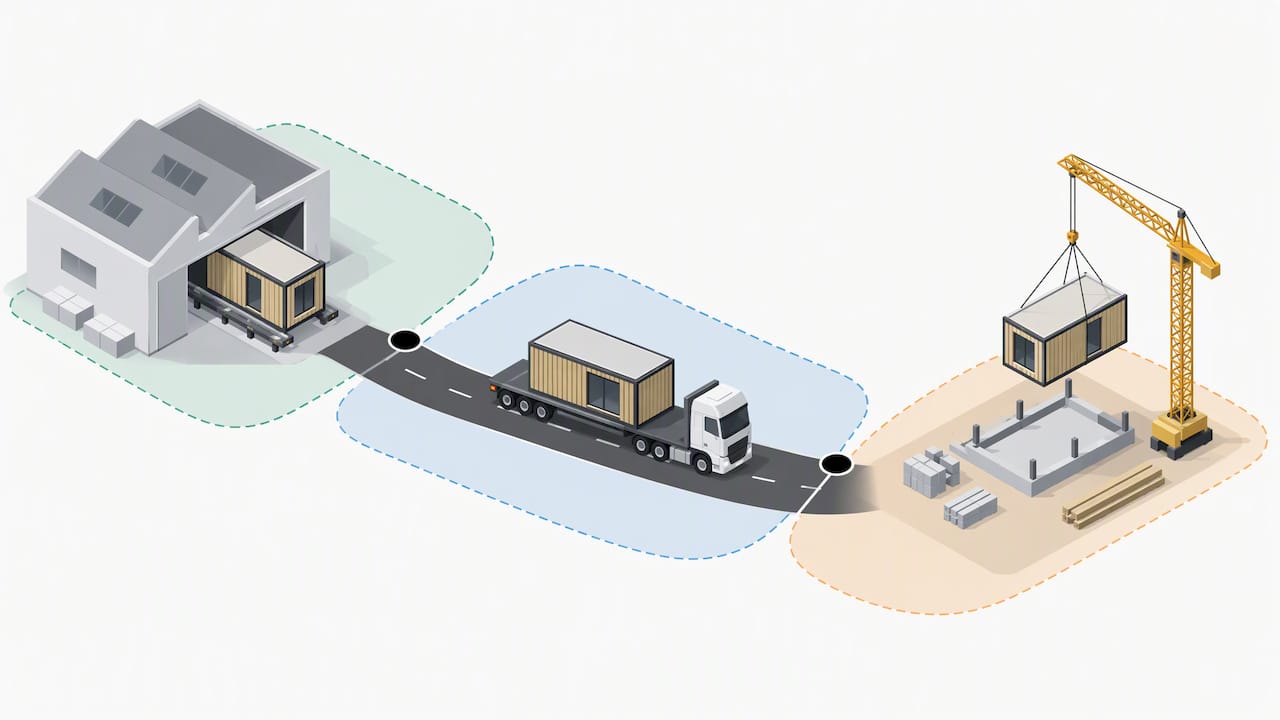
Transport en opslag voegen een risicolaag toe die bij traditionele bouw grotendeels ontbreekt. Modules staan soms weken in een fabriekshal te wachten op transport, worden vervolgens over de weg vervoerd en liggen eventueel tijdelijk opgeslagen voordat montage start. Op elk van die momenten kan schade ontstaan, en de vraag wie daarvoor verantwoordelijk is hangt af van het moment waarop eigendom en risico zijn overgegaan.
Montage brengt een eigen probleem met zich mee: de verbindingen tussen modules zijn vaak het kwetsbaarste punt van de hele constructie. Interfaceproblemen tussen fabrieksonderdelen ontstaan precies op de plek waar meerdere partijen samenkomen, wat bewijsvoering bij schade lastiger maakt.
Daar komt de ketenaansprakelijkheid bovenop. Bij modulaire projecten werk je vaak met een fabrikant, een transporteur, een montageploeg en soms meerdere onderaannemers tegelijk.
- Fabricagefouten kunnen pas bij montage aan het licht komen, ver na de productiedatum.
- Transportschade is soms niet direct zichtbaar en duikt pas bij montage op.
- Meerdere partijen in de keten maken het lastiger vast te stellen wie aansprakelijk is.
- De timing van dekking moet aansluiten op elk van deze fasen, anders ontstaan dekkingsgaten.
Praktische verzekeringspijlers: wat CAR, montage, AVB en insolventiedekking betekenen
Een Construction All Risk verzekering dekt doorgaans schade aan het bouwwerk gedurende de bouwperiode, inclusief materiaal, arbeid en vaak ook tijdelijke constructies. Polisdocumenten van verzekeraars zoals ASR tonen dat standaardvoorwaarden specifieke uitsluitingen en grenzen bevatten rond in- en uitloopdekking, transport en de onderhoudstermijn na oplevering. Voor modulaire bouw is dat cruciaal: je moet checken of de polis schade dekt die ontstaat voordat de module de bouwplaats bereikt.
- Controleer of transport en tijdelijke opslag in de fabriek onder dezelfde polis vallen of een aparte dekking vereisen.
- Vraag na of de inloopdekking begint bij vertrek uit de fabriek of pas bij aankomst op de bouwplaats.
- Laat vastleggen welk eigen risico geldt per schadeoorzaak, want transport- en montageschade kennen vaak andere bedragen.
- Check of de onderhoudstermijn na oplevering losstaat van de garantieperiode die de fabrikant van de modules hanteert.
Aansprakelijkheid tijdens montage kent grensgevallen. Een werknemer die in de fabriek een module afwerkt valt onder andere aansprakelijkheidsregels dan een monteur die op de bouwplaats modules aan elkaar bevestigt. Een bedrijfsaansprakelijkheidsverzekering en werkgeversaansprakelijkheid moeten beide momenten dekken, en dat vraagt om een polis die expliciet modulaire montage benoemt in plaats van alleen traditionele bouwactiviteiten.
Insolventie vormt een apart knelpunt. Traditionele afbouwgaranties en waarborgregelingen zijn ontworpen voor bouwprocessen waarbij geleidelijk wordt gefactureerd naarmate het werk vordert. Bij modulaire bouw liggen vaak al complete, betaalde modules in de fabriek voordat montage begint, wat volgens de analyse van Cassel Advocatuur een verhoogd financieel risico creëert als de fabrikant tussentijds failliet gaat. Het moment van eigendomsoverdracht, vastgelegd in het contract, bepaalt dan welke polis aanspreekt: fabrieksdekking, transportdekking of de bouw- en montagepolis.
Pro-tip: Leg in elk contract met je modulebouwer exact vast op welk moment eigendom en risico overgaan, en toets die clausule tegen je polisvoorwaarden voordat je tekent.
Wkb en aansprakelijkheid: verplichtingen die verzekerbaarheid beïnvloeden
De Wet kwaliteitsborging voor het bouwen verandert wat je als aannemer moet vastleggen en communiceren, en dat raakt direct aan je verzekeringspositie. Drie bepalingen zijn voor modulaire projecten het meest relevant.
- Artikel 7:757a BW verplicht je een opleverdossier aan te leveren bij oplevering, met tekeningen, berekeningen en gegevens over de gebruikte materialen en installaties.
- Artikel 7:765a BW legt een informatieplicht op: je moet de opdrachtgever voorafgaand aan het sluiten van de overeenkomst schriftelijk informeren over verzekeringen en financiële zekerheden.
- Artikel 7:758 lid 4 BW verbreedt de aansprakelijkheid van de aannemer voor gebreken die pas na oplevering aan het licht komen, wat de nazorgfase verzekeringstechnisch zwaarder maakt.
Deze verplichtingen gelden voor aannemingsovereenkomsten vanaf 1 januari 2024, zoals de handreiking opleverdossier van de Rijksoverheid beschrijft. Een schriftelijke informatieplicht over verzekeringen voorafgaand aan het contract is sinds die datum dwingend recht, wat betekent dat je dit niet kunt wegcontracteren richting een consument-opdrachtgever.
De praktische consequentie is dat je borgingsplan, inspectierapporten en opleverdossier niet alleen een wettelijke verplichting zijn, maar ook het bewijsmateriaal vormen waarmee een verzekeraar een claim op verborgen gebreken beoordeelt. Volgens IPLO vergroot artikel 7:758 lid 4 de aansprakelijkheid van de aannemer voor verborgen gebreken na oplevering, wat verzekeraars ertoe brengt gedetailleerder door te vragen op technische documentatie. Verwacht daarom dat verzekeraars bij modulaire projecten vaker vragen naar montageprotocollen en kwaliteitscontroles voordat ze een polis of premie vaststellen. Meer achtergrond over deze verplichtingen staat in onze uitleg over de Wet kwaliteitsborging.
Risico per projectfase: welke dekking wanneer moet gelden
Modulaire projecten lopen door vier duidelijk te onderscheiden fasen, en elke fase vraagt een eigen verzekeringsactie.
- Fabrieksfase: zorg voor kwaliteitsborging met inspectierapporten per module en controleer of productaansprakelijkheid van de fabrikant helder is vastgelegd.
- Transport en opslag: verzeker het traject van fabriek naar bouwplaats expliciet, inclusief tijdelijke opslag, en leg de eigendomsovergang schriftelijk vast.
- Montage: dek tijdelijke constructies en coördineer onderaannemers onder dezelfde bouw- en montagepolis, zodat interfaceschade tussen modules niet tussen wal en schip valt.
- Oplevering en nazorg: rond het opleverdossier af, bevestig de garantieperiode en regel dekking voor verborgen gebreken die pas later aan het licht komen.
Elke fase kent een eigen verantwoordelijke partij en een eigen moment waarop dekking moet ingaan. Een polis die deze fasering niet volgt, laat vrijwel altijd een gat vallen op het overgangsmoment tussen fabriek en bouwplaats, precies waar bij modulaire bouw de meeste discussies over aansprakelijkheid ontstaan.
Checklist en de rol van een onafhankelijke adviseur
Een goed voorbereid modulair project begint met een risico-inventarisatie voordat de eerste module de fabriek verlaat. Daarbij hoort een contractcheck op eigendomsovergang, transfermomenten en garantietermijnen, plus een overzicht van de documentatie die verzekeraars inmiddels standaard opvragen.
- Inspectierapporten per module, gekoppeld aan het borgingsplan van de kwaliteitsborger.
- Een volledig opleverdossier met tekeningen, materiaalgegevens en installatie-informatie.
- Schriftelijke vastlegging van eigendomsovergang op elk overgangsmoment in de keten.
- Polisvoorwaarden die transport, opslag, montage en nazorg expliciet benoemen.
Als onafhankelijk adviseur vergelijken wij verzekeraars in Nederland, zodat je niet vastzit aan een standaardpolis die niet aansluit op modulaire risico’s. We onderhandelen over voorwaarden die specifiek ingaan op transport- en montageschade, en we voeren jaarlijks een polischeck uit zodat je dekking meegroeit met je projecten. Voor digitaal dossierbeheer tijdens de bouw kan een tool als Rezone ondersteuning bieden bij het ordenen van inspectierapporten en opleverstukken.
Pro-tip: Betrek je adviseur al bij de offertefase van het modulaire project, niet pas wanneer het contract met de bouwer al getekend is.
Strategische aanbeveling voor aannemers en projectverantwoordelijken
Wie modulair bouwt, doet er goed aan drie zaken als minimum te beschouwen: een bouw- en montagepolis die transport en montage expliciet dekt, een insolventiedekking die aansluit op vooruitbetaalde modules, en Wkb-conforme documentatie vanaf de eerste tekening. Koppel daarnaast vroeg een vaste adviseur aan het project, voordat contracten met fabrikant en onderaannemers al vastliggen.
— Willem
Gratis adviesgesprek en vervolgstappen voor je modulaire project
Wil je zeker weten dat je modulaire project goed gedekt is? We bieden een gratis adviesgesprek aan waarin we je risico’s per projectfase doornemen.
- We vergelijken bouw- en montagepolissen, bedrijfsaansprakelijkheid en pakketoplossingen bij diverse verzekeraars.
- Je krijgt één vaste adviseur die je project en branche kent.
- Bekijk ons overzicht van bouwverzekeringen en vraag vrijblijvend een voorstel aan.
Veelgestelde vragen
Wat zijn de nadelen van modulair bouwen?
Modulair bouwen verschuift risico’s naar de fabrieks- en transportfase, waardoor schade soms pas bij montage zichtbaar wordt en moeilijker te herleiden is naar de oorzaak. Daarnaast sluiten traditionele afbouwgaranties niet altijd aan op vooruitbetaalde modules, wat volgens Cassel Advocatuur een verhoogd financieel risico voor de opdrachtgever kan betekenen bij faillissement van de fabrikant.
Welke drie verzekeringen zijn verplicht voor een bouwbedrijf?
Een bouwbedrijf is wettelijk verplicht een motorrijtuigenverzekering af te sluiten voor bedrijfsvoertuigen en, bij personeel, een verzekering die samenhangt met arbeidsongeschiktheid. Daarnaast is een bouw- en montageverzekering in de praktijk vrijwel altijd vereist vanuit opdrachtgevers of financiers, ook al is deze niet wettelijk verplicht.
Welke verzekeringen zijn geschikt voor de bouwsector?
Voor bouwbedrijven zijn een bouw- en montageverzekering, een bedrijfsaansprakelijkheidsverzekering en een wagenparkverzekering voor materieel en bedrijfsvoertuigen de kern. Bij modulaire bouw komen daar vaak een transportverzekering voor modules en een insolventiedekking bij, afgestemd op het moment van eigendomsoverdracht.
Wat dekt een aansprakelijkheidsverzekering niet?
Een bedrijfsaansprakelijkheidsverzekering dekt doorgaans geen schade aan het eigen werk zelf, zoals een fabricagefout in een module voordat die wordt geplaatst. Ook opzettelijk veroorzaakte schade en schade die al bekend was voor het afsluiten van de polis vallen meestal buiten de dekking, en voor dat soort risico’s is een aparte bouw- en montagepolis nodig.
Bronnen
- Handreiking MKB opleverdossier (Rijksoverheid)
- IPLO — Aansprakelijkheid en Wet kwaliteitsborging voor het bouwen
- ASR — Bouw- en montageverzekering (informatiemap)
- Cassel Advocatuur — Modulair bouwen: een nieuw financieel risico