
3 oktober 2026
Voor de meeste ondernemers is het verzekeren van opstal, inventaris en bedrijfsschade essentieel voor de continuïteit van de zaak. Wie een pand, machines of voorraad bezit, draagt een financieel risico dat vaak groter is dan de premie die daar tegenover staat. Alleen bij kleine, goed te overzien risico’s kan een ondernemer overwegen zelf een deel te dragen. Advies wordt gegeven op basis van de concrete situatie van het bedrijf.
Kort samengevat:
- Alleen een opstalverzekering is meestal verplicht bij het financieren van een bedrijfspand, terwijl inventaris en bedrijfsschade niet wettelijk verplicht zijn.
- Een bedrijfsschadepolis vergoedt doorgaans 52 tot 104 weken aan verlies, dus het is belangrijk om de uitkeringsduur af te stemmen op de werkelijke herstelduur.
- Bij het niet tijdig doorgeven van wijzigingen in bedrijfsactiviteiten kan de verzekeraar de dekking of uitkering weigeren.
- Het zelf dragen van risico is alleen rendabel bij beperkte belasting, met volledige berekening van herstelkosten en vaste lasten tijdens stilstand.
- Een onafhankelijke adviseur helpt bedrijven zorgeloos de juiste verzekeringen te kiezen en risico’s volledig te inventariseren.
Inhoudsopgave
- Kapitaal investeren of premie betalen: wat weegt zwaarder?
- Wat dekken opstal, inventaris en bedrijfsschade precies?
- Wanneer kun je risico deels zelf dragen?
- Praktische checklist: van inventarisatie tot offerte
- Hoe een onafhankelijke adviseur het verschil maakt
- Gratis adviesgesprek: dekking laten checken zonder gedoe
- Bronnen
- Veelgestelde vragen
Kapitaal investeren of premie betalen: wat weegt zwaarder?
Elke ondernemer met een bedrijfspand of waardevolle inventaris staat voor een feitelijke keuze: geld vastzetten in een reservepotje voor eventuele schade, of een vaste premie betalen en het risico overdragen. Die afweging lijkt op een rendementsvraagstuk, maar de kern is anders: het gaat niet om winst maximaliseren, het gaat om voorkomen dat één gebeurtenis de zaak stillegt.
Een reservepotje kost je liquiditeit die je anders in voorraad, personeel of groei had kunnen steken. Een premie kost minder liquiditeit per maand, maar biedt geen rendement als er niets gebeurt. De vergelijking wordt pas eerlijk zodra je de kans op schade meeweegt tegen de impact ervan. Een bedrijfsschadeverzekering dekt omzetverlies en doorlopende vaste lasten wanneer een bedrijf na schade tijdelijk stilligt of minder draait, en dat raakt direct de kern van continuïteit.
Een paar praktijkvoorbeelden maken het verschil duidelijk. Een winkelier met een gehuurd pand loopt vooral risico op de inventaris en de voorraad, niet op het gebouw zelf. Een productiebedrijf met dure machines heeft een veel hogere vervangingswaarde per vierkante meter en dus een grotere impact bij uitval. Een verhuurder van bedrijfsruimte draagt juist wel het opstalrisico, ook als de huurder verantwoordelijk is voor de inventaris.
Om te bepalen of verzekeren logisch is, helpen deze criteria:
- Heb je een lening of hypotheek op het pand of de bedrijfsmiddelen die verplicht verzekeren?
- Zijn er bedrijfskritische activa die bij uitval de omzet direct stilzetten?
- Hoeveel personeelskosten lopen door tijdens een periode van stilstand?
- Stellen klanten of leveranciers contractuele eisen aan je verzekeringsdekking?
Pro-tip: Reken niet alleen met de aanschafwaarde van je inventaris, maar met de kosten om op korte termijn vervangende middelen te huren of te kopen.
Wat dekken opstal, inventaris en bedrijfsschade precies?
Deze drie polissen lijken op elkaar maar dekken heel verschillende dingen, en juist die verschillen bepalen of je straks daadwerkelijk geholpen wordt.
Een opstalverzekering dekt schade aan het bedrijfsgebouw zelf: de muren, het dak, leidingen en vaste installaties. Deze polis is vooral relevant als je eigenaar bent van het pand, want een huurder heeft hier meestal geen belang bij. Een opstalverzekering wordt vaak verplicht gesteld door de hypotheekverstrekker. Veelvoorkomende uitsluitingen zijn slijtage, achterstallig onderhoud en schade door bestaande constructiefouten.
Inventaris en goederen worden vaak in één adem genoemd, maar zijn niet hetzelfde. Inventaris omvat apparatuur, machines, meubilair en gereedschap. Handelsvoorraad valt daar meestal niet onder en vraagt een aparte goederenverzekering, al combineren sommige verzekeraars beide dekkingen in één pakket. Dat verschil is belangrijk: een winkel met veel voorraad loopt een ander risico dan een kantoor met vooral computers en bureaus.
Bedrijfsschade is de derde laag en vaak de meest onderschatte. Deze polis vergoedt omzetverlies en doorlopende vaste lasten, zoals huur, salarissen en leasecontracten, wanneer het bedrijf na een schadegebeurtenis tijdelijk niet of minder kan functioneren. Bedrijfsschadedekking is niet wettelijk verplicht, maar wel vaak beslissend voor het overleven van een calamiteit.
Punten die de uitkering in de praktijk beïnvloeden:
- De uitkeringsduur is vaak beperkt tot een vast aantal weken, bijvoorbeeld 52 of 104 weken.
- De berekeningsmethode gaat meestal uit van gederfde brutowinst, niet van omzet.
- Uitsluitingen voor vooraf bestaande schade of onderverzekering kunnen de uitkering flink verlagen.
Meer achtergrond over dekking voor bedrijfsgebouwen en inventaris vind je in onze gids over vastgoedverzekeringen voor bedrijven.
Wanneer kun je risico deels zelf dragen?
Niet elk risico hoeft volledig verzekerd te zijn. Om te bepalen of je (een deel van) het risico zelf kunt dragen, helpen deze stappen uit de Complete Guide to Risk Management for Rental Properties:
- Bereken de financiële impact: herstelkosten plus vaste lasten tijdens de stilstandperiode, niet alleen de vervangingswaarde van het beschadigde object.
- Kijk naar je rechtsvorm: bij een bv is de aansprakelijkheid beperkter dan bij een eenmanszaak, wat de noodzaak om risico af te dekken kan verschuiven.
- Vermijd de meest gemaakte fout: het niet actueel houden van je opgegeven bedrijfsactiviteiten en omzet bij de verzekeraar. Premies hangen direct samen met je SBI-code en omzet, en een wijziging die je niet doorgeeft kan dekking bij schade laten vervallen.
- Onderschat de uitkeringsduur niet: herstel van een pand of vervanging van machines duurt vaak langer dan de standaard polistermijn.
- Kies bewust voor een hoger eigen risico of beperkte dekking alleen wanneer het maximale verlies beheersbaar is voor je kaspositie.
Praktische checklist: van inventarisatie tot offerte
Een gestructureerde aanpak voorkomt dat je risico’s over het hoofd ziet of dubbel verzekert.
- Maak een inventarisatielijst van gebouw, vaste installaties, inventaris, voorraad, ICT-apparatuur en kritieke leveranciers.
- Stem de verzekerde som en de gewenste uitkeringsduur af op je brutowinst, niet op de omzet.
- Controleer leningen, huurcontracten en leveranciersafspraken op verplichte verzekeringen.
- Voer een risico-inventarisatie en -evaluatie uit, verplicht zodra je personeel in dienst hebt, en stel een bedrijfscontinuïteitsplan op of actualiseer het.
- Bespreek je situatie met een onafhankelijke adviseur en vraag meerdere offertes op, waarbij je vooral de voorwaarden vergelijkt en niet alleen de premie.
Pro-tip: Leg beslismomenten en aannames schriftelijk vast, zodat je bij een volgende polischeck snel kunt zien wat er is veranderd in je bedrijf.
Hoe een onafhankelijke adviseur het verschil maakt
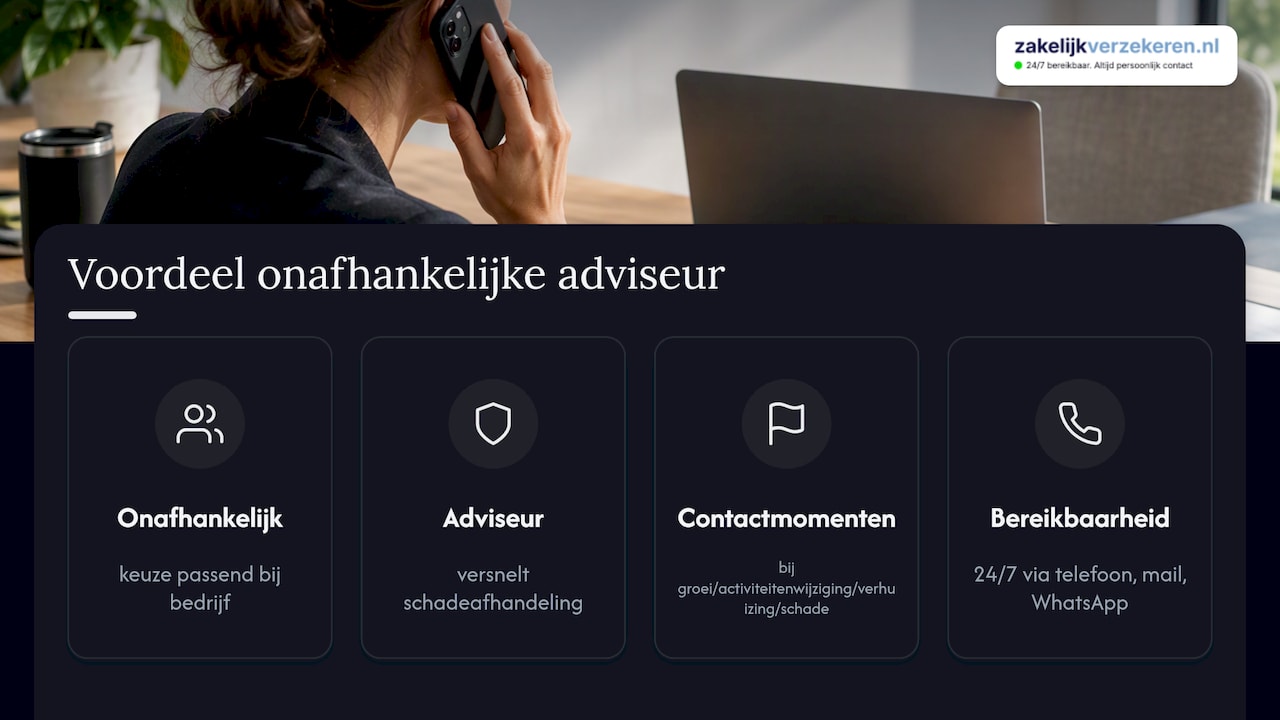
Er zijn onafhankelijke vergelijkingen van verzekeraars beschikbaar, wat betekent dat de keuze voor een polis niet vastzit aan één aanbieder maar aansluit op de werkelijke situatie van het bedrijf. Een vaste adviseur die de branche kent kan de schadeafhandeling versnellen en signaleert ook wanneer een dekking niet meer klopt.
Neem in ieder geval direct contact op bij groei van je bedrijf, een wijziging van activiteiten, een verhuizing naar een ander pand of na een schadegebeurtenis. Er is vaak 24/7 bereikbaarheid via telefoon, mail of WhatsApp voor ondersteuning.
— Willem
Gratis adviesgesprek: dekking laten checken zonder gedoe
Een verkeerd ingeschatte dekking valt vaak pas op als het te laat is. Er wordt een gratis adviesgesprek aangeboden om pand, inventaris en bedrijfsschaderisico door te lopen en voorwaarden van meerdere verzekeraars te vergelijken in plaats van alleen de goedkoopste premie.

Dit is vooral waardevol bij aankoop of renovatie van een pand, bij verandering van bedrijfsactiviteiten, bij groei van je onderneming of simpelweg als je twijfelt of je huidige dekking nog past. Een korte uitkeringsduur op bedrijfsschadepolissen, soms slechts 52 weken, is een risico dat ondernemers vaak onderschatten, terwijl herstel van een pand of machinepark regelmatig langer duurt.
Vraag een gratis adviesgesprek aan en ontdek binnen een paar dagen of je dekking klopt met je risico, of bekijk meteen het overzicht van zakelijke pakketverzekeringen.
Bronnen
Voor beleidsinformatie over RI&E en continuïteitsplanning raadpleeg je de Rijksoverheid en KVK. Achtergrond over polisopties en dekking vind je in onze gids over vastgoedverzekeringen voor beleggers en op de productpagina’s van Zakelijkverzekeren.nl.
- Wegafsluiting of pandemie? Zo vergoed je onverwachte schade | KVK
- Risico-inventarisatie en -evaluatie (RI&E) | Rijksoverheid
Veelgestelde vragen
Is een opstalverzekering verplicht voor bedrijfspanden?
Een opstalverzekering is niet wettelijk verplicht, maar een hypotheekverstrekker eist deze meestal wel bij financiering van een bedrijfspand. Huurders hebben doorgaans geen belang bij deze polis, omdat de eigenaar verantwoordelijk is voor het gebouw zelf.
Wat is het verschil tussen inventaris en goederenverzekering?
Inventaris omvat apparatuur, machines en meubilair, terwijl handelsvoorraad meestal onder een aparte goederenverzekering valt. Sommige verzekeraars bieden beide dekkingen gecombineerd aan in één pakket, maar dat is niet bij elke aanbieder het geval.
Hoe lang keert een bedrijfsschadeverzekering uit?
De uitkeringsduur is vaak beperkt tot een vast aantal weken, bijvoorbeeld 52 of 104 weken, afhankelijk van de gekozen polis. Omdat herstel van een pand of machinepark regelmatig langer duurt dan deze standaardtermijn, is het slim de gewenste duur af te stemmen op een realistisch herstelscenario.
Wat gebeurt er als ik mijn bedrijfsactiviteiten niet doorgeef aan de verzekeraar?
Premies en dekking zijn direct gekoppeld aan je opgegeven activiteiten en omzet, en het niet actueel houden van die gegevens is een veelgemaakte fout die tot uitkeringsweigering kan leiden. Geef wijzigingen daarom altijd tijdig door aan je verzekeraar of adviseur.
Kan ik zelf risico dragen in plaats van alles te verzekeren?
Dat kan bij risico’s met een beperkte financiële impact, maar reken dan altijd het volledige scenario van herstelkosten plus doorlopende vaste lasten tijdens stilstand door. Bij grotere, moeilijk te overziene risico’s is verzekeren via een onafhankelijke adviseur zoals Zakelijkverzekeren.nl doorgaans de verstandigere keuze.