
2 oktober 2026
Bij renovatie van een verhuurd pand zijn vier polisgroepen cruciaal: een bouwverzekering voor de uitvoeringsfase, een opstal- of gebouwenverzekering met verbouwingsdekking, bedrijfsaansprakelijkheid voor schade aan huurders of derden, en huurderving- of leegstanddekking voor inkomstenverlies. Vergunningen, huurderrechten en een goed opleverdossier bepalen mede of verzekeraars dekking toekennen. Laat daarom vooraf een polischeck doen door een zakelijke adviseur.
Kort samengevat:
- Verzekeraars kunnen de dekking weigeren als renovatiewerk niet correct is gemeld of als de benodigde vergunningen ontbreken.
- Een bouwverzekering dekt schade tijdens de werkzaamheden, zoals brand en waterschade, maar moet apart worden gecontroleerd op uitgebreide dekking.
- Tijdens renovatie blijven de opstal- of gebouwenverzekering en de aansprakelijkheidsverzekering verplicht, vooral bij toename van risico’s of veranderde omstandigheden.
- Voor verhuurders is het essentieel om per polis de uitsluitingen en meldplichten te controleren, vooral op het gebied van vergunningen en toezicht.
- Een onafhankelijke polischeck vooraf helpt grote risico’s te vermijden en zorgt dat alle verzekeringen optimaal aansluiten op de renovatieplannen.
Inhoudsopgave
- Welke zakelijke verzekeringen u moet controleren vóór en tijdens renovatie
- Welke wettelijke regels bepalen of uw renovatie verzekerbaar is?
- Welke schadegevallen komen voor en hoe werkt de dekking dan?
- Checklist: stappen voor verhuurders en beleggers bij renovatie
- Wat gaat er vaak mis bij de verzekering van een renovatie?
- Gratis adviesgesprek en polischeck voor uw renovatieproject
- Bronnen
- Veelgestelde vragen
Welke zakelijke verzekeringen u moet controleren vóór en tijdens renovatie
Een renovatie van een verhuurd pand raakt meerdere polissen tegelijk. De meeste verhuurders onderschatten hoeveel dekking specifiek op de verbouwingsfase gericht moet zijn.
De bouwverzekering dekt schade tijdens de uitvoering zelf, zoals stormschade aan een nog open dak of brand door werkzaamheden. Veel verzekeraars bieden deze aan als aparte polis naast de vaste bouwverzekering die ook aannemers afsluiten, en de voorwaarden lopen sterk uiteen per verzekeraar.
Uw opstal- of gebouwenverzekering loopt door tijdens de verbouwing, maar een toename van het verzekerd belang of een gewijzigd risicoprofiel (open dak, steigers, tijdelijke leegstand) kan de standaarddekking uithollen. Meld een renovatie altijd bij uw verzekeraar, anders loopt u het risico dat een claim wordt afgewezen wegens risicoverzwaring.
Bedrijfsaansprakelijkheid is onmisbaar zodra werkzaamheden schade aan huurders of omwonenden kunnen veroorzaken, denk aan een gebarsten leiding die inboedel van de huurder beschadigt. Een bedrijfsaansprakelijkheidsverzekering vangt dergelijke claims op, mits de polis renovatiewerkzaamheden niet uitsluit.
Tenslotte beschermt huurderving- of leegstanddekking uw inkomen wanneer een huurder tijdelijk moet verhuizen of het pand langer leegstaat dan gepland.
Controleer bij elke polis op deze punten:
- Uitsluitingen voor schade door onzorgvuldige uitvoering of gebrek aan toezicht.
- Voorwaarden die dekking laten vervallen bij ontbrekende vergunningen.
- Meldplichten bij wijziging van het risico tijdens de bouwperiode.
Meer over aanvullende dekking tijdens verbouwing leest u in dit artikel over vastgoedverzekering bij verbouwing.
Welke wettelijke regels bepalen of uw renovatie verzekerbaar is?
Verzekeraars kijken niet alleen naar techniek, maar ook naar of u de juridische stappen correct heeft doorlopen. Een gemiste vergunning of een huurder die terecht bezwaar maakt, kan een claim later compliceren.
Volgens artikel 220 van Boek 7 BW moet u huurders een redelijk voorstel doen voor renovatie. Bij 10 of meer woningen geldt een presumptie van redelijkheid zodra 70% van de huurders instemt, waarna afwijzende huurders zelf binnen acht weken naar de rechter moeten stappen.
Daarnaast geldt een wettelijke minimumbijdrage voor verhuis- en inrichtingskosten, vastgelegd in de Regeling minimumbijdrage verhuis- en inrichtingskosten. Deze bijdrage bedroeg per 28 februari 2026 € 7.926 en is verplicht zodra een huurder door de renovatie tijdelijk moet verhuizen.
Belangrijke aandachtspunten bij vergunningen en kwaliteitsborging:
- Check via de Vergunningcheck van het Omgevingsloket of een omgevingsvergunning of melding nodig is.
- Ook vergunningvrij werk moet voldoen aan het Besluit bouwwerken leefomgeving.
- De Wet kwaliteitsborging geldt vandaag nog niet voor reguliere verbouwingen, dus borg bouwkwaliteit zelf via contractuele eisen, zoals toegelicht in de Wkb-factsheets van IPLO.
- Vraag na oplevering altijd het dossier bevoegd gezag op, dat is doorslaggevend bij latere geschillen over gebreken.
Welke schadegevallen komen voor en hoe werkt de dekking dan?
Renovaties leveren voorspelbare schadepatronen op, en wie die kent, onderhandelt beter met verzekeraars en aannemers.
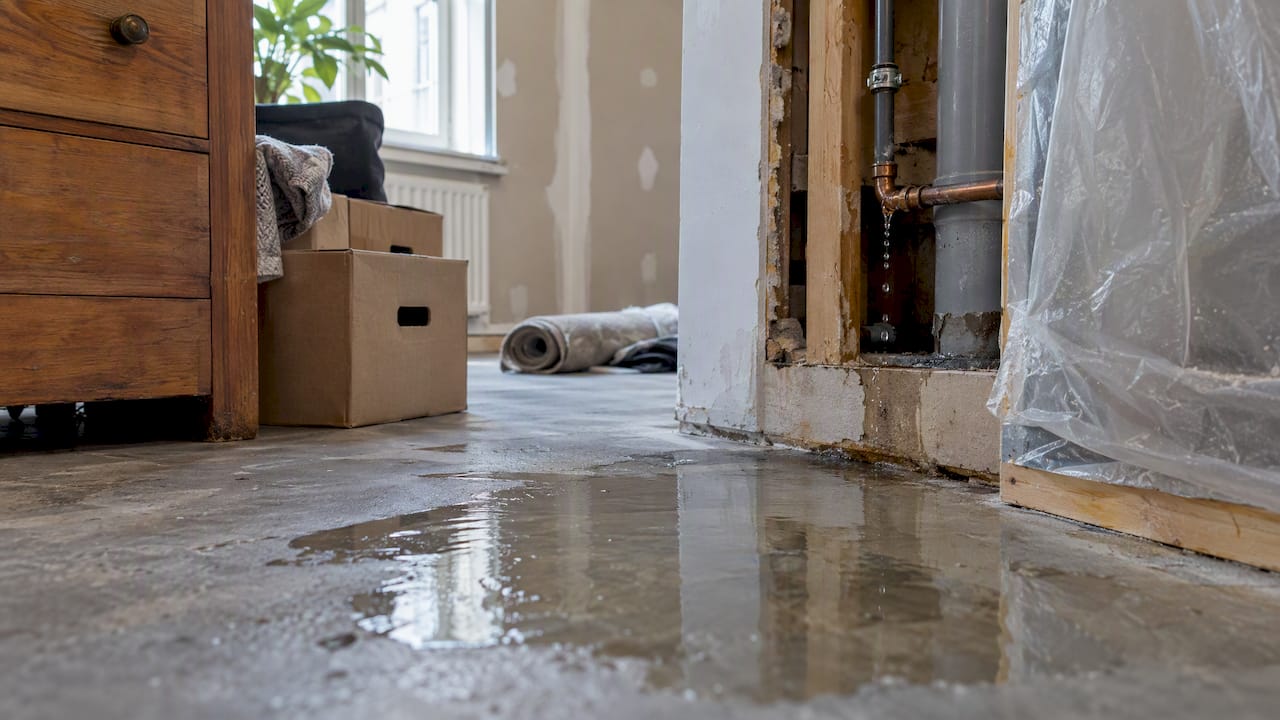
- Waterschade ontstaat vaak door een verkeerd afgedichte leidingaansluiting; de bouwverzekering dekt dit meestal, mits het werk vakkundig is uitgevoerd.
- Brandschade door laswerk of elektrische installaties valt onder dezelfde polis, maar uitsluitingen gelden bij werk zonder vereiste vergunning.
- Diefstal van materialen van de bouwplaats is vaak een losse clausule die u apart moet afsluiten, standaarddekking is hier beperkt.
- Schade aan derden, zoals een huurder wiens plafond instort door bovengelegen werkzaamheden, valt onder bedrijfsaansprakelijkheid.
Na oplevering ligt de aansprakelijkheid voor verborgen gebreken doorgaans bij de aannemer, tenzij aantoonbaar is dat het gebrek niet aan hem is toe te rekenen. Een gedetailleerd opleverings-PV legt vast wie waarvoor verantwoordelijk is en verkleint de kans dat een verzekeraar een claim afwijst wegens onduidelijke oorzaak.
Verzekeraars weigeren dekking vaak wanneer een vergunning ontbrak of wanneer de uitvoering aantoonbaar onzorgvuldig was. Eis daarom altijd een verzekeringsbewijs van uw aannemer voordat de werkzaamheden starten, en leg aansprakelijkheid contractueel vast.
Pro-tip: Vraag de polisvoorwaarden van uw aannemer schriftelijk op en bewaar ze samen met het opleverdossier, dat bespaart discussie bij een latere claim.
Checklist: stappen voor verhuurders en beleggers bij renovatie
Een renovatie zonder voorbereiding leidt vaak tot vermijdbare geschillen met huurders of verzekeraars. Doorloop deze stappen ruim voor de start.
- Controleer via het Omgevingsloket of een vergunning, melding of kwaliteitsborger vereist is voor uw specifieke werkzaamheden.
- Laat al uw polissen, bouw, opstal, aansprakelijkheid, huurderving en leegstand, doorlichten op renovatiespecifieke uitsluitingen.
- Stel eisen aan uw aannemer: een geldig verzekeringsbewijs, een aansprakelijkheidsclausule en eventueel een bankgarantie.
- Informeer huurders formeel over het voorstel en documenteer dat dit redelijk is; bereid de verplichte bijdrage voor verhuis- en inrichtingskosten voor.
- Leg de oplevering vast met een dossier bevoegd gezag en een opleverings-PV, en bewaar alle documenten voor eventuele claims.
De wettelijke minimumbijdrage voor verhuis- en inrichtingskosten bedroeg per 28 februari 2026 € 7.926, een bedrag dat u als verhuurder meeneemt in de begroting zodra een huurder tijdens de renovatie moet verhuizen.
Voor dakwerk specifiek biedt deze checklist voor oplevering van dakrenovaties praktische controlepunten die u ook bij andere vakgebieden kunt toepassen.
Wat gaat er vaak mis bij de verzekering van een renovatie?
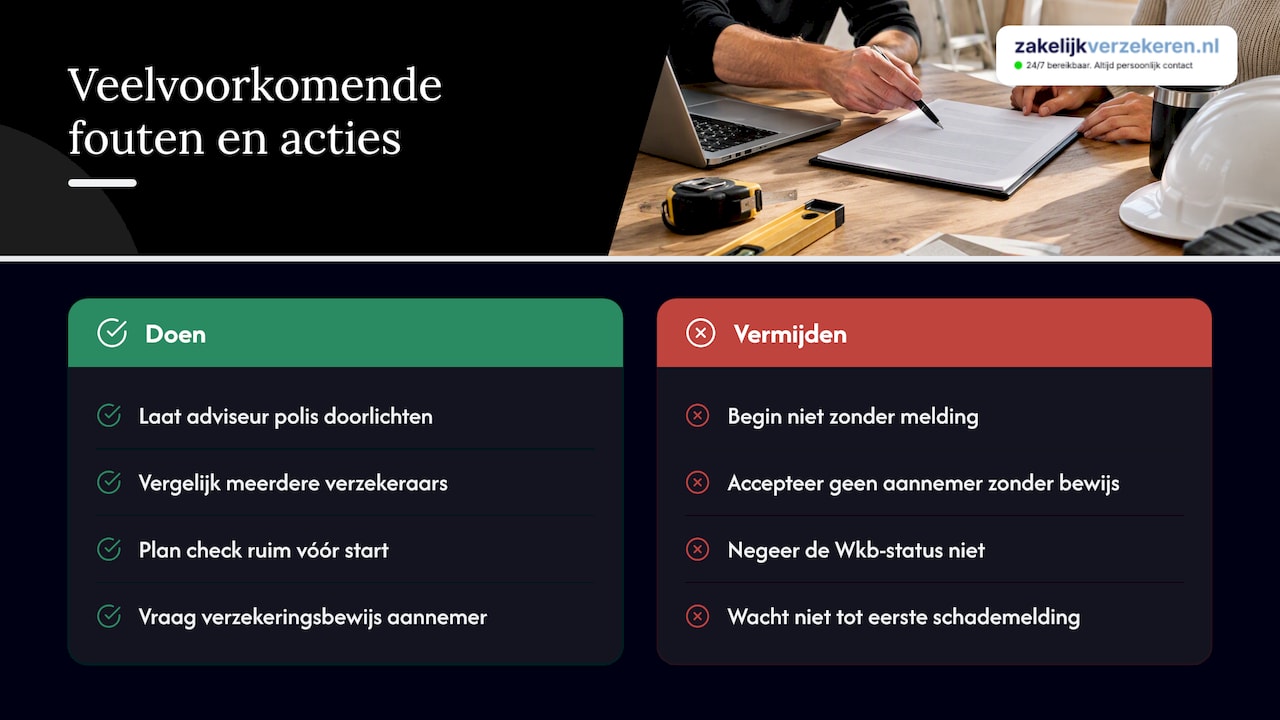
De meest gemaakte fout is dat verhuurders pas na de start van de werkzaamheden ontdekken dat hun opstalpolis renovatie niet had gemeld, of dat de aannemer geen geldig verzekeringsbewijs kon overleggen. Een tweede klassieke misser: geen aandacht voor de Wkb-status van het werk, waardoor niemand verantwoordelijk is voor kwaliteitsborging zodra iets misgaat na oplevering.
De beste aanpak is simpel maar wordt vaak overgeslagen: laat een onafhankelijke adviseur uw volledige polisportefeuille doorlichten vóórdat de eerste hamer valt. Er zijn verzekeringsadviseurs die meerdere verzekeraars vergelijken, zodat u niet afhankelijk bent van de voorwaarden van één partij. Plan deze check ruim vóór aanvang, niet tijdens de eerste schademelding.
— Willem
Gratis adviesgesprek en polischeck voor uw renovatieproject
Een renovatie van een verhuurd pand vraagt om dekking die precies aansluit op uw situatie, en dat regelt u sneller met één vaste adviseur dan met losse polissen bij verschillende verzekeraars. Er zijn aanbieders die onafhankelijk verzekeraars vergelijken en persoonlijk contact en bereikbaarheid bieden.

In een gratis adviesgesprek krijgt u:
- Een polischeck gericht op uw renovatieplannen, inclusief bouw, opstal en aansprakelijkheid.
- Concrete aanbevelingen over welke dekking ontbreekt of verbeterd moet worden.
- Vrijblijvende offertes van meerdere verzekeraars, zonder dat u zelf hoeft rond te bellen.
Vraag vandaag nog een gratis adviesgesprek aan en laat uw adviseur meekijken voordat de renovatie van start gaat.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Bronnen
- Rijksoverheid
- Boek 7 BW artikel 220 (renovatie en rechten huurder) | Wetten.nl
- Rijksoverheid
- Wkb-factsheets | IPLO
- Regeling minimumbijdrage verhuis- en inrichtingskosten bij renovatie | Wetten.nl
Veelgestelde vragen
Welke verzekering is verplicht bij renovatie van een huurwoning?
Er bestaat geen wettelijk verplichte polis, maar een bouwverzekering, een opstalverzekering met verbouwingsdekking en bedrijfsaansprakelijkheid worden in de praktijk als essentieel gezien. Zonder deze dekking draagt u als verhuurder zelf het risico op schade tijdens de werkzaamheden.
Wat dekt een renovatieverzekering voor huurwoningen precies?
De dekking omvat doorgaans schade tijdens de uitvoering, zoals brand, waterschade en diefstal van materialen, plus aansprakelijkheid voor schade aan huurders of derden. Huurderving- of leegstanddekking vult dit aan voor inkomstenverlies tijdens de renovatieperiode.
Moet ik een huurder een vergoeding geven bij renovatie?
Ja, zodra een huurder tijdelijk moet verhuizen door de renovatie, geldt een wettelijke minimumbijdrage voor verhuis- en inrichtingskosten die per 28 februari 2026 € 7.926 bedroeg. Deze bijdrage is los van eventuele schadeclaims via uw verzekering.
Wanneer weigert een verzekeraar dekking bij renovatieschade?
Verzekeraars weigeren dekking vaak wanneer een vereiste vergunning ontbrak of wanneer de werkzaamheden aantoonbaar onzorgvuldig zijn uitgevoerd. Controleer daarom altijd via de Vergunningcheck of een melding of vergunning nodig is voordat u start.
Hoe vind ik de juiste zakelijke verzekering voor mijn renovatieproject?
De snelste weg is een onafhankelijke polischeck door een adviseur die meerdere verzekeraars vergelijkt op dekking en voorwaarden. Er zijn adviseurs die een gratis adviesgesprek bieden om uw polissen te controleren.