
3 oktober 2026
Kort antwoord: schade door lokale neerslag en overloop van kleine watergangen is vaak verzekerbaar of via een aanvullende clausule te dekken. Overstroming door het falen van een primaire waterkering of in buitendijkse gebieden valt meestal buiten de polis. De Wet tegemoetkoming schade bij rampen vangt een deel op, maar dekt niet alles. Controleer daarom uw polis vandaag nog en bel een onafhankelijke adviseur voor maatwerk.
Kort samengevat:
- Schade door overloop van kleine watergangen en lokale regenval is meestal verzekerd, maar schade door falende primaire waterkeringen niet, tenzij expliciet uitgesloten in de polis.
- Verzekeraars bieden vaak aanvullende clausules voor niet-primaire waterkeringen met jaarlimieten en beperkingen, vooral bij buitendijkse locaties.
- De Wet tegemoetkoming schade bij rampen geldt alleen bij officiële rampaankondigingen en biedt geen volledige vergoeding, vooral bij onverzekerbare schade.
- Het is essentieel om polisvoorwaarden en definities zoals “overstroming” en “primaire waterkering” exact te controleren en bij schade direct bewijs te verzamelen.
- Een onafhankelijk adviseur kan helpen om de juiste dekking en eventuele maatwerkclausules te selecteren, vooral bij vastgoed bij risicovolle locaties.
Inhoudsopgave
- Wat dekken opstal- en inboedelverzekeringen bij water en overstroming?
- Primaire versus niet-primaire waterkeringen: waarom de modelclausule bestaat
- Wanneer springt de Wet tegemoetkoming schade bij rampen bij?
- Stappenplan: zo controleert u uw overstromingsdekking en bereidt u een claim voor
- Premier-risque, jaarlimieten en maatregelen die uw premie beïnvloeden
- Claimsafhandeling: bewijs, taxatie en veelgemaakte fouten
- Hoe wij vastgoedeigenaren adviseren over overstromingsrisico
- Perspectief van Willem: wat ondernemers onderschatten bij overstromingsrisico
- Direct hulp: gratis adviesgesprek en maatwerk van Zakelijkverzekeren.nl
- Bronnen
- Veelgestelde vragen
Wat dekken opstal- en inboedelverzekeringen bij water en overstroming?
De meeste opstal- en inboedelverzekeringen maken een scherp onderscheid tussen water dat van binnenuit of bovenaf komt, en water dat ontstaat doordat een waterkering het begeeft. Neerslag die via het dak naar binnen lekt, een verstopte regenpijp die een zolder blank zet, of een kleine sloot die na hevige regen over de oever treedt: dat soort schade wordt door vrijwel alle verzekeraars gedekt. Vrijwel elke standaardpolis in Nederland erkent dit onderscheid en sluit alleen het grootschalige scenario uit, zo blijkt uit de Verzekeraars.
Zodra het water het gevolg is van een dijkdoorbraak of een falende primaire kering, verandert het beeld volledig. Die schade valt vrijwel altijd onder de standaarduitsluiting voor overstroming, ongeacht of het om een woonhuis of een bedrijfspand gaat. Hetzelfde geldt voor panden die buitendijks liggen, dus buiten de bescherming van een erkende waterkering: daar is reguliere dekking doorgaans niet beschikbaar.
In de praktijk loopt waterschade sterk uiteen in oorzaak en gevolg. Denk aan:
- Een ondergelopen kelder door hevige regenval, vaak gedekt onder de reguliere opstalpolis.
- Funderingsschade door langdurige grondwaterstijging, waarbij de polisvoorwaarden vaak onderscheid maken tussen geleidelijke en plotselinge schade.
- Kortsluiting of uitval van de elektrische installatie door binnendringend water, meestal gedekt als gevolgschade.
- Verlies van inventaris en inboedel door wateroverlast, waarbij de inboedelverzekering los van de opstalpolis moet worden gecheckt.
Wie wil weten waar hij aan toe is, moet niet afgaan op de polisnaam maar op de exacte definities in de voorwaarden. Zoek naar de begrippen “overstroming”, “water” en “primaire waterkering” en lees de uitsluitingen letterlijk. Veel polissen definiëren overstroming expliciet als schade door het bezwijken of overlopen van een waterkering, waarmee lokale wateroverlast juist buiten die uitsluiting valt. Voor vastgoedeigenaren die ook aan het verbouwen of uitbreiden zijn, is het slim om de verzekerbaarheid tijdens een verbouwing apart te checken, want tijdelijke bouwsituaties kennen vaak eigen uitsluitingen.
Primaire versus niet-primaire waterkeringen: waarom de modelclausule bestaat
Het verschil tussen primaire en niet-primaire waterkeringen bepaalt grotendeels of overstromingsschade verzekerbaar is. Primaire keringen zijn de grote zee- en rivierdijken die Nederland beschermen tegen de grootste overstromingsrisico’s. Niet-primaire keringen zijn kleinere regionale keringen, kadeverhogingen en lokale waterkeringen langs sloten en kanalen, die wel degelijk kunnen falen maar minder catastrofale schade veroorzaken.
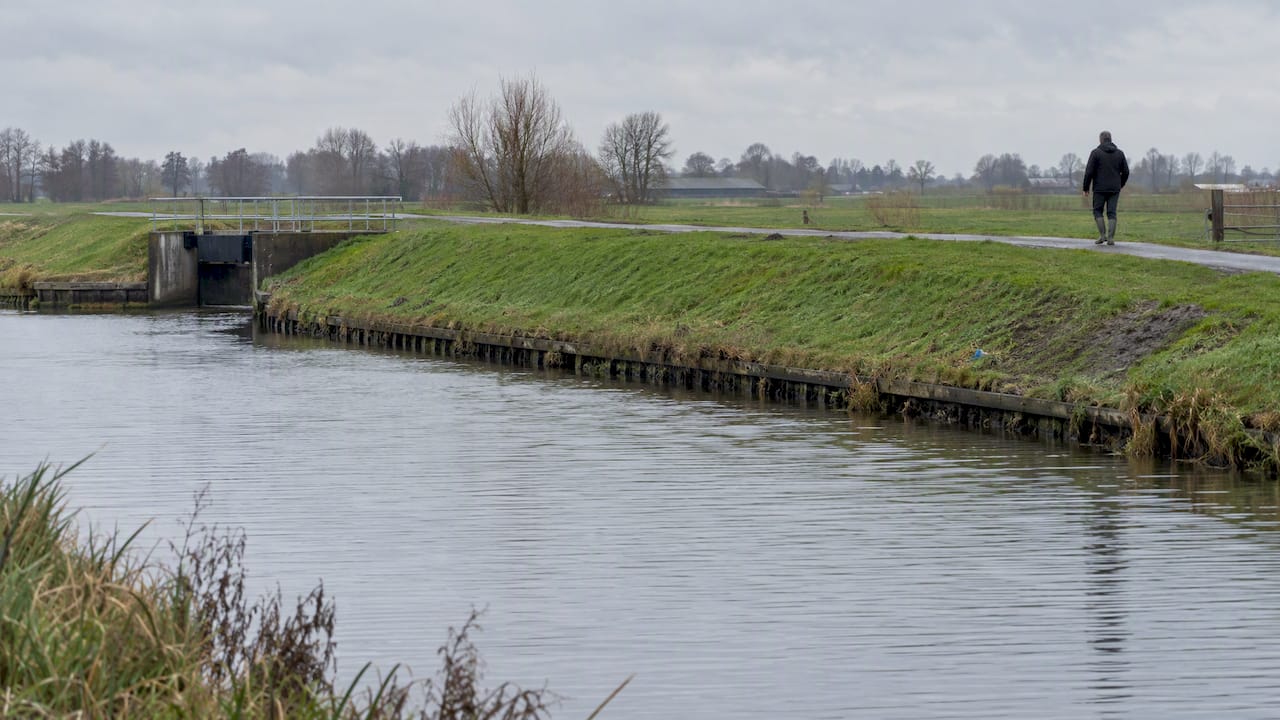
Schade door het bezwijken van een primaire kering is in Nederland vrijwel niet verzekerbaar, omdat het risico te groot en te geconcentreerd is voor een normale verzekeringsmarkt. Voor niet-primaire keringen hebben verzekeraars de modelclausule overstroming van niet-primaire waterkeringen ontwikkeld, een aanvullende clausule die steeds vaker los wordt aangeboden bovenop de standaardpolis, met een gemaximeerd uitkeringsbedrag per jaar, bekend als premier-risque.
De belangrijkste kenmerken van die modelclausule zijn:
- Een jaarlimiet per locatie in plaats van een vol herbouwwaarde-bedrag, de kern van de premier-risque constructie.
- Een vaste definitie van de schadeperiode van 72 uur, waarbinnen opeenvolgende schadegevallen als één gebeurtenis gelden.
- Een expliciete uitsluiting voor buitendijkse locaties en voor schade door primaire keringen.
- Beperkte of geen dekking voor huurderving tijdens herstel, wat juist voor verhuurders een belangrijk aandachtspunt is.
Vrijwel elke verzekeraar in Nederland sluit schade door een falende primaire waterkering uit, terwijl dekking voor niet-primaire keringen steeds vaker via deze aanvullende clausule wordt aangeboden, aldus Verzekeraars.nl. Voor verhuurders die risico lopen op huurderving na schade is het verstandig om de juridische kant van een geschil met huurders niet te onderschatten, bijvoorbeeld via gespecialiseerde rechtsbijstand bij huurrecht.
Wanneer springt de Wet tegemoetkoming schade bij rampen bij?
De Wet tegemoetkoming schade bij rampen, kortweg Wts, is het laatste vangnet wanneer reguliere verzekering geen uitkomst biedt. De wet treedt niet automatisch in werking bij elke overstroming, maar alleen onder strikte voorwaarden, zo blijkt uit de toelichting van Rijksoverheid.
- De gebeurtenis moet door het kabinet officieel als ramp worden aangemerkt, met een vastgesteld schadegebied.
- De schade moet aantoonbaar onverzekerbaar zijn geweest op het moment van de gebeurtenis.
- De schade mag niet op een andere partij verhaalbaar zijn, bijvoorbeeld via aansprakelijkheid van een waterschap.
- Uitkering vindt plaats via een tegemoetkoming, niet via volledige schadevergoeding, en de hoogte wordt per regeling apart vastgesteld.
Bij de wateroverlast in Limburg en Noord-Brabant in 2021 heeft het kabinet een specifieke schaderegeling ingesteld voor particulieren en bedrijven in de getroffen gebieden, met eigen percentages en voorwaarden die los staan van een standaard Wts-traject, zo blijkt uit de kabinetsmededeling over die schaderegeling. Dat voorbeeld laat zien dat elke Wts-toepassing maatwerk is: de uitvoering loopt via het meldpunt van de Rijksdienst voor Ondernemend Nederland, waar getroffenen hun schade kunnen aanmelden en laten taxeren.
De grootste onzekerheid zit in de politieke besluitvorming. Niet elke overstroming wordt erkend als ramp in de zin van de wet, en de afbakening van het schadegebied bepaalt wie wel en wie niet in aanmerking komt. Wie puur op de Wts vertrouwt als vangnet, loopt het risico dat zijn specifieke situatie buiten de uiteindelijke regeling valt.
Stappenplan: zo controleert u uw overstromingsdekking en bereidt u een claim voor
Een gestructureerde aanpak voorkomt vervelende verrassingen op het moment dat het water al binnenstaat. Volg deze stappen voordat u ze echt nodig heeft.
- Raadpleeg de risicokaart van uw gemeente of waterschap om te zien of uw pand binnendijks of buitendijks ligt en welke kering u beschermt.
- Lees uw polis actief door op de termen “overstroming”, “buitendijks”, “primaire waterkering” en “premier-risque”, en noteer waar de uitsluitingen precies beginnen.
- Stel uw adviseur gerichte vragen: is er een aanvullende clausule beschikbaar, wat is de jaarlimiet, en geldt er een aparte dekking voor huurderving.
- Documenteer bij daadwerkelijke schade direct met foto’s, tijdstempels en eventueel een verklaring van buren, en meld de schade zo snel mogelijk bij uw verzekeraar.
Pro-tip: bewaar een digitale kopie van uw polisvoorwaarden en taxatierapport op een plek die u ook bij stroomuitval of evacuatie kunt bereiken, zoals een cloudopslag op uw telefoon.
Voor vastgoedeigenaren die ook moeten bepalen hoeveel hun pand waard is na schade, is het nuttig om vooraf te weten hoe de herbouwwaarde van vastgoed wordt vastgesteld, want dat bedrag bepaalt direct de hoogte van een eventuele uitkering.
Premier-risque, jaarlimieten en maatregelen die uw premie beïnvloeden
Een premier-risque bedrag is het maximale bedrag dat een verzekeraar per jaar uitkeert voor overstromingsschade onder de modelclausule, ongeacht de werkelijke herbouwwaarde van het pand. Dat betekent dat uw netto dekking bij een overstroming lager kan uitvallen dan bij reguliere brandschade, zelfs als u voor de volle waarde verzekerd denkt te zijn.
Verzekeraars baseren hun premie voor deze clausule op een aantal concrete risicofactoren:
- De ligging ten opzichte van primaire en niet-primaire keringen en de hoogte van het maaiveld.
- De bodemgesteldheid en historische overstromingsgegevens van de regio.
- Eerdere schademeldingen op het adres of in de directe omgeving.
- Genomen adaptatiemaatregelen, zoals drempels, drainage of een verhoogde vloerafwerking.
Meer dan de helft van de particuliere woningeigenaren had in 2021 een vorm van dekking tegen lokale overstroming, terwijl dat aandeel bij bedrijven lager ligt, aldus onderzoek van STOWA. Dat verschil wijst erop dat zakelijke vastgoedeigenaren vaker onvoldoende zijn gedekt dan particulieren, terwijl het financiële risico voor bedrijfspanden vaak groter is. Concrete maatregelen zoals het ophogen van drempels of het aanleggen van drainage rond een pand kunnen de verzekerbaarheid verbeteren en in sommige gevallen de premie drukken, zoals ook praktijkvoorbeelden van regionale klimaatadaptatie laten zien.
Claimsafhandeling: bewijs, taxatie en veelgemaakte fouten
De uitkomst van een schadeclaim hangt sterk af van hoe snel en hoe systematisch u handelt op het moment van de schade. Meld waterschade zo vlot mogelijk bij uw verzekeraar en begin direct met het vastleggen van bewijs: foto’s met tijd en datum, een beschrijving van de schadeoorzaak en, waar mogelijk, een verklaring van buren die de gebeurtenis hebben meegemaakt.
De 72-uur regel uit de modelclausule speelt hierbij een belangrijke rol. Opeenvolgende schadegevallen binnen die periode worden als één gebeurtenis beschouwd, wat gevolgen heeft voor het eigen risico dat per gebeurtenis wordt toegepast. Wie bijvoorbeeld op verschillende dagen binnen die periode schade meldt, loopt het risico dat de verzekeraar dit als één schadegeval behandelt in plaats van meerdere losse meldingen.
Veelvoorkomende valkuilen bij een claim zijn:
- Te laat melden, waardoor de verzekeraar de schadeomvang lastiger kan vaststellen.
- Ongestructureerde bewijsvoering, zoals foto’s zonder tijdstempel of ontbrekende facturen van herstelwerk.
- Verkeerde aannames over polisbegrippen, waarbij een eigenaar denkt gedekt te zijn terwijl de polis juist een uitsluiting bevat.
Een taxateur beoordeelt de schade meestal aan de hand van de herbouwwaarde die in de polis is vastgelegd, dus een verouderde taxatie kan leiden tot een lagere uitkering dan verwacht. Toezichthouders wijzen er bovendien op dat klimaatrisico’s nog onvoldoende worden meegenomen in waarderingen, wat het belang van een actuele taxatie extra onderstreept, aldus een publicatie van de AFM.
Hoe wij vastgoedeigenaren adviseren over overstromingsrisico
Bij een onafhankelijk verzekeringsadvies beginnen we elk adviesgesprek over vastgoed met een concrete risicocheck: waar ligt het pand ten opzichte van primaire en niet-primaire keringen, en wat zegt de huidige polis daar precies over. Zo kan worden beoordeeld welke maatschappij een passende modelclausule aanbiedt en tegen welke voorwaarden.
In de praktijk zien we regelmatig vastgoedeigenaren die denken volledig gedekt te zijn, terwijl hun polis juist een premier-risque limiet of een buitendijkse uitsluiting bevat. Veelvoorkomende maatwerkoplossingen die wij dan voorstellen:
- Een aanvullende overstromingsclausule naast de standaard opstalverzekering voor panden bij niet-primaire keringen.
- Een herziene taxatie van de herbouwwaarde, zodat een eventuele uitkering aansluit bij de werkelijke herstelkosten.
- Advies over huurderving-dekking voor verhuurders die bij langdurig herstel inkomsten mislopen.
Pro-tip: neem bij een adviesgesprek uw huidige polisvoorwaarden en een recente taxatie mee, zodat uw adviseur direct kan beoordelen waar de dekking tekortschiet.
Perspectief van Willem: wat ondernemers onderschatten bij overstromingsrisico
De grootste misvatting die ik bij klanten tegenkom, is het idee dat een opstalverzekering automatisch alle waterschade dekt. Dat is simpelweg niet zo: de uitsluiting voor primaire keringen staat in vrijwel elke polis, maar wordt zelden gelezen voordat er schade is. De tweede misvatting is dat de Wts als vangnet voor elke overstroming geldt, terwijl die regeling afhankelijk is van politieke erkenning en een vastgesteld schadegebied.
De derde valkuil is dat eigenaren hun polis één keer afsluiten en daarna nooit meer herzien, terwijl risicoprofielen door klimaatverandering en nieuwe bouwprojecten in de omgeving kunnen veranderen. Een vaste adviseur die uw pand en regio kent, signaleert die veranderingen eerder dan een jaarlijkse herinneringsmail van een vergelijkingssite. Dat is precies waarom wij bij elke klant op jaarlijkse polisreview aandringen, niet als verkooppraatje maar als bescherming tegen een vals gevoel van zekerheid.
— Willem
Direct hulp: gratis adviesgesprek en maatwerk van Zakelijkverzekeren.nl
Overstromingsrisico goed verzekeren vraagt om meer dan een standaardpolis van een vergelijkingssite: het vraagt om iemand die de clausules, uitsluitingen en premier-risque constructies daadwerkelijk doorgrondt. Onafhankelijke adviseurs kunnen alle verzekeraars in Nederland vergelijken en zorgen voor één vaste adviseur die uw pand en regio leert kennen, in plaats van een wisselend callcenter.

Na een gratis adviesgesprek weet u precies hoe uw huidige polis scoort op overstromingsrisico, welke aanvullende clausules beschikbaar zijn voor uw specifieke locatie en of maatwerk zoals een hogere premier-risque limiet of huurderving-dekking zinvol is. Voor vastgoedeigenaren met meerdere panden of een combinatie van vastgoed en bedrijfsvoering kijken we ook naar aanpalende verzekeringen, zoals een bedrijfsaansprakelijkheidsverzekering of een totaalpakket.
- Een gratis adviesgesprek waarin we uw huidige dekking tegen het licht houden.
- Een vaste adviseur die uw pand, regio en risicoprofiel kan blijven volgen.
- Concrete polisopties en, waar relevant, maatwerkclausules voor overstroming.
Vraag vandaag nog een gratis adviesgesprek aan en ontdek waar uw huidige dekking tekortschiet.
Bronnen
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Veelgestelde vragen
Kun je je verzekeren tegen overstroming?
Ja, voor schade door lokale neerslag of overloop van kleine watergangen is dekking vaak mogelijk, eventueel via een aanvullende clausule voor niet-primaire waterkeringen. Schade door het falen van een primaire kering blijft doorgaans uitgesloten, zoals ook blijkt uit de modelclausule van Verzekeraars.nl.
Dekt mijn brandverzekering schade aan een gebouw in een overstromingsgebied?
Een brand of opstalverzekering dekt doorgaans geen schade door overstroming vanuit een primaire waterkering, en buitendijkse locaties zijn meestal expliciet uitgesloten. Voor panden bij niet-primaire keringen biedt een aanvullende clausule vaak wel dekking, binnen een vastgestelde jaarlimiet.
Is mijn verzekering gedekt tegen natuurrampen?
Dat hangt sterk af van het type gebeurtenis: storm- en neerslagschade vallen meestal onder standaarddekking, terwijl grootschalige overstroming door een falende primaire kering een vangnet nodig heeft zoals de Wet tegemoetkoming schade bij rampen. Die regeling geldt alleen na officiële erkenning van een ramp door het kabinet.
Wordt waterschade aan mijn huis gedekt door mijn verzekering?
Waterschade door een lekkend dak, een verstopte afvoer of lokale wateroverlast wordt doorgaans gedekt onder een reguliere opstal of inboedelverzekering. Schade door een overstroming vanuit een primaire kering valt hier meestal buiten en vraagt om een aparte beoordeling van uw polisvoorwaarden.