
20 november 2026
Financier je een vrachtwagen, dan heb je drie dingen apart te regelen. De wet verplicht een WA-verzekering. De financier of lessor wil bijna altijd een uitgebreide cascodekking, omdat de truck tot de laatste termijn zijn onderpand is. En als vervoerder heb je een verzekering nodig voor je aansprakelijkheid voor de lading. Veel ondernemers noemen dat samen “de transportverzekering”, maar het zijn aparte polissen met elk een ander doel. Neem je een bestaande vervoerder over, dan komt er een vierde vraag bij: lopen de polissen van het bedrijf wel door voor de nieuwe eigenaar? Hieronder lees je per onderdeel wat er gevraagd wordt, waar de gaten zitten en hoe je ze dicht krijgt.
Kort samengevat
- WA is wettelijk verplicht zodra de vrachtwagen op jouw naam staat. Een financier kan dat niet laten vallen en jij ook niet.
- De financier of lessor eist vrijwel altijd casco of allrisk zolang er nog geld openstaat. De truck is het onderpand.
- Ladingschade is een aparte polis. Je vrachtwagenverzekering dekt de goederen van je opdrachtgever niet. Daarvoor heb je een vervoerdersaansprakelijkheidsverzekering nodig, met de limieten van de AVC (binnenland) of de CMR (internationaal).
- Let op het gat tussen dagwaarde en restschuld. Bij total loss keert de verzekeraar de waarde van de truck uit, en die kan lager liggen dan wat je nog moet aflossen.
- Bij een overname geef je de wijziging direct door. Totdat de verzekeraar de dekking bevestigt, kan het nieuwe risico onverzekerd zijn.
Inhoudsopgave
- Drie verzekeringen die vaak door elkaar lopen
- Wat een financier of lessor van je verzekering vraagt
- De lading: CMR, AVC en de limieten per kilo
- Wat bepaalt de premie van je vrachtwagenverzekering
- Verzekeren bij de overname van een vervoerder
- Onze kijk: verzeker voor je bedrijf, niet alleen voor je financier
- Je vrachtwagen en financiering in één keer goed verzekerd
- Veelgestelde vragen
- Bronnen
Drie verzekeringen die vaak door elkaar lopen
Het woord “transportverzekering” wordt in de praktijk voor heel verschillende polissen gebruikt. Voor je met een financier praat, helpt het om ze uit elkaar te houden. Elke polis beschermt iemand anders.
| Verzekering | Wat is verzekerd | Wie wordt beschermd | Verplicht of geëist? |
|---|---|---|---|
| WA-vrachtwagenverzekering | Schade die je met de vrachtwagen aan anderen toebrengt | Derden in het verkeer | Wettelijk verplicht (WAM) |
| Casco / allrisk | Schade aan de vrachtwagen zelf: aanrijding, brand, diefstal, storm | Jij en je financier | Bij financiering of lease vrijwel altijd geëist |
| Vervoerdersaansprakelijkheid (AVC/CMR) | Schade aan of verlies van de lading van je opdrachtgever | Jij als vervoerder, tegenover je opdrachtgever | Niet wettelijk verplicht, wel vaak geëist door opdrachtgevers |
| Goederentransportverzekering | De goederen zelf, voor hun volle waarde | De eigenaar van de goederen | Keuze van de verlader of eigen vervoerder |
| Bedrijfsaansprakelijkheid (AVB) | Claims buiten het verkeer en buiten de lading | Jij, tegenover klanten, werknemers en leveranciers | Niet verplicht, wel sterk aan te raden |
De beroepsorganisatie voor verladers en vervoerders zet het zo neer: de vervoerder heeft een WA-verzekering nodig en verzekert meestal ook de materiële schade aan het voertuig. Ladingclaims horen bij de vervoerdersaansprakelijkheidsverzekering, en claims van klanten, werknemers of leveranciers bij de AVB. Wil je de begrippen nog eens rustig nalezen, dan vind je ze terug in ons overzicht van de verzekeringsterminologie in de transportsector.
Wat een financier of lessor van je verzekering vraagt
Een bank, leasemaatschappij of de financieringstak van een truckmerk kijkt naar zijn eigen risico. Zolang jij nog aflost, wil de financier zeker weten dat het onderpand niet zomaar verdwijnt door een ongeluk, brand of diefstal. Daar volgen de eisen uit.
WA: niet onderhandelbaar
De WA-verzekering staat los van de financiering. Volgens de Wet aansprakelijkheidsverzekering motorrijtuigen (WAM) moet een voertuig met verzekeringsplicht WA-verzekerd zijn vanaf het moment dat het op jouw naam staat. Dat moment ligt bij een nieuwe of gebruikte truck vaak eerder dan de eerste rit. Regel de WA dus voordat het kenteken wordt overgeschreven, niet erna.
Casco of allrisk tijdens de looptijd
Bij financial lease eist de lessor bijna altijd een uitgebreidere casco- of allriskdekking. Bij een gewone zakelijke lening met de truck als onderpand werkt het meestal net zo. Reken erop dat de financier in het contract vastlegt:
- welke dekking je minimaal aanhoudt (vaak allrisk voor de hele looptijd);
- hoe hoog het eigen risico mag zijn;
- dat de financier als belanghebbende of begunstigde op de polis wordt vermeld, zodat een uitkering bij total loss eerst naar de restschuld gaat;
- dat je de polis niet zonder overleg opzegt of verlaagt.
Vraag deze eisen op papier voordat je de polis afsluit. Een allriskpolis die niet aansluit op het financieringscontract, bijvoorbeeld met een te hoog eigen risico, levert later gedoe op bij de financier en soms een boeteclausule.
Het gat tussen dagwaarde en restschuld
Dit is het punt dat ondernemers het vaakst missen. Een vrachtwagen verliest in de eerste jaren snel waarde. Bij total loss of diefstal keert de cascoverzekeraar de waarde van de truck op dat moment uit, afhankelijk van de afspraken in je polis (aanschafwaarde, vaste afschrijving of dagwaarde). Heb je met weinig aanbetaling gefinancierd, dan kan je restschuld hoger liggen dan die uitkering. Het verschil betaal je zelf, terwijl je geen truck meer hebt om mee te verdienen.
Er zijn twee manieren om dat op te vangen. Je kunt kiezen voor een cascopolis met een gunstige afschrijvingsregeling, zodat de uitkering in de eerste jaren dichter bij de nieuwwaarde ligt. Of je sluit een aanvullende dekking af die het verschil tussen de uitkering en de openstaande financiering vergoedt. Zulke dekkingen worden onder meer door financieringsmaatschappijen van truckmerken aangeboden. Vergelijk de voorwaarden goed: tot welk bedrag ze uitkeren, en of ze aansluiten op je eigen cascopolis.
Overlijdensrisico en je eigen risico’s
Bij grotere leningen, bij overnames en bij eenmanszaken en vof’s vraagt de bank vaak een overlijdensrisicoverzekering, zodat de lening bij overlijden wordt afgelost. Dat is de bank die haar risico afdekt. Jouw eigen risico’s blijven liggen: wat gebeurt er met je omzet als de truck drie weken in de werkplaats staat, of als jij als enige chauffeur arbeidsongeschikt raakt? Daar heeft de financier geen eisen voor, maar jij wel belang bij.
Gebruik en bestuurders melden
Vertel de verzekeraar precies wat je met de vrachtwagen doet en wie er rijdt. Bedrijfsactiviteiten, bestuurders en bijzonder vervoer horen bij de verzekeraar bekend te zijn: koerierswerk, verhuur en ander afwijkend gebruik kunnen andere voorwaarden vragen. Een truck die op papier regionaal distributievervoer doet maar in de praktijk naar Italië rijdt, of die je af en toe met chauffeur verhuurt, is anders verzekerd dan je denkt. Bij een schade kan dat de uitkering kosten, en daarmee ook de zekerheid van je financier.
De lading: CMR, AVC en de limieten per kilo
Financiers kijken naar de truck, niet naar de lading. Toch is de lading vaak het grootste financiële risico voor een vervoerder. Eén verloren vracht elektronica of farmaceutica kan meer kosten dan de vrachtwagen zelf.
Welke regels gelden
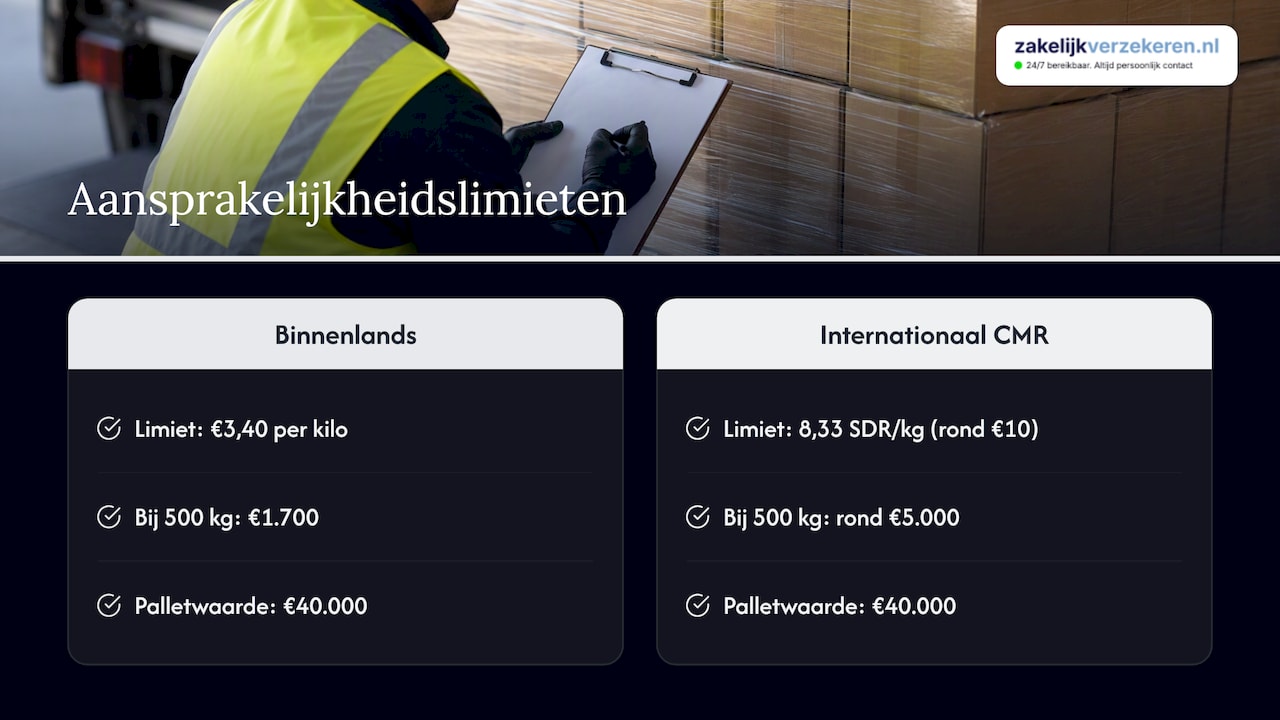
Voor binnenlands vervoer gelden in Nederland meestal de Algemene Vervoerscondities (AVC). Internationaal wegvervoer valt onder het CMR-Verdrag, in 1956 in Genève ondertekend. Beide regelingen beperken je aansprakelijkheid als vervoerder tot een bedrag per kilo. Volgens de stichting voor verladers en vervoerders ligt die limiet voor binnenlands vervoer op € 3,40 per kilo en internationaal op 8,33 SDR, rond € 10.
Een rekenvoorbeeld maakt duidelijk wat dat betekent. Vervoer je binnenlands een pallet van 500 kilo met een waarde van € 40.000 en gaat die verloren, dan ben je in beginsel aansprakelijk tot 500 × € 3,40 = € 1.700. Internationaal onder CMR komt dat rond de € 5.000 uit. Het verschil tot € 40.000 is het risico van de verlader, tenzij die zelf een goederentransportverzekering heeft.
Wanneer de limiet niet meer beschermt
De limiet is geen garantie. Veroorzaakt de vervoerder de schade opzettelijk, bijvoorbeeld bij diefstal door een eigen chauffeur, dan wordt de limiet doorbroken en moet alle schade worden vergoed. In dat geval wordt het bedrag ineens het volle factuurbedrag van de lading.
De standaard beurspolis voor vervoerdersaansprakelijkheid is de MAUL-polis, en doorbreking van de aansprakelijkheidslimieten is daarmee niet standaard meeverzekerd. Er bestaan naast de beurspolis ook makelaarspolissen en maatschappijpolissen, elk met eigen voorwaarden. Rijd je waardevolle lading, laat dan expliciet nagaan of doorbreking van de limiet is meeverzekerd en tot welk bedrag.
Wat opdrachtgevers vragen
Veel verladers en grotere expeditiebedrijven vragen voor ze je inhuren een polisblad van je vervoerdersaansprakelijkheid, soms met een minimaal verzekerd bedrag per zending of per gebeurtenis. Heb je net een truck gefinancierd om een nieuw contract te kunnen rijden, zorg dan dat die polis klaarligt op de eerste dag van het contract. Een financiering op een truck die stilstaat omdat de opdrachtgever je verzekering niet accepteert, is de duurste variant.
Wat bepaalt de premie van je vrachtwagenverzekering
Een vaste prijs voor een vrachtwagenverzekering bestaat niet. Verzekeraars rekenen met een set factoren, en het verschil tussen twee aanbieders kan bij hetzelfde risico flink zijn. Dit zijn de knoppen waar de premie op draait:
- Waarde en type van de vrachtwagen. Een nieuwe trekker met oplegger is een ander risico dan een bakwagen van acht jaar oud. Hoe hoger de verzekerde waarde, hoe hoger de cascopremie.
- De dekking. Alleen WA is het goedkoopst, allrisk het duurst. Bij financiering is allrisk meestal geen keuze.
- Het eigen risico. Een hoger eigen risico drukt de premie, maar de financier stelt vaak een maximum.
- Schadeverleden. Bij vrachtwagens kijkt de verzekeraar naar het schadeverloop van je bedrijf of je wagenpark, niet alleen naar één voertuig.
- Soort vervoer en werkgebied. Regionaal distributievervoer, internationaal transport, gevaarlijke stoffen of koelvervoer worden elk anders beoordeeld.
- Bestuurders. Leeftijd, ervaring en het aantal wisselende chauffeurs tellen mee.
- Beveiliging en preventie. Track-and-trace, beveiligde parkeerplaatsen en camerasystemen kunnen helpen, zeker bij diefstalgevoelige lading.
Meer over hoe je de juiste combinatie kiest, lees je in ons artikel over de dekking van een vrachtwagenverzekering. Rijd je met meerdere trucks, dan loont het om ze samen onder te brengen. In wagenparkverzekering kosten leggen we uit hoe dat de premie beïnvloedt.
Verzekeren bij de overname van een vervoerder
Koop je een transportbedrijf, dan koop je ook zijn verzekeringen, zijn schadeverleden en soms zijn lopende claims. Hoe dat uitpakt, hangt af van de vorm van de overname.
Aandelen of activa
Neem je de aandelen van een bv over, dan blijft de bv zelf verzekeringnemer. De polissen staan op naam van het bedrijf en lopen in principe door. Maar ook dan is de wijziging van eigenaar een wijziging van het risico: in polisvoorwaarden voor vrachtwagens staat doorgaans dat je een bedrijfsovername meteen moet doorgeven, waarna de verzekeraar laat weten of en onder welke voorwaarden de verzekering doorloopt. Tot die bevestiging kan het gewijzigde risico onverzekerd zijn. Lees de voorwaarden van elke polis daarom zelf na.
Koop je alleen de vrachtwagens, de klanten en de inventaris (een activatransactie), dan gaan de voertuigen over naar jouw bedrijf. Vanaf het moment dat ze op jouw naam staan, geldt de WA-plicht voor jou. De polissen van de verkoper gaan dan meestal niet automatisch mee: je verzekert de voertuigen en de activiteiten opnieuw.
Checklist voor de due diligence
Loop deze punten na voordat je tekent, of laat ze nalopen:
- Polisoverzicht. Welke polissen zijn er, bij welke verzekeraar, met welke looptijd en opzegtermijn? Denk aan WA en casco per voertuig, vervoerdersaansprakelijkheid, AVB, goederen, gebouwen en verzuim.
- Schadehistorie. Vraag het schadeverloop van de afgelopen jaren op. Een slecht schadeverloop kan na de overname leiden tot een hogere premie of een opzegging.
- Lopende claims. Openstaande ladingclaims of letselzaken gaan bij een aandelenovername mee. Leg in de koopovereenkomst vast wie daarvoor opdraait.
- Type ladingpolis. Beurspolis, makelaarspolis of maatschappijpolis? En is doorbreking van de limiet meeverzekerd?
- Financierde voertuigen. Staan er trucks in lease of financiering? Dan heeft die financier ook eisen, en moet hij vaak toestemming geven voor de overname.
- Werkelijke activiteiten. Klopt wat er verzekerd is met wat het bedrijf echt doet? Een vervoerder die is uitgebreid naar koel- of internationaal vervoer zonder de polis aan te passen, levert je een verborgen dekkingsgat.
- Personeel. Neem je chauffeurs over, kijk dan ook naar de verzuim- en arbeidsongeschiktheidsverzekeringen. Een langdurig zieke chauffeur kost je twee jaar loondoorbetaling.
- Overgangsmoment. Spreek met de verzekeraar af dat de dekking op de overdrachtsdatum aansluit. Geen dag ertussen.
Financiert de bank de overname, dan komt daar vaak nog een overlijdensrisicoverzekering bovenop. Het is dus slim om de verzekeringen en de financiering in één traject te bekijken.
Onze kijk: verzeker voor je bedrijf, niet alleen voor je financier
We zien het geregeld bij ondernemers die een vrachtwagen financieren: de lessor stuurt een lijst met eisen, de ondernemer regelt precies die lijst, en daar blijft het bij. De financier is dan prima beschermd. De ondernemer zelf vaak niet.
De eisen van de financier zijn een ondergrens. Ze beschermen het onderpand. Ze zeggen niets over de lading die je morgen rijdt, over de opdrachtgever die een claim indient, over je chauffeur die uitvalt of over de weken dat een truck stilstaat na een schade. Juist bij een gefinancierde truck, met een vaste maandtermijn die gewoon doorloopt, kunnen die risico’s hard aankomen.
Omdat we onafhankelijk zijn en alle 66 verzekeraars in Nederland vergelijken, kunnen we de eisen van je financier naast je eigen risico’s leggen en één samenhangend pakket samenstellen: WA en allrisk die aansluiten op het financieringscontract, een ladingpolis die past bij wat je werkelijk vervoert, en waar nodig aansprakelijkheid en verzuim. Bij een overname lopen we de bestaande polissen met je door, zodat je weet wat je overneemt. En je hebt daarbij één vaste adviseur, die je ook om tien uur ’s avonds bereikt als er een nieuwe truck moet worden aangemeld.
— Willem
Je vrachtwagen en financiering in één keer goed verzekerd
Sta je op het punt een vrachtwagen te financieren of een vervoerder over te nemen? Stuur ons het financieringsvoorstel of het polisoverzicht van het bedrijf. We vergelijken de vrachtwagenverzekering bij alle 66 verzekeraars, controleren of de dekking aansluit op de eisen van je financier en wijzen je op de gaten die je zelf moet dichten.

Het eerste gesprek is gratis en vrijblijvend. Je krijgt één vaste adviseur, bereikbaar via telefoon, mail of WhatsApp, ook buiten kantooruren. Plan je gratis adviesgesprek of bekijk eerst onze top 5 verzekeringen voor transportbedrijven. Heb je meerdere trucks of bestelbussen, dan kijken we ook naar een wagenparkverzekering.
Veelgestelde vragen
Is allrisk verplicht als ik een vrachtwagen financier?
Wettelijk is alleen WA verplicht. Maar vrijwel elke financier of lessor neemt allrisk of uitgebreid casco op als voorwaarde in het contract, voor de hele looptijd. Zeg je die dekking tussentijds op, dan schend je meestal het financieringscontract.
Dekt mijn vrachtwagenverzekering ook de lading?
Nee. De vrachtwagenverzekering dekt schade aan derden (WA) en aan de truck zelf (casco). Voor schade aan de lading van je opdrachtgever heb je een aparte vervoerdersaansprakelijkheidsverzekering nodig, die aansluit op de AVC voor binnenlands en de CMR voor internationaal vervoer.
Wat gebeurt er bij total loss als ik nog een restschuld heb?
De cascoverzekeraar keert de verzekerde waarde uit, en die gaat bij een financiering meestal eerst naar de financier. Is de restschuld hoger dan de uitkering, dan betaal je het verschil zelf. Een gunstige afschrijvingsregeling of een aanvullende restschulddekking kan dat gat dichten.
Lopen de verzekeringen door als ik een transportbedrijf overneem?
Bij een aandelenovername blijft de bv verzekeringnemer, maar moet je de overname direct aan de verzekeraar melden. Die beslist of en onder welke voorwaarden de polis doorloopt. Koop je alleen de voertuigen en activiteiten, dan verzeker je die meestal opnieuw, met WA vanaf het moment dat de trucks op jouw naam staan.
Heb ik naast deze polissen ook een bedrijfsaansprakelijkheidsverzekering nodig?
Die is niet verplicht, maar wel verstandig. De bedrijfsaansprakelijkheidsverzekering dekt claims van klanten, werknemers of leveranciers die niet onder de WA of de ladingpolis vallen, bijvoorbeeld schade bij het laden en lossen op het terrein van een klant, afhankelijk van de voorwaarden.
Bronnen
- SVA: Verzekeringen voor de bedrijfsvoering van de vervoerder
- SVA: Verzekeringen voor de vervoerdersaansprakelijkheid
- SVA: Schade claimen
- RDW: Verhuizen naar Nederland en uw voertuig meenemen
- Access2Markets: Goederenverzekering
- Kredietwijzer: Verzekeringen bij een zakelijke lening
- Financial-leasen.nl: Financial lease verzekering