
20 november 2026
Een winkelverzekering is geen losse polis, maar een combinatie van verzekeringen die samen je voorraad, inrichting, pand, omzet en aansprakelijkheid afdekken. Wat er precies gedekt is, hangt af van welke onderdelen je kiest, voor welk bedrag je ze verzekert en welke voorwaarden en preventie-eisen de verzekeraar stelt. Juist daar gaat het vaak mis: niet omdat een winkelier geen verzekering heeft, maar omdat het pakket niet past bij de winkel. In dit artikel lees je per onderdeel wat een winkelverzekering dekt, waar de gaten zitten en hoe je zorgt dat je bij schade ook echt uitbetaald krijgt.
Kort samengevat
- Een winkelverzekering bestaat uit modules: goederen (voorraad), inventaris, bedrijfsschade, aansprakelijkheid, eventueel glas, opstal en cyber.
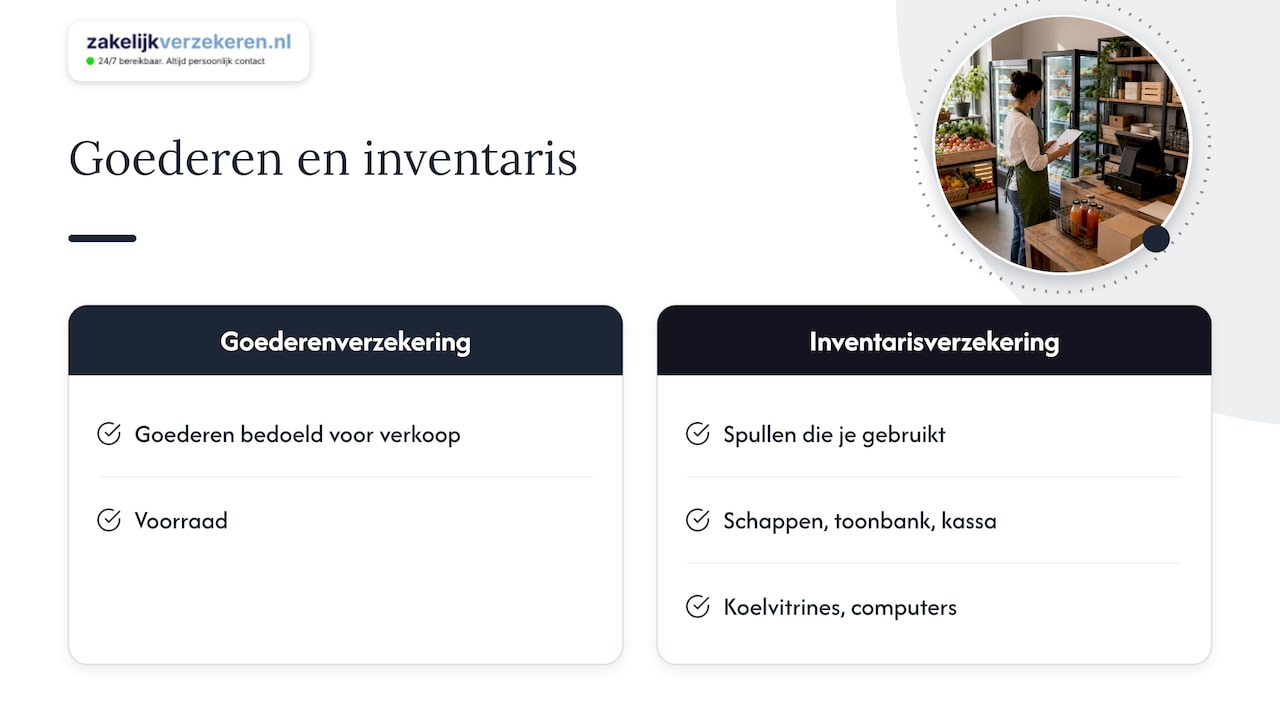
- Voorraad en inventaris zijn twee aparte dingen: wat je verkoopt valt onder de goederenverzekering, wat je gebruikt onder de inventarisverzekering.
- Veel schade valt standaard buiten de dekking, zoals goederen tijdens transport, opzet, slecht onderhoud en natuurrampen.
- Een te laag verzekerd bedrag of het niet naleven van preventie-eisen kan je uitkering flink verlagen of zelfs laten vervallen.
- Bezorg je met een eigen bestelbus, dan heb je naast je winkelpakket ook een passende bestelbusverzekering nodig.
Inhoudsopgave
- Wat een winkelverzekering eigenlijk is
- De onderdelen van de dekking op een rij
- Wat meestal niet gedekt is
- Verzekerde waarde, limieten en eigen risico
- Fysieke winkel, webshop of allebei
- Bezorgen met je eigen bus: het gat in veel winkelpakketten
- Je winkel verzekeren via Zakelijkverzekeren.nl
- Onze kijk op winkelverzekeringen
- Veelgestelde vragen
- Bronnen
Wat een winkelverzekering eigenlijk is
Wie “winkelverzekering” zoekt, verwacht vaak één product. In de praktijk is het een verzamelnaam. Verzekeraars bieden voor de detailhandel meestal een pakket aan waarin je losse onderdelen aan- en uitzet. Dat is handig, want een bloemist heeft andere risico’s dan een juwelier, een fietsenwinkel of een webshop met een afhaalpunt.
Het nadeel is dat elk pakket anders in elkaar zit. De ene verzekeraar dekt glas standaard mee, de andere niet. De ene vergoedt bedrijfsschade een jaar lang, de andere korter. En de limieten voor bijvoorbeeld geld in de kassa of koelinstallaties verschillen sterk. Twee polissen met dezelfde naam kunnen dus heel verschillende dekking bieden. Daarom is de vraag niet “heb ik een winkelverzekering?”, maar “welke schade is in mijn winkel gedekt, en tot welk bedrag?”
De onderdelen van de dekking op een rij
Hieronder zie je welke verzekering welk risico in een winkel afdekt.
| Risico in je winkel | Verzekering | Wat er doorgaans onder valt |
|---|---|---|
| Brand, water of inbraak beschadigt je verkoopwaar | Goederenverzekering (voorraadverzekering) | Handelsvoorraad, grond- en hulpstoffen, verpakkingen |
| Kapotte toonbank, kassa, schappen of computers | Inventarisverzekering | Inrichting, apparatuur en spullen die niet te koop zijn |
| Je winkel moet weken dicht na een brand | Bedrijfsschadeverzekering | Doorlopende vaste kosten en gemiste winst |
| Een klant glijdt uit of een product veroorzaakt schade | Bedrijfsaansprakelijkheidsverzekering (AVB) | Schade aan anderen door jou, je personeel of je producten |
| Een etalageruit sneuvelt | Glasverzekering of glasdekking in het pakket | Vervanging van ruiten en soms lichtreclame |
| Je kassasysteem of webshop wordt gehackt | Cyberverzekering | Herstelkosten, dataverlies en hulp bij een datalek |
| Het pand zelf raakt beschadigd (als je eigenaar bent) | Opstalverzekering | Muren, dak, vaste installaties |
Voorraad: de goederenverzekering
Je voorraad is vaak het grootste bezit van een winkel. Volgens Ondernemersplein over de goederenverzekering dekt deze verzekering schade aan de spullen die je gaat verkopen, en ook aan grond- en hulpstoffen zoals halffabricaten, schoonmaakmiddelen, brandstoffen en verpakkingen. Denk aan schade door brand, water of diefstal.
Let op seizoenspieken. Een speelgoedwinkel heeft in december een veel grotere voorraad dan in maart. Veel polissen kennen daarvoor een seizoensdekking of een tijdelijke verhoging, maar alleen als je die afspreekt. In ons artikel over goederenverzekering dekking lees je hier meer over.
Inventaris en inrichting
Alles wat in je winkel staat en niet te koop is, valt onder de inventaris: schappen, toonbank, kassa, verlichting, koelvitrines, computers en je verbouwing als huurder. Ondernemersplein maakt dit onderscheid helder: de goederenverzekering is voor alles wat voor verkoop bedoeld is, de inventarisverzekering voor spullen in het pand die je gebruikt, zoals machines, gereedschap en stoelen. Wil je weten wat er precies onder valt, lees dan wat een inventarisverzekering dekt.
Elektronica, lichtreclame, geld en koelcellen zijn vaak keuzedekkingen. Ze zitten dus niet automatisch in je pakket. Voor een slagerij met koelcellen of een telefoonwinkel met dure demo-apparaten is dat een belangrijk verschil.
Bedrijfsschade: als je winkel dicht moet
Na een brand of grote waterschade is het herstel van het pand en de voorraad maar de helft van het verhaal. Je huur, salarissen, leasecontracten en vaste lasten lopen gewoon door, terwijl er geen omzet binnenkomt. Een bedrijfsschadeverzekering vangt dat op, mits de oorzaak een gedekte gebeurtenis is. In bedrijfsschade na brand lees je wat je in de eerste dagen na zo’n schade doet.
Belangrijk: volgens Ondernemersplein is minder omzet doordat klanten simpelweg minder kopen meestal niet verzekerd. Bedrijfsschade gaat over stilstand door schade, niet over een slecht verkoopseizoen.
Aansprakelijkheid: schade aan klanten en anderen
Een klant struikelt over een doos in het gangpad, een medewerker stoot een vaas van een bezoeker om, of een product dat je verkoopt veroorzaakt letsel. Dan ben je als winkelier al snel aansprakelijk. De bedrijfsaansprakelijkheidsverzekering is volgens Ondernemersplein niet wettelijk verplicht, maar opdrachtgevers, leveranciers, verhuurders of brancheorganisaties kunnen hem wel eisen. Voor een winkel met dagelijks klanten over de vloer is hij in de praktijk onmisbaar.
Winkels hebben daarbij eigen aandachtspunten. Verkoop je eigen merk of importeer je producten, dan kun je als producent worden gezien en is productaansprakelijkheid extra belangrijk. Sommige detailhandelspolissen vergoeden ook de kosten van een terugroepactie of schade aan spullen van klanten bij een servicepunt, zoals een pakketpunt of stomerijbalie, maar altijd met een eigen limiet. Zit je winkel in een gemengd pand met woningen erboven, dan raken aansprakelijkheid en de opstaldekking van het gebouw elkaar; de risico’s van een winkel onder een woning laten goed zien waarom je moet weten wie welk deel van het pand verzekert. In onze voorbeelden van bedrijfsaansprakelijkheid zie je hoe zulke claims uitpakken.
Cyber: kassasystemen en webshops
Ook een fysieke winkel draait op software: een kassasysteem, pinterminals, een klantenbestand voor je spaarprogramma. Wordt dat systeem gegijzeld of lekt er klantdata uit, dan valt dat buiten de klassieke brand- en inbraakdekking. Een cyberverzekering dekt de herstelkosten, de hulp van specialisten en de schade als je een tijd niet kunt verkopen.
Wat meestal niet gedekt is
Het grootste deel van de teleurstellingen bij schade gaat over uitsluitingen. Ondernemersplein noemt voor de goederenverzekering als gebruikelijke uitsluitingen onder meer:
- schade aan bedrijfsmiddelen en het pand (die horen bij de inventaris- en opstalverzekering);
- goederen tijdens transport;
- stilleggingsschade;
- schade die opzettelijk is veroorzaakt;
- schade door slecht onderhoud;
- schade bij illegale activiteiten;
- natuurrampen zoals aardbevingen en overstromingen.
Voor de AVB noemt Ondernemersplein onder meer verkeerd advies (dat valt onder beroepsaansprakelijkheid), schade aan je eigen bedrijf, de kosten om een product opnieuw te leveren, opzet en roekeloosheid, en schade door een motorrijtuig, vaartuig of drone.
Daarnaast zie je in polisvoorwaarden voor keuzedekkingen als elektronica vaak uitsluitingen voor slijtage, krassen en deuken, of schade door ondeskundige reparatie. En veel verzekeraars koppelen de dekking aan preventie-eisen: een bepaald hang- en sluitwerk, een alarmsysteem met doormelding, een kluis met een minimale klasse voor contant geld. Voldoe je daar bij schade niet aan, dan kan de verzekeraar de uitkering weigeren of verlagen. Juist winkeliers in gevoelige branches, zoals juweliers, telefoonwinkels en drogisterijen, krijgen met strenge eisen te maken.
Twee situaties springen eruit:
- Onderweg is niet in de winkel. Haal je zelf voorraad op bij de groothandel of bezorg je bestellingen bij klanten, dan valt de lading in de bus meestal buiten je goederenverzekering.
- Schade door je bus is geen bedrijfsaansprakelijkheid. Rijdt je medewerker met de bedrijfsbus tegen een geparkeerde auto, dan dekt je AVB dat niet. Dat hoort op de motorrijtuigverzekering.
Verzekerde waarde, limieten en eigen risico
Een polis met de juiste onderdelen kan nog steeds tekortschieten als het verzekerde bedrag niet klopt. Bij onderverzekering, waarbij je minder hebt verzekerd dan wat je spullen echt waard zijn, keert de verzekeraar vaak naar verhouding uit. Heb je 60.000 euro aan voorraad maar 40.000 euro verzekerd, dan krijg je bij een schade van 15.000 euro mogelijk maar twee derde vergoed: 10.000 euro.
Zo bepaal je de juiste waarde:
- Voorraad: in veel voorwaarden wordt voorraad vergoed op inkoopwaarde, dus de inkoopprijs inclusief inkoopkosten en zonder btw, niet op je verkoopprijs. Verzeker op je hoogste voorraadniveau of spreek een seizoensverhoging af.
- Inventaris: meestal geldt de nieuwwaarde, dus wat het kost om vergelijkbare spullen nu nieuw te kopen. Vergeet je verbouwing en winkelinrichting niet: die kosten na een paar jaar vaak meer dan je denkt.
- Taxatie: laat je inventaris en voorraad taxeren door een deskundige, dan geldt het taxatierapport vaak een aantal jaren als vaststaande waarde. Dat voorkomt discussie bij schade, zolang je bedrijf niet flink groeit of verandert.
- Limieten: kijk per onderdeel naar de maximale vergoeding, bijvoorbeeld voor geld, koelinhoud, spullen van klanten of goederen op een andere locatie.
- Eigen risico: een hoger eigen risico verlaagt de premie, maar kies een bedrag dat je bij een kleine schade zelf zonder moeite betaalt.
Wil je weten wat dit in premie betekent, lees dan wat een inventarisverzekering kost. Twijfel je of je bedragen nog kloppen, dan is dat precies het moment voor een polischeck.
Fysieke winkel, webshop of allebei
Niet elke winkel heeft dezelfde dekking nodig. De volgende indeling helpt bij het kiezen.
| Type onderneming | Zwaartepunt van de dekking |
|---|---|
| Fysieke winkel in een huurpand | Goederen, inventaris (incl. verbouwing), glas, bedrijfsschade, AVB |
| Fysieke winkel in eigen pand | Als hierboven, plus opstal |
| Webshop met magazijn | Goederen, inventaris, cyber, AVB met productaansprakelijkheid, transport |
| Winkel én webshop | Combinatie van beide, met extra aandacht voor cyber en verzending |
| Winkel met bezorgdienst | Winkelpakket plus bestelbusverzekering en ladingdekking |
| Horeca met verkoop (bakker, traiteur) | Koelinstallaties, bedrijfsschade, productaansprakelijkheid |
Een webshop zonder fysieke winkel heeft minder risico op schade door klanten in de zaak, maar meer risico op datalekken, storingen en schade tijdens verzending. Verkoop je ook naar het buitenland, controleer dan of je aansprakelijkheidsdekking geldt in de landen waar je levert; detailhandelsvoorwaarden beperken die dekking vaak tot Europa.
Heb je personeel, dan komt er nog een laag bij. Een zieke verkoper betekent doorbetaling van loon terwijl je vervanging moet regelen. Een verzuimverzekering vangt dat op en hoort voor veel winkeliers met medewerkers in het totaalpakket.
Bezorgen met je eigen bus: het gat in veel winkelpakketten
Steeds meer winkels bezorgen zelf: de meubelzaak die een bank thuis aflevert, de bloemist met rouwstukken, de bouwmarkt met een bestelbus voor grote orders, de slijterij die kratten naar een feest brengt. Dat is goed voor de klantrelatie, maar het verandert je risico.
Zoals je hierboven zag, vallen goederen tijdens transport meestal buiten de goederenverzekering en is schade door een motorrijtuig uitgesloten van de AVB. Rijdt je bus ergens tegenaan, raakt de lading beschadigd of wordt de bus opengebroken met dure spullen erin, dan heb je daar je winkelpolis niet voor. Je hebt dan nodig:
- een bestelbusverzekering met minimaal WA (wettelijk verplicht) en, afhankelijk van de waarde van de bus, beperkt of volledig casco;
- een dekking voor de lading of eigen vervoer, zodat je spullen onderweg verzekerd zijn;
- bij meerdere voertuigen een wagenparkverzekering, zodat alle bussen onder één polis vallen.
Lees ook ons artikel over het bepalen van de waarde van je lading. Het voordeel van alles bij één adviseur onderbrengen: winkelpolis en voertuigpolis sluiten op elkaar aan, zonder dat er een gat tussen de deur van je winkel en de voordeur van je klant zit.
Je winkel verzekeren via Zakelijkverzekeren.nl
Bij Zakelijkverzekeren.nl stellen we je winkelpakket samen op basis van jouw zaak, niet op basis van wat één verzekeraar toevallig aanbiedt. We zijn volledig onafhankelijk en vergelijken alle 66 verzekeraars in Nederland op premie én voorwaarden. Je hebt één vaste adviseur die je bedrijf kent, en we zijn 24/7 bereikbaar via telefoon, mail of WhatsApp.

Begin met een gratis adviesgesprek. Je krijgt daarna een vrijblijvend voorstel voor je zakelijke pakketverzekering, inclusief de voertuigen waarmee je bezorgt of inkoopt.
Onze kijk op winkelverzekeringen
Wat ons opvalt in de detailhandel: winkeliers vergelijken vaak op premie, terwijl het verschil bij schade in de voorwaarden zit. Een pakket van een paar euro per maand ziet er aantrekkelijk uit, tot blijkt dat glas, koelinhoud of de verbouwing niet zijn meeverzekerd.
Daarom kijken we eerst naar je winkel en pas daarna naar de polis. Wat ligt er op voorraad, en hoe schommelt dat door het jaar? Wat heb je in de inrichting gestoken? Bezorg je zelf? Heb je personeel? Met die antwoorden zoeken we bij alle 66 verzekeraars in Nederland de combinatie van dekking en premie die bij je past.
En we stoppen niet bij het afsluiten. Met periodieke polischecks houden we je verzekerde bedragen in lijn met je groei, en bij schade regelt je vaste adviseur de afhandeling met je mee. Omdat we ons specialiseren in zakelijke voertuigen, nemen we je bestelbus of wagenpark direct mee in hetzelfde overzicht.
Willem
Veelgestelde vragen
Is een winkelverzekering verplicht?
Nee, de verzekeringen in een winkelpakket zijn niet wettelijk verplicht. Wel kan je verhuurder een glas- of aansprakelijkheidsverzekering eisen, en kan een leverancier of brancheorganisatie om een AVB vragen. Heb je een bedrijfsauto of bestelbus, dan is een WA-verzekering voor dat voertuig wel verplicht.
Is winkeldiefstal gedekt door mijn winkelverzekering?
Diefstal na inbraak valt meestal onder de goederen- en inventarisverzekering, mits er braaksporen zijn en je aan de preventie-eisen voldoet. Diefstal door klanten tijdens openingstijden zonder braak is bij de meeste polissen niet gedekt. Check daarom de precieze omschrijving van diefstal in je voorwaarden.
Wat is het verschil tussen een goederen- en een inventarisverzekering?
De goederenverzekering dekt wat je verkoopt, zoals je handelsvoorraad en verpakkingen. De inventarisverzekering dekt wat je gebruikt om je winkel te runnen, zoals schappen, kassa, apparatuur en je verbouwing. Een winkel heeft vrijwel altijd allebei nodig.
Zijn mijn spullen gedekt als ik ze zelf bezorg?
Meestal niet. Goederen tijdens transport zijn bij de goederenverzekering doorgaans uitgesloten, en schade door je bus valt buiten de AVB. Daarvoor heb je een bestelbusverzekering en een dekking voor je lading nodig.
Hoe vaak moet ik mijn winkelverzekering laten controleren?
Minimaal eens per jaar, en altijd na een verbouwing, uitbreiding, nieuwe productlijn of de start van een webshop of bezorgdienst. Bij elke verandering kan je verzekerde waarde of je risico verschuiven. Een periodieke polischeck voorkomt dat je bij schade onderverzekerd blijkt.
Bronnen
- Goederenverzekering afsluiten, Ondernemersplein
- Bedrijfsschadeverzekering, Ondernemersplein
- Bedrijfsaansprakelijkheidsverzekering, Ondernemersplein