
19 november 2026
Een taxiverzekering dekt standaard alleen wat de wet verplicht: schade die jij met je taxi aan anderen toebrengt, inclusief letsel van je passagiers. Schade aan je eigen auto, letsel van jou als chauffeur, stilstand na een ongeval en bagage van klanten vallen daar buiten, tenzij je ze bewust bijverzekert. Voor veel verzekeraars is taxivervoer een verhoogd risico, en lang niet elke maatschappij accepteert het. Daarom loont het om de dekking niet zelf bij elkaar te zoeken. Laat haar samenstellen door een onafhankelijk adviseur die de hele markt vergelijkt. In dit artikel lees je per onderdeel wat je dekking doet, waar het in de praktijk misgaat en hoe je een polis kiest die past bij jouw manier van rijden.
Kort samengevat
- WA is verplicht voor elke taxi en dekt schade aan anderen, ook aan je passagiers. Schade aan je eigen auto en aan jou als bestuurder vallen erbuiten.
- Beperkt of volledig casco bepaalt of schade aan je eigen taxi vergoed wordt. Voor een nieuwe of gefinancierde taxi is volledig casco de logische keuze.
- Aanvullingen zoals een schadeverzekering inzittenden, rechtsbijstand en vervangend vervoer maken het verschil tussen een vervelende dag en weken zonder omzet.
- Een particuliere autopolis is geen oplossing: beroepsmatig personenvervoer wordt daarin doorgaans uitgesloten.
- Wij vergelijken 66 verzekeraars en stellen met één vaste adviseur een taxipolis samen die past bij jouw ritten, je auto en je bedrijf.
Inhoudsopgave
- De basis: WA is wettelijk verplicht
- WA, beperkt casco of volledig casco voor je taxi
- Aanvullende dekkingen die een taxipolis compleet maken
- Uitsluitingen en eigen risico: hier gaat het mis
- Regels voor taxivervoer in 2026 die je polis raken
- Meerdere taxi’s of chauffeurs in dienst
- Zo stel je de juiste taxidekking samen
- Je taxi verzekeren via Zakelijkverzekeren.nl
- Onze kijk op taxiverzekeringen
- Veelgestelde vragen
- Bronnen
De basis: WA is wettelijk verplicht
Elke taxi die de weg op gaat, moet minimaal WA verzekerd zijn. Dat staat in de Wet aansprakelijkheidsverzekering motorrijtuigen (WAM). Die wet legt de verzekeringsplicht bij de bezitter en houder van het voertuig, dus bij jou als ondernemer, ook als een andere chauffeur in je auto rijdt. De minimaal verzekerde bedragen staan niet in de wet zelf, maar in een apart besluit dat periodiek wordt aangepast.
Wat dekt die WA-dekking in de praktijk?
- Schade aan andere voertuigen en eigendommen, bijvoorbeeld als je bij het inparkeren op het station een geparkeerde auto raakt.
- Letselschade van andere verkeersdeelnemers, zoals een fietser die je over het hoofd ziet bij het afslaan.
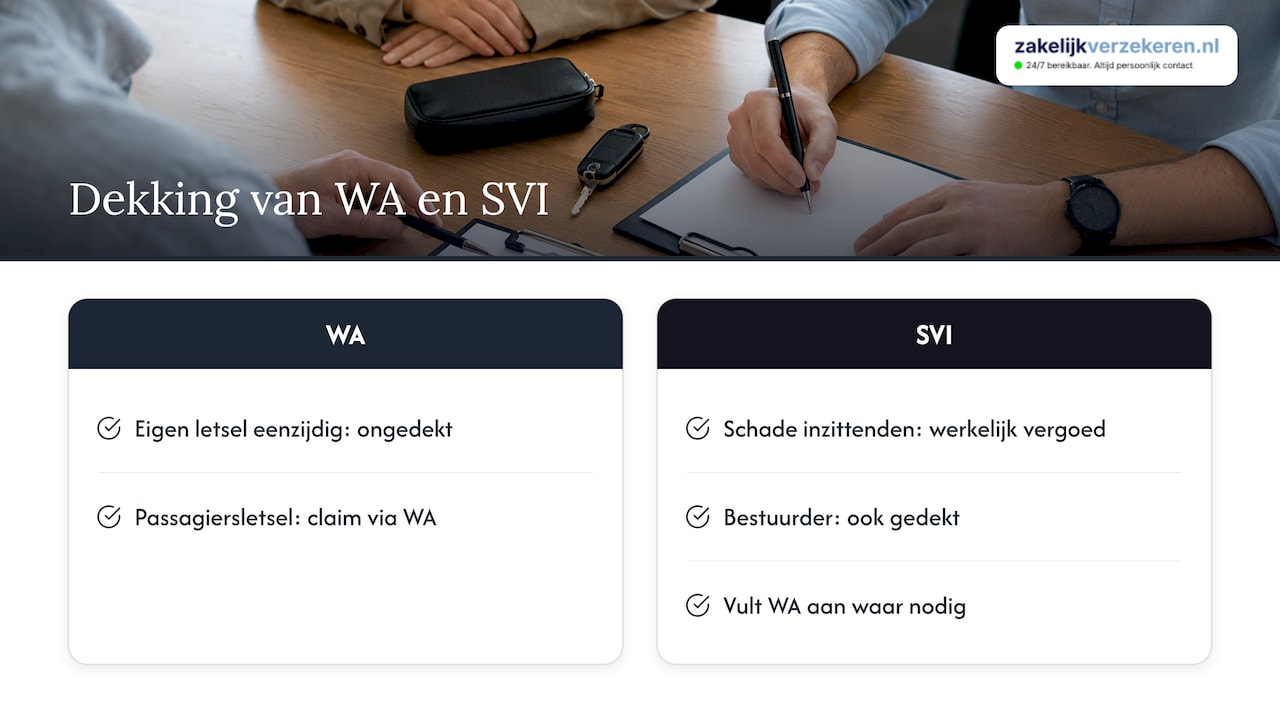
- Letselschade van je passagiers. Voor de WA-verzekering zijn de mensen op je achterbank derden. Raken zij gewond bij een ongeval waarvoor jij aansprakelijk bent, dan loopt hun claim via jouw WA-polis.
Wat de WA-dekking niet doet, is net zo belangrijk. De WAM staat toe dat schade aan de bestuurder zelf buiten de verplichte dekking valt. Raak jij gewond, of is je taxi total loss, dan krijg je daar via WA niets voor terug. Voor een taxichauffeur die van zijn auto leeft, is dat het grootste gat in een kale polis.
WA, beperkt casco of volledig casco voor je taxi
De tweede keuze die je maakt, gaat over schade aan je eigen taxi. Er zijn drie niveaus. Hieronder zie je wat er gebruikelijk onder valt; de precieze invulling verschilt per verzekeraar en staat in de polisvoorwaarden.
| Dekking | Wat is gedekt | Past bij |
|---|---|---|
| WA | Schade aan anderen, inclusief letsel van passagiers | Oudere taxi met lage dagwaarde, als je zelf de schade aan je auto kunt dragen |
| WA + beperkt casco | WA plus brand, ontploffing, storm, hagel, aanrijding met dieren, inbraak, diefstal, ruitschade en joyriding | Taxi van middelbare leeftijd die vaak buiten of op standplaatsen staat |
| WA + volledig casco (allrisk) | Alles van beperkt casco plus vandalisme en schade aan je taxi door eigen schuld | Nieuwe of gefinancierde taxi, of een taxi waar je hele omzet van afhangt |
Voor taxi’s is de afweging anders dan voor een privéauto. Een taxi maakt veel kilometers in stadsverkeer, staat vaak op drukke standplaatsen en rijdt ook ’s nachts. De kans op een parkeerdeuk, een kras of een aanrijding waarbij jij in de fout gaat, ligt daardoor hoger. Rijd je met een geleasede of gefinancierde auto, dan stelt de financier volledig casco meestal als voorwaarde. Wil je meer weten over de termen in je polis? Lees dan onze uitleg over verzekeringsterminologie in de transportsector.
Een vuistregel die wij vaak gebruiken: zet de jaarpremie voor casco af tegen het bedrag dat je kwijt bent als je taxi morgen uitvalt. Tel daarbij ook de ritten op die je misloopt.
Aanvullende dekkingen die een taxipolis compleet maken
Een basispolis met casco regelt je auto en je aansprakelijkheid. Wat er overblijft, zijn de risico’s die specifiek bij personenvervoer horen. Dit zijn de aanvullingen die wij met taxiondernemers het vaakst bespreken.
Schadeverzekering voor inzittenden (SVI)
De SVI vergoedt de werkelijke schade van iedereen in de auto, dus ook die van jou als bestuurder. Dat is precies het gat dat de WA openlaat. Bij een eenzijdig ongeval, bijvoorbeeld een slippartij op een gladde weg, is niemand anders aansprakelijk. Zonder SVI zit je dan met je eigen letselschade en inkomensverlies. Is een passagier gewond door jouw fout, dan gaat de claim eerst naar de WA-dekking; de SVI vult aan waar dat nodig is.
Let bij de voorwaarden op drie punten: het maximum per gebeurtenis, de vergoeding voor beschadigde spullen van inzittenden en de afspraken over gordelgebruik. Sommige polissen keren minder uit als een passagier zijn gordel niet droeg.
Ongevallenverzekering voor inzittenden (OVI)
Een OVI keert een vast bedrag uit bij overlijden of blijvende invaliditeit, ongeacht wie er schuld heeft. Ze is eenvoudiger dan een SVI, maar het bedrag staat vooraf vast en is vaak lager dan de werkelijke schade. Voor een taxi is de SVI daarom meestal de sterkere keuze.
Rechtsbijstand verkeer
Na een aanrijding is niet altijd direct duidelijk wie aansprakelijk is. Met rechtsbijstand verhaalt een jurist je schade en gederfde inkomsten op de tegenpartij. Voor een taxiondernemer is dat extra waardevol, omdat het niet alleen om de reparatie gaat, maar ook om de dagen dat je niet kon rijden.
Vervangend vervoer
Staat je taxi in de werkplaats, dan sta jij stil. Een dekking voor vervangend vervoer zorgt voor een andere auto tijdens reparatie, na diefstal of na totaalverlies, meestal voor een beperkt aantal dagen. Let goed op twee dingen: of de vervangende auto geschikt is voor taxivervoer en of je verplicht bent om te laten repareren bij een hersteller die de verzekeraar aanwijst. Rijd je in een leaseauto, dan hangt vervangend vervoer ook af van je contract. Hoe dat werkt, lees je in dit overzicht over vervangend vervoer bij financial lease.
Bagage en vervoerde goederen
Een taxiverzekering is geen transportverzekering. Een transportverzekering dekt goederen die je tegen betaling vervoert, zoals een koerier of vervoerder dat doet. Bij een taxi gaat het meestal om de koffer of laptop van je passagier. Raakt die beschadigd bij een ongeval, dan kan een SVI de spullen van inzittenden meeverzekeren, binnen het maximum dat in de polis staat. Geld, betaalpassen en data zijn in zulke dekkingen vaak uitgesloten. Vervoer je naast personen ook pakketten of zakelijke zendingen, dan is dat een ander risico dat een eigen dekking vraagt. Dat bespreken we dan apart, net als bij een transportverzekering bij financiering van een vrachtwagen.
Uitsluitingen en eigen risico: hier gaat het mis
De meeste problemen met een taxiverzekering ontstaan niet bij de dekking, maar bij de kleine lettertjes. Dit zijn de situaties waarin een claim in de praktijk vastloopt.
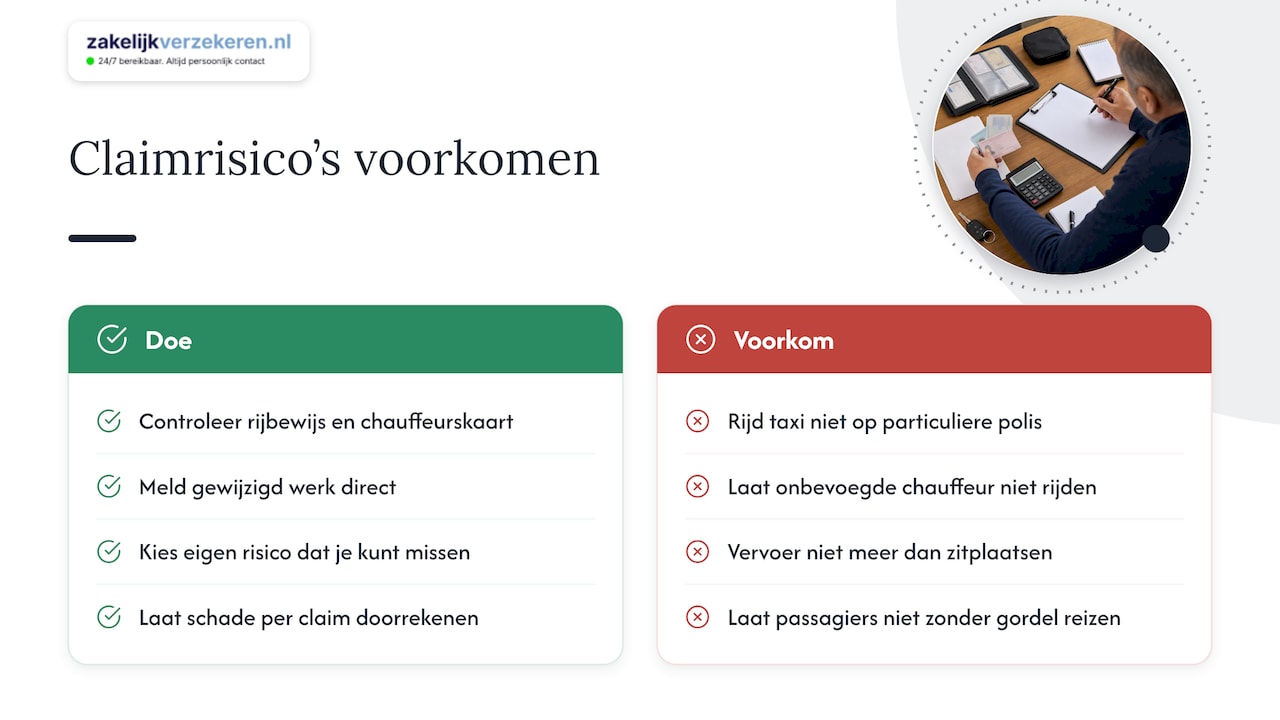
Taxi rijden op een particuliere polis. Particuliere autoverzekeringen sluiten beroepsmatig personenvervoer doorgaans uit. Sommige polissen hanteren zelfs een grens voor het aandeel zakelijke kilometers. Rijd je ritten via een platform of als bijbaan met je eigen auto, dan ben je op zo’n polis bij schade waarschijnlijk niet gedekt. De verzekeraar betaalt de schade aan derden dan wel, omdat de WAM slachtoffers beschermt, maar kan dat bedrag vervolgens op jou verhalen.
Een chauffeur zonder geldige papieren. Laat je iemand rijden die niet aan de wettelijke eisen voldoet, dan kan de verzekeraar zich beroepen op een uitsluiting voor onbevoegd besturen. Controleer dus bij elke chauffeur of hij een geldig rijbewijs heeft en een geldige chauffeurskaart volgens het Besluit personenvervoer 2000.
Te veel inzittenden of geen gordel. Vervoer je meer mensen dan er zitplaatsen zijn, of droeg een passagier geen gordel, dan kan de vergoeding uit een inzittendendekking lager uitvallen.
Verkeerd opgegeven gebruik. Een polis voor zittend ziekenvervoer, leerlingenvervoer of straattaxi kan verschillen. Verandert jouw werk, bijvoorbeeld omdat je een contract voor doelgroepenvervoer binnenhaalt? Meld dat dan direct. Wij nemen dat in onze periodieke polischeck altijd expliciet mee.
Een te hoog of te laag eigen risico. Het eigen risico is het deel van de schade dat je zelf betaalt. Een hoger eigen risico verlaagt de premie, maar met veel kleine schades in stadsverkeer ben je dat voordeel snel kwijt. Kies het bedrag dat je bij een gemiddelde parkeerschade zonder moeite kunt missen.
Schadevrije jaren. Je premie hangt sterk af van je schadeverleden. Een claim kost je meestal meerdere treden op de bonus-malusladder, de schaal die je korting bepaalt. Bij een kleine schade is het daarom soms voordeliger om zelf te betalen. Hoeveel dat scheelt, verschilt per verzekeraar en per ladder; laat het per schade doorrekenen voordat je besluit.
Regels voor taxivervoer in 2026 die je polis raken
De regels voor taxivervoer staan los van je verzekering, maar raken die wel. Een verzekeraar gaat ervan uit dat je je bedrijf volgens de wet runt.
- Chauffeurskaart. Volgens artikel 81 van het Besluit personenvervoer 2000 mag alleen iemand met een geldige, door de minister verstrekte chauffeurskaart een taxi besturen.
- Wijziging per 2028. Met het besluit in Staatsblad 2025, 161 wordt per 1 januari 2028 een chauffeurspas ingevoerd en wordt het gebruik van een centrale database voor taxivervoer verplicht.
- Maximumtarieven. Het ministerie van Infrastructuur en Waterstaat stelt jaarlijks maximumtarieven vast. Voor 2026 zijn dat volgens Staatscourant 2025, 41618 € 4,31 voor de inrit, € 3,17 per kilometer en € 0,52 per minuut. Die tarieven bepalen mede je omzet per dag, en dus hoeveel je verliest als je taxi stilstaat. Gebruik ze om de waarde van vervangend vervoer en inkomensdekking te berekenen.
Meerdere taxi’s of chauffeurs in dienst
Groei je van één taxi naar een kleine vloot, dan verandert je verzekeringsvraag. Losse polissen per auto worden onoverzichtelijk, met verschillende vervaldata, eigen risico’s en voorwaarden. Een wagenparkverzekering brengt alle voertuigen onder één polis, met één set afspraken. Een nieuwe auto meld je dan aan zonder nieuw traject. Meer over die opzet lees je in ons artikel over meerdere bedrijfsauto’s tegelijk verzekeren.
Heb je chauffeurs in loondienst, dan komen er risico’s bij die buiten de autopolis vallen. Valt een chauffeur langdurig uit door ziekte, dan betaal je als werkgever loon door. Een verzuimverzekering vangt die kosten op. En voor schade die je bedrijf buiten het rijden om veroorzaakt, bijvoorbeeld een klant die op jouw terrein struikelt bij het instappen, kijk je naar een bedrijfsaansprakelijkheidsverzekering.
Zo stel je de juiste taxidekking samen
- Breng je gebruik in kaart. Straattaxi, contractvervoer, zorgvervoer of luchthavenritten: noteer wat je rijdt, hoeveel kilometers per jaar en wie er achter het stuur zitten. Hier gaat het vaak mis, omdat een polis wordt afgesloten op een gebruik dat niet klopt. Wij nemen dit met je door in het adviesgesprek.
- Bepaal het casconiveau. Kijk naar de waarde van je taxi, de financiering en hoeveel stilstand je kunt opvangen.
- Kies je aanvullingen. SVI voor jezelf en je passagiers, rechtsbijstand en vervangend vervoer vormen voor de meeste taxiondernemers de kern.
- Vergelijk voorwaarden, niet alleen premie. Taxi’s worden niet door elke verzekeraar geaccepteerd en de verschillen in uitsluitingen en maxima zijn groot. Wij vergelijken alle 66 verzekeraars in Nederland op premie en voorwaarden, zodat je die vergelijking niet zelf hoeft te maken.
- Laat je polis meegroeien. Een extra auto, een nieuwe chauffeur of ander werk vraagt om een aanpassing. Met één vaste adviseur en periodieke polischecks blijft je dekking kloppen.
Je taxi verzekeren via Zakelijkverzekeren.nl
Een taxi verzekeren is maatwerk: niet elke verzekeraar accepteert het risico en de verschillen in voorwaarden zijn groot. Wij zijn een onafhankelijk adviseur, vergelijken alle 66 verzekeraars in Nederland en zoeken de beste premie met de voorwaarden die bij jouw bedrijf passen. Je hebt één vaste adviseur die je bedrijf kent, en we helpen je ook bij de schadeafhandeling.

Schade midden in de nacht, of wil je snel een nieuwe taxi aanmelden? We zijn 24/7 bereikbaar via telefoon, mail en WhatsApp. Bekijk onze zakelijke autoverzekering of plan direct een gratis adviesgesprek voor een vrijblijvend voorstel.
Onze kijk op taxiverzekeringen
Bij taxiverzekeringen kijken ondernemers vaak alleen naar het premiebedrag. Begrijpelijk, want de premie voor personenvervoer is hoger dan voor een gewone bedrijfsauto. Maar de echte waarde van een polis blijkt pas op het moment dat je taxi stilstaat, een passagier gewond is of de tegenpartij de schuld ontkent.
Daarom beginnen wij nooit bij de goedkoopste polis, maar bij de vraag hoe jouw bedrijf draait. Rijd je alleen of met chauffeurs? Straatwerk of vaste contracten? Eén auto of een vloot? Pas als dat helder is, vergelijken we bij alle 66 verzekeraars. Zo voorkom je dat je betaalt voor dekking die je niet nodig hebt, en dat je juist iets mist wat je hard nodig hebt.
Wat ondernemers het meest waarderen, is dat ze één vaste adviseur hebben. Geen callcenter, maar iemand die je bedrijf kent en ook buiten kantooruren bereikbaar is. In de taxibranche, waar je ’s nachts en in het weekend rijdt, is dat geen luxe.
Willem
Veelgestelde vragen
Zijn mijn passagiers verzekerd met alleen WA?
Ja, voor schade waarvoor jij aansprakelijk bent. Passagiers zijn voor de WA-verzekering derden en kunnen hun schade op jouw polis verhalen. Jouw eigen letselschade als bestuurder valt er niet onder; daarvoor heb je een schadeverzekering voor inzittenden nodig.
Mag ik taxiritten rijden met een particuliere autoverzekering?
Dat raden we sterk af. Particuliere polissen sluiten beroepsmatig personenvervoer doorgaans uit. Bij schade aan je eigen auto krijg je dan niets vergoed, en schade aan derden kan de verzekeraar op jou verhalen. Een taxi hoort op een zakelijke polis met het juiste gebruik.
Is volledig casco nodig voor een taxi?
Het is niet verplicht, maar voor een nieuwe of gefinancierde taxi wel de logische keuze. Leasemaatschappijen en financiers eisen het meestal. Bij een oudere taxi met lage dagwaarde kan beperkt casco volstaan.
Wat kost een taxiverzekering?
Dat hangt af van de auto, het type vervoer, je schadevrije jaren, het aantal chauffeurs en de gekozen dekking. Omdat verzekeraars taxirisico’s heel verschillend beoordelen, lopen premies sterk uiteen. In een gratis adviesgesprek vergelijken we voor jou alle 66 verzekeraars.
Wat verandert er in 2028 voor taxichauffeurs?
Per 1 januari 2028 wordt een chauffeurspas ingevoerd en wordt de centrale database taxivervoer verplicht. De huidige artikelen over de chauffeurskaart vervallen dan. Je verzekeraar blijft verwachten dat elke chauffeur aan de geldende eisen voldoet.
Bronnen
- Wet aansprakelijkheidsverzekering motorrijtuigen (wetten.overheid.nl)
- Besluit personenvervoer 2000 (wetten.overheid.nl)
- Staatsblad 2025, 161 (officielebekendmakingen.nl)
- Staatscourant 2025, 41618: maximumtarieven taxivervoer 2026