
20 november 2026
Bij een transportverzekering bepaalt de waarde die je voor je lading vastlegt hoeveel je terugkrijgt als er iets misgaat. Voor handelsgoederen is de factuurwaarde meestal de basis. Daar kunnen vrachtkosten en een opslag voor gemiste marge bij komen. Dagwaarde past bij gebruikte spullen die je vervoert. Nieuwwaarde past bij gereedschap, machines of voorraad die je na verlies nieuw moet vervangen. Kies je de verkeerde basis of een te laag bedrag, dan betaal je het verschil zelf. In dit artikel lees je hoe je de juiste waarde kiest en hoe je die onderbouwt. Je leest ook waarom de vervoerder bijna nooit de volle waarde vergoedt.
Kort samengevat
- De verzekerde waarde is het maximum van je uitkering. Leg die vast op basis van factuurwaarde, dagwaarde of nieuwwaarde, afhankelijk van wat je vervoert.
- Dagwaarde is de nieuwwaarde min afschrijving. Nieuwwaarde is wat het kost om hetzelfde product nieuw te kopen.
- Een vervoerder is maar beperkt aansprakelijk: in Nederland maximaal € 3,40 per kilo, bij internationaal wegvervoer 8,33 SDR per kilo. Waardevolle lading is veel meer waard.
- Verzeker je te laag, dan kan de verzekeraar de uitkering naar verhouding verlagen. Verzeker je te hoog, dan betaal je premie voor niets.
- Zonder vrachtbrief, paklijst, factuur en foto’s kun je de waarde bij schade moeilijk bewijzen.
Inhoudsopgave
- Waarom de waarde van je lading alles bepaalt
- Dagwaarde, nieuwwaarde en factuurwaarde
- Welke waardebepaling past bij jouw lading?
- Wat de vervoerder vergoedt, en waarom dat zelden genoeg is
- Zo stel je de verzekerde waarde vast
- Onderverzekering en oververzekering
- Bewijs bij schade: welke documenten je nodig hebt
- Onze kijk: bepaal de waarde vooraf, niet na de schade
- Je lading en je voertuigen in één keer goed geregeld
- Veelgestelde vragen
- Bronnen
Waarom de waarde van je lading alles bepaalt
Een transportverzekering keert uit tot de waarde die op je polis of in je aangifte staat. Die waarde is dus geen formaliteit die je even invult bij het afsluiten. De verzekeraar berekent er je premie mee, en het is het maximum dat je bij totaalverlies krijgt.
Drie dingen hangen ervan af:
- De hoogte van de uitkering. Gaat een volle trailer verloren, dan krijg je nooit meer dan de verzekerde waarde, ook als je werkelijke schade hoger is.
- De premie. Hoe hoger de waarde, hoe hoger de premie. Met een eerlijke, goed onderbouwde waarde betaal je niet te veel. Hoe premies tot stand komen, lees je in onze uitleg over premies voor transportverzekeringen.
- De discussie bij schade. Heb je de waardebepaling vooraf duidelijk afgesproken, dan hoef je achteraf niet te onderhandelen over wat je goederen “eigenlijk” waard waren.
Transportverzekeringen zijn geen nichemarkt. Volgens het financieel jaarverslag van het Verbond van Verzekeraars ging er in 2025 in Nederland € 197 miljoen aan premie om in transportverzekeringen voor goederen. Omdat zoveel ondernemers deze dekking hebben, loont het om de waardebepaling goed te regelen.
Dagwaarde, nieuwwaarde en factuurwaarde
In polisvoorwaarden kom je drie manieren tegen om de waarde van lading te bepalen. Ze klinken op elkaar, maar bij dezelfde schade leveren ze heel verschillende bedragen op.
| Waardebasis | Wat het betekent | Past bij | Let op |
|---|---|---|---|
| Factuurwaarde | Het bedrag op de verkoop- of inkoopfactuur, eventueel met vracht en een opslag voor marge | Handelsgoederen die je verkoopt of inkoopt | Spreek vooraf af of vracht, douanekosten en marge meetellen |
| Dagwaarde | Nieuwwaarde min afschrijving door leeftijd, gebruik en slijtage | Gebruikte goederen, verhuisgoed, demomateriaal | Bij oude spullen kan de uitkering laag uitvallen |
| Nieuwwaarde | Wat het kost om hetzelfde product nieuw te kopen | Eigen gereedschap, machines, nieuwe inventaris | Niet elke polis biedt nieuwwaarde voor lading, en vaak gelden er voorwaarden |
Dagwaarde: wat je goederen nu nog waard zijn
De dagwaarde is de waarde van een product op het moment van de schade. Je begint bij de nieuwwaarde en trekt daar afschrijving van af. Hoe ouder het product en hoe intensiever het gebruikt is, hoe groter die aftrek.
Een voorbeeld. Je vervoert een gebruikte compressor die nieuw € 8.000 kost. Hij is vier jaar oud en de verzekeraar schrijft 10 procent per jaar af. De dagwaarde is dan € 8.000 min € 3.200, dus € 4.800. Bij totaalverlies onderweg is dat het uitgangspunt voor de vergoeding. Toch betaal je voor een nieuwe compressor € 8.000.
Afschrijvingspercentages verschillen per productsoort en per verzekeraar. Elektronica verliest sneller waarde dan een stalen bekisting. Vraag daarom altijd hoe je polis de afschrijving berekent.
Nieuwwaarde: vervangen door hetzelfde nieuwe product
Bij nieuwwaarde krijg je het bedrag dat nodig is om hetzelfde of een gelijkwaardig product nieuw te kopen. Vervoer je je eigen gereedschap, machines of materialen in de bestelbus of vrachtwagen? Dan is dat vaak de logischste basis. Je bedrijf moet morgen weer draaien, en daarvoor heb je vervanging nodig, geen restwaarde.
Polissen die nieuwwaarde vergoeden, stellen daar vaak voorwaarden aan. Denk aan een maximale leeftijd van de goederen of de eis dat je echt vervangt. Is een product ouder dan die grens, dan krijg je alleen de dagwaarde. Kijk dus niet alleen of het woord “nieuwwaarde” in je polis staat, maar lees ook de voorwaarden die erbij horen.
Factuurwaarde: de basis voor handelsgoederen
Voor goederen die je verkoopt of inkoopt, is de factuur het meest objectieve bewijs van de waarde. Veel ondernemers verzekeren de factuurwaarde, plus de vrachtkosten. Soms komt daar een opslag bij voor de winst die je misloopt als een zending verloren gaat. Spreek die opbouw vooraf met de verzekeraar af, dan is er bij schade geen discussie over welke kosten meetellen.
Nieuwe handelsgoederen schrijf je niet af. Een doos nieuwe smartphones die van Venlo naar Groningen gaat, is gewoon de factuurwaarde waard. Dagwaarde of nieuwwaarde spelen bij dit soort lading dus nauwelijks een rol.
Welke waardebepaling past bij jouw lading?
De juiste keuze hangt af van wat je vervoert en van wie de goederen zijn. Dit overzicht helpt je op weg.
| Soort lading | Aanbevolen basis | Waarom |
|---|---|---|
| Nieuwe handelswaar (webshop, groothandel) | Factuurwaarde plus vracht | Objectief aan te tonen, geen afschrijving |
| Eigen gereedschap en machines (bouw, installatie) | Nieuwwaarde, binnen de leeftijdsgrens van de polis | Je moet direct kunnen vervangen om door te werken |
| Gebruikte machines of inventaris die je verkoopt of verhuist | Dagwaarde of een vooraf afgesproken waarde | De nieuwprijs zegt weinig over de werkelijke waarde |
| Snel afschrijvende goederen (elektronica, mode) | Factuurwaarde van de huidige zending | De waarde daalt snel, dus werk de bedragen per zending bij |
| Bederfelijke of gekoelde goederen | Factuurwaarde, met dekking voor bederf | Bij een koelstoring kan de waarde binnen een paar uur weg zijn |
| Kunst, antiek, unieke objecten | Vooraf getaxeerde waarde | Dag- en nieuwwaarde zijn moeilijk vast te stellen |
Vervoer je gekoelde lading? Lees dan ook ons artikel over transportverzekering voor koelgoederen. Over zendingen met een hoge waarde per kilo, zoals elektronica of sieraden, gaat ons artikel over het transport van waardevolle goederen.
Wat de vervoerder vergoedt, en waarom dat zelden genoeg is
Veel verladers denken dat de vervoerder de schade wel betaalt. Dat klopt deels, maar die vergoeding is wettelijk beperkt. Volgens SVA over schade claimen is een wegvervoerder bij binnenlands vervoer aansprakelijk tot € 3,40 per kilo en bij grensoverschrijdend vervoer tot 8,33 SDR per kilo. Daarbij telt het brutogewicht van wat ontbreekt of beschadigd is, niet de handelswaarde. Een SDR is een internationale rekeneenheid waarvan de waarde in euro’s meebeweegt met de koers. In onze gids over de CMR-vergoeding per kilo zie je wat dat in de praktijk oplevert.
Rekenvoorbeeld: een pallet laptops
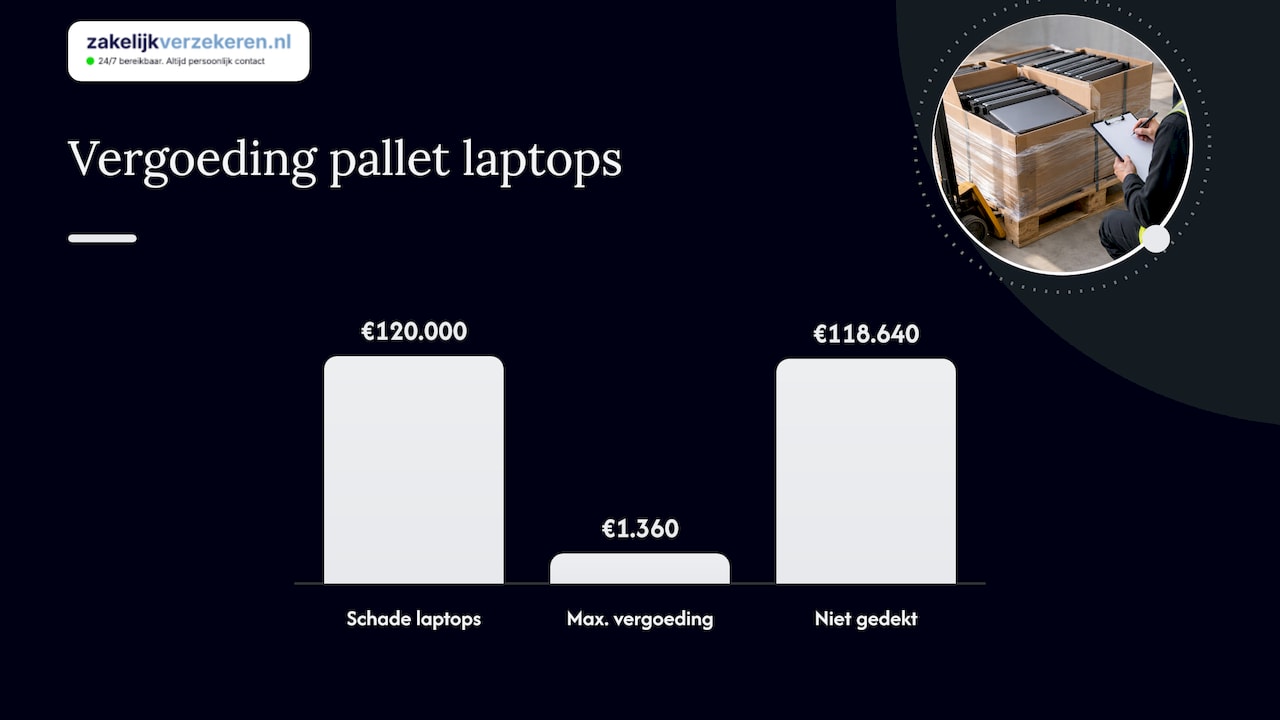
Je verstuurt binnen Nederland een pallet laptops van 400 kilo met een factuurwaarde van € 120.000. De pallet raakt zoek.
- Maximale vergoeding door de vervoerder: 400 × € 3,40 = € 1.360.
- Jouw schade: € 120.000.
- Niet gedekt: € 118.640.
Is het een pallet bouwmaterialen van 400 kilo met een waarde van € 1.000, dan dekt de aansprakelijkheid van de vervoerder de schade wel. Het verschil zit dus in de waarde per kilo. Hoe hoger die is, hoe groter het gat.
SVA adviseert daarom om de meerwaarde boven de wettelijke limiet te verzekeren met een goederentransportverzekering. Daarbij is de waardebepaling cruciaal: de transportverzekering vergoedt op basis van de waarde van de goederen, niet op basis van het gewicht.
Ben je zelf vervoerder? Dan dekt je vervoerdersaansprakelijkheidsverzekering meestal alleen wat je wettelijk moet betalen. Soms vervallen de wettelijke limieten, bijvoorbeeld bij grove schuld, en ben je voor meer aansprakelijk. Volgens SVA is dat risico van doorbreking van de aansprakelijkheidslimieten onder de standaard beurspolis niet automatisch meeverzekerd. Bespreek dat expliciet met je adviseur.
Zo stel je de verzekerde waarde vast
Met deze stappen kom je tot een waarde die klopt en die je bij schade kunt onderbouwen.
- Breng in kaart wat je vervoert. Maak onderscheid tussen handelswaar, je eigen gereedschap en materieel, en goederen van klanten.
- Kies per soort goederen de waardebasis. Factuurwaarde voor handelswaar, nieuwwaarde voor eigen materieel dat je moet vervangen, dagwaarde of een getaxeerde waarde voor gebruikte of unieke goederen.
- Bepaal wat er bovenop komt. Spreek af of vrachtkosten, invoerrechten, verpakking en een opslag voor gemiste marge onder de verzekerde waarde vallen.
- Kijk naar de hoogste waarde per rit. Je polis heeft vaak een maximum per voertuig of per zending. Ook een vrachtwagen die op vrijdag extra vol zit, moet gedekt zijn.
- Kies tussen een losse polis en een doorlopende polis. Verstuur je regelmatig? Dan is een doorlopende polis met een maximum per zending meestal handiger dan elke rit apart verzekeren.
- Leg het vast. Zorg dat de afgesproken waardebasis en de bedragen letterlijk in je polis staan. Bij unieke objecten hoort daar een taxatierapport bij.
- Werk de waarden bij. Prijzen, voorraad en assortiment veranderen. Laat je waarden minstens één keer per jaar controleren.
Staat je lading onderweg tijdelijk in een loods of op een terrein? Kijk dan ook of de dekking doorloopt tijdens opslag onderweg. Verzekeraars delen terreinen bovendien in risicoklassen op basis van de maximale waarde en diefstalgevoeligheid van wat er staat. Hoe meer je lading waard is, hoe zwaarder de beveiligingseisen kunnen zijn.
Onderverzekering en oververzekering
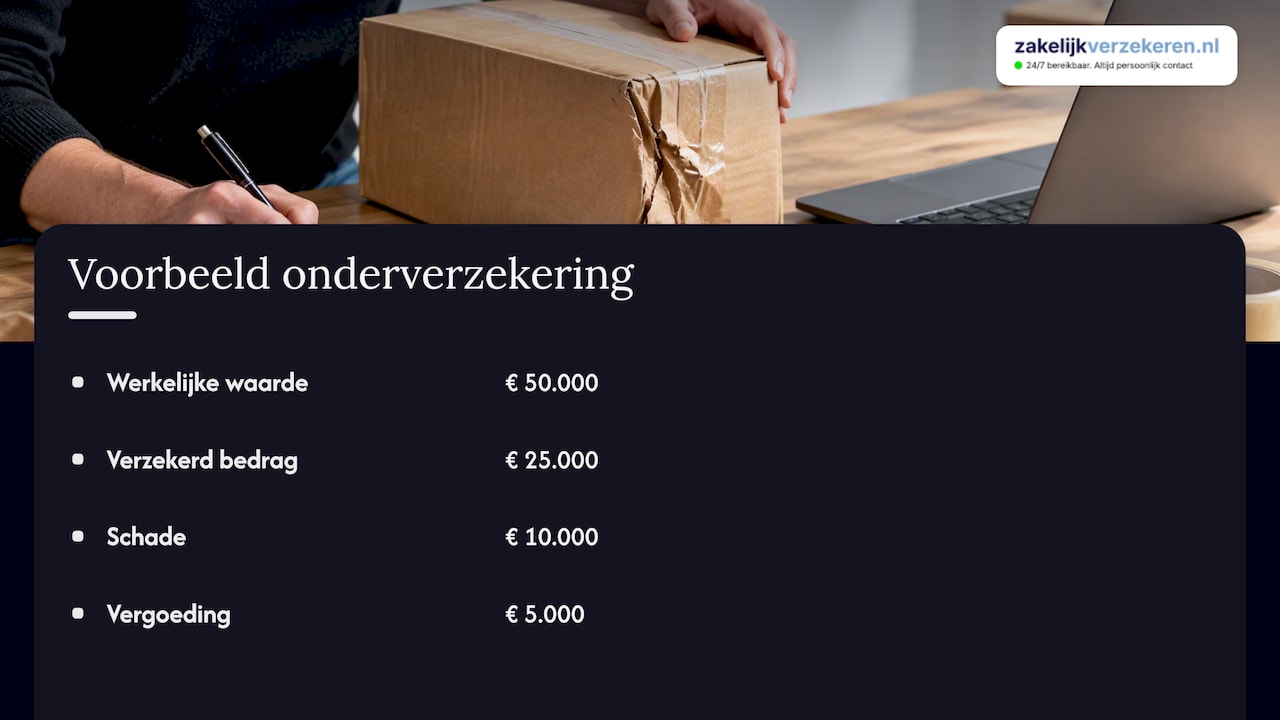
Je bent onderverzekerd als de verzekerde waarde lager is dan de werkelijke waarde. De verzekeraar kan de uitkering dan naar verhouding verlagen, ook bij gedeeltelijke schade. Een voorbeeld: je lading is € 50.000 waard, maar je hebt € 25.000 verzekerd. Bij een schade van € 10.000 kan de verzekeraar dan de helft vergoeden: € 5.000. De schade lijkt ruim binnen je dekking te vallen, maar je betaalt toch de helft zelf.
Bij oververzekering is het omgekeerd: je verzekert meer dan de goederen waard zijn. Je krijgt bij schade nooit meer dan je werkelijke verlies, dus de extra premie levert niets op.
Het doel is een verzekerde waarde die zo dicht mogelijk bij de werkelijke waarde ligt. Wisselt je lading sterk? Dan helpt een doorlopende polis met een realistisch maximum per zending. Die ene uitzonderlijk dure rit meld je dan apart aan.
Bewijs bij schade: welke documenten je nodig hebt
Een goede waardebepaling op papier helpt alleen als je die bij schade kunt aantonen. SVA noemt voor een schadedossier onder meer de volgende stukken:
- de vrachtbrief (bij internationaal wegvervoer de CMR-vrachtbrief);
- de paklijst;
- de factuur van de goederen;
- de correspondentie over de vrachtorder;
- de gegevens van alle betrokken partijen;
- de schadegegevens en foto’s.
Bewaar daarnaast de inkoopfacturen van je eigen gereedschap en machines. Zonder aankoopbewijs kun je de nieuwwaarde of dagwaarde moeilijk onderbouwen. Maak bij waardevolle zendingen voor vertrek foto’s van de lading en de verpakking. Zie je bij aflevering afwijkingen, noteer die dan direct op de vrachtbrief. Twijfel je over een term in je polis of op een vrachtdocument? Dan helpt onze uitleg over verzekeringstermen in de transportsector.
Onze kijk: bepaal de waarde vooraf, niet na de schade
In gesprekken met ondernemers zien we steeds hetzelfde. Over de vrachtwagen of de bestelbus wordt goed nagedacht, maar de lading krijgt een rond bedrag dat ooit bij het afsluiten is ingevuld. Pas na een diefstal of een omgevallen pallet blijkt dat de waarde niet meer klopt. Of dat de polis uitgaat van dagwaarde, terwijl de ondernemer op nieuwwaarde rekende.
Wij beginnen daarom altijd bij de lading zelf. Wat vervoer je, van wie is het, wat kost vervanging, en wat is je duurste rit van het jaar? Een installateur met een bus vol eigen gereedschap heeft een andere waardebasis nodig dan een groothandel die pallets elektronica naar klanten stuurt.
We zijn onafhankelijk en vergelijken alle 66 verzekeraars in Nederland. Zo leggen we per situatie de voorwaarden naast elkaar. Welke verzekeraar vergoedt nieuwwaarde voor materieel? Wie telt vracht en marge mee? Waar ligt het maximum per zending? Bij de periodieke polischeck houden we je waarden bij, zodat je dekking meegroeit met je bedrijf.
Willem
Je lading en je voertuigen in één keer goed geregeld
Wil je weten of de waarde van je lading klopt en of je polis van de juiste waardebasis uitgaat? Bij Zakelijkverzekeren.nl heb je één vaste adviseur die je bedrijf en je branche kent. We vergelijken alle 66 verzekeraars in Nederland op premie én voorwaarden. En we zijn 24/7 bereikbaar via telefoon, mail of WhatsApp.

Rijd je met eigen voertuigen? Dan nemen we de lading meteen mee in het advies over je vrachtwagenverzekering of bestelbusverzekering. Plan een gratis adviesgesprek en je krijgt een vrijblijvend voorstel.
Veelgestelde vragen
Wat is het verschil tussen dagwaarde en nieuwwaarde bij lading?
Nieuwwaarde is het bedrag dat je kwijt bent om hetzelfde product nieuw te kopen. Dagwaarde is die nieuwwaarde min afschrijving voor leeftijd en gebruik. Bij nieuwe handelsgoederen is het verschil klein. Bij gebruikt gereedschap of gebruikte machines kan het om duizenden euro’s gaan.
Vergoedt de vervoerder niet gewoon mijn schade?
Alleen tot een wettelijk maximum: bij binnenlands wegvervoer € 3,40 per kilo brutogewicht en bij internationaal wegvervoer 8,33 SDR per kilo. Bij lichte of waardevolle goederen dekt dat maar een klein deel van de schade. Een goederentransportverzekering vergoedt op basis van de waarde van de lading.
Kan ik de vrachtkosten en mijn winstmarge meeverzekeren?
Dat kan bij veel transportverzekeringen, als je het vooraf afspreekt en in de polis vastlegt. Je verzekerde waarde bestaat dan uit de factuurwaarde plus de vracht, en eventueel een opslag voor gemiste marge. Staat het niet in je polis, ga er dan niet van uit dat je het vergoed krijgt.
Hoe vaak moet ik de verzekerde waarde van mijn lading controleren?
Minstens één keer per jaar, en ook als je assortiment, prijzen of ritpatroon flink veranderen. Krijg je een nieuwe klant met duurdere goederen of rijd je vaker met volle trailers? Laat de maximumbedragen dan direct aanpassen. Zo voorkom je onderverzekering.
Bronnen
- SVA: Schade claimen
- SVA: Schade berekenen
- SVA: Transportverzekeringen, dekking voor de goederenzending
- SVA: Verzekeringen voor de vervoerdersaansprakelijkheid
- Verbond van Verzekeraars: Omvang relevante markten 2025
- Verbond van Verzekeraars: Handreiking beveiligingsmaatregelen voor buitenterreinen transport en logistiek