
6 oktober 2026
Voor internationale bouwprojecten zijn een Construction All Risk-polis (CAR) en een bedrijfsaansprakelijkheidsverzekering (AVB) vrijwel altijd de basis. Daaromheen bepaal je per contract en land of je een aannemingsverzekering, transportdekking of kredietverzekering toevoegt. Lokale verplichtingen, zoals de Franse décennale, kunnen extra dekking afdwingen. Schakel daarom vroeg in het traject een verzekeringsadviseur in die internationale bouwprojecten kent.
Kort samengevat:
- Een goede internationale bouwverzekering moet naast de standaard CAR- en AVB-polissen ook lokale verplichtingen en aanvullende dekkingen zoals transport en verborgen gebreken omvatten, afhankelijk van het land en project.
- In Frankrijk is het verplicht om de tienjarige aansprakelijkheidsverzekering (decennale) vooraf af te sluiten, anders riskeer je behoorlijke boetes of uitsluiting van aanbestedingen.
- Het opzetten van een verzekeringsprogramma vereist een risicoanalyse per land, het definiëren van een masterpolis en de koppeling van lokale polissen om dubbele dekking en gaten te voorkomen.
- Vertrouwen op een Nederlandse polis kan in een non-admitted land waardeloos zijn bij schade, omdat de lokale toezichthouder de uitkering mogelijk niet erkent.
- Een onafhankelijke adviseur helpt bij het vergelijken van verzekeringsvoorwaarden en premies, en coördineert het proces om het verzekeringsprogramma efficiënt, betrouwbaar en afgestemd op de internationale situatie te maken.
Inhoudsopgave
- Welke verzekeringen dekken de kernrisico’s van een bouwproject in het buitenland?
- Waarom bepalen lokale wetten en de Wkb welke dekking verplicht is?
- Hoe bouw je een internationaal verzekeringsprogramma op?
- Welke garanties en certificaten vraagt een opdrachtgever bij aanbesteding?
- Wat regel je vóór gunning en tijdens de uitvoering?
- Hoe Zakelijkverzekeren ondersteunt bij internationale bouwprojecten
- Wat ik geleerd heb van internationale bouwprojecten
- Vraag advies aan voor jouw internationale bouwproject
- Bronnen
- Veelgestelde vragen
Welke verzekeringen dekken de kernrisico’s van een bouwproject in het buitenland?
Een internationaal bouwproject stelt je bloot aan risico’s die je bij een binnenlandse klus niet tegenkomt: andere wetgeving, andere valuta, andere aannemers en soms een compleet ander rechtssysteem als er iets misgaat. Het verzekeringspakket dat je daarvoor samenstelt, bouwt meestal op een paar vaste bouwstenen.
De Construction All Risk-verzekering (CAR) vormt de kern. Deze polis dekt materiële schade aan het bouwwerk zelf, aan materialen op de bouwplaats en vaak ook aan materieel tijdens de uitvoering. Opdrachtgevers en financiers eisen een CAR-polis bijna standaard bij grotere contracten, simpelweg omdat zij hun investering beschermd willen zien tegen brand, storm, diefstal of constructiefouten tijdens de bouw. Je kunt zo’n dekking als projectpolis of als doorlopende polis afsluiten, afhankelijk van of je één groot project doet of continu in het buitenland werkt. Meer over de opzet van deze dekking lees je in onze uitleg over CAR-verzekering.
Naast materiële schade heb je een bedrijfsaansprakelijkheidsverzekering (AVB) nodig voor schade die je aan derden toebrengt: een vallend voorwerp dat een voorbijganger raakt, een graafmachine die een kabel doorsnijdt. Let op: een AVB dekt zelden ontwerpfouten. Werk je als aannemer ook aan het ontwerp, dan heb je een beroepsaansprakelijkheidsverzekering (BOV/BAV) nodig als aanvulling, want die twee polissen sluiten elkaar niet automatisch uit.
Verder komen deze dekkingen regelmatig terug in internationale programma’s:
- Aannemingsverzekering of export-aannemingspolis: dekt het risico dat gemaakte kosten niet vergoed worden doordat een certificaat van oplevering uitblijft, wat bij buitenlandse projecten vaker voorkomt dan bij binnenlandse.
- Transport- en ladingverzekering: essentieel zodra materiaal of materieel de grens over moet, want gewone bedrijfspolissen dekken transport naar het buitenland vaak niet automatisch.
- Verzekering tegen verborgen gebreken (VGV): relevant bij opleveringen waar constructiefouten pas jaren later zichtbaar worden.
- Vertragingsschadeverzekering (DSU): vangt de financiële schade op wanneer een verzekerde gebeurtenis het project vertraagt en je boetes of gederfde winst riskeert.
Overheidsinstanties noemen transportverzekering en kredietverzekering niet voor niets als vaste onderdelen van de checklist voor internationaal ondernemen.
Waarom bepalen lokale wetten en de Wkb welke dekking verplicht is?
Wat in Nederland gebruikelijk is, kan in het buitenland een wettelijke plicht zijn. Frankrijk is het bekendste voorbeeld: daar geldt een tienjarige aansprakelijkheid voor bouwprofessionals, de zogeheten décennale. Die verzekering moet al vóór aanvang van het werk zijn afgesloten, en het ontbreken ervan kan leiden tot boetes of zelfs uitsluiting van de aanbesteding. Werk je als Nederlandse aannemer mee aan een Frans project zonder deze dekking, dan loop je een risico dat je met een Nederlandse polis nooit tegenkomt.
In Nederland speelt de Wet kwaliteitsborging voor het bouwen (Wkb) een vergelijkbare rol, al is die minder streng dan de Franse décennale. Het informatiedocument van het Verbond van Verzekeraars geeft per bouwfase aan welke verzekeringen en garanties gangbaar zijn, en benadrukt dat uitvoerders zich vooraf goed moeten laten adviseren voordat ze een contract tekenen.
Daar komt een tweede vraag bij: mag je dekking überhaupt in dat land verkopen? Binnen de EU geldt vaak de vrijheid van dienstverrichting, waarbij een Nederlandse verzekeraar dekking mag bieden zonder lokale vergunning. Buiten de EU gelden vaak strengere admitted-regels: een polis moet dan door een lokaal toegelaten verzekeraar zijn afgegeven, anders is de dekking juridisch niet geldig in dat land.
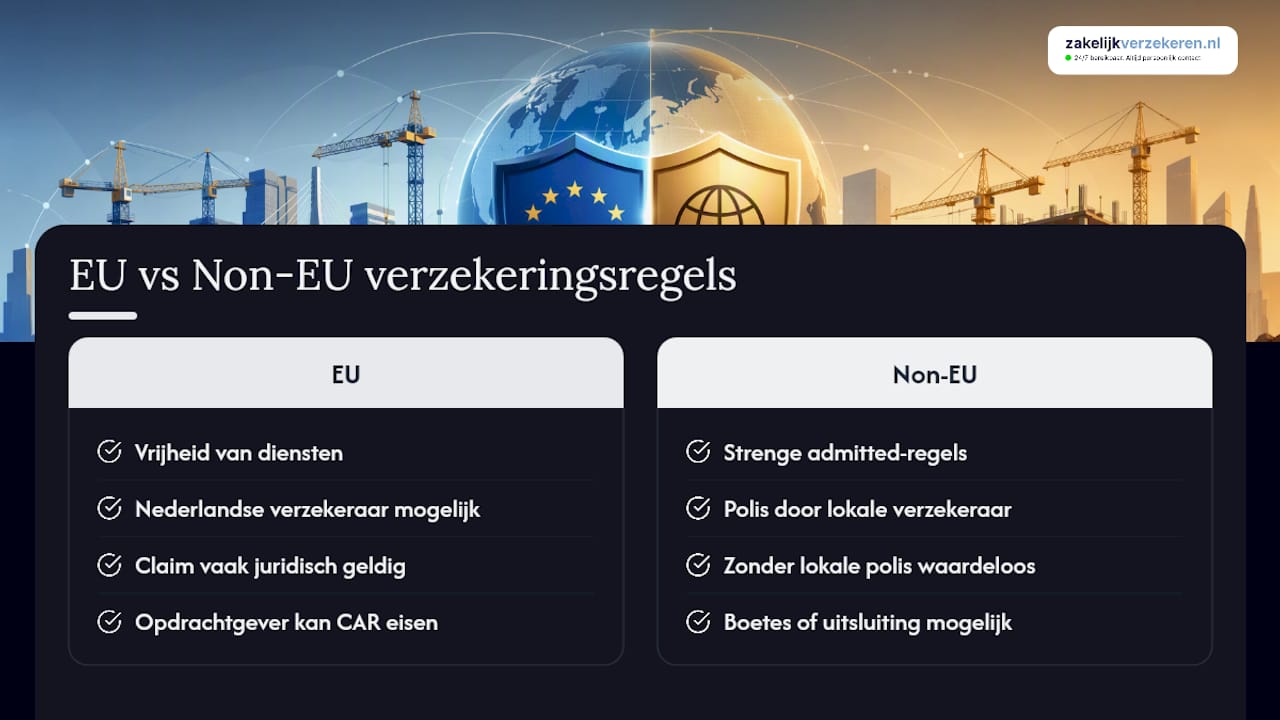
Wist je dit al? Een polis die in Nederland perfect geldig is, kan in een non-admitted land waardeloos zijn zodra er een claim moet worden uitgekeerd, omdat de lokale toezichthouder de uitkering simpelweg niet erkent.
Wie de polis afsluit en wie begunstigde is, ligt meestal contractueel vast tussen opdrachtgever en aannemer. Bij aanbestedingen eist de opdrachtgever vaak zelf de CAR-polis, met de aannemer als medeverzekerde; bij onderhandse contracten regelt de aannemer dit zelf.
Hoe bouw je een internationaal verzekeringsprogramma op?
Een goed opgezet programma voorkomt dat je per land opnieuw het wiel uitvindt. Het draait om drie stappen:
- Risicoanalyse per land: inventariseer welke wettelijke verplichtingen gelden (denk aan de décennale), welke contractuele eisen de opdrachtgever stelt en welke admitted-regels van toepassing zijn.
- Masterpolis definiëren: leg de scope en limieten van een overkoepelende polis vast die als vangnet dient boven de lokale dekkingen, zodat je nooit onder het afgesproken minimumniveau zakt.
- Lokale polissen koppelen: bepaal waar een lokale polis wettelijk verplicht is en hoe die aansluit op de masterpolis, zonder dubbele dekking of gaten ertussen.
Een internationaal adviseur coördineert dit samen met lokale partners, en regelt bij schade dat de juiste partij in het juiste land het dossier oppakt.
Pro-tip: Leg in het contract altijd vast wie begunstigde is, wie het recht van subrogatie heeft, en in welk land een geschil wordt afgewikkeld. Dat voorkomt weken vertraging zodra er daadwerkelijk een claim ligt.
Welke garanties en certificaten vraagt een opdrachtgever bij aanbesteding?
Bij internationale aanbestedingen vraagt de opdrachtgever meestal om meer dan alleen een polisblad. Drie soorten garanties komen steeds terug:
- Bereidverklaring: een voorlopige toezegging van een bank of verzekeraar dat een garantie afgegeven kan worden zodra het contract getekend is.
- Uitvoeringsgarantie (performance bond): een borgstelling dat het werk conform contract wordt afgerond; ontbreekt die, dan valt de aanbesteding vaak al af. Meer uitleg over dit type garantie vind je in deze gids over prestatieborgen.
- Vooruitbetalingsgarantie: bescherming voor de opdrachtgever als hij vooraf betaalt en het werk niet wordt geleverd.
Financiers vragen daarnaast vaak een CAR-polis, een VGV-dekking en soms een kredietverzekering als aanvullende zekerheid. Zorg dat polisvoorwaarden letterlijk verwijzen naar de begunstigde uit het contract, anders sluit de dekking niet aan. Heb bewijsstukken zoals polisbladen en garantiebrieven al vóór de inschrijving gereed, want een aanbesteding wacht niet op jouw verzekeraar.
Wat regel je vóór gunning en tijdens de uitvoering?
- Vóór gunning: verzamel polisvoorwaarden, bewijs van admitted status waar vereist, en de krediet- en betaalgaranties die de opdrachtgever vraagt.
- Bij aanvang en transport: activeer ladingdekking, opslagdekking en materieeldekking zodra materiaal de grens overgaat.
- Tijdens uitvoering: leg meldprocedures en escalatielijnen vast, met één vast contactpersoon per land voor schademeldingen.
- Vraag je verzekeraar: wie is begunstigde, welke uitsluitingen gelden, in welk land wordt een claim afgewikkeld en welke wachttijden staan daar tegenover?
Voor een uitgebreidere stappenlijst rond het afsluiten van polissen verwijzen we naar onze gids over het afsluiten van een bouwpolis.
Hoe Zakelijkverzekeren ondersteunt bij internationale bouwprojecten
Als onafhankelijk adviseur vergelijkt Zakelijkverzekeren de voorwaarden en premies van 66 verzekeraars in Nederland, zodat je niet vastzit aan één aanbieder die net niet de juiste dekking biedt voor jouw project. Je krijgt één vaste adviseur die je situatie kent, en die 24/7 bereikbaar is via telefoon, e-mail of WhatsApp als er onderweg iets misgaat.
In de praktijk betekent dit:
- Een risico-inventarisatie die aangeeft welke verplichte dekkingen jouw project vereist.
- Een voorstel voor de opbouw van je verzekeringsprogramma, inclusief de keuze tussen masterpolis en lokale polissen.
- Ondersteuning bij polisplaatsing samen met lokale partners waar dat nodig is.
Wat ik geleerd heb van internationale bouwprojecten
De meeste problemen ontstaan niet door een gebrek aan dekking, maar door onduidelijkheid: wie is begunstigde, en in welk land wordt een claim afgewikkeld? Dat blijkt pas als er al schade is. Regel lokale polissen daarom ruim vóór gunning, want vertraging hierin kost je vaak de aanbesteding zelf of een boeteclausule. Combineer contractreview altijd met verzekeringsexpertise, niet los van elkaar.
— Willem
Vraag advies aan voor jouw internationale bouwproject
Een internationaal bouwproject verzekeren is geen kwestie van één polis afsluiten en hopen dat het goed gaat. Het vraagt om iemand die de combinatie van CAR, AVB, lokale verplichtingen en contractuele garanties overzien kan, zonder dat je zelf 66 verzekeraars langs moet bellen om de beste voorwaarden te vinden.

Er wordt een vergelijking gemaakt tussen verzekeraars en je krijgt één vaste adviseur die je bouwproject kent, ook als dat project in het buitenland ligt. Een eerste gesprek levert direct een risico-inventarisatie op, advies over de opbouw van je verzekeringsprogramma en een concrete offerte. Werk je naast bouwrisico’s ook met gevoelige projectdata, dan is het slim om meteen even te kijken naar een cyberverzekering als aanvulling. Voor de aansprakelijkheidskant regel je de basis via onze bedrijfsaansprakelijkheidsverzekering. Vraag vandaag nog een vrijblijvend adviesgesprek aan en weet binnen een week waar je aan toe bent.
Bronnen
- Legifrance — Franse regelgeving over décennale aansprakelijkheid
- Verbond van Verzekeraars — Informatiedocument: verzekeringen en Wkb
Veelgestelde vragen
Welke verzekeringen zijn geschikt voor de bouwsector?
De basis bestaat uit een CAR-verzekering voor materiële schade en een AVB voor claims van derden. Afhankelijk van het project komen daar een beroepsaansprakelijkheidsverzekering, aannemingsverzekering, transportdekking en verzekering tegen verborgen gebreken bij.
Welke verzekeringen heb ik nodig voor het buitenland?
Naast je Nederlandse CAR- en AVB-dekking check je of lokale wetgeving extra polissen verplicht stelt, zoals de Franse décennale, en of je land buiten de EU valt waar admitted-regels gelden. Transport- en kredietverzekeringen zijn daarbij vaak onmisbaar.
Welke 3 soorten verzekeringen zijn er?
Bij internationale bouwprojecten onderscheid je meestal materiële dekking (CAR), aansprakelijkheidsdekking (AVB en BOV) en financiële risicodekking (aannemingsverzekering en kredietverzekering). Elke categorie dekt een ander type risico.
Wat is de kostprijs van een CAR-polis?
De premie van een CAR-polis hangt af van de projectomvang, het land, de looptijd en de gekozen limieten, en varieert daardoor sterk per project. Op basis van projectgegevens wordt een concrete offerte opgesteld na een risico-inventarisatie.