18 oktober 2026
Een verzekeringstussenpersoon schakel je in zodra je risico’s niet meer in één oogopslag te overzien zijn. Denk aan je eerste bedrijfsbus, je eerste medewerker, een groeiend wagenpark, een vrachtwagen met lading of een verandering in je werkzaamheden. Heb je één simpele polis en weinig bezit, dan kun je vaak prima zelf vergelijken. Daarna wordt het lastiger, en dan kost een verkeerde keuze je meer dan advies ooit kost. In dit artikel lees je op welke momenten een adviseur zich terugverdient, wanneer je het zelf kunt, hoe een tussenpersoon betaald wordt en hoe je een goede kiest.
TL;DR
- Zelf regelen werkt bij een eenvoudige situatie: één auto, geen personeel, een overzichtelijk risico.
- Een tussenpersoon loont bij groei: meerdere voertuigen, personeel, lading, een vrachtwagen of nieuwe activiteiten.
- De AFM verplicht een adviseur om vooraf duidelijk te maken hoe hij betaald wordt en hoe onafhankelijk hij is.
- Een goede tussenpersoon helpt ook ná het afsluiten: bij schade, bij wijzigingen en met een periodieke polischeck.
- Voor een juridisch conflict heb je geen verzekeringsadviseur nodig, maar een advocaat of je rechtsbijstandverzekeraar.
Inhoudsopgave
- Wat een tussenpersoon voor je doet, en wat niet
- Zeven momenten waarop een tussenpersoon zich terugverdient
- Wanneer je het prima zelf kunt
- Zelf regelen, direct bij een verzekeraar of via een tussenpersoon
- Wat kost een tussenpersoon en hoe wordt hij betaald?
- Zo kies je een goede tussenpersoon
- Juridisch conflict? Dan zoek je een ander soort hulp
- Hoe wij ernaar kijken
- Eén adviseur voor al je zakelijke polissen
- Veelgestelde vragen
- Bronnen
Wat een tussenpersoon voor je doet, en wat niet
Een tussenpersoon, ook wel verzekeringsadviseur of assurantiebemiddelaar genoemd, staat tussen jou en de verzekeraar in. Hij brengt je risico’s in kaart, vergelijkt aanbieders, adviseert welke dekking past en regelt de polis. Bij een onafhankelijke tussenpersoon gebeurt dat over meerdere verzekeraars heen, in plaats van alleen binnen het assortiment van één maatschappij.
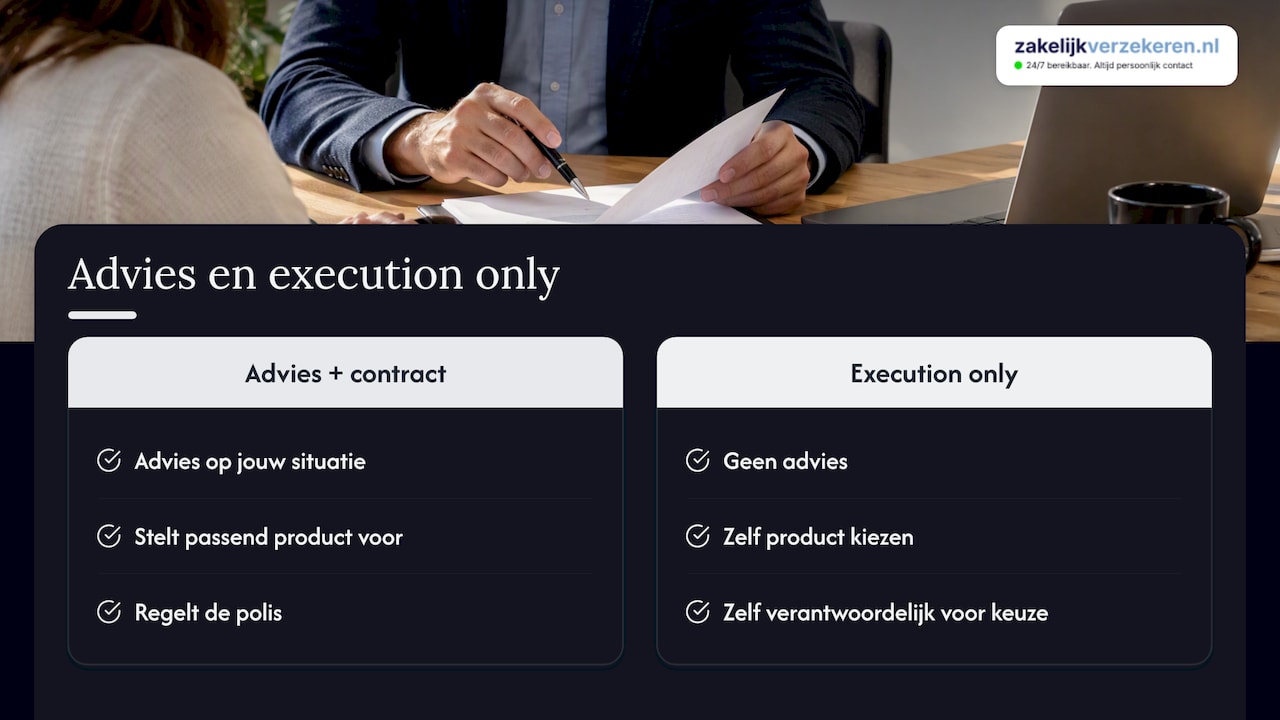
De AFM maakt onderscheid tussen een adviseur die advies geeft én het contract regelt, en een partij die alleen het contract regelt (execution only). Bij die tweede variant kies je zelf en draag je zelf de verantwoordelijkheid voor de keuze. Bij de eerste kijkt de adviseur naar jouw situatie en moet hij een passend product voorstellen.
Wat een tussenpersoon niet doet: jouw bedrijfsvoering overnemen of een juridisch geschil voor je uitvechten. Hij is ook geen verzekeraar. De schade wordt uiteindelijk door de verzekeraar betaald, maar de tussenpersoon helpt je de claim goed in te dienen en zit er bovenop als het stroef loopt.
Zeven momenten waarop een tussenpersoon zich terugverdient
1. Je gaat zakelijk rijden
Bij de eerste bedrijfsauto of bestelbus gaan veel starters de fout in. Een particuliere autopolis dekt zakelijk gebruik niet altijd, en bij een bestelbus spelen vragen die je als particulier nooit hoefde te stellen. Is gereedschap in de laadruimte meeverzekerd? Mogen wisselende medewerkers rijden? Neem je je schadevrije jaren mee van je privéauto? Een adviseur weet welke verzekeraars daar soepel mee omgaan. Lees ook wat er bij een bestelbusverzekering komt kijken.
2. Je neemt je eerste medewerker aan
Met personeel verandert je risicoprofiel ingrijpend. Wordt een werknemer ziek, dan draai je als werkgever op voor de loondoorbetaling, en dat kan een klein bedrijf flink raken. Een verzuimverzekering vangt dat op, maar de verschillen in eigen risico, wachttijd en dienstverlening zijn groot. Daarnaast wordt je aansprakelijkheidspolis belangrijker: wat je medewerkers bij klanten beschadigen, komt op jouw bord. Hier maakt een vaste adviseur het verschil, omdat de keuzes elkaar raken.
3. Je tweede of derde voertuig komt erbij
Losse polissen per auto voelen overzichtelijk, tot je er vier hebt bij drie verzekeraars met verschillende verlengdata. Vanaf een paar voertuigen is een wagenparkverzekering vaak voordeliger en eenvoudiger: één polis, één premie en nieuwe auto’s snel aanmelden. Waar die grens precies ligt, verschilt per verzekeraar. Dat zoeken we verder uit in ons artikel vanaf hoeveel voertuigen een wagenparkverzekering loont.
4. Je rijdt met een vrachtwagen of vervoert goederen van anderen
Transport is een vak apart. WA, beperkt casco of all risk, CMR-aansprakelijkheid, ladingverzekering, stilstandsschade: wie hier de verkeerde combinatie kiest, ontdekt dat pas na een ongeval. Een tussenpersoon die de transportsector kent, vraagt door naar wat je vervoert, waar en voor wie. Bekijk welke dekking bij een vrachtwagenverzekering bij jouw bedrijf past.
5. Je werkzaamheden veranderen
Dit moment wordt het vaakst vergeten. Verzekeraars kijken naar je bedrijfsactiviteiten zoals die bij de KVK staan geregistreerd, vastgelegd in je SBI-code. Ga je ander werk doen dan je hebt opgegeven, dan kan een claim lastig worden, ook als je wel een passende verzekering hebt. De KVK raadt aan om je verzekeraar goed te informeren over wat je werkelijk doet. Begint een installateur ook met dakwerk, of een koerier met koelvervoer? Bel dan je adviseur voordat je de eerste klus aanneemt.
6. Je hebt schade en de verzekeraar ligt dwars
Een schadeclaim zelf afhandelen gaat goed zolang het om een ruit of een deuk gaat. Bij grote schade, letselschade of een discussie over de dekking sta je als ondernemer alleen tegenover een organisatie die dagelijks claims beoordeelt. Een tussenpersoon kent de voorwaarden, weet welke stukken nodig zijn en kan namens jou het gesprek voeren. Ook de KVK wijst erop dat schade in de praktijk vaak onder een andere verzekering valt dan ondernemers verwachten.
7. Je polissen zijn een lappendeken geworden
Na een paar jaar ondernemen heb je vaak polissen bij verschillende verzekeraars, afgesloten op verschillende momenten, met overlap op het ene punt en een gat op het andere. Een adviseur die alles naast elkaar legt, ziet dubbele dekkingen en wat er ontbreekt. Vaak is een pakketverzekering dan de logische volgende stap. Met onze checklist voor verzekeringen bij groei maak je zelf alvast een inventarisatie.
Wanneer je het prima zelf kunt
Niet elke ondernemer heeft vanaf dag één een adviseur nodig. Ben je zzp’er zonder personeel, werk je vanuit huis, rijd je in een privéauto en is je grootste risico een fout in je advieswerk? Dan kun je je basis vaak zelf regelen. Het overzicht van verzekeringen voor starters van de KVK is een goed vertrekpunt om te zien welke polissen je kunt overwegen.
Zelf vergelijken werkt het best als je:
- een helder, standaard risico hebt dat verzekeraars goed kennen;
- de polisvoorwaarden echt leest, inclusief uitsluitingen;
- weinig bezittingen in je bedrijf hebt;
- bereid bent elk jaar zelf te checken of alles nog klopt.
Let wel op het moment waarop dat verandert. Wie te laat een adviseur inschakelt, doet dat meestal niet omdat hij het niet wist, maar omdat de groei sneller ging dan het papierwerk.
Zelf regelen, direct bij een verzekeraar of via een tussenpersoon
| Zelf online vergelijken | Direct bij één verzekeraar | Onafhankelijke tussenpersoon | |
|---|---|---|---|
| Keuze | Wat de vergelijker toont | Alleen eigen producten | Meerdere verzekeraars |
| Advies op maat | Nee, je kiest zelf | Binnen eigen assortiment | Ja, op jouw situatie |
| Verantwoordelijkheid voor de keuze | Bij jou | Gedeeld | Adviseur moet passend adviseren |
| Hulp bij schade | Je regelt het zelf | Via de schadeafdeling | Adviseur helpt en bemiddelt |
| Wijzigingen en groei | Zelf bijhouden | Zelf melden | Periodieke polischeck |
| Geschikt voor | Eenvoudige, standaard risico’s | Wie één verzekeraar prima vindt | Groei, personeel, voertuigen, transport |
Het kernverschil: als je het zelf regelt, bespaar je tijd aan het begin. Met een tussenpersoon bespaar je vooral later tijd en risico. Voor een bedrijf met voertuigen en personeel valt die rekensom bijna altijd uit in het voordeel van advies.
Wat kost een tussenpersoon en hoe wordt hij betaald?
Hierover bestaat veel onduidelijkheid, dus even precies. Volgens de AFM mag een adviseur voor advies een redelijke beloning vragen. Hoe die beloning eruitziet, hangt af van het product.
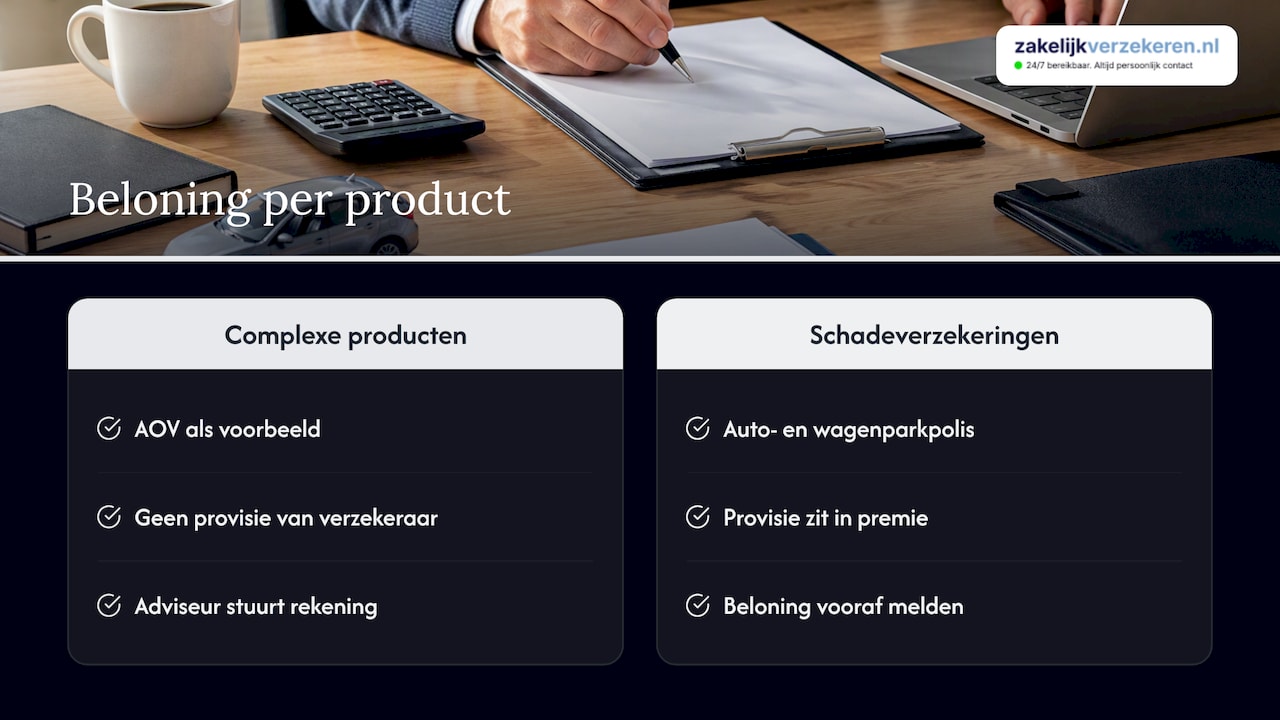
Bij complexe producten, waaronder arbeidsongeschiktheidsverzekeringen, geldt het provisieverbod. De adviseur ontvangt dan geen provisie van de verzekeraar, maar stuurt jou een rekening. Volgens de AFM zijn daarmee de financiële banden tussen aanbieders en adviseurs ontvlochten.
Bij schadeverzekeringen, zoals je autoverzekering, wagenparkpolis of aansprakelijkheidsverzekering, mag een tussenpersoon wel provisie ontvangen. Die zit dan in de premie. Volgens de Europese transparantieregels (IDD) moet de adviseur je wel vóór het afsluiten vertellen wat de aard van zijn beloning is.
Daarnaast verplicht de AFM adviseurs om bij een eerste gesprek een vergelijkingskaart te laten zien. Daarop staat hoe de adviseur betaald wordt en hoeveel aanbieders hij vergelijkt. Krijg je die kaart niet, vraag er dan naar. Zo zie je het snelst met wie je praat.
Zo kies je een goede tussenpersoon
- Vraag naar de vergelijkingskaart. Daarmee weet je direct hoe onafhankelijk het kantoor is en hoe het verdient.
- Vraag hoeveel verzekeraars er echt vergeleken worden. Een adviseur die met drie maatschappijen werkt, is iets anders dan een adviseur die de hele markt kan bekijken.
- Toets de branchekennis. Vraag wat de adviseur weet van jouw sector. Een goede adviseur vraagt naar je SBI-code, je klanten, je voertuigen en je lading, niet alleen naar je omzet.
- Check wie je belt bij schade. Krijg je een vaste adviseur of een algemeen nummer? En wat gebeurt er als je om tien uur ’s avonds met een kapotte bus langs de A2 staat?
- Vraag naar onderhoud. Hoe vaak wordt je pakket doorgelicht? Groei, nieuwe voertuigen en nieuwe activiteiten vragen om aanpassingen.
- Controleer de vergunning en klachtenregeling. Vraag of het kantoor een vergunning van de AFM heeft en bij welk klachteninstituut je terechtkunt als je het ergens niet mee eens bent.
Juridisch conflict? Dan zoek je een ander soort hulp
Wie zoekt naar hulp voor ondernemers, komt al snel bij advocaten en incassobureaus terecht. Dat is een andere vraag. Heb je een conflict met een klant, leverancier of opdrachtgever, dan helpt een verzekeringsadviseur je niet met de procedure. Voor een zaak bij de civiele rechter is een advocaat verplicht, bij de kantonrechter niet, zo legt het Juridisch Loket uit.
Let op: het Juridisch Loket helpt ondernemers niet met zakelijke vragen en verwijst hen door naar het Ondernemersplein. Gesubsidieerde rechtsbijstand, een toevoeging, is er voor zakelijke geschillen in de praktijk vrijwel nooit. Daarom is een zakelijke rechtsbijstandverzekering voor veel bedrijven geen luxe. Lees waarom rechtsbijstand voor ondernemers onmisbaar is. Op dit punt helpt je tussenpersoon je wél: vóórdat het conflict er is.
Hoe wij ernaar kijken
Veel ondernemers bellen ons pas voor het eerst na een schade. De bus is uitgebrand, de lading is weg of een medewerker zit al maanden thuis, en dan blijkt de polis net niet te passen. Dat is jammer, want vrijwel elk van die gesprekken had een jaar eerder een gewoon adviesgesprek kunnen zijn.
Onze les: schakel een tussenpersoon in bij het eerste groeimoment, niet bij het eerste probleem. De eerste medewerker, het tweede voertuig, de eerste vrachtwagen. Daar beginnen de keuzes die elkaar raken.
Wij werken volledig onafhankelijk en vergelijken alle 66 verzekeraars in Nederland. Bij ons heb je één vaste adviseur die je bedrijf kent, geen callcenter. En omdat schade zich niet aan kantooruren houdt, zijn we 24/7 bereikbaar via telefoon, mail of WhatsApp. Onze kracht ligt bij zakelijke voertuigen: van één bestelbus tot een volledig wagenpark of een vloot vrachtwagens, aangevuld met verzuimverzekeringen en totaalpakketten voor bedrijven met personeel.
— Willem
Eén adviseur voor al je zakelijke polissen
Twijfel je of jouw situatie al om advies vraagt? Plan een gratis adviesgesprek. We kijken samen naar je voertuigen, je personeel en je huidige polissen. Daarna krijg je een vrijblijvend voorstel op basis van een vergelijking bij alle 66 verzekeraars. Rijd je met meerdere voertuigen, kijk dan ook direct naar onze wagenparkverzekering.
Veelgestelde vragen
Is een tussenpersoon duurder dan direct afsluiten?
Niet per definitie. Bij schadeverzekeringen zit de beloning van de tussenpersoon meestal als provisie in de premie, en door te vergelijken bij veel verzekeraars kom je vaak juist op een scherpere premie uit. Belangrijker nog: een passende dekking voorkomt onverzekerde schade, en die kost doorgaans veel meer dan advies.
Mag ik als zzp’er ook een tussenpersoon inschakelen?
Ja. Ook zonder personeel kan advies zinvol zijn, bijvoorbeeld als je een bestelbus rijdt, met dure apparatuur werkt of beroepsfouten kunt maken met grote gevolgen. Is je situatie eenvoudig, dan kun je je ook prima eerst zelf oriënteren en later alsnog advies vragen.
Kan ik overstappen naar een andere tussenpersoon?
Ja, in de meeste gevallen kun je je polissen naar een andere adviseur laten overzetten, vaak zonder dat je de verzekering zelf hoeft op te zeggen. De nieuwe adviseur regelt de overdracht met de verzekeraar. Vraag wel na of er looptijden of opzegtermijnen gelden voor je huidige polissen.
Helpt een verzekeringsadviseur bij een juridisch geschil?
Niet bij de procedure zelf: daarvoor heb je een advocaat of je rechtsbijstandverzekeraar nodig. Een adviseur helpt je wel vooraf aan de juiste rechtsbijstand- en aansprakelijkheidsdekking, zodat je bij een conflict niet alles zelf betaalt.
Bronnen
- AFM: Afsluiten via een adviseur
- AFM: Provisieverbod
- AFM: Uitgangspunten provisieverbod
- AFM: Transparantie (IDD)
- KVK: Betalen bij een beroepsfout? Deze verzekering voorkomt dat
- KVK: Verzekeringen voor je bedrijf, 9 misvattingen
- KVK: 10 verzekeringen voor starters
- Het Juridisch Loket: Hoe start ik een rechtszaak?
- Het Juridisch Loket: Onze werkwijze
- Het Juridisch Loket: Kosten advocaat of mediator met toevoeging