
20 november 2026
Een bedrijfspakketverzekering bundelt de zakelijke verzekeringen die jouw bedrijf nodig heeft, zoals aansprakelijkheid, inventaris, voorraad, bedrijfsschade en je bedrijfsauto’s, in één samenhangend pakket. Wat er precies gedekt is, hangt af van de onderdelen die je kiest en de verzekerde bedragen die je opgeeft. Daarom bepaalt de samenstelling het verschil tussen een pakket dat je bedrijf echt beschermt en een stapel polissen met gaten ertussen. Je hebt dan iemand nodig die het hele aanbod naast jouw risico’s legt. Wij vergelijken voor jou alle 66 verzekeraars in Nederland en stellen met één vaste adviseur een pakket samen dat bij jouw branche past.
Kort samengevat
- Een bedrijfspakketverzekering combineert losse zakelijke verzekeringen, zoals aansprakelijkheid, inventaris, goederen, gebouw, bedrijfsschade en voertuigen, in één pakket met één aanspreekpunt.
- In Nederland bestaat geen algemene verzekeringsplicht voor ondernemers, maar een WA-verzekering voor je bedrijfsauto is wel verplicht en een financier kan een opstalverzekering eisen.
- De dekking is zo sterk als de verzekerde bedragen, limieten en het eigen risico die je afspreekt. Te laag opgegeven waarden zijn de bekendste valkuil.
- De premie hangt af van je branche, omzet, aantal medewerkers, de waarde van gebouw, inventaris en voorraad, je schadeverleden en je voertuigen.
- Een winkel betaalt vooral voor voorraad, inventaris, aansprakelijkheid tegenover klanten en het omzetverlies na schade.
Inhoudsopgave
- Wat een bedrijfspakketverzekering is
- Welke dekkingen je kunt combineren
- Wat verplicht is en wat je zelf kiest
- Verschillen per type onderneming
- Waar de dekking ophoudt: limieten, eigen risico en voorwaarden
- Wat een bedrijfspakketverzekering kost
- Wat een winkelverzekering kost
- Deze gegevens heb je nodig voor een passend voorstel
- Je voertuigen als onderdeel van het pakket
- Je pakket laten samenstellen
- Onze kijk op een goed bedrijfspakket
- Veelgestelde vragen
- Bronnen
Wat een bedrijfspakketverzekering is
Een bedrijfspakketverzekering, ook wel zakelijke pakketverzekering of totaalpakket genoemd, is geen aparte soort verzekering. Het is een bundeling van losse zakelijke verzekeringen, die je onder één pakket en vaak bij één verzekeraar onderbrengt. Je kiest de bouwstenen die bij jouw bedrijf horen en laat de rest weg.
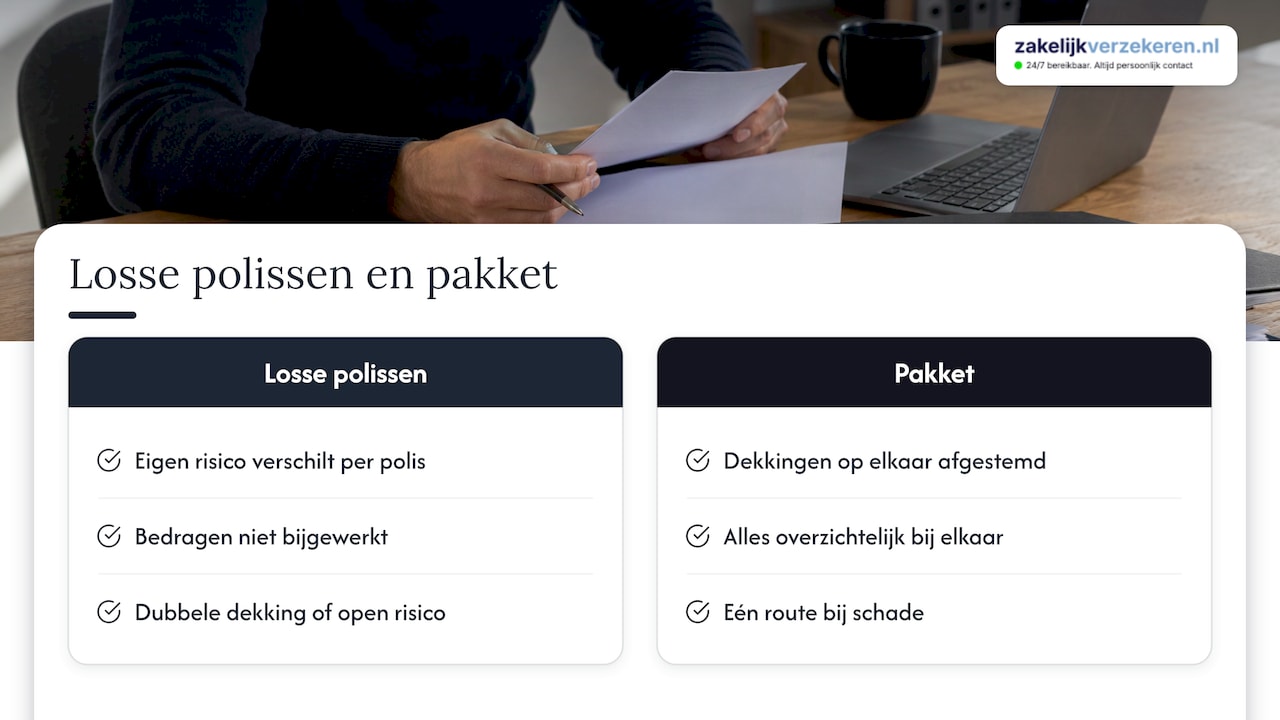
Het voordeel zit in de samenhang. Losse polissen die je in de loop der jaren bij verschillende partijen hebt afgesloten, sluiten zelden naadloos op elkaar aan. De ene polis kent een ander eigen risico dan de andere, de verzekerde bedragen zijn nooit bijgewerkt en soms ben je voor hetzelfde risico dubbel verzekerd terwijl een ander risico helemaal open ligt. In een goed samengesteld pakket zijn de dekkingen op elkaar afgestemd, staat alles overzichtelijk bij elkaar en heb je bij schade één route.
Welke onderdelen je in een pakket kunt combineren, verschilt per verzekeraar. Ook de voorwaarden per onderdeel verschillen. Twee pakketten met dezelfde naam kunnen dus heel verschillend dekken. Daarom vergelijken we niet alleen premies, maar ook voorwaarden.
Welke dekkingen je kunt combineren
De meeste pakketten zijn opgebouwd uit een aantal vaste bouwstenen. Hieronder staat per onderdeel wat het dekt en voor wie het vooral belangrijk is.
| Onderdeel | Wat het dekt | Vooral belangrijk voor |
|---|---|---|
| Bedrijfsaansprakelijkheid (AVB) | Schade die jij of je medewerkers bij anderen veroorzaken, aan personen of spullen | Vrijwel elk bedrijf met klanten op locatie of bezoekers |
| Beroepsaansprakelijkheid | Financiële schade bij een klant door bijvoorbeeld verkeerd advies | Adviseurs, IT-bedrijven, ontwerpers |
| Gebouwen (opstal) | Schade aan het bedrijfspand zelf, zoals door brand of storm | Eigenaren van een bedrijfspand |
| Inventaris | Machines, gereedschap, meubilair, computers en inrichting | Winkels, horeca, werkplaatsen, kantoren |
| Goederen | Handelsvoorraad, grondstoffen, halffabricaten en eindproducten | Retail, groothandel, productie |
| Bedrijfsschade | Omzetverlies en doorlopende kosten als je na schade niet of minder kunt werken | Elk bedrijf dat afhankelijk is van één locatie |
| Cyber | Gevolgen van een hack, datalek of ransomware | Webwinkels, IT-bedrijven, iedereen met klantgegevens |
| Zakelijke voertuigen | Bedrijfsauto, bestelbus, vrachtwagen of wagenpark | Bouw, installatie, transport, koeriers |
| Personeel en verzuim | Loondoorbetaling bij ziekte, collectieve ongevallen | Werkgevers |
| Arbeidsongeschiktheid | Inkomen van de ondernemer zelf bij ziekte of ongeval | Zzp’ers en dga’s |
De omschrijving van goederen en beroepsaansprakelijkheid in deze tabel volgt de uitleg van Ondernemersplein over soorten bedrijfsverzekeringen. Wil je per onderdeel meer weten, dan vind je de uitleg in ons overzicht van zakelijke verzekeringen en op de pagina over de bedrijfsaansprakelijkheidsverzekering.
Wat verplicht is en wat je zelf kiest
Volgens Ondernemersplein geldt in Nederland geen algemene verzekeringsplicht voor ondernemers. Er zijn twee belangrijke uitzonderingen: voor een bedrijfsauto is een WA-verzekering verplicht, en wie een bedrijfspand financiert, kan van de financier de eis krijgen om een opstalverzekering af te sluiten.
Dat betekent niet dat de rest een luxe is. Het betekent dat jij zelf bepaalt welke risico’s je wilt dragen en welke je overdraagt. Een brand in je magazijn, een klant die struikelt in je winkel of een bestelbus die een week stilstaat na een aanrijding: de wet dwingt je niet om je daartegen te verzekeren, maar de rekening komt wel bij jou terecht. In andere landen ligt die grens soms anders. Zo zijn er in het Verenigd Koninkrijk aparte regels voor verplichte verzekeringen voor vakmensen, wat laat zien hoe sterk de wettelijke basis per land verschilt. In Nederland ligt de keuze dus grotendeels bij jou, en daarmee ook de verantwoordelijkheid om die keuze goed te maken.
Klanten en opdrachtgevers stellen bovendien vaak hun eigen eisen. Veel aanbestedingen en raamcontracten vragen om een bewijs van een bedrijfsaansprakelijkheidsverzekering met een minimaal verzekerd bedrag. Een verhuurder kan eisen stellen aan je inventaris- of glasdekking. Leg zulke eisen naast je pakket voordat je tekent.
Verschillen per type onderneming
Dezelfde pakketverzekering ziet er voor een kapper heel anders uit dan voor een transportbedrijf. Dit zijn de zwaartepunten die we per branche het vaakst tegenkomen.
Winkels en horeca
Hier draait het om voorraad, inventaris en klanten over de vloer. Een goederenverzekering voor je handelsvoorraad, een inventarisverzekering voor de inrichting en kassasystemen, en een AVB voor schade aan bezoekers vormen de kern. Bedrijfsschade is vaak de onderschatte bouwsteen: na een brand of waterschade loopt je huur door terwijl de omzet wegvalt.
Bouw en installatie
Vakmensen werken bij de klant, met dure gereedschappen en vaak met een of meer bestelbussen. Een AVB is voor deze branche onmisbaar, net als een goede dekking voor gereedschap en materiaal in de bus. De bestelbusverzekering is dan een vast onderdeel van het pakket, en bij meerdere bussen is een wagenparkverzekering vaak overzichtelijker.
Transport en koeriers
Voor transportbedrijven vormen de voertuigen zelf het grootste risico en het grootste bezit. Een vrachtwagenverzekering of wagenparkverzekering staat hier centraal, aangevuld met aansprakelijkheid en een regeling voor stilstand. Hoe je de dekking voor je trucks kiest, lees je in ons artikel over vrachtwagenverzekering dekking.
IT- en online bedrijven
Weinig fysieke spullen, maar wel klantdata en advies. Beroepsaansprakelijkheid en een cyberverzekering wegen hier zwaarder dan een uitgebreide gebouwendekking.
Zzp’ers en starters
Een zzp’er zonder personeel heeft vaak genoeg aan een compact pakket: aansprakelijkheid, eventueel inventaris of gereedschap, de zakelijke auto en een arbeidsongeschiktheidsverzekering. Bij groei komen personeels- en verzuimverzekeringen erbij. Een goed pakket groeit met je mee.
Waar de dekking ophoudt: limieten, eigen risico en voorwaarden
De dekking van een pakket staat of valt met de details in de polisvoorwaarden. Dit zijn de punten die het verschil maken op het moment dat je schade claimt.
Verzekerde bedragen. Elk onderdeel heeft een maximaal bedrag dat de verzekeraar uitkeert. Geef je de waarde van je inventaris of voorraad te laag op, dan ben je onderverzekerd. Bij veel polissen wordt de uitkering dan naar verhouding verlaagd, ook bij een kleine schade. Werk de bedragen bij als je investeert, uitbreidt of meer voorraad aanhoudt.
Limieten per gebeurtenis en per jaar. Bij aansprakelijkheid staat er een maximum per schadegeval en vaak ook een maximum per verzekeringsjaar. Past dat bedrag bij de opdrachten die je aanneemt en bij de eisen van je opdrachtgevers?
Eigen risico. Een hoger eigen risico verlaagt de premie, maar betekent dat je kleine schades zelf betaalt. In een pakket kun je het eigen risico per onderdeel verschillend kiezen. Dat is slim, zolang je het overzicht houdt.
Uitsluitingen. Elke polis noemt situaties die niet gedekt zijn. Lees vooral wat er staat over opzet, slecht onderhoud, schade aan werk dat je onder handen hebt en spullen die ’s nachts in een voertuig blijven liggen. Juist die laatste raakt veel vakmensen.
Uitkeringstermijn bij bedrijfsschade. Een bedrijfsschadeverzekering keert een afgesproken periode uit. Is die te kort voor de tijd die herstel of verhuizing kost, dan sta je halverwege alsnog zonder inkomsten.
Mededelingsplicht. Bij het afsluiten geef je informatie over je bedrijf en schadeverleden. Klopt die niet, of meld je wijzigingen niet, dan kan dat gevolgen hebben voor de uitkering. Een vaste adviseur die je bedrijf kent, houdt die gegevens actueel.
Wat een bedrijfspakketverzekering kost
Een vaste prijs voor een bedrijfspakketverzekering bestaat niet, omdat geen twee pakketten hetzelfde zijn. De premie is de optelsom van de onderdelen die je kiest, minus een eventuele pakketkorting die veel verzekeraars geven als je meerdere verzekeringen bundelt. Deze factoren bepalen het bedrag:
- Branche en activiteiten. Een bouwbedrijf heeft een ander aansprakelijkheidsrisico dan een administratiekantoor. Verzekeraars rekenen per branche met eigen tarieven.
- Omzet en loonsom. Bij aansprakelijkheid en bedrijfsschade is de omvang van je bedrijf een belangrijke rekenbasis.
- Aantal medewerkers. Meer mensen betekent meer activiteiten en, bij verzuim- en personeelsverzekeringen, een hogere loonsom om te verzekeren.
- Verzekerde waarden. De herbouwwaarde van je pand, de waarde van inventaris en de gemiddelde voorraad bepalen de premie voor gebouwen, inventaris en goederen.
- Locatie en beveiliging. Het type pand, de omgeving en maatregelen zoals een alarm of brandmelder wegen mee.
- Schadeverleden. Een bedrijf met weinig claims krijgt doorgaans een gunstiger premie. Bij voertuigen tellen je schadevrije jaren mee.
- Voertuigen. Het aantal, het type, de dagwaarde en de gekozen dekking (WA, beperkt casco of volledig casco) zijn bij veel pakketten de grootste kostenpost. Wat dat bij meerdere auto’s betekent, lees je in ons artikel over wagenparkverzekering kosten.
- Eigen risico. Hoe hoger het eigen risico, hoe lager de premie.
Omdat elke verzekeraar deze factoren anders weegt, kan de premie voor exact hetzelfde bedrijf flink verschillen. Wie bij één verzekeraar een offerte opvraagt, ziet alleen diens tarief. Wie alle verzekeraars naast elkaar legt, ziet ook waar dezelfde dekking voordeliger of juist ruimer is.
Wat een winkelverzekering kost
Een winkelverzekering is een bedrijfspakket dat is samengesteld voor retail. De premie wordt bepaald door een paar winkelspecifieke factoren:
- Soort winkel en assortiment. Een juwelier of telefoonwinkel heeft een ander inbraakrisico dan een boekhandel. Diefstalgevoelige voorraad drukt zwaarder op de premie.
- Waarde van de voorraad. Die schommelt vaak door het jaar, bijvoorbeeld rond de feestdagen. Stem het verzekerde bedrag af op je piekvoorraad, zodat je in drukke maanden niet onderverzekerd bent.
- Inrichting en inventaris. Toonbanken, verlichting, koeling, kassasystemen en de etalage tellen allemaal mee.
- Beveiliging. Alarm, rolluiken en camera’s verlagen het risico en daarmee vaak de premie. Verzekeraars kunnen bij een hoge voorraadwaarde ook minimale beveiligingseisen stellen.
- Aantal bezoekers en vloeroppervlak. Meer klanten betekent meer kans op een aansprakelijkheidsclaim.
- Omzet. Die bepaalt hoeveel een bedrijfsschadeverzekering moet uitkeren als je winkel na een brand weken dicht moet.
- Bezorging. Bezorg je zelf met een bestelbus of e-bakfiets, dan hoort ook dat voertuig in het pakket.
Door die onderdelen goed op elkaar af te stemmen, betaal je niet voor dekking die je niet nodig hebt en loop je geen risico op gaten waar je ze niet verwacht.
Deze gegevens heb je nodig voor een passend voorstel
Hoe vollediger je gegevens, hoe scherper de premie en hoe beter de dekking past. Zet dit klaar voor je adviesgesprek:
- KVK-gegevens en een omschrijving van je activiteiten. Wat doe je precies, en ook wat doe je soms? Een nevenactiviteit die niet op de polis staat, is vaak niet gedekt.
- Omzet en loonsom, van het afgelopen jaar en je verwachting voor het komende jaar.
- Aantal medewerkers, in loondienst en ingehuurd.
- Gegevens van je pand: eigendom of huur, bouwaard, oppervlakte, beveiliging en bij eigendom de herbouwwaarde.
- Waarde van inventaris en voorraad, inclusief gereedschap en apparatuur die je buiten de deur gebruikt.
- Voertuiggegevens: kentekens, type, bouwjaar, waarde, gebruik en schadevrije jaren.
- Schadeverleden van de afgelopen jaren.
- Huidige polissen, met looptijd en opzegtermijn, zodat de overstap zonder gat in de dekking verloopt.
- Eisen van opdrachtgevers, verhuurder of financier, zoals een minimaal verzekerd bedrag of een verplichte opstalverzekering.
Met deze lijst brengt onze adviseur je risico’s in kaart, vergelijkt hij de mogelijkheden bij alle 66 verzekeraars en krijg je een vrijblijvend voorstel.
Je voertuigen als onderdeel van het pakket
Voor veel ondernemers zijn de bedrijfsauto’s, bestelbussen of vrachtwagens het belangrijkste onderdeel van het pakket. Ze vormen een groot deel van de premie en zijn bij uitval direct voelbaar in je omzet. Neem je ze mee in je totaalpakket, dan sluiten aansprakelijkheid, gereedschapsdekking en voertuigverzekering op elkaar aan. Je voorkomt dan discussie over de vraag welke polis betaalt als er gereedschap uit je bus wordt gestolen of als je bus tijdens een klus schade veroorzaakt. Rijd je met meerdere voertuigen, lees dan ook hoe je meerdere bedrijfsauto’s tegelijk verzekert.
Je pakket laten samenstellen
Wil je weten welke dekking jouw bedrijf nodig heeft en wat dat kost? In een gratis adviesgesprek brengen we je risico’s in kaart, vergelijken we alle 66 verzekeraars in Nederland en ontvang je vrijblijvend een voorstel voor je zakelijke pakketverzekering.

Je krijgt één vaste adviseur die je bedrijf kent, en je bereikt ons 24/7 via telefoon, mail of WhatsApp. Plan je gratis adviesgesprek.
Onze kijk op een goed bedrijfspakket
Een bedrijfspakketverzekering is pas goed als ze klopt met hoe jouw bedrijf er vandaag uitziet. Een pakket dat drie jaar geleden paste, kan nu tekortschieten: er is een bus bijgekomen, de voorraad is gegroeid of je hebt je eerste medewerker aangenomen.
Daarom kijken wij niet naar één verzekeraar, maar naar alle 66 in Nederland. Zo zoeken we per bouwsteen de combinatie van premie en voorwaarden die bij jouw branche past. Voor een installateur met een paar bussen weegt de dekking voor gereedschap en voertuigen zwaar, voor een winkelier de voorraad en het omzetverlies na schade.
En omdat je bij ons één vaste adviseur hebt, hoef je je verhaal niet steeds opnieuw te vertellen. Die adviseur kent je bedrijf, helpt bij schade en loopt je polissen periodiek met je door. Zo blijft je pakket meegroeien met je onderneming.
Willem
Veelgestelde vragen
Is een bedrijfspakketverzekering verplicht?
Nee, in Nederland bestaat geen algemene verzekeringsplicht voor ondernemers. Een WA-verzekering voor je bedrijfsauto is wel wettelijk verplicht, en een financier kan een opstalverzekering eisen als je een bedrijfspand financiert. De overige onderdelen kies je op basis van je eigen risico’s en de eisen van je opdrachtgevers.
Is een pakket voordeliger dan losse verzekeringen?
Vaak wel, omdat veel verzekeraars pakketkorting geven en je niet betaalt voor dubbele dekkingen. Het grootste voordeel zit in de samenhang: de onderdelen sluiten op elkaar aan en je hebt één aanspreekpunt. Door alle verzekeraars te vergelijken zien we per bedrijf welke samenstelling het gunstigst uitpakt.
Kan ik mijn bedrijfsauto’s en bestelbussen in het pakket opnemen?
Ja, zakelijke voertuigen zijn bij veel pakketten een vast onderdeel, van één bedrijfsauto tot een volledig wagenpark of vrachtwagens. Je kiest per voertuig de dekking, zoals WA, beperkt casco of volledig casco. Wij nemen je voertuigen mee in het advies, zodat ze aansluiten op je andere polissen.
Hoe vaak moet ik mijn pakket laten controleren?
Controleer je pakket minimaal één keer per jaar en altijd bij een grote verandering, zoals een verhuizing, nieuwe medewerkers, extra voertuigen of een flinke investering. Zo voorkom je onderverzekering en betaal je niet voor wat je niet meer nodig hebt. Wij doen periodieke polischecks met je vaste adviseur.