
8 november 2026
Na een brand betaal je twee rekeningen. De eerste zie je meteen: een verwoest pand, zwartgeblakerde inventaris, voorraad die weg moet en misschien een bestelbus die in de loods stond. De tweede komt pas later binnen: weken of maanden zonder omzet, terwijl huur, lonen en leasetermijnen gewoon doorlopen. Voor die tweede rekening is de bedrijfsschadeverzekering er. Die vergoedt de brutowinst die je misloopt zolang je bedrijf stilligt, terwijl de opstal-, inventaris-, goederen- en autoverzekering de materiële schade dekken. In dit artikel lees je welke polis welk deel betaalt, hoe de uitkering wordt berekend, wat je in de eerste uren na een brand moet doen en wat je kunt doen als de verzekeraar niet of maar deels uitkeert.
Kort samengevat
- Bedrijfsschade is de financiële schade door stilstand: omzet valt weg, vaste kosten lopen door en je maakt extra kosten. Een bedrijfsschadeverzekering vergoedt die gemiste brutowinst.
- De schade aan het pand valt onder de opstalverzekering, inventaris en voorraad hebben hun eigen polis, en bedrijfsauto’s vallen onder de casco van de autoverzekering.
- Onderverzekering is de grootste valkuil: is je pand, inventaris of brutowinst te laag verzekerd, dan krijg je meestal ook maar een deel van de schade vergoed.
- Meld schade direct, maak foto’s, stel een schadelijst op en ruim niets op voordat de verzekeraar of zijn expert is geweest.
- Keurt de verzekeraar je claim af of vind je het bedrag te laag, dan helpen een onderbouwde brief, contra-expertise en zo nodig de rechter.
Inhoudsopgave
- Wat een brand je bedrijf echt kost
- Welke verzekering betaalt welk deel van de schade
- Zo rekent een bedrijfsschadeverzekering
- Storm, water, inbraak en fundering: wat de gebouwenpolis dekt
- Onderverzekering en andere valkuilen in je polis
- De eerste uren na een brand: stappenplan
- Als de verzekeraar niet of niet volledig uitbetaalt
- Ons advies: verzeker je bedrijf als één geheel
- Je bedrijf en wagenpark in één keer goed verzekerd
- Veelgestelde vragen
- Bronnen
Wat een brand je bedrijf echt kost
De meeste ondernemers denken bij brand aan het gebouw. Toch is de schade door stilstand vaak groter dan de schade aan stenen en machines. Volgens de KVK over verstoringen in je bedrijf vallen je inkomsten weg terwijl vaste kosten zoals huur, lonen, abonnementen en verzekeringen gewoon doorlopen, en moet je vaak ook nog extra kosten maken om het probleem op te lossen.
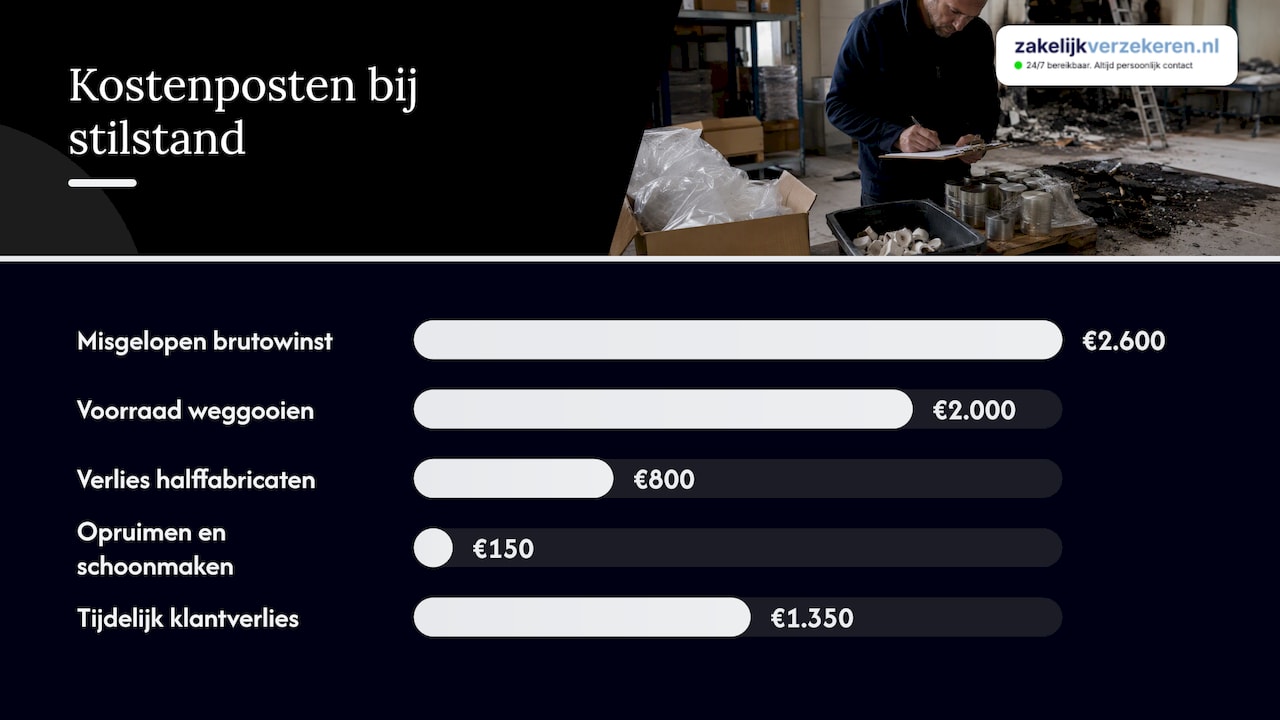
De KVK rekent dat voor met een bakkerij die 24 uur zonder stroom zit. Dat is geen brand, maar het laat goed zien hoe snel de posten optellen:
| Kostenpost bij 24 uur stilstand | Bedrag |
|---|---|
| Misgelopen brutowinst (65% van € 4.000 omzet) | € 2.600 |
| Voorraad weggooien | € 2.000 |
| Verlies van halffabricaten | € 800 |
| Opruimen en schoonmaken | € 150 |
| Tijdelijk klantverlies | € 1.350 |
| Totaal | € 6.900 |
Bijna € 7.000 voor één dag. Na een brand ligt een bedrijf zelden één dag stil. Een pand moet worden gestut, gesloopt, herbouwd of opnieuw ingericht. Machines hebben levertijden. Een transportbedrijf dat zijn loods en werkplaats kwijt is, moet ergens anders stallen, laden en onderhoud laten doen. Reken je die bakkerij door naar zes weken stilstand, dan praat je al snel over een bedrag dat een klein bedrijf niet uit eigen middelen opvangt.
Brand is ook niet de enige oorzaak. Het Ondernemersplein over de bedrijfsschadeverzekering noemt naast brand ook waterschade, storm, vandalisme en diefstal, het afzetten van de straat of het winkelcentrum door schade bij andere panden, en sluiting door bodemverontreiniging of vrijgekomen asbest. Dat laatste is belangrijk: je kunt bedrijfsschade lijden zonder dat jouw eigen pand ook maar een schroeiplek heeft.
Welke verzekering betaalt welk deel van de schade
Na een brand komen meerdere polissen tegelijk in beeld. Elke polis dekt een ander stuk. Wie maar één of twee van deze polissen heeft, ontdekt pas na de brand waar de gaten zitten.
| Schadepost na brand | Polis die het dekt |
|---|---|
| Bedrijfspand: muren, dak, vaste installaties | Opstal- of gebouwenverzekering |
| Machines, gereedschap, meubilair, computers | Inventarisverzekering |
| Voorraad, grondstoffen, handelsgoederen | Goederenverzekering |
| Omzetverlies en doorlopende vaste kosten | Bedrijfsschadeverzekering |
| Bestelbussen, vrachtwagens en auto’s | Casco-dekking van de zakelijke autoverzekering |
| Schade bij buren of derden door een brand die bij jou begon | Bedrijfsaansprakelijkheidsverzekering |
Het Ondernemersplein over de zakelijke opstalverzekering zegt het duidelijk: een opstalverzekering dekt schade aan het bedrijfspand, maar schade aan inventaris en goederen of voorraad valt er meestal niet onder. Daarvoor heb je een inventaris- of goederenverzekering nodig. Huur je je pand? Dan is de opstal meestal de zaak van de verhuurder, maar je inventaris, voorraad en bedrijfsschade blijven jouw risico.
Bedrijfswagens bij een brand in de loods
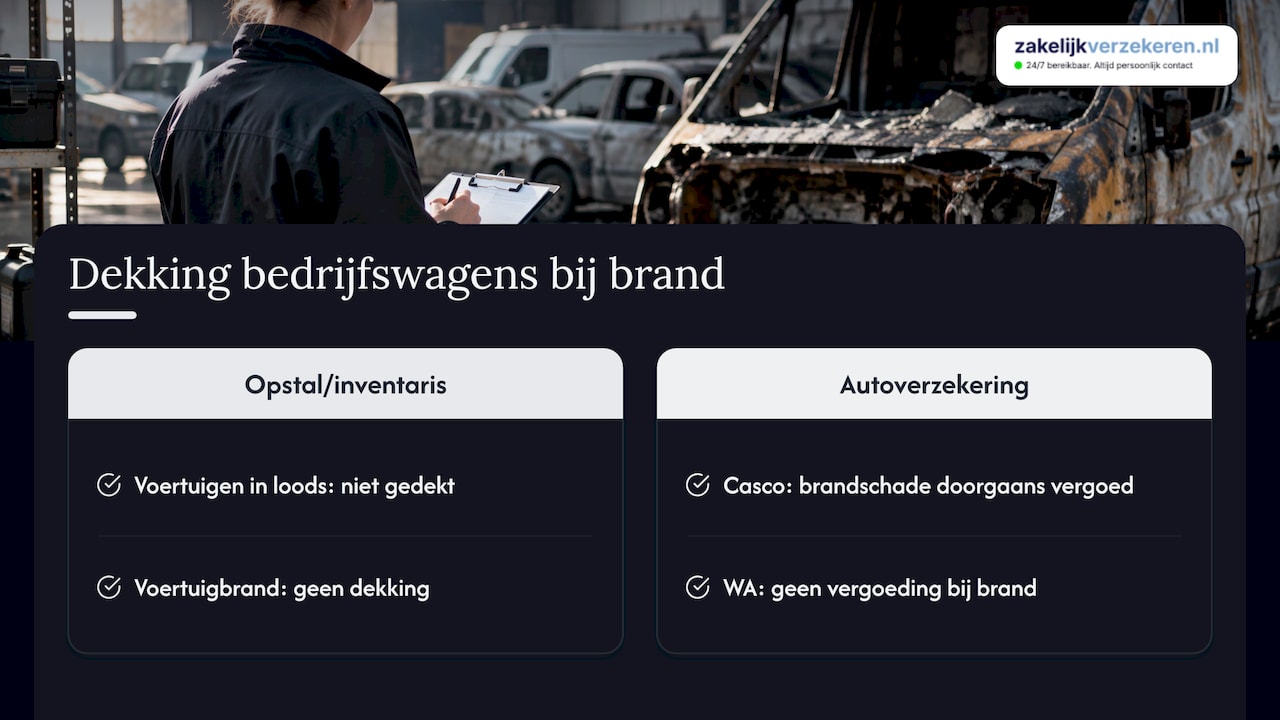
Een punt dat veel ondernemers missen: staan je bestelbussen of vrachtwagens in de loods die afbrandt, dan vallen ze niet onder de opstal- of inventarisverzekering. Voertuigen verzeker je via de autoverzekering, en brand valt daar doorgaans onder de casco-dekking. Met alleen een WA-dekking ben je bij brand je voertuig kwijt zonder vergoeding. Lees in ons artikel over bestelauto dekking: verplicht en vrijwillig wat je per dekking verzekerd hebt. Voor trucks staat het in vrachtwagenverzekering dekking per bedrijf.
Ook de stilstand van je wagenpark is bedrijfsschade. Een koeriersbedrijf dat drie bussen tegelijk verliest, mist ritten, en vervangend vervoer kost geld. Kijk daarom bij je wagenparkverzekering ook naar vervangend vervoer en naar hoe snel nieuwe voertuigen kunnen worden aangemeld.
Zo rekent een bedrijfsschadeverzekering
Een bedrijfsschadeverzekering vergoedt niet je omzet, maar je brutowinst. De gedachte erachter: zonder productie of verkoop hoef je ook geen inkoop of variabele kosten te betalen. Wat overblijft, zijn je vaste kosten en de winst die je normaal zou hebben gemaakt. Samen is dat de brutowinst.
In de praktijk werkt de berekening zo:
- Er wordt vastgesteld welke omzet je in de schadeperiode normaal zou hebben gedraaid, op basis van je cijfers van eerdere jaren en de trend.
- Daarvan gaan de variabele kosten af die door de stilstand ook wegvallen, zoals inkoop van materiaal.
- Het verschil is je gederfde brutowinst: de vaste kosten die doorlopen plus de nettowinst die je misloopt.
- Extra kosten om de schade te beperken, zoals een tijdelijke locatie of uitbesteed werk, komen daar vaak bij, mits ze de bedrijfsschade verkleinen.
De keuzes die de hoogte van je uitkering bepalen
Bij het afsluiten kies je een aantal dingen die na een brand doorslaggevend zijn:
- Verzekerde brutowinst. Dit bedrag moet passen bij je huidige cijfers. Groeit je bedrijf, dan groeit dit bedrag mee.
- Uitkeringstermijn. De periode waarover de verzekeraar vergoedt. Vaak is dat een jaar. Herbouw van een bedrijfspand met vergunningen en levertijden kan langer duren, dus kies de termijn op basis van hoe lang jouw herstel realistisch duurt.
- Wachttijd of eigen risico. De eerste dagen stilstand draag je vaak zelf. Hoe korter de wachttijd, hoe hoger de premie.
- Aanvullende dekkingen. Sommige polissen vergoeden ook het herstel van je administratie, of bedrijfsschade doordat een belangrijke leverancier of afnemer zelf getroffen wordt door brand.
Storm, water, inbraak en fundering: wat de gebouwenpolis dekt
Wie zijn pand verzekert, verzekert niet alleen tegen brand. Een gebouwenverzekering voor bedrijven dekt doorgaans ook blikseminslag, ontploffing, storm, hagel, water dat plotseling uit een kapotte leiding stroomt en neerslag die onverwacht binnenkomt. Toch zijn er verschillen tussen polissen die je moet kennen.
Storm. Veel polissen hanteren een ondergrens voor de windkracht, vaak windkracht 7. Bij lichtere wind wordt schade dan niet als stormschade gezien.
Water. Plotseling binnenkomend water is meestal gedekt. Overstroming door een doorgebroken dijk of buiten de oevers tredende rivier is in Nederland bij veel bedrijfspolissen uitgesloten. Lekkage door achterstallig onderhoud, zoals een verweerde dakgoot, valt er doorgaans ook niet onder.
Inbraak. De gebouwenpolis vergoedt schade aan het pand zelf, zoals een opengebroken deur of kozijn, en vaak ook diefstal van onderdelen van het gebouw. Gestolen laptops, gereedschap of voorraad vallen onder de inventaris- of goederenverzekering. Let daarbij op preventie-eisen: veel verzekeraars stellen voorwaarden aan sloten of alarm.
Fundering. Funderingsschade ontstaat meestal langzaam, door verzakking, paalrot of een dalende grondwaterstand. Langzaam werkende oorzaken zoals slijtage vallen bij de meeste gebouwenpolissen buiten de dekking. Een plotselinge oorzaak, zoals een aanrijding tegen de gevel, ligt anders. Laat je adviseur bij twijfel meekijken naar de precieze polistekst.
Bij elk van deze schades geldt hetzelfde als bij brand: ligt je bedrijf stil door storm- of waterschade, dan is ook die stilstand bedrijfsschade.
Onderverzekering en andere valkuilen in je polis
De vervelendste verrassing komt na de brand, bij de schaderegeling. De meest gemaakte fout is onderverzekering: het verzekerde bedrag ligt lager dan de werkelijke waarde. Bij de meeste polissen keert de verzekeraar dan naar verhouding uit.
Rekenvoorbeeld. De herbouwwaarde van je bedrijfshal is € 800.000, maar je hebt hem voor € 560.000 verzekerd, 70% van de werkelijke waarde. Bij een brandschade van € 200.000 krijg je dan niet € 200.000, maar € 140.000. De overige € 60.000 betaal je zelf, ook al is de schade veel lager dan het verzekerde bedrag.
Dat geldt net zo voor inventaris, voorraad en de verzekerde brutowinst. Controleer daarom minstens deze punten:
- Herbouwwaarde, geen marktwaarde. Verzeker je pand op wat herbouw kost. Bouwkosten stijgen, dus een bedrag van vijf jaar geleden is waarschijnlijk te laag.
- Taxatierapport. Met een geldig taxatierapport geven veel verzekeraars voor een aantal jaren garantie tegen onderverzekering.
- Indexering. Laat het verzekerde bedrag jaarlijks meebewegen met de prijsontwikkeling.
- Groei. Nieuwe machines, extra voorraad, een extra hal of meer omzet? Geef het door, anders loop je achter.
- Eigen risico. Weet per polis wat je zelf betaalt, ook bij een grote schade.
- Preventie-eisen. Brandblussers, gekeurde elektra, rookmelders of een opslagregeling voor brandbare stoffen. Voldoe je niet aan een voorwaarde uit de polis, dan kan dat je uitkering raken.
- Bewijs van bezit. Houd facturen, een inventarislijst en foto’s buiten je pand bewaard, bijvoorbeeld in de cloud. Kun je na de brand niet aantonen wat er stond, dan wordt het lastig.
Een periodieke polischeck vangt deze punten op voordat het misgaat. Dat is precies waarom wij die bij onze klanten standaard doen.
De eerste uren na een brand: stappenplan
Wat je in de eerste uren en dagen doet, bepaalt mede hoe soepel je schade wordt geregeld. Stichting Salvage richt zich na een brand op de eerste noodzakelijke maatregelen om vervolgschade te beperken en geeft ondernemers deze adviezen:
- Meld de schade zo snel mogelijk bij je verzekeraar of je adviseur. Wacht niet tot je het volledige overzicht hebt.
- Maak foto’s en video’s van alle schade, van buiten en binnen, voordat er iets verschuift.
- Stel een lijst op van beschadigde goederen, machines, voorraad en voertuigen.
- Ruim niets op voordat je overleg hebt gehad met de verzekeraar of diens schade-expert. Roet en bluswater richten grote schade aan en opruimen is specialistisch werk.
- Beperk verdere schade waar dat veilig kan, bijvoorbeeld door een opening af te dekken of het pand af te sluiten.
Daar voegen we zelf twee stappen aan toe die voor bedrijfsschade belangrijk zijn:
- Houd alle extra kosten bij: huur van een tijdelijke ruimte, vervangend vervoer, overuren en uitbesteed werk. Bewaar elke bon.
- Leg je omzetcijfers klaar van de afgelopen jaren. Die vormen de basis voor de berekening van je gederfde brutowinst.
Bij een grote schade stuurt de verzekeraar een expert die de omvang vaststelt. Je mag zelf een eigen expert inschakelen, een contra-expert, die jouw belangen behartigt. Bij een grote brandschade is dat vaak verstandig. Controleer in je polis of en tot welk bedrag de kosten daarvan worden vergoed.
Als de verzekeraar niet of niet volledig uitbetaalt
Een afwijzing of een te laag bod is niet het eindpunt. Wie de feiten, de polis en de correspondentie zorgvuldig op een rij zet, staat sterker.
Wie moet wat bewijzen? Volgens MKB Juristen over dekkingsgeschillen moet jij als verzekerde aantonen dat de schade onder de dekking valt. Beroept de verzekeraar zich op een uitsluiting of op opzet, dan moet de verzekeraar dat in beginsel bewijzen. Probeer je de verzekeraar te misleiden, dan kan je recht op uitkering helemaal vervallen. Wees dus altijd volledig en eerlijk in je schademelding. Vaak volstaat een goed onderbouwde, gemotiveerde brief om alsnog tot uitkering te komen.
Gaat het om de hoogte van de schade? Dan begint het vaak met een contra-expertise, waarbij jouw expert en die van de verzekeraar samen tot een vaststelling proberen te komen.
Komen jullie er niet uit? Bij het Kifid kunnen ondernemers met een verzekeringsgeschil in de regel niet terecht, legt Arslan Advocaten in hun keuzehulp uit. De weg naar de rechter staat wel open, ook zonder Kifid vooraf. Tot € 25.000 is de kantonrechter bevoegd, daarboven de rechtbank. Welke route het beste past, hangt af van het bewijs, de spoed en de omvang van de schade. Bij een groot geschil schakel je een advocaat in die gespecialiseerd is in verzekeringsrecht.
Heb je je verzekering via een onafhankelijk adviseur lopen, dan staat die naast je in dit traject. Hij kent je polis, weet wat er bij het afsluiten is afgesproken en voert het gesprek met de verzekeraar.
Ons advies: verzeker je bedrijf als één geheel
Wij zien het steeds weer: een ondernemer heeft zijn pand goed verzekerd, maar de bedrijfsschade niet, of de brutowinst staat nog op het bedrag van drie jaar geleden. Na een brand blijkt dan dat de herbouw geregeld is, maar dat de maanden zonder omzet het bedrijf de kop kosten.
Daarom kijken we nooit naar één polis los. Pand, inventaris, voorraad, bedrijfsschade, aansprakelijkheid en je bedrijfswagens horen bij elkaar. Zeker bij transport-, bouw- en installatiebedrijven, waar de bussen en trucks de omzet maken, is een brand in de loods tegelijk schade aan je pand, je wagenpark en je inkomsten.
Omdat we onafhankelijk zijn en alle 66 verzekeraars in Nederland vergelijken, kunnen we die onderdelen zo samenstellen dat ze op elkaar aansluiten, zonder gaten en zonder dubbele dekking. Je hebt één vaste adviseur die je bedrijf kent, je verzekerde bedragen periodiek met je doorloopt en bij schade naast je staat. Ook als het ’s nachts brandt: we zijn 24/7 bereikbaar via telefoon, mail en WhatsApp.
Willem
Je bedrijf en wagenpark in één keer goed verzekerd
Wil je weten of jouw pand, inventaris, bedrijfsschade en bedrijfswagens goed op elkaar aansluiten? In een gratis adviesgesprek lopen we je huidige polissen met je door, controleren we je verzekerde bedragen op onderverzekering en vergelijken we bij alle 66 verzekeraars in Nederland.

Je krijgt een vrijblijvend voorstel voor een zakelijk verzekeringspakket dat past bij je branche, van een zzp’er met één bestelbus tot een mkb-bedrijf met een volledig wagenpark. Bekijk ook ons overzicht van zakelijke verzekeringen voor alle onderdelen.
Veelgestelde vragen
Wat is een bedrijfsschadeverzekering?
Een bedrijfsschadeverzekering vergoedt de brutowinst die je misloopt als je bedrijf door een verzekerde gebeurtenis, zoals brand of storm, stil komt te liggen. Daarmee kun je vaste kosten zoals huur en lonen blijven betalen. De schade aan pand, inventaris en voorraad valt onder andere polissen.
Welke verzekering dekt waterschade aan een bedrijfspand?
Schade aan het pand door water dat plotseling binnenkomt, bijvoorbeeld uit een gesprongen leiding of door hevige neerslag, valt meestal onder de opstal- of gebouwenverzekering. Schade aan je spullen valt onder de inventaris- of goederenverzekering. Overstroming en lekkage door slecht onderhoud zijn vaak uitgesloten.
Is een bedrijfsschadeverzekering verplicht?
Nee, geen enkele van deze verzekeringen is wettelijk verplicht voor een bedrijfspand. Wel stelt je bank bij een hypotheek op het pand vaak een opstalverzekering als voorwaarde. Voor je bedrijfswagens is minimaal een WA-verzekering wettelijk verplicht.
Wat doe ik als mijn verzekeraar niet uitbetaalt?
Vraag eerst om een schriftelijke, gemotiveerde afwijzing en leg je eigen onderbouwing ernaast. Gaat het om de hoogte van het bedrag, dan helpt een contra-expert. Komen jullie er niet uit, dan kun je als ondernemer naar de rechter, bij voorkeur met hulp van je adviseur of een advocaat.
Bronnen
- KVK: Verstoring in je bedrijf? Houd rekening met de kosten
- Ondernemersplein: Bedrijfsschadeverzekering
- Ondernemersplein: Zakelijke opstalverzekering
- Stichting Salvage: folder voor bedrijven
- MKB Juristen: Dekkingsgeschillen
- Arslan Advocaten: Verzekeringsgeschil, Kifid of rechter?