
9 november 2026
Het eigen risico op je zakelijke autoverzekering is het deel van een gedekte schade dat je als ondernemer zelf betaalt. De verzekeraar vergoedt alleen wat erboven zit. Bij de meeste polissen geldt dat bedrag per voertuig en per gebeurtenis, dus niet één keer per jaar. Hoe hoog het is, kies je meestal zelf. Bedragen van €250 tot €2.500 zijn gangbaar, en een hoger eigen risico geeft een lagere premie. Hieronder lees je wanneer je het betaalt, wanneer niet, wat er verandert als je een wagenpark hebt en hoe je kiest tussen een laag en een hoog eigen risico.
Kort samengevat
- Het eigen risico is het deel van een gedekte schade dat je zelf betaalt. De verzekeraar trekt het af van de uitkering.
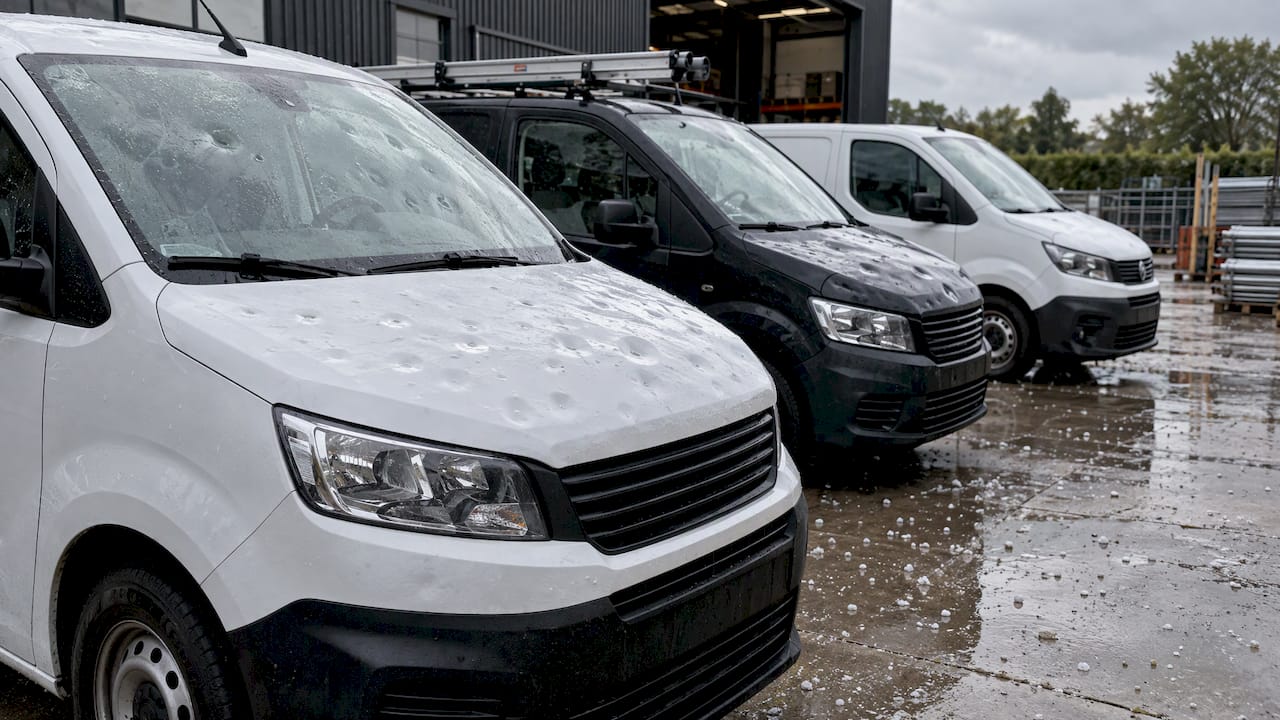
- Het geldt meestal per voertuig en per gebeurtenis. Bij hagelschade aan vijf bestelbussen kan je eigen risico dus vijf keer meetellen.
- Is een ander aansprakelijk, dan krijg je je eigen risico terug zodra de schade op die partij is verhaald.
- Hoger eigen risico, lagere premie. Dat loont alleen als je bedrijf kleine schades zelf kan opvangen zonder dat je liquiditeit in de knel komt.
- Kijk op je polisblad: daar kan per dekking, per voertuig en per schadeoorzaak een ander eigen risico staan, bijvoorbeeld voor diefstal of ruitvervanging.
Inhoudsopgave
- Wat het eigen risico precies is
- Wanneer je het eigen risico wel en niet betaalt
- Welke bedragen gangbaar zijn
- Laag of hoog eigen risico: zo kies je
- Eigen risico bij een wagenpark
- Wie betaalt als een werknemer schade rijdt
- Eigen risico, schadevrije jaren en zelf betalen
- Wat je op je polis controleert
- Onze kijk op het eigen risico
- Het juiste eigen risico voor jouw bedrijfsauto’s
- Veelgestelde vragen
- Bronnen
Wat het eigen risico precies is
In de zakelijke bestelautovoorwaarden van TVM staat het eigen risico omschreven als het gedeelte van de schade dat de verzekeraar niet betaalt. Bij schade aan je eigen voertuig krijg je het schadebedrag min het eigen risico uitgekeerd. Het is dus geen extra rekening naast de schade. Het is een drempel: tot dat bedrag betaal je zelf, daarboven betaalt de verzekeraar.
Een rekenvoorbeeld. Je monteur rijdt met de bus tegen een paal. De reparatie kost €4.000 en je polis heeft een eigen risico van €1.000. Is de schade gedekt, dan betaal jij €1.000 en vergoedt de verzekeraar €3.000. Kost de reparatie €800, dan valt die helemaal onder je eigen risico en betaal je alles zelf.
Belangrijk om te weten: het eigen risico geldt bijna altijd per schadegeval. De voorwaarden voor de bedrijfswagenverzekering van Avéro Achmea zeggen dat letterlijk: het eigen risico geldt per motorrijtuig en per gebeurtenis. Twee schades in één jaar betekent dus twee keer eigen risico. Dat is een wezenlijk verschil met het eigen risico van je zorgverzekering, waar je aan een jaarbedrag denkt.
Verplicht en vrijwillig eigen risico
In de praktijk bestaat het eigen risico op een zakelijke autopolis vaak uit twee lagen:
- Een vast of standaard eigen risico dat de verzekeraar per dekking hanteert, soms met een apart bedrag voor bepaalde schadeoorzaken.
- Een vrijwillig eigen risico dat je zelf kiest om de premie te verlagen.
Op je polisblad staat welk totaalbedrag voor welke dekking geldt. Lees dat blad samen met de voorwaarden, want het polisblad gaat voor.
Wanneer je het eigen risico wel en niet betaalt
Of je je eigen risico kwijt bent, hangt af van twee vragen: wie de schade heeft veroorzaakt, en onder welke dekking de schade valt.
Verhaalbare en niet-verhaalbare schade
Heeft een ander de schade veroorzaakt en is die partij aansprakelijk, dan haalt je verzekeraar het schadebedrag bij de tegenpartij of diens verzekeraar terug. In dat geval krijg je je eigen risico terug zodra de schade volledig is verhaald. Meestal betaal je het eerst gewoon na de reparatie aan de hersteller en ontvang je het later terug.
Kan de schade niet worden verhaald, dan blijft het eigen risico voor jouw rekening. Denk aan schade door eigen toedoen, vandalisme of een parkeerdeuk zonder bekende dader. Leasemaatschappij DirectLease noemt precies deze niet-verhaalbare situaties als het moment waarop het eigen risico wordt doorbelast. Voor een eigen bedrijfsauto werkt het in de kern hetzelfde.
Eigen risico per dekking
| Dekking | Wat valt eronder | Eigen risico in de praktijk |
|---|---|---|
| WA | Schade die jij met je bedrijfsauto aan anderen toebrengt | De verzekeraar betaalt de tegenpartij. Of je polis hierop een eigen risico kent, staat op je polisblad. Bij zware voertuigen komt dat vaker voor. |
| Beperkt casco | WA plus onder meer diefstal, brand, storm, hagel en ruitschade aan je eigen auto | Voor diefstal, joyriding en verduistering kan een afwijkend, vaak hoger eigen risico gelden. |
| Volledig casco | Beperkt casco plus schade aan je eigen auto door eigen schuld | Hier tikt het eigen risico het vaakst aan, omdat schade door eigen toedoen niet verhaalbaar is. |
| Ruitschade | Reparatie of vervanging van autoruiten | Vaak geen eigen risico bij reparatie van een sterretje, wel bij vervanging van de ruit. |
Dat laatste is bij Avéro Achmea zo geregeld: geen eigen risico bij ruitreparatie, wel bij ruitvervanging, en een mogelijk afwijkend eigen risico bij diefstal. Laat je een sterretje dus snel repareren, dan voorkom je dat het een scheur wordt die vervanging en eigen risico kost.
Herstel buiten het netwerk van de verzekeraar
Veel verzekeraars werken met aangesloten schadeherstelbedrijven. Herstel je daar, dan kan het eigen risico lager uitvallen of vervallen. Kies je zelf een garage buiten het netwerk, dan rekenen sommige verzekeraars een extra eigen bijdrage bovenop je gekozen eigen risico. Die twee bedragen tellen dan bij elkaar op. Wil je je bussen altijd bij je eigen dealer laten herstellen, kijk dan vooraf hoe je polis daarmee omgaat.
Welke bedragen gangbaar zijn
De hoogte verschilt per verzekeraar, per dekking en per voertuig. Een paar voorbeelden uit actuele zakelijke voorwaarden:
- Bij de zakelijke autoverzekering van a.s.r. kies je een eigen risico van €250, €500, €1.000, €1.500 of €2.500. Een hoger eigen risico verlaagt daar de premie aanzienlijk.
- TVM hanteert in de bestelautovoorwaarden naast het eigen risico op het polisblad een apart eigen risico van €250 voor schade aan gemonteerd gladheidbestrijdingsmaterieel, zoals een strooier op een bestelauto.
- Voor diefstal en verduistering geldt bij meerdere verzekeraars een afwijkend bedrag.
De les: één polis kan meerdere eigen risico’s bevatten. Bij een bestelbus met opbouw, een vrachtwagen met laadklep of een bus met gereedschap aan boord kunnen de bedragen per onderdeel en per oorzaak verschillen. Voor vrachtwagens liggen de bedragen doorgaans hoger dan voor een personenauto, simpelweg omdat de reparaties duurder zijn. Hoe dekkingen en eigen risico’s daar samenhangen, lees je in ons artikel over de dekking van een vrachtwagenverzekering.
Laag of hoog eigen risico: zo kies je
Een hoger eigen risico betekent een lagere vaste premie en hogere incidentele kosten. Een laag eigen risico betekent het omgekeerde. Welke kant je op moet, hangt niet af van een vuistregel. Het hangt af van je bedrijf.
Vier vragen die de keuze bepalen
- Hoeveel kleine schades rijd je per jaar? Kijk naar de afgelopen drie jaar. Veel parkeer- en manoeuvreerschade in de stad of op bouwplaatsen? Dan tikt een hoog eigen risico vaak aan.
- Kan je bedrijf een tegenvaller van €1.000 of €2.500 opvangen? Voor een starter of zzp’er met één bus kan dat een flinke klap zijn. Voor een mkb-bedrijf met buffer is het overzichtelijk.
- Hoe bedrijfskritisch is het voertuig? Staat je omzet stil zonder die bus of vrachtwagen, dan wil je snel herstel zonder discussie over kosten. Dan ligt een lager eigen risico meer voor de hand.
- Hoeveel voertuigen heb je? Bij een groter wagenpark spreid je het risico en kan een hoger eigen risico per voertuig juist goed uitpakken.
Een rekenvoorbeeld
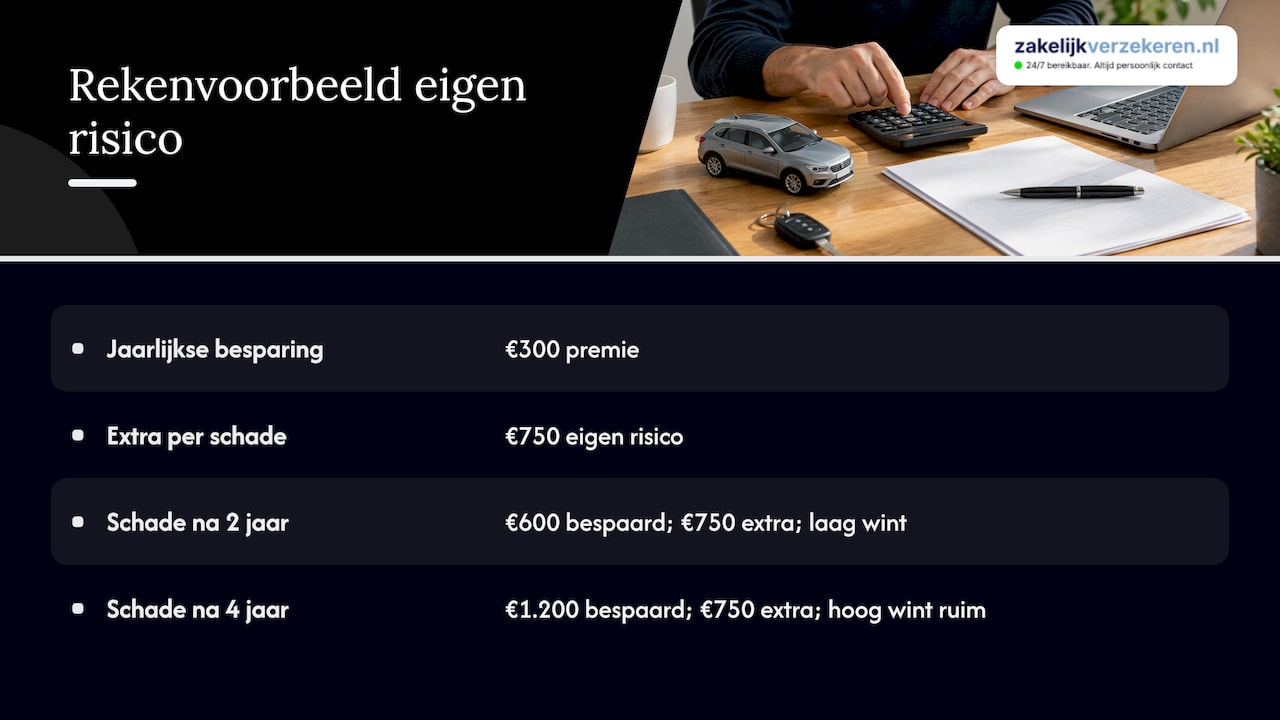
Stel, en dit zijn illustratieve bedragen, je bespaart met een eigen risico van €1.000 in plaats van €250 jaarlijks €300 premie op je bestelbus. Het verschil in eigen risico is €750 per schade. Heb je gemiddeld één verwijtbare schade per twee jaar, dan betaal je in twee jaar €750 extra eigen risico en bespaar je €600 premie. Dan wint het lage eigen risico net. Rijd je eens in de vier jaar schade, dan bespaar je €1.200 premie tegenover €750 extra eigen risico, en wint het hoge eigen risico ruim.
Dit soort rekensommen maken we met je schadehistorie erbij. De premie verschilt namelijk per verzekeraar, en de besparing van een hoger eigen risico ook. Wat je verder betaalt voor een vloot, lees je in wat een wagenparkverzekering écht kost.
Eigen risico bij een wagenpark
Met meerdere bedrijfsauto’s verandert de rekensom op twee punten.
Per voertuig betekent ook per voertuig bij één gebeurtenis. Omdat het eigen risico meestal per motorrijtuig en per gebeurtenis geldt, kan één hagelbui op je bedrijfsterrein betekenen dat je het eigen risico voor elk beschadigd voertuig betaalt. Vraag bij een vlootpolis na of er een maximum per gebeurtenis geldt. Dat scheelt bij storm, hagel of brand in een loods veel geld.
Je schadepatroon telt mee. Bij een vloot kijkt een verzekeraar naar de schadelast van het hele wagenpark. Een hoger eigen risico kan dan een manier zijn om kleine claims buiten de deur te houden en je schadelast laag te houden, wat bij verlenging gunstig uitpakt. Combineer dat met preventie: rijstijltraining, camera’s en vaste afspraken over melden.
Wil je weten hoe je meerdere voertuigen onder één polis brengt, lees dan meerdere bedrijfsauto’s tegelijk verzekeren. Voor grotere vloten hebben we een aparte pagina over de verzekering voor een middelgroot of groot wagenpark.
Wie betaalt als een werknemer schade rijdt
Verzekeringstechnisch is het simpel: de polis staat op naam van het bedrijf, dus de verzekeraar brengt het eigen risico bij het bedrijf in rekening. Ook als een medewerker reed.
Bij een leaseauto werkt het via de leasemaatschappij. Die kan het eigen risico aan jou als werkgever doorbelasten, en het bedrag hangt af van wat in het leasecontract staat.
Of je het eigen risico daarna weer bij je werknemer kunt neerleggen, is een arbeidsrechtelijke vraag. Daarvoor gelden wettelijke grenzen en het hangt af van de omstandigheden van de schade en van wat in de arbeidsovereenkomst of een autoreglement staat. Wil je zulke afspraken vastleggen, laat het reglement dan toetsen door een arbeidsjurist voordat je medewerkers het laat tekenen. Duidelijke regels over melden, rijgedrag en privégebruik voorkomen discussie achteraf.
Eigen risico, schadevrije jaren en zelf betalen
Eigen risico en schadevrije jaren zijn twee verschillende dingen, maar ze hangen samen. Claim je een schade waarvoor je aansprakelijk bent, dan betaal je je eigen risico én verlies je meestal schadevrije jaren. Dat laatste kan je premie de jaren erna verhogen.
Niet elke schade kost schadevrije jaren. Ruitschade, storm- en hagelschade en volledig verhaalbare schade hebben bij veel verzekeraars geen invloed, maar dat verschilt per polis.
Bij een kleine schade net boven je eigen risico kan het slimmer zijn de schade zelf te betalen. Voorbeeld: een schade van €1.400 bij een eigen risico van €1.000 levert je €400 uitkering op. Kost het verlies aan schadevrije jaren je de komende jaren meer dan die €400 aan extra premie, dan betaal je beter zelf. Bij veel verzekeraars kun je een geclaimde schade ook later nog terugbetalen om je schadevrije jaren te behouden. Vraag je adviseur om die som te maken voordat je claimt. Meer over het moment waarop je eigen risico verschuldigd is, lees je in eigen risico per schade: wanneer betaal je het?
Wat je op je polis controleert
Pak je polisblad en de voorwaarden erbij en loop deze punten na:
- Hoogte per dekking. Staat er één bedrag, of een apart bedrag voor WA, casco, ruit en diefstal?
- Per gebeurtenis of per voertuig. En bij een vloot: is er een maximum als meerdere voertuigen tegelijk schade hebben?
- Afwijkende bedragen. Denk aan diefstal, verduistering, jonge of onervaren bestuurders, opbouw, laadklep of strooier.
- Herstel in of buiten het netwerk. Komt er een eigen bijdrage bij als je je eigen garage kiest?
- Btw. Ben je exclusief btw verzekerd, dan betaal je de btw aan de hersteller en verreken je die via je aangifte, voor zover je fiscale situatie dat toelaat. Bespreek dit met je boekhouder.
- Meldtermijn. Meld schade direct. TVM vraagt bijvoorbeeld melding zo snel mogelijk en uiterlijk binnen 3 dagen, en bij diefstal direct contact met de alarmcentrale en aangifte bij de politie.
Maak bij schade foto’s, noteer kentekens en gegevens van getuigen en vul het schadeformulier ter plekke in. Hoe sterker je dossier, hoe groter de kans dat de schade verhaalbaar is en je je eigen risico terugkrijgt. Het volledige stappenplan vind je in de schadeprocedure voor een zakelijk voertuig.
Onze kijk op het eigen risico
We zien het eigen risico vaak behandeld als een vinkje bij het afsluiten: hoog voor een lage premie, klaar. Dat is zonde, want het is een van de knoppen waarmee je de totale kosten van je bedrijfsauto’s echt stuurt.
Een loodgieter met twee bussen in de binnenstad heeft een ander schadepatroon dan een transporteur met tien trekkers op de snelweg. Daarom kijken we eerst naar je schadehistorie, je buffer en hoe afhankelijk je bent van elk voertuig. Pas daarna kiezen we een eigen risico, en vergelijken we bij alle 66 verzekeraars in Nederland welke premie en welke voorwaarden daar het best bij passen. Juist bij voorwaarden als het maximum per gebeurtenis, ruitreparatie en vrije herstelkeuze zitten de verschillen die je pas merkt als het misgaat.
En als het misgaat, bel of app je je vaste adviseur, ook ’s avonds of in het weekend. We helpen je bepalen of claimen of zelf betalen slimmer is, en we zorgen dat verhaalbare schade ook echt verhaald wordt, zodat je je eigen risico terugkrijgt.
Willem
Het juiste eigen risico voor jouw bedrijfsauto’s
Twijfel je of je huidige eigen risico past bij je bedrijf, of wil je weten wat een ander niveau met je premie doet? In een gratis adviesgesprek zetten we het voor je op een rij. Je vaste adviseur vergelijkt alle 66 verzekeraars in Nederland en laat je per eigen risico zien wat je betaalt en wat je gedekt bent.

Of je nu één zakelijke autoverzekering zoekt, een bestelbusverzekering, een vrachtwagenverzekering of een wagenparkverzekering voor je hele vloot: je krijgt een vrijblijvend voorstel en we blijven daarna je aanspreekpunt, ook bij schade.
Veelgestelde vragen
Geldt het eigen risico per jaar of per schade?
Bij een zakelijke autoverzekering geldt het eigen risico vrijwel altijd per schadegeval, en vaak per voertuig. Twee schades in één jaar betekent twee keer eigen risico. Bij een wagenpark kan één gebeurtenis, zoals hagel, het eigen risico voor meerdere voertuigen laten meetellen.
Krijg ik mijn eigen risico terug als de ander schuldig is?
Ja, als de tegenpartij aansprakelijk is en je verzekeraar de schade volledig op die partij verhaalt. Vaak betaal je het eerst na de reparatie en ontvang je het terug zodra het verhaal is afgerond. Zorg daarom voor een goed ingevuld schadeformulier, foto’s en gegevens van getuigen.
Betaal ik eigen risico bij ruitschade?
Dat hangt van je polis af. Bij veel zakelijke polissen betaal je geen eigen risico als een sterretje wordt gerepareerd, maar wel als de hele ruit vervangen moet worden. Ruitschade valt alleen onder je polis als je beperkt of volledig casco hebt.
Kan ik mijn eigen risico later nog aanpassen?
Meestal wel, bij verlenging of tussentijds in overleg met je verzekeraar. Een lager eigen risico verhoogt je premie, een hoger verlaagt hem. Laat je adviseur doorrekenen wat de wijziging je per jaar kost of oplevert, op basis van je eigen schadehistorie.
Bronnen
- TVM, polisvoorwaarden Bestelautopakketverzekering zakelijk
- Avéro Achmea, voorwaarden Bedrijfswagenverzekering 2026
- DirectLease, eigen risico bij een zakelijke leaseauto