24 oktober 2026
Een bouwverzekering (de CAR-polis) en een aansprakelijkheidsverzekering voor bedrijven (AVB) overlappen maar op één plek: aansprakelijkheid voor schade aan anderen tijdens het bouwen. De CAR-polis heeft daar vaak een aparte sectie voor, en je AVB dekt die schade in principe ook. Al het andere verschilt. De CAR-polis dekt het werk zelf, je AVB dekt jouw aansprakelijkheid als bedrijf, het hele jaar door en op elk project. Ga je ervan uit dat het ene het andere wel opvangt, dan zit je juist daar vaak onverzekerd. In dit artikel lees je waar de overlap precies zit, wie betaalt als beide polissen dekken, waar de gaten vallen en hoe je als zzp’er goed aansluit op de CAR-polis van de hoofdaannemer.
Kort samengevat
- Een CAR-polis verzekert het bouwwerk en alle partijen op één project. Een AVB verzekert jouw bedrijf tegen aansprakelijkheid, op alle projecten.
- Ze overlappen bij aansprakelijkheidsschade aan derden tijdens de bouw. Betalen beide verzekeraars, dan verdelen ze de schade volgens de zogeheten Wansink-methode.
- De grootste gaten zitten in opzichtschade: schade aan wat je bewerkt of onder je hoede hebt. Die is in een standaard AVB vaak uitgesloten.
- Als zzp’er of onderaannemer ben je alleen gedekt onder de CAR-polis van de aannemer als je als medeverzekerde op het polisblad staat. Een mondelinge toezegging is niet genoeg.
- Schade met of door je bestelbus of werkmaterieel hoort meestal bij de motorrijtuigverzekering en niet bij je AVB of CAR-polis.
Inhoudsopgave
- Twee polissen met elk een eigen taak
- Waar de overlap precies zit
- Wie betaalt als beide polissen dekken?
- Waar géén overlap is: de gaten tussen CAR en AVB
- Als zzp’er aansluiten op de CAR-polis van de aannemer
- Waarom je opdrachtgever ernaar vraagt: de Wkb
- Zo voorkom je dubbele premie én gaten
- Onze kijk op CAR en AVB
- Je AVB en bouwverzekering laten checken
- Veelgestelde vragen
- Bronnen
Twee polissen met elk een eigen taak
De verwarring begint al bij de naam. Met “bouwverzekering” bedoelen de meeste aannemers de Construction All Risks-verzekering, kortweg CAR. Die polis hoort bij één bouwproject en loopt van de start tot de oplevering (plus eventueel een onderhoudstermijn). De AVB hoort bij je bedrijf. Die loopt gewoon door, of je nu aan één badkamer werkt of aan tien woningen tegelijk.
De verschillen op een rij:
| CAR-polis (bouwverzekering) | AVB (bedrijfsaansprakelijkheid) | |
|---|---|---|
| Wat is verzekerd? | Het werk zelf, materialen, soms hulpmateriaal en bestaande eigendommen | Jouw aansprakelijkheid voor schade aan personen en spullen van anderen |
| Voor wie? | Alle partijen die op het polisblad staan: opdrachtgever, aannemer, onderaannemers | Jouw bedrijf en je personeel |
| Looptijd | Per project, of doorlopend voor alle projecten van één aannemer | Doorlopend, per jaar |
| Wie sluit hem af? | Opdrachtgever of hoofdaannemer | Elk bedrijf zelf |
| Typische claim | Storm blaast een half gestorte bekisting om, brand in de ruwbouw | Een voorbijganger raakt gewond door vallend materiaal, je beschadigt de auto van de buren |
| Schuld nodig? | Nee, ook schade zonder schuldige (all risks) | Ja, je moet aansprakelijk zijn |
Dat laatste verschil is de kern. Een CAR-polis vraagt niet wie de schuld heeft: het werk is beschadigd, dus de verzekeraar betaalt het herstel. Een AVB betaalt alleen als jij aansprakelijk bent voor schade bij een ander. Wil je weten wat een AVB in de bouw precies dekt, lees dan ons stuk over de aansprakelijkheidsverzekering voor bouwbedrijven. Voor de opbouw van de CAR-polis per sectie is er onze complete gids over construction all risk.
Waar de overlap precies zit
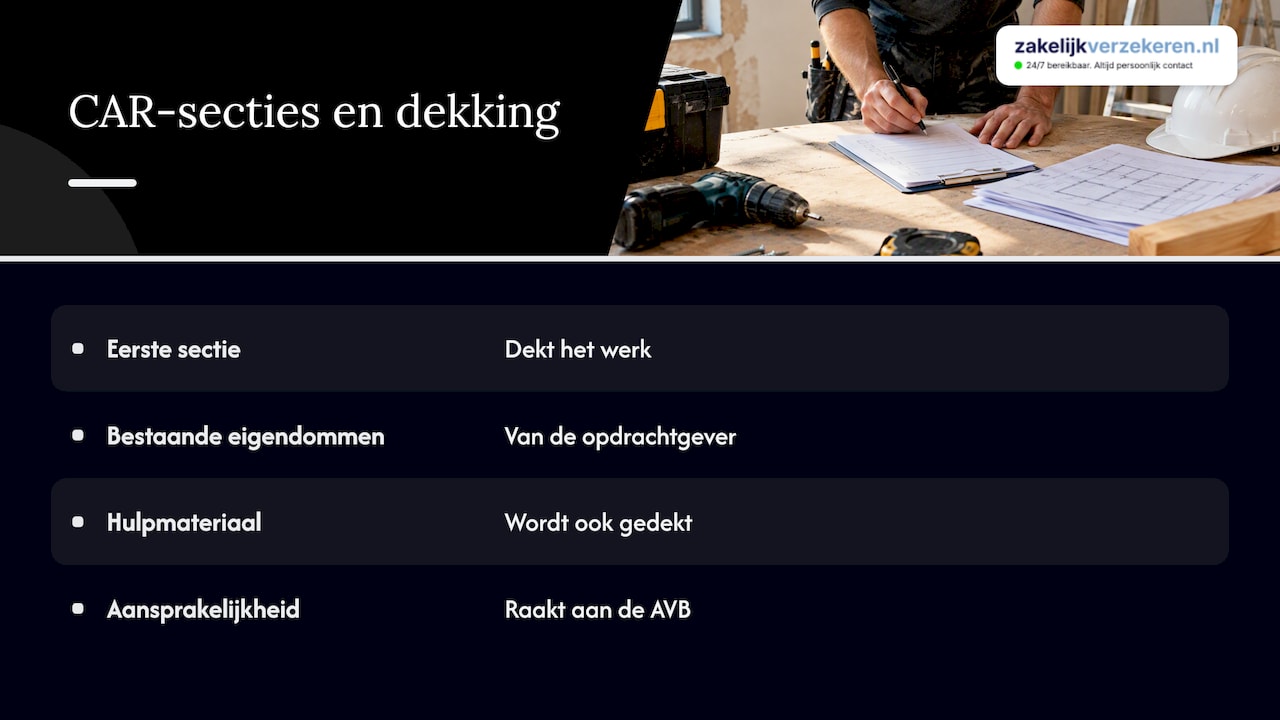
De meeste CAR-polissen bestaan uit meerdere secties. De eerste dekt het werk, de volgende dekken bijvoorbeeld bestaande eigendommen van de opdrachtgever, hulpmateriaal en aansprakelijkheid. Die aansprakelijkheidssectie is het punt waar CAR en AVB elkaar raken. Beschadig je tijdens de bouw het pand van de buren, of loopt een bezoeker van de bouwplaats letsel op, dan kan zowel de aansprakelijkheidssectie van de CAR-polis als jouw AVB die schade dekken.
Hoe vaak dat gebeurt, laat een recente uitspraak zien. Het Gerechtshof Den Haag oordeelde op 26 april 2022 over een schade door laswerkzaamheden, waarbij de vraag was of de aansprakelijkheidssectie van de CAR-verzekering de schade dekte naast de AVB. Precies het soort discussie dat je op een bouwplaats niet wilt hebben terwijl de schade nog openligt.
Een ander bekend voorbeeld is graafschade. In Nederland liggen volgens de Rijksoverheid ruim 1,7 miljoen kilometer kabels en leidingen onder de grond. Trek je met een minigraver een glasvezelkabel kapot, dan is dat aansprakelijkheidsschade aan de netbeheerder. Die kan onder je AVB vallen, onder de aansprakelijkheidssectie van de CAR-polis, of onder beide. Of juist onder geen van beide, als de graafmachine als motorrijtuig geldt. Daarover verderop meer.
Wie betaalt als beide polissen dekken?
Dekken twee polissen dezelfde schade, dan heet dat samenloop. Voor jou als verzekerde is dat in principe gunstig: de schade wordt betaald. Maar tussen de verzekeraars begint dan de vraag wie welk deel draagt. Veel polissen hebben een zogeheten secundairheidsclausule, die zegt dat de polis pas uitkeert als er geen andere verzekering is. Staat die clausule in beide polissen, dan wijzen de verzekeraars naar elkaar.
De rechtspraak heeft daar een oplossing voor. Volgens advocatenkantoor Kennedy Van der Laan geldt de Wansink-methode als standaard om de schade te verdelen. De verzekeraars betalen naar verhouding van het bedrag dat elk van hen voor déze specifieke schade zou uitkeren als zij de enige verzekeraar was. Niet naar verhouding van de totale verzekerde bedragen op het polisblad.
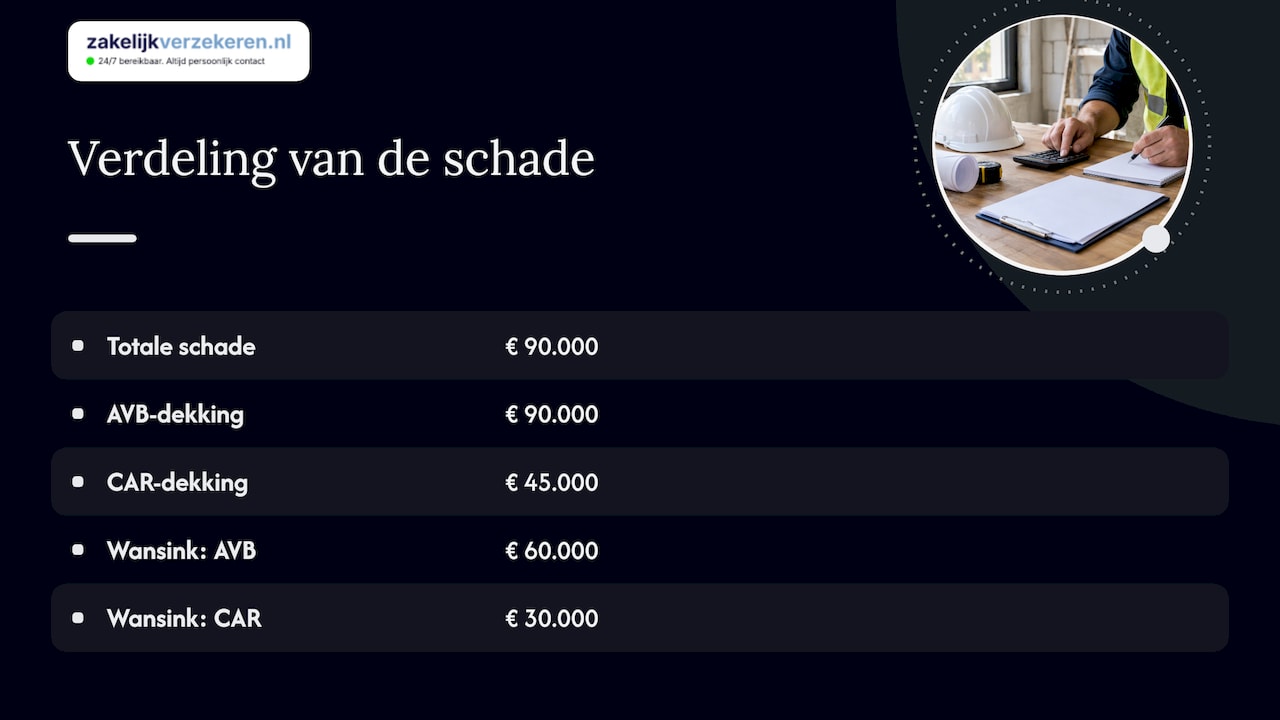
Een rekenvoorbeeld maakt het verschil duidelijk. Stel: de schade is € 90.000. De AVB zou daarvan, na eigen risico en een sublimiet, € 90.000 dekken. De CAR-sectie zou € 45.000 dekken. Volgens de Wansink-methode is de verhouding 90.000 staat tot 45.000, dus twee derde voor de AVB-verzekeraar (€ 60.000) en een derde voor de CAR-verzekeraar (€ 30.000). Kijk je alleen naar de maximale verzekerde bedragen van bijvoorbeeld € 2,5 miljoen en € 5 miljoen, dan kom je op een totaal andere verdeling uit, die niets met de werkelijke schade te maken heeft.
Voor jou als ondernemer is de verdeling tussen verzekeraars niet het grootste probleem. Het probleem is de tijd. Zolang verzekeraars discussiëren, staat jouw opdrachtgever te wachten en ligt je project mogelijk stil. Volgens Kennedy Van der Laan zijn zulke geschillen tussen AVB- en CAR-verzekeraars frequent en zeer technisch. De beste bescherming is vooraf afspreken wie welke schade draagt, in het contract en in de polisvoorwaarden.
Gaat de discussie niet over samenloop maar over de vraag of de AVB überhaupt dekt, dan belandt die ook geregeld bij de rechter. Zo boog het Gerechtshof ‘s-Gravenhage zich in 2011 over de dekking van een AVB-polis voor een schade in hoger beroep. Zulke zaken duren jaren.
Waar géén overlap is: de gaten tussen CAR en AVB
In de praktijk kost overlap je hooguit wat premie. Gaten kosten je echt geld. Dit zijn de plekken waar we ze het vaakst tegenkomen.
Opzichtschade: het werk waaraan je zit
De bekendste valkuil. Een standaard AVB sluit schade uit aan zaken die je onder je hoede hebt, bewerkt of behandelt. Boor je door een waterleiding in de badkamer die je aan het verbouwen bent, of glijdt het keukenblad weg dat je aan het plaatsen bent, dan valt dat zonder aanvulling buiten je AVB. Die aanvulling heet opzichtdekking. Zonder die dekking ben je zelf aansprakelijk voor schade aan het eigendom van de klant waaraan je werkt, en dat is in bouw en installatie een dagelijks scenario.
Werk je op een project met een CAR-polis en sta je daarop als medeverzekerde, dan vangt de sectie voor het werk of bestaande eigendommen een deel van die schade op. Bij renovaties en kleine klussen zonder CAR-polis heb je alleen je AVB. Juist daar is opzichtdekking onmisbaar.
Schade aan je eigen werk na oplevering
De CAR-polis stopt bij oplevering, eventueel met een onderhoudstermijn erachter. Een AVB dekt gevolgschade die jouw werk veroorzaakt, maar meestal niet het herstel van het werk zelf. Lekt een dak drie maanden na oplevering, dan kan je AVB de waterschade aan de inboedel dekken, maar het opnieuw leggen van het dak betaal je in de regel zelf. Dat is geen gat dat een van beide polissen hoort te dichten: het is ondernemersrisico, en het reden te meer om goed vast te leggen wat je oplevert.
Niet op het polisblad: je denkt dat je meeverzekerd bent
Veel zzp’ers en onderaannemers gaan ervan uit dat ze onder de CAR-polis van de hoofdaannemer vallen omdat ze op de bouwplaats werken. Dat klopt alleen als je als medeverzekerde op het polisblad staat. Een mondelinge toezegging van de uitvoerder is juridisch niet genoeg. Vraag altijd het polisblad of een verzekeringsverklaring.
Bestelbus en werkmaterieel
Hier komt de motorrijtuigenclausule in beeld. Een AVB sluit schade met of door een motorrijtuig waarvoor een WA-verzekering verplicht is meestal uit, want die schade hoort bij de WAM-polis. Rijd je met je bestelbus tegen de gevel van de opdrachtgever, dan claim je bij je bestelbusverzekering, niet bij je AVB of de CAR-polis.
Lastiger wordt het bij laden en lossen, of bij een hoogwerker, minigraver of verreiker die je op de bouwplaats inzet. Is dat werkmaterieel kentekenplichtig of niet? Gebeurde de schade tijdens het rijden of terwijl de machine als werktuig werkte? De samenloop tussen WAM- en AVB-verzekering bij laden en lossen is al sinds de jaren negentig onderwerp van rechtspraak. Voor jou betekent het: zet je bedrijfsvoertuigen en je werkmaterieel naast je AVB en kijk per object welke polis dekt. Heb je meerdere bussen en machines, dan helpt een wagenparkverzekering om alles onder één polis met dezelfde voorwaarden te brengen.
Als zzp’er aansluiten op de CAR-polis van de aannemer
Werk je als zzp’er of kleine onderaannemer voor een hoofdaannemer, dan heb je meestal geen eigen CAR-polis nodig. Je eigen AVB heb je wel nodig, en je moet weten hoe die zich verhoudt tot de bouwverzekering op het project. Zo pak je het aan:
- Vraag vóór de start om het polisblad of een verzekeringscertificaat. Controleer of de CAR-polis bestaat, welke secties erin zitten en of onderaannemers en zzp’ers als medeverzekerde genoemd worden, met naam of als groep.
- Check het eigen risico per schade. Op veel CAR-polissen ligt het eigen risico voor onderaannemers bij jou. Staat in je contract dat jij het eigen risico draagt bij schade die je veroorzaakt, dan is dat een kostenpost die je moet kunnen dragen of apart moet verzekeren.
- Kijk of de CAR-polis een regresclausule heeft. Doet de CAR-verzekeraar afstand van verhaal op medeverzekerden? Zo niet, dan kan de verzekeraar de schade na betaling op jou verhalen, en dan komt je AVB alsnog in beeld.
- Leg je eigen AVB ernaast. Heb je opzichtdekking? Wat is het verzekerde bedrag per aanspraak? Eist de hoofdaannemer een minimumbedrag, bijvoorbeeld € 2,5 miljoen per aanspraak? Dat staat vaak in de onderaannemingsovereenkomst.
- Leg in het contract vast wie welke schade draagt. Juist dit voorkomt dat verzekeraars na een schade maanden over dekking discussiëren.
- Bewaar alles bij elkaar. Polisblad CAR, je eigen AVB, het contract en de opdrachtbevestiging. Bij een schade moet je binnen een paar uur kunnen laten zien hoe het zit.
Twijfel je bij stap 3 of 4 over wat er in jouw voorwaarden staat, laat het dan beoordelen door je verzekeringsadviseur voordat je tekent, niet nadat er iets misgaat. Een handig overzicht van alle punten vind je in onze bouwverzekering checklist voor aannemers.
Waarom je opdrachtgever ernaar vraagt: de Wkb
Sinds 1 januari 2024 geldt de Wet kwaliteitsborging voor het bouwen. Het nieuwe stelsel van kwaliteitsborging geldt eerst voor bouwwerken in de laagste gevolgklasse, zoals eengezinswoningen en kleinere bedrijfspanden. Tegelijk is de positie van de opdrachtgever versterkt: een aannemer moet zijn opdrachtgever informeren of en hoe hij verzekerd is tegen risico’s van schade en gebreken.
De wet maakt een AVB of CAR-polis daarmee niet verplicht. Maar in de praktijk wil een particuliere opdrachtgever of projectontwikkelaar zwart op wit zien wat je hebt geregeld. Kun je dat niet laten zien, dan verlies je de opdracht aan een aannemer die het wel kan. Welke regels verder voor je gelden, lees je in ons artikel over wettelijke verplichtingen van de aannemer. Ben je zelf opdrachtgever, dan helpt ons stuk over wanneer je als opdrachtgever de bouwverzekering regelt.
Zo voorkom je dubbele premie én gaten
Overlap is niet erg zolang je weet waar hij zit. Een paar praktische keuzes houden het overzichtelijk:
- Werk je vooral als onderaannemer op grote projecten? Dan is een sterke AVB met opzichtdekking je basis. Je hoeft niet zelf een doorlopende CAR-polis te hebben, mits je op de projectpolissen als medeverzekerde staat.
- Ben je hoofdaannemer of doe je zelf kleine projecten voor particulieren? Dan kan een doorlopende CAR-polis voor al je projecten slimmer zijn dan per project iets regelen. Stem de aansprakelijkheidssectie dan af op je AVB, zodat je niet twee keer voor hetzelfde betaalt.
- Zet je bestelbussen en machines in? Laat per object vaststellen of het onder de WAM-polis, de AVB of de CAR-sectie hulpmateriaal valt.
- Laat je polissen bij één adviseur samenkomen. Dan worden de voorwaarden op elkaar afgestemd in plaats van dat ze elkaar tegenspreken, en heb je bij schade één aanspreekpunt.
Onze kijk op CAR en AVB
Wat we bij bouw- en installatiebedrijven het vaakst zien, is niet te weinig verzekering, maar verzekering die niet op elkaar aansluit. Een AVB bij de ene verzekeraar, een CAR-polis via de aannemer, een bestelbus ergens anders, en niemand die ze ooit naast elkaar heeft gelegd. Gaat er iets mis, dan blijkt de opzichtdekking te ontbreken of wijzen twee verzekeraars naar elkaar.
Daarom kijken we altijd naar het geheel. Omdat we onafhankelijk zijn en alle 66 verzekeraars in Nederland vergelijken, hoeven we je niet in één polis te duwen. We zoeken de AVB met de juiste opzichtdekking voor jouw werk, en stemmen die af op je bedrijfsauto’s, je werkmaterieel en de CAR-polissen waar je onder werkt. Je hebt daarbij één vaste adviseur die je bedrijf kent en die je 24/7 kunt bellen, mailen of appen, ook als er op zaterdagochtend een waterleiding knapt. Vooral voor zzp’ers en kleinere aannemers maakt dat het verschil: je hebt geen tijd om zelf voorwaarden te ontleden, en dat hoeft ook niet.
— Willem
Je AVB en bouwverzekering laten checken
Wil je weten of je AVB, je CAR-dekking en je bedrijfsvoertuigen goed op elkaar aansluiten? Plan een gratis adviesgesprek met een van onze adviseurs. We leggen je polissen naast elkaar, laten zien waar overlap of een gat zit, en vergelijken waar nodig een nieuwe bedrijfsaansprakelijkheidsverzekering of bouwverzekering bij alle 66 verzekeraars. Je krijgt een vrijblijvend voorstel, zonder verplichting om af te sluiten.
Veelgestelde vragen
Heb ik een AVB nodig als ik al onder een CAR-polis val?
Ja. Een CAR-polis geldt alleen voor één project en alleen voor partijen op het polisblad. Je AVB dekt je aansprakelijkheid op al je klussen, ook die zonder CAR-polis, en vaak ook schade na oplevering. Zonder AVB sta je op elk ander project onverzekerd.
Is een aansprakelijkheidsverzekering verplicht voor bedrijven?
Niet wettelijk voor de meeste bedrijven. Wel vragen hoofdaannemers, opdrachtgevers en overheden in hun contracten bijna altijd om een AVB met een minimum verzekerd bedrag. Sinds de Wkb moet een aannemer zijn opdrachtgever bovendien informeren over hoe hij verzekerd is, waardoor een AVB in de bouw praktisch onmisbaar is.
Welke verzekeringen heeft een zzp’er in de bouw nodig?
Minimaal een AVB met opzichtdekking en een goede verzekering voor je bestelbus. Werk je voor een hoofdaannemer, controleer dan of je als medeverzekerde op diens CAR-polis staat. Daarnaast is een arbeidsongeschiktheidsverzekering voor veel zzp’ers in de bouw een belangrijke afweging, omdat je inkomen van je eigen handen afhangt.
Wat kost een AVB voor een zzp’er in de bouw?
Dat hangt af van je vakgebied, je omzet, het verzekerde bedrag, het eigen risico en of je opzichtdekking meeverzekert. Een dakdekker of installateur betaalt anders dan een timmerman die vooral binnen werkt. Omdat de verschillen tussen verzekeraars groot zijn, loont het om te vergelijken op premie én voorwaarden.
Wat gebeurt er als mijn AVB en de CAR-polis allebei weigeren?
Dan wordt het vaak een juridische discussie over de polisvoorwaarden, en die kan lang duren. Schakel direct je verzekeringsadviseur in en laat hem namens jou de dekking bij beide verzekeraars uitzoeken. Bij een groot bedrag of een principiële afwijzing is advies van een advocaat in verzekeringsrecht verstandig.
Bronnen
- Samenloop AVB- en CAR-verzekering, Kennedy Van der Laan
- Meer toezicht in de bouw via de Wet kwaliteitsborging voor het bouwen, Rijksoverheid
- Graafschade aan ondergrondse leidingen en kabels, Rijksoverheid
- ECLI:NL:GHSGR:2011:3983, Gerechtshof ‘s-Gravenhage