23 oktober 2026
De franchise in een bouwverzekering is het bedrag dat je per schade zelf betaalt. Vaak is het ook de grens waaronder de verzekeraar helemaal niets uitkeert. Bij een Construction All Risk-polis (CAR) geldt die drempel per gebeurtenis en per rubriek. Hij kan ook per soort schade verschillen: storm, diefstal, ontwerpfout. Wie de franchiseregeling niet begrijpt, rekent op een uitkering die er niet komt. Hieronder lees je hoe de franchise werkt en hoe je hem kiest. Ook lees je waarom de vraag dagwaarde of herbouwwaarde minstens zo bepalend is voor wat je na schade terugkrijgt.
Kort samengevat
- Een franchise is een eigen-risicodrempel: blijft de schade eronder, dan keert de verzekeraar niet uit. Ligt de schade erboven, dan wordt meestal vergoed met aftrek van de franchise.
- Bij een CAR-polis verschilt de franchise vaak per rubriek (het werk, aansprakelijkheid, bestaande eigendommen) en per oorzaak.
- Een hogere franchise verlaagt de premie. Dat loont alleen als je kleine schades echt zelf kunt opvangen en dat ook zo in het bestek of de aannemingsovereenkomst staat.
- Herbouwwaarde, dagwaarde en nieuwwaarde bepalen de hoogte van de uitkering. Wie verkeerd verzekert, is onderverzekerd, wat de franchise ook is.
- Sinds de Wkb moet je als aannemer je opdrachtgever informeren over je verzekeringen. Je franchises horen daar eerlijk bij.
Inhoudsopgave
- Wat een franchise in een bouwverzekering precies is
- Zo werkt de franchiseregeling bij een CAR-verzekering
- De juiste franchise kiezen
- Dagwaarde, nieuwwaarde en herbouwwaarde
- De Wkb en je franchises
- Vijf vragen voor je tekent
- Zo kijken wij ernaar
- Je bouwverzekering laten doorlichten
- Veelgestelde vragen
- Bronnen
Wat een franchise in een bouwverzekering precies is
In de dagelijkse praktijk gebruiken veel ondernemers ‘franchise’ en ‘eigen risico’ door elkaar. In polisvoorwaarden zit er soms een wezenlijk verschil tussen, en juist dat verschil bepaalt wat je terugkrijgt.
Het Verbond van Verzekeraars beschrijft de franchise in zijn informatiedocument over verzekeren onder de Wkb als een drempel per schadegeval. Is de schade lager dan het afgesproken bedrag, dan is er geen vergoeding. Is de schade hoger, dan volgt wel een vergoeding, vaak met aftrek van de franchise. Het document wijst ook op een detail dat in de praktijk pijn doet: kosten voor expertise of juridische verdediging worden vaak niet gedekt als de schade onder de franchisegrens blijft.
In polissen kom je grofweg twee varianten tegen:
| Variant | Schade onder de drempel | Schade boven de drempel |
|---|---|---|
| Aftrekfranchise (werkt als eigen risico) | Geen uitkering | Uitkering min het franchisebedrag |
| Integrale franchise (zuivere drempel) | Geen uitkering | Volledige uitkering, zonder aftrek |
Bij zakelijke bouwpolissen is de aftrekvariant gangbaar. Een integrale franchise zie je minder vaak. Welke variant in jouw polis staat, lees je in de bijzondere voorwaarden of op het polisblad, niet in de folder. Twijfel je, vraag het dan zwart op wit na bij je adviseur voordat het werk start.
Zo werkt de franchiseregeling bij een CAR-verzekering
Een CAR-polis is opgebouwd uit rubrieken. De indeling verschilt per verzekeraar, maar meestal zie je deze onderdelen terug:
- Het werk: schade aan het bouwwerk zelf tijdens de uitvoering, zoals brand, storm, inbraak of een fout bij de uitvoering.
- Aansprakelijkheid: schade die het bouwproject toebrengt aan derden, zoals scheuren in het pand van de buren door heiwerk.
- Bestaande eigendommen van de opdrachtgever: het pand waarin of waaraan je verbouwt.
- Hulpmaterieel en eigendommen van de uitvoerder: bouwketen, steigers, gereedschap, soms als aparte rubriek.
Per rubriek kan een eigen franchise gelden. Daarbovenop hanteren verzekeraars vaak een afwijkende, hogere franchise voor bepaalde oorzaken. Denk aan storm- en waterschade, diefstal van materialen van de bouwplaats, schade door ontwerpfouten of schade aan kabels en leidingen. Bij aansprakelijkheid voor trillingen of grondwaterverlaging zie je soms een franchise als percentage van de schade, met een minimum- en een maximumbedrag.
Meer over de opbouw van de polis zelf lees je in onze complete gids over de construction all risk verzekering.
Per gebeurtenis, niet per project
De franchise geldt per schadegeval. Dat klinkt logisch, maar het telt snel op. Stel: tijdens een project van acht maanden wordt drie keer ingebroken in de bouwkeet. Elke inbraak is een aparte gebeurtenis, met elke keer de volledige franchise. Andersom geldt een storm die op dezelfde dag meerdere schades veroorzaakt op hetzelfde werk meestal als één gebeurtenis, en betaal je de franchise dus één keer. Hoe ‘gebeurtenis’ is gedefinieerd, staat in de algemene voorwaarden. Dat is een van de eerste dingen die we nalezen bij een polischeck.
Een rekenvoorbeeld
Een verzonnen voorbeeld maakt het concreet. Een aannemer bouwt een bedrijfshal met een aanneemsom van € 1.200.000. Op de CAR-polis staan deze franchises:
| Rubriek of oorzaak | Franchise (voorbeeld) |
|---|---|
| Het werk, algemeen | € 2.500 |
| Diefstal en inbraak | € 5.000 |
| Ontwerpfout | € 10.000 |
| Aansprakelijkheid, zaakschade | € 2.500 |
Wat gebeurt er bij drie schades?
- Storm beschadigt de dakbeplating, schade € 1.800. Dit blijft onder de franchise van € 2.500. Er volgt geen uitkering, en ook de kosten van een expert betaal je in dat geval zelf.
- Inbraak, gestolen koperleidingen en gereedschap, schade € 14.000. Na aftrek van de diefstalfranchise van € 5.000 keert de verzekeraar € 9.000 uit, als de bouwplaats voldeed aan de beveiligingseisen uit de polis.
- Een rekenfout in de constructie leidt tot herstelwerk van € 40.000. Of dit gedekt is, hangt af van de clausule voor ontwerpfouten. Is het gedekt, dan gaat de franchise van € 10.000 eraf. Lees ook ons artikel over de ontwerpfout verzekering, want hier gaat in de praktijk veel mis.
Dezelfde logica zie je internationaal terug. Wie wel eens naar Amerikaanse projecten kijkt, herkent de vraag hoe je builder’s risk afstemt op projectwaarde. De verzekerde som en het eigen risico moeten passen bij de werkelijke waarde van het project. Anders betaal je premie voor dekking die je bij schade niet krijgt.
De juiste franchise kiezen
Een hogere franchise levert een lagere premie op. Dat is de ruil. Of die ruil verstandig is, hangt af van drie dingen.
1. Je liquiditeit. Kun je drie keer per jaar een schade van € 5.000 opvangen zonder dat je bouwplanning in gevaar komt? Startende aannemers en zzp’ers in de bouw kiezen vaak beter voor een lagere franchise, ook al kost dat iets meer premie.
2. Je schadepatroon. Een installatiebedrijf dat vooral in bestaande woningen werkt, loopt een ander risico dan een bouwbedrijf dat ruwbouw neerzet op een open terrein. Kijk naar je eigen schades van de afgelopen jaren. Veel kleine schades? Dan levert een hoge franchise weinig op.
3. Wie de franchise draagt. Sluit de opdrachtgever een projectpolis af, dan rijst de vraag wie de franchise betaalt als de aannemer de schade veroorzaakt. Dat leg je vast in de aannemingsovereenkomst of het bestek. Gebeurt dat niet, dan eindigt een schade van € 8.000 regelmatig in een discussie over wie die eerste € 5.000 betaalt. Ook vrijwaringen in je contract kunnen verder gaan dan wat de polis dekt. Stem die twee dus op elkaar af. In ons stuk over de bouwverzekering voor opdrachtgevers lees je wanneer de opdrachtgever de polis zelf regelt.
Een praktische tip: leg de franchises van je CAR-polis, je aansprakelijkheidsverzekering en de casco van je bedrijfsbussen naast elkaar. Een bus die met gereedschap en al van de bouwplaats wordt gestolen, kan onder meerdere polissen vallen, elk met een eigen eigen risico. Weet vooraf welke polis als eerste aan de beurt is.
Dagwaarde, nieuwwaarde en herbouwwaarde
De franchise bepaalt wat je zelf betaalt. De waarderingsgrondslag bepaalt hoe hoog de schade überhaupt wordt vastgesteld. Een lage franchise helpt je weinig als de schade op dagwaarde wordt uitgekeerd terwijl je had gerekend op herbouwwaarde.
| Begrip | Wat het betekent | Waar je het tegenkomt |
|---|---|---|
| Herbouwwaarde | Wat nodig is om het gebouw op dezelfde plek en in dezelfde staat opnieuw op te bouwen | Opstal- en bedrijfsgebouwenverzekering |
| Nieuwwaarde | Wat een vergelijkbaar nieuw object kost | Inventaris, machines, soms gereedschap |
| Dagwaarde | Nieuwwaarde min afschrijving door ouderdom en slijtage | Oudere zaken, hulpmaterieel, bestaande eigendommen |
| Marktwaarde | Wat het pand bij verkoop oplevert, inclusief grond | Niet de basis voor schadevergoeding |
Bij het bouwproject zelf
Voor het werk in uitvoering geldt meestal de aanneemsom als verzekerde som, en wordt schade vergoed op basis van herstelkosten. Bij hulpmaterieel zoals steigers, bouwketen en ouder gereedschap kiezen verzekeraars vaak voor dagwaarde. Brandt een steiger van acht jaar oud af, dan krijg je dus niet het bedrag van een nieuwe steiger. Dan zijn er de bestaande eigendommen van de opdrachtgever, de rubriek die bij verbouw en renovatie telt. Of de schade daar op dagwaarde of op herstelkosten wordt vergoed, verschilt per polis. Vraag dit na voordat je aan een monumentaal of ouder pand begint.
Bij je eigen bedrijfspand
Bezit je een loods, werkplaats of bedrijfspand, dan hoort de opstalverzekering in principe op herbouwwaarde te staan. Maar er zitten twee addertjes onder het gras.
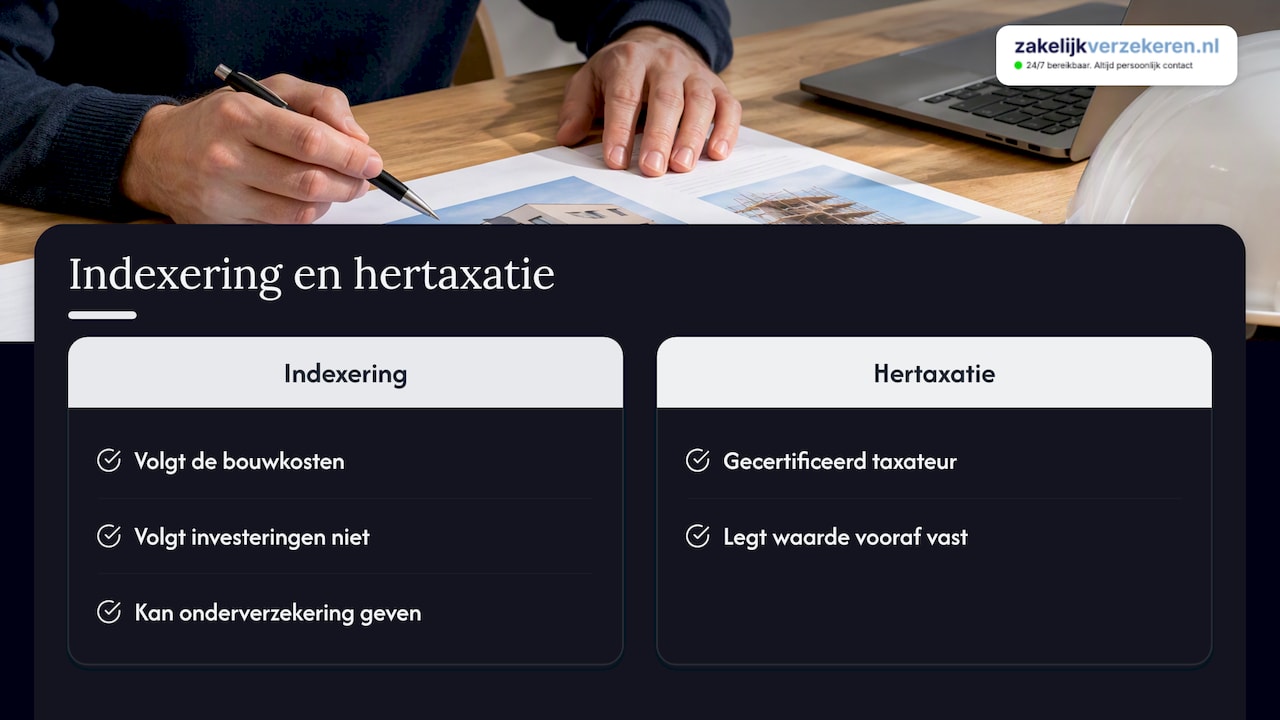
Ten eerste: bij sterke veroudering, of als je na schade besluit niet te herbouwen, kan de verzekeraar terugvallen op dagwaarde of verkoopwaarde. Dat staat in veel voorwaarden. Met een taxatie volgens artikel 7:960 van het Burgerlijk Wetboek door een gecertificeerd taxateur leg je de waarde vooraf vast. Zo ontstaat er bij schade minder discussie over.
Ten tweede: indexering is geen hertaxatie. Heb je je pand verduurzaamd met zonnepanelen, isolatie of een warmtepomp, dan stijgt de herbouwwaarde. De jaarlijkse indexering van je verzekerde som volgt de bouwkosten, niet jouw investeringen. Zonder nieuwe taxatie ben je dan al snel onderverzekerd. Bij onderverzekering keert de verzekeraar in veel polissen naar verhouding uit. Is je pand voor 70 procent van de werkelijke waarde verzekerd, dan krijg je ook van een gedeeltelijke schade maar 70 procent vergoed, tenzij je polis een clausule heeft die dat uitsluit. Huur je een unit in een bedrijfsverzamelgebouw, lees dan ook ons artikel over de verzekering van een bedrijfsverzamelgebouw.
De Wkb en je franchises
Sinds 1 januari 2024 geldt de Wet kwaliteitsborging voor het bouwen. De wet gaat in stappen in, eerst voor eenvoudige bouwwerken zoals eengezinswoningen en kleine bedrijfspanden. Voor aannemers veranderen twee dingen die direct met verzekeren te maken hebben:
- Je bent aansprakelijk voor gebreken die je zelf veroorzaakt, ook als de klant ze pas na oplevering ontdekt.
- Je moet je opdrachtgever informeren over hoe je verzekerd bent tegen faillissement en tegen risico’s op schade en gebreken.
Die informatieplicht betekent in de praktijk ook: geen verrassingen over franchises. Stel dat een opdrachtgever hoort dat je verzekerd bent, maar niet weet dat de eerste € 10.000 van elke ontwerpfout voor jouw rekening komt. Die voelt zich achteraf misleid. Het Verbond van Verzekeraars benadrukt in hetzelfde Wkb-document dat een bedrijfsaansprakelijkheidsverzekering vermogensschade standaard uitsluit. Herstelkosten van je eigen werk vallen er dus meestal niet onder. Wat de AVB wel dekt, lees je in ons artikel over de aansprakelijkheidsverzekering voor een bouwbedrijf. Wil je weten wat de Wkb nog meer verandert, kijk dan naar onze uitleg van de Wkb.
Vijf vragen voor je tekent
Gebruik deze lijst als je offertes vergelijkt:
- Welke franchise geldt per rubriek, en welke afwijkende franchises gelden voor storm, diefstal, ontwerpfouten, kabels en leidingen?
- Is het een aftrekfranchise of een integrale franchise?
- Hoe is ‘gebeurtenis’ gedefinieerd, en hoe vaak geldt de franchise bij een reeks schades met dezelfde oorzaak?
- Op welke grondslag wordt per rubriek vergoed: herstelkosten, nieuwwaarde of dagwaarde?
- Wie draagt volgens het contract de franchise als de schade door een onderaannemer of de opdrachtgever komt?
Een uitgebreidere lijst staat in onze bouwverzekering checklist voor aannemers.
Zo kijken wij ernaar
Bij bouw- en installatiebedrijven zien we steeds hetzelfde patroon. De franchise wordt gekozen op de premie, niet op het bedrijf. Een paar honderd euro premievoordeel per jaar voelt goed, tot de derde inbraak op de bouwplaats, als je drie keer de hoge diefstalfranchise betaalt. Daarom rekenen we met jou na wat een hogere franchise in jouw situatie echt oplevert, op basis van je eigen schadehistorie.
Het tweede wat we zien: polissen die los van elkaar zijn gegroeid. Een CAR-polis via de ene partij, de AVB via een andere, de bestelbussen ergens anders. Elk met een eigen franchise en een eigen definitie van gebeurtenis. Raakt een schade meerdere polissen, zoals een bus die met gereedschap en al van de bouwplaats verdwijnt, dan wordt dat een puzzel. We zijn onafhankelijk en vergelijken alle 66 verzekeraars in Nederland. Zo kunnen we die polissen op elkaar laten aansluiten, zonder gaten en zonder dubbele dekking.
Tot slot: laat je herbouwwaarde niet jarenlang ongemoeid. Heb je je werkplaats uitgebreid of verduurzaamd, neem het dan mee in de eerstvolgende polischeck.
— Willem
Je bouwverzekering laten doorlichten
Twijfel je of je franchises en waardegrondslag passen bij wat je bouwt? Bij Zakelijkverzekeren.nl heb je één vaste adviseur die je bedrijf en je branche kent, geen callcenter. We vergelijken alle 66 verzekeraars in Nederland. Je bereikt ons 24/7 via telefoon, mail of WhatsApp, ook als er op zaterdagavond schade is op de bouwplaats. Bekijk onze bouwverzekering, neem de bussen waarmee je naar de bouw rijdt mee via de bestelbusverzekering, of plan meteen een gratis adviesgesprek. Je krijgt een vrijblijvend voorstel.
Veelgestelde vragen
Wat is het verschil tussen een franchise en een eigen risico?
Een eigen risico gaat altijd van de uitkering af. Een franchise is een drempel: onder dat bedrag keert de verzekeraar niets uit. In zakelijke bouwpolissen wordt boven de drempel meestal ook het franchisebedrag afgetrokken, waardoor het in de praktijk op hetzelfde neerkomt. Op je polisblad staat welke variant voor jou geldt.
Geldt de franchise per project of per schade?
Per schadegeval. Drie inbraken tijdens één project betekent drie keer de franchise. Hoe de polis een gebeurtenis afbakent, staat in de algemene voorwaarden.
Is een aannemer tien jaar aansprakelijk voor gebreken?
Hoe lang je precies aansprakelijk blijft, hangt af van de wettelijke termijnen en van je contract. Sinds de Wkb ben je als aannemer in elk geval aansprakelijk voor gebreken die je zelf veroorzaakt, ook als ze pas na oplevering worden ontdekt. Krijg je een concrete claim, laat je dan adviseren door een bouwrechtjurist over de termijnen die voor jouw contract gelden.
Wordt mijn bedrijfspand op herbouwwaarde of dagwaarde vergoed?
Een opstalverzekering gaat in principe uit van herbouwwaarde. Bij sterke veroudering, of als je niet herbouwt, kan de verzekeraar terugvallen op dagwaarde of verkoopwaarde. Een taxatie volgens artikel 7:960 BW geeft je meer zekerheid.
Bronnen
- Verbond van Verzekeraars: Informatie over het verzekeren van risico’s van bouwprojecten na invoering Wkb
- Rijksoverheid: Meer toezicht in de bouw via de Wet kwaliteitsborging voor het bouwen