22 oktober 2026
Na de oplevering ben je als aannemer nog lang niet klaar. Sinds 1 januari 2024 ben je bij de bouw van bouwwerken aansprakelijk voor elk gebrek dat bij de oplevering niet is ontdekt, tenzij je kunt bewijzen dat het gebrek niet aan jou te wijten is. Een claim kan tot twintig jaar na oplevering komen. Je bouwverzekering dekt dat risico maar voor een deel: de CAR-polis stopt grotendeels bij de oplevering, de AVB betaalt geen herstel van je eigen werk en voor ontwerpfouten heb je een aparte dekking nodig. Hieronder lees je hoe de aansprakelijkheid na oplevering werkt, welke polis wat dekt en hoe je met een goed proces-verbaal en opleverdossier je positie sterk houdt.
Kort samengevat
- Sinds de Wkb ben je aansprakelijk voor gebreken die bij de oplevering niet ontdekt zijn. Of de klant ze had kunnen zien, telt niet meer. De bewijslast ligt bij jou.
- Een claim verjaart twee jaar nadat de klant over het gebrek heeft geklaagd. Voor bouwwerken geldt een absolute grens van twintig jaar na oplevering.
- CAR dekt vooral schade tijdens de bouw en alleen tijdens een afgesproken onderhoudstermijn. De AVB dekt letsel- en zaakschade bij anderen, geen vermogensschade. Ontwerpfouten vallen onder een BOV of beroepsaansprakelijkheidsverzekering.
- Het proces-verbaal van oplevering en het opleverdossier zijn je belangrijkste bewijs. Leg alles vast wat je bij de oplevering ziet, liefst ook met foto’s of video.
- Laat je polissen vóór de start van een project naast je contract leggen. Je moet je klant namelijk vooraf vertellen hoe jouw aansprakelijkheid verzekerd is.
Inhoudsopgave
- Wat de oplevering juridisch verandert
- Aansprakelijkheid sinds de Wkb: ontdekt of niet ontdekt
- Hoe lang kun je aansprakelijk worden gesteld?
- Welke bouwverzekering dekt wat na de oplevering?
- Je informatieplicht vóór de start
- De oplevering goed vastleggen
- Wat er in het opleverdossier hoort
- Nazorg: wat je doet als er een gebrek wordt gemeld
- Onze kijk: de oplevering is het begin van je risico
- Je bouwrisico’s laten doorlichten
- Veelgestelde vragen
- Bronnen
Wat de oplevering juridisch verandert
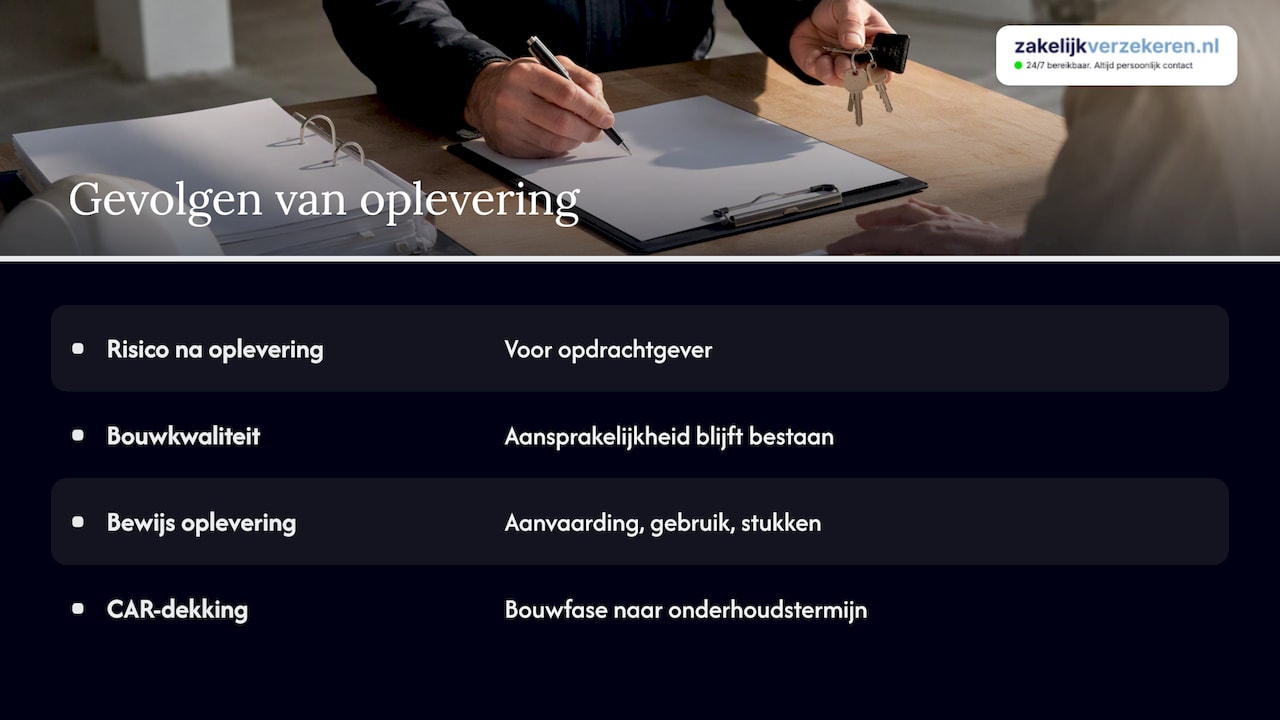
De oplevering is meer dan een rondje met de klant en een handtekening. Op dat moment komt het werk in beginsel voor risico van de opdrachtgever. Schade door storm, brand of vandalisme na de oplevering is dan in principe niet meer jouw probleem. Dat is het goede nieuws.
Het minder goede nieuws: je aansprakelijkheid voor de kwaliteit van wat je hebt gebouwd blijft bestaan, en die is juist uitgebreid. Daarom moet je precies weten wanneer de oplevering plaatsvond. Bij discussie daarover kijkt een rechter naar feitelijke aanvaarding, ingebruikname, correspondentie en ondertekende documenten. Een klant die al in het pand werkt of woont terwijl er nooit officieel is opgeleverd, zorgt later vaak voor gedoe. Ook voor je verzekering: op de CAR-polis is de opleverdatum het moment waarop de dekking tijdens de bouw overgaat in een eventuele onderhoudstermijn.
Aansprakelijkheid sinds de Wkb: ontdekt of niet ontdekt
Vóór 2024 was je als aannemer na de oplevering niet meer aansprakelijk voor gebreken die de opdrachtgever redelijkerwijs had moeten ontdekken. Die regel staat nog in artikel 7:758 lid 3 BW. Voor de aanneming van bouwwerken is daar een nieuw vierde lid bij gekomen: je bent aansprakelijk voor gebreken die bij de oplevering niet zijn ontdekt, tenzij je bewijst dat het gebrek niet aan jou is toe te rekenen.
In de toelichting op de Wkb staat de kern van die verschuiving. Het gaat niet meer om wat de klant had kúnnen zien, maar om wat hij écht gezien heeft. Een scheur in een tegelvloer die iedereen had kunnen zien maar die niemand heeft genoteerd, kan dus nog steeds jouw probleem zijn.
Twee punten zijn daarbij belangrijk:
- Zakelijke opdrachtgevers. Volgens de Rijksoverheid mag je in het contract met een professionele opdrachtgever uitdrukkelijk van deze regel afwijken. Met een consument die niet beroepsmatig handelt mag dat niet.
- Kwaliteitsborging gaat stap voor stap. Het nieuwe stelsel met een onafhankelijke kwaliteitsborger geldt nu alleen voor nieuwbouw in gevolgklasse 1, zoals eengezinswoningen en eenvoudige bedrijfspanden. De strengere aansprakelijkheid in het Burgerlijk Wetboek geldt voor de aanneming van bouwwerken in het algemeen. Dus ook een verbouwing of een installatieproject kan eronder vallen.
Meer achtergrond over de wet lees je in ons artikel over wat de Wkb echt verandert.
Hoe lang kun je aansprakelijk worden gesteld?
De termijnen lopen door elkaar, en juist dat zorgt voor misverstanden. Een garantietermijn uit je contract is iets anders dan de wettelijke verjaring, en die is weer iets anders dan de onderhoudstermijn op je CAR-polis.
| Termijn | Waar staat het | Wat het betekent |
|---|---|---|
| Herstelkans | Art. 7:759 BW | De klant moet je in beginsel eerst een redelijke kans geven om het gebrek te herstellen |
| Verjaring na klacht | Art. 7:761 BW | Een vordering verjaart twee jaar nadat de klant over het gebrek heeft geklaagd |
| Absolute termijn | Art. 7:761 BW | Bij bouwwerken uiterlijk twintig jaar na oplevering |
| Garantietermijn | Je contract | Wat je zelf extra belooft, bovenop de wet |
| Onderhoudstermijn | Contract en CAR-polis | De periode na oplevering waarin je herstelt en waarin de CAR-dekking eventueel doorloopt |
De wettelijke regels over herstel en verjaring staan los van wat je contractueel afspreekt. Een garantie van een jaar betekent dus niet dat je na dat jaar van alle verplichtingen af bent. Voor een verborgen constructieve fout kan een opdrachtgever jaren later nog bij je aankloppen.
Welke bouwverzekering dekt wat na de oplevering?
Geen enkele polis dekt automatisch elk gebrek na de oplevering. Het Verbond van Verzekeraars maakt duidelijk dat verzekering, garantie en borgtocht elk een andere functie hebben. De goede oplossing is een combinatie die past bij de fase van het project, de oorzaak van de schade en wie de schade lijdt.
| Product | Wat het dekt | Na oplevering |
|---|---|---|
| CAR-verzekering | Materiële schade aan het werk, verlies en diefstal van bouwmaterialen, beperkte opruimingskosten | Alleen tijdens een afgesproken onderhoudstermijn. Hoe lang die is, hangt af van de polis |
| Bedrijfsaansprakelijkheid (AVB) | Wettelijke aansprakelijkheid voor letsel- en zaakschade bij anderen | Ja, maar geen vermogensschade en meestal geen herstel van je eigen werk |
| BOV of beroepsaansprakelijkheid | Ontwerp- en adviesfouten, ook zuivere vermogensschade | Ja, afhankelijk van de voorwaarden en van uitloopdekking |
| Uitvoerings- of onderhoudsgarantie, borgtocht | Financiële zekerheid als de aannemer zijn verplichtingen niet nakomt | Ja, voor de afgesproken periode |
| Insolventiebescherming | Bescherming van de opdrachtgever als de aannemer failliet gaat | Ja, afhankelijk van de regeling |
CAR: sterk tijdens de bouw, beperkt daarna
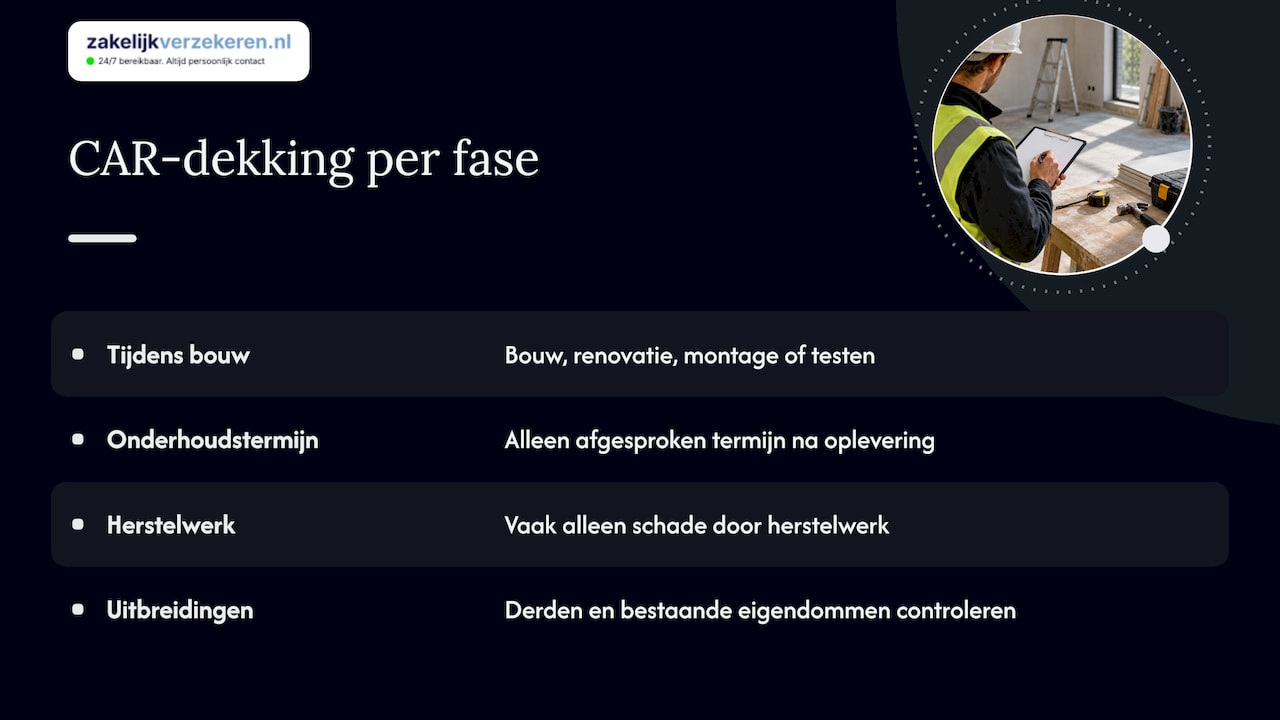
De CAR-polis dekt volgens het Verbond vooral schade tijdens bouw, renovatie, montage of testen. Aansprakelijkheid tegenover derden en schade aan bestaande eigendommen van de opdrachtgever zijn uitbreidingen, die je dus expliciet moet controleren. Na de oplevering loopt de dekking alleen door tijdens een afgesproken onderhoudstermijn, en vaak alleen voor schade die je veroorzaakt bij het uitvoeren van herstelwerk. Leg die termijn schriftelijk vast, in je contract én op je polis. Lees ook onze complete gids over de CAR-verzekering.
AVB: voor gevolgschade, niet voor het gebrek zelf
Stel: een lekkende leiding die je hebt aangelegd veroorzaakt drie jaar na de oplevering waterschade aan de inventaris van je klant. De schade aan die inventaris kan onder je AVB vallen. Het vervangen van de leiding zelf meestal niet, want dat is herstel van je eigen werk. Het Verbond wijst er ook op dat vermogensschade buiten de AVB valt. Voor een bouwbedrijf is juist dat herstel van het eigen werk sinds de Wkb vaak de grootste kostenpost. In ons artikel over de aansprakelijkheidsverzekering voor bouwbedrijven lees je welke uitbreidingen er zijn.
Ontwerp en advies: BOV of beroepsaansprakelijkheid
Maak je zelf tekeningen, reken je constructies door of kies je de installatie voor je klant? Dan draag je ontwerprisico. Voor beroepsfouten van architecten, constructeurs en adviseurs is een beroepsaansprakelijkheidsverzekering de gangbare dekking. Voor ontwerpwerk van de aannemer zelf noemt het Verbond de Bouw- en ontwerpverzekering (BOV). Let bij beide op uitloopdekking: een claim die twaalf jaar na oplevering binnenkomt, moet ook nog gedekt zijn als je de polis inmiddels hebt opgezegd of je bedrijf hebt verkocht.
De 5%-zekerheid bij nieuwbouw voor consumenten
Bij nieuwbouw voor consumenten noemt de Rijksoverheid een waarborgsom van 5% van de aanneemsom, die de opdrachtgever na de oplevering mag inhouden totdat de gebreken zijn hersteld. Een bankgarantie kan die inhouding vervangen. Neem dat mee in je liquiditeitsplanning: tot het herstel klaar is, ontvang je die 5% niet.
Je informatieplicht vóór de start
De Wkb verplicht je ook om je opdrachtgever vooraf te laten weten of en hoe je aansprakelijkheid is gedekt, via een verzekering of een andere financiële zekerheid. Volgens de Rijksoverheid verschuift de verantwoordelijkheid daarmee duidelijk naar de aannemer. De controle van je polis hoort dus bij je offerte en je contract, niet pas bij de afhandeling van een schade. Wat je de klant schriftelijk vertelt, moet kloppen met wat er echt in je polis staat. Anders heb je straks twee problemen: een gebrek en een klant die zich misleid voelt. Onze bouwverzekering checklist voor aannemers helpt je om dat vooraf op orde te brengen.
De oplevering goed vastleggen
Omdat het nu gaat om wat er bij de oplevering echt ontdekt is, is het proces-verbaal je belangrijkste bewijsstuk. De toelichting op de Wkb zegt ook dat foto’s, video en correspondentie kunnen aantonen wat er bij de oplevering bekend was. Zo pak je het aan:
- Kondig de oplevering schriftelijk aan. Laat de klant weten dat het werk klaar is en spreek een datum en tijd af. Zo staat vast wanneer het werk ter keuring werd aangeboden.
- Loop systematisch per ruimte rond. Neem plafonds, wanden, vloeren, kozijnen, installaties en buitenwerk één voor één door. Een vaste checklist voor de opleveringsronde per ruimte voorkomt dat je een kamer of een installatie overslaat.
- Noteer elk gebrek concreet. Schrijf op waar het zit, wat het is en hoe groot het is. “Kras in kozijn” is te vaag. “Kras van 4 cm, binnenzijde kozijn slaapkamer 2, linksonder” werkt wel.
- Maak beeldmateriaal met datum. Fotografeer zowel de gebreken als de ruimtes zonder gebreken. Bij daken, gevels en grote terreinen leggen luchtbeelden van het bouwproject de staat van het werk vast op plekken waar je zelf moeilijk bij kunt.
- Leg voorbehouden vast. Kon iets niet getest worden, zoals een warmtepomp in de zomer of een dakgoot zonder regen? Noteer dat als voorbehoud.
- Spreek hersteltermijnen af. Zet bij elk punt wie het herstelt en vóór welke datum.
- Laat beide partijen tekenen. En geef de klant meteen een kopie.
Wat er in het opleverdossier hoort
Bij projecten die onder de Wkb vallen, krijgt de opdrachtgever bij de oplevering een dossier. Volgens de checklist van de Rijksoverheid bevat dat in ieder geval:
- tekeningen en berekeningen van het bouwwerk en de installaties;
- de gebruikte materialen en installaties;
- de gebruiksfuncties van het bouwwerk;
- de gegevens die nodig zijn voor gebruik en onderhoud.
Dat privaatrechtelijke opleverdossier voor de klant is niet hetzelfde als het dossier voor het bevoegd gezag, al overlappen ze deels. Voor je verzekering is vooral de onderhoudsinformatie waardevol. Lekt een dak na vijf jaar omdat de afvoeren nooit zijn schoongemaakt, dan laat je met het dossier zien dat dit om gebrekkig onderhoud gaat en niet om een uitvoeringsfout. Zo’n onderscheid bepaalt of een claim op jou terechtkomt, en daarmee of je verzekeraar überhaupt in beeld komt. Bewaar het dossier daarom zelf ook, net zo lang als je aansprakelijk kunt worden gesteld.
Nazorg: wat je doet als er een gebrek wordt gemeld
Een melding na de oplevering komt vaak onverwacht, soms jaren later. Met een vaste werkwijze voorkom je dat je dekking of bewijs verliest:
- Leg de melding vast. Noteer de datum. Vanaf die klacht loopt de verjaringstermijn van twee jaar.
- Meld het direct bij je verzekeraar of adviseur. Wacht niet tot je weet of het gedekt is. Een late melding kan de afhandeling bemoeilijken.
- Erken nog niets. Bekijk eerst de oorzaak: uitvoering, ontwerp, materiaal, onderaannemer of gebruik.
- Pak je proces-verbaal en dossier erbij. Stond het gebrek op de lijst? Klopt het onderhoud met de instructies?
- Bied herstel aan. Je hebt recht op een redelijke kans om te herstellen. Grijp die kans, want herstel door een derde is vrijwel altijd duurder.
- Betrek je onderaannemer. Heeft een onderaannemer het werk uitgevoerd? Stel hem tijdig aansprakelijk en controleer of zijn polis meedoet.
Bij die nazorg komen vaak ook ploegen met bestelbussen en materiaal ter plaatse. Herstelwerk op locatie vraagt dus ook om een goed geregelde bestelbusverzekering, zeker als je gereedschap in de bus laat liggen.
Onze kijk: de oplevering is het begin van je risico
In gesprekken met bouw- en installatiebedrijven horen we vaak hetzelfde: “We hebben toch een CAR en een AVB, dus we zitten goed.” Sinds de Wkb klopt dat minder dan veel ondernemers denken. Het grootste risico na de oplevering is het herstel van je eigen werk, en dat valt bij de meeste standaardpolissen tussen wal en schip. Daar komen nog onderaannemers bij met een eigen polis, garanties die je in een offerte hebt beloofd en een klant die jarenlang kan claimen.
We kijken daarom niet naar losse polissen, maar naar het hele project: het contract, de opdrachtgever (zakelijk of particulier), het ontwerpwerk dat je zelf doet en de onderhoudstermijn die je afspreekt. Omdat we onafhankelijk zijn en alle 66 verzekeraars in Nederland vergelijken, kunnen we de dekking zoeken die bij jouw manier van werken past, en niet die ene polis die toevallig in de aanbieding is. En omdat je één vaste adviseur hebt, hoef je bij een melding drie jaar na de oplevering niet opnieuw uit te leggen wie je bent en wat je hebt gebouwd.
— Willem
Je bouwrisico’s laten doorlichten
Wil je weten of je huidige polissen de aansprakelijkheid na de oplevering echt dekken? Wij leggen je CAR, AVB en eventuele ontwerpdekking naast je contracten en laten zien waar de gaten zitten. Je hebt één vaste adviseur, die 24/7 bereikbaar is via telefoon, mail of WhatsApp. Bekijk onze bouwverzekering voor aannemers of plan direct een gratis adviesgesprek. Ben je opdrachtgever in plaats van aannemer? Lees dan wanneer je zelf een bouwverzekering regelt.
Veelgestelde vragen
Hoe lang is een aannemer aansprakelijk na de oplevering?
Een vordering verjaart twee jaar nadat de opdrachtgever over het gebrek heeft geklaagd. Bij bouwwerken geldt daarnaast een absolute termijn van twintig jaar na de oplevering. Een contractuele garantietermijn kan extra rechten geven, maar verkort de wettelijke aansprakelijkheid niet zomaar.
Wat is het verschil tussen een garantietermijn en een onderhoudstermijn?
Een garantietermijn is een belofte in je contract dat je bepaalde gebreken binnen een bepaalde periode herstelt. Een onderhoudstermijn is de periode direct na de oplevering waarin je opleverpunten afwerkt. Op je CAR-polis kan de dekking tijdens die periode doorlopen, maar dat moet je expliciet afspreken.
Dekt mijn CAR-verzekering gebreken die jaren na de oplevering opduiken?
Nee, in de regel niet. De CAR-polis dekt vooral schade tijdens de bouw en eventueel tijdens een afgesproken onderhoudstermijn. Voor latere claims kijk je naar je AVB voor gevolgschade bij anderen en naar een BOV of beroepsaansprakelijkheidsverzekering voor ontwerpfouten.
Kan ik als aannemer de nieuwe aansprakelijkheid uitsluiten?
Met een professionele opdrachtgever mag je in het contract uitdrukkelijk afwijken van de regel voor niet-ontdekte gebreken. Met een particuliere opdrachtgever mag dat niet. Laat zo’n clausule opstellen door een jurist die gespecialiseerd is in bouwrecht, want een vage formulering houdt bij een geschil vaak geen stand.
Bronnen
- Rijksoverheid: meer toezicht in de bouw via de Wkb
- Burgerlijk Wetboek Boek 7 op wetten.overheid.nl
- Verbond van Verzekeraars: verzekeren van bouwrisico’s na invoering Wkb
- Toelichting op de Wet kwaliteitsborging voor het bouwen
- Rijksoverheid: inhoud opleverdossier
- Handelingsperspectief Wet kwaliteitsborging 2026