
22 november 2026
Wat een horecaverzekering kost, hangt af van jouw zaak: een lunchroom zonder frituur betaalt iets heel anders dan een druk eetcafé met personeel, terras en bezorgauto’s. Een vaste prijs voor de hele branche bestaat niet. Verzekeraars rekenen met je type horeca, omzet, inventariswaarde, locatie, personeel, schadeverleden en de dekkingen die je kiest. De premie verschilt per verzekeraar ook nog eens flink, omdat iedere maatschappij het horecarisico anders inschat. Daarom vergelijken wij als onafhankelijk adviseur alle 66 verzekeraars in Nederland. Zo betaal je niet te veel en heb je toch de dekking die je zaak nodig heeft.
Kort samengevat
- Er is geen standaardprijs: je premie is maatwerk op basis van je bedrijfstype, omzet, inventaris, pand, personeel en schadeverleden.
- De grootste kostenposten zitten meestal in brand en inventaris, bedrijfsschade, aansprakelijkheid en, als je bezorgt, de bedrijfsauto.
- Wettelijk verplicht is voor een horecazaak weinig: wel minimaal WA voor een bedrijfsauto, en een bank of verhuurder kan meer eisen.
- Te laag verzekeren lijkt goedkoop, maar bij brand of een gedwongen sluiting betaal je het verschil zelf.
- Verzekeraars prijzen horeca heel verschillend. Wie bij één maatschappij offerte vraagt, ziet maar een klein deel van de markt.
Inhoudsopgave
- Waarom er geen vaste prijs voor horeca bestaat
- Welke factoren je premie bepalen
- Welke dekkingen samen je premie vormen
- Wat verplicht is en wat je zelf kiest
- Bezorgen en catering: vergeet de bedrijfsauto niet
- Personeel: verzuim als kostenpost die je kunt sturen
- Zo houd je de premie scherp zonder dekking in te leveren
- Je horecaverzekering regelen via één vaste adviseur
- Onze kijk: de goedkoopste polis is zelden de voordeligste
- Veelgestelde vragen
- Bronnen
Waarom er geen vaste prijs voor horeca bestaat
Horeca is voor verzekeraars een branche met een eigen risicoprofiel. Je werkt met open vuur, hete olie en elektrische apparatuur die de hele dag draait. Je ontvangt gasten die kunnen uitglijden op een natte vloer of ziek worden van een gerecht. Je hebt vaak een voorraad drank en contant geld in huis. En als je zaak een paar weken dicht moet, lopen huur, lonen en leasecontracten gewoon door.
Elk van die risico’s weegt per bedrijf anders. Een koffiebar met een espressomachine en wat gebak heeft een veel kleiner brandrisico dan een snackbar met drie frituurpannen. Een restaurant met veertig medewerkers heeft andere vragen dan een eenmanszaak met een foodtruck. Daarom werkt geen enkele serieuze verzekeraar met één prijs voor de hele branche. Wie op een website een “vanaf”-bedrag ziet staan, kijkt naar het minimum voor het kleinste en minst risicovolle bedrijf, niet naar wat jij gaat betalen.
Daar komt bij dat verzekeraars hun acceptatiebeleid voor horeca regelmatig aanpassen. De ene maatschappij wil graag restaurants verzekeren, de andere is terughoudend met cafés met late openingstijden of zaken met een frituur. Dat zie je terug in de premie, het eigen risico en de voorwaarden. Precies daar zit het verschil tussen een goede en een dure polis.
Welke factoren je premie bepalen
Bij een premieberekening kijkt een verzekeraar naar een vaste reeks gegevens. Hoe beter je die vooraf op orde hebt, hoe scherper de offerte.
| Factor | Waarom het de premie raakt | Wat je zelf kunt doen |
|---|---|---|
| Type horecazaak | Frituren, grillen en late openingstijden verhogen het brand- en schaderisico | Omschrijf je activiteiten precies, ook catering of bezorging |
| Omzet en loonsom | Bepalen de grondslag voor aansprakelijkheid en bedrijfsschade | Geef realistische cijfers op, niet te laag en niet te hoog |
| Waarde van inventaris en goederen | Hoe hoger de verzekerde waarde, hoe hoger de premie | Houd een actuele lijst bij van keuken, meubilair en voorraad |
| Pand en locatie | Bouwaard, rieten dak, aangrenzende panden en de buurt spelen mee | Laat preventie zoals blusmiddelen en alarmering vastleggen |
| Personeel | Meer mensen betekent meer kans op ongevallen en verzuim | Kies personeelsdekkingen die passen bij je teamgrootte |
| Schadeverleden | Recente claims maken je voor sommige verzekeraars duurder | Een adviseur zoekt de maatschappij die jouw historie het beste accepteert |
| Eigen risico | Een hoger eigen risico verlaagt de premie | Kies een bedrag dat je bij een kleine schade zelf kunt dragen |
| Gekozen dekkingen | Elke extra module telt op | Verzeker wat echt risico is, schrap wat dubbel loopt |
Een voorbeeld uit de praktijk
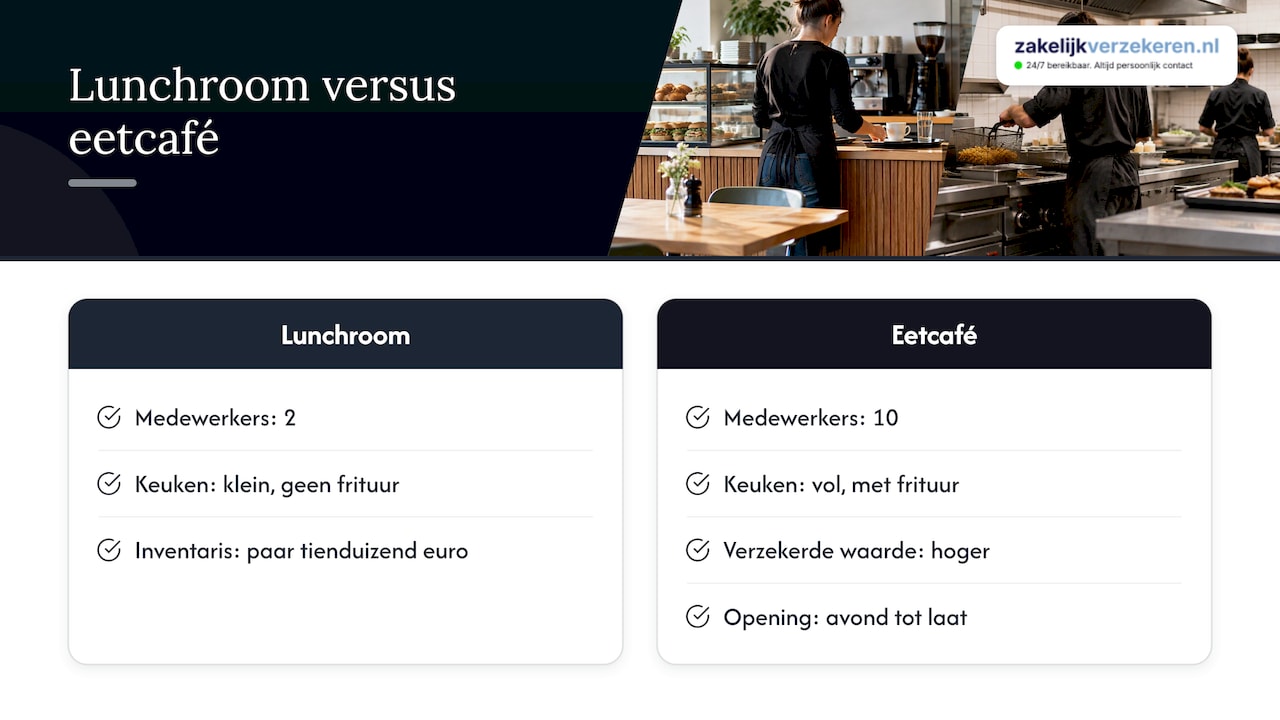
Neem twee zaken in dezelfde straat. De eerste is een lunchroom met twee medewerkers, een kleine keuken zonder frituur en een inventaris van een paar tienduizend euro. De tweede is een eetcafé met tien mensen in dienst, een volle keuken met frituur, een terras, avondopening tot laat en een bestelbus voor catering. Beide noemen ze hun polis een “horecaverzekering”, maar de tweede zaak heeft een hogere verzekerde waarde, een groter brandrisico, meer personeel en een voertuig. De premie van het eetcafé ligt daardoor een veelvoud hoger. Ook binnen één profiel verschillen de offertes per verzekeraar, omdat de ene maatschappij frituurrisico zwaarder weegt dan de andere.
Welke dekkingen samen je premie vormen
Een horecaverzekering is in de praktijk geen losse polis, maar een pakket van onderdelen. Wat je erin opneemt, bepaalt voor het grootste deel je kosten. In ons artikel over wat je in de horeca echt moet verzekeren gaan we per onderdeel dieper in op de dekking. Hier zie je hoe ze in de premie doorwerken.
Bedrijfsaansprakelijkheid (AVB). Dekt schade die je gasten of anderen lijden door jouw bedrijf: iemand glijdt uit, een jas raakt beschadigd, een gast wordt ziek. De premie hangt vooral af van omzet, aantal medewerkers en je activiteiten. Lees meer over de aansprakelijkheidsverzekering voor horeca.
Inventaris en goederen. Keukenapparatuur, koelcellen, meubilair, de kassa en je voorraad drank en eten. De verzekerde waarde is hier de belangrijkste knop: verzeker je te laag, dan keert de verzekeraar bij schade naar verhouding minder uit.
Gebouw of opstal. Alleen nodig als je eigenaar bent van het pand, of als je huurcontract jou verantwoordelijk maakt voor bepaalde onderdelen. De bouwaard en ligging wegen zwaar mee.
Bedrijfsschade. Vergoedt je doorlopende kosten en gederfde winst als je na bijvoorbeeld een brand tijdelijk dicht moet. Deze dekking voelt als een extraatje, maar is voor veel horecazaken het verschil tussen herstarten en stoppen.
Geld en glas. Voor diefstal of beroving van contant geld en voor schade aan grote ruiten en etalages. Klein in premie, groot bij pech.
Cyber. Online reserveringen, kassasystemen en klantgegevens maken ook een restaurant kwetsbaar. Een cyberverzekering dekt herstel en schade na een hack of datalek.
Personeel. Verzuim, arbeidsongeschiktheid en collectieve ongevallen. Voor zaken met een team vaak een flinke, maar goed te sturen post.
Bedrijfsauto. Bezorg je, doe je catering of haal je zelf in bij de groothandel, dan hoort je voertuig in het totaalplaatje.
Een pakketpolis is vaak voordeliger dan losse verzekeringen bij verschillende partijen, omdat je pakketkorting krijgt en er geen gaten of overlap ontstaan tussen polissen.
Wat verplicht is en wat je zelf kiest
Veel ondernemers denken dat een horecazaak een hele rij verplichte verzekeringen heeft. Dat valt mee. Volgens Ondernemersplein van de overheid zijn er geen verzekeringen die voor alle ondernemers verplicht zijn, buiten de zorgverzekering en de volksverzekeringen die voor iedereen in Nederland gelden. Wel is voor een bedrijfsauto minimaal een WA-verzekering verplicht.
Daarnaast kunnen anderen eisen stellen. Een bank kan bij de aankoop van een bedrijfspand een opstalverzekering verplichten. Een verhuurder, leverancier, opdrachtgever of brancheorganisatie kan vragen om een aansprakelijkheidsverzekering. Werk je met een brouwerijcontract, een cateringopdracht of een evenement, dan staat zo’n eis vaak in het contract.
Niet verplicht betekent niet overbodig. Een brand in de keuken, een gast met een gebroken heup of een maand gedwongen sluiting kan een horecazaak financieel omver duwen. De keuze is dus niet of je je verzekert, maar welke risico’s je zelf kunt dragen en welke je beter onderbrengt.
Bezorgen en catering: vergeet de bedrijfsauto niet
Steeds meer horecazaken bezorgen zelf of verzorgen catering op locatie. Dan rijdt er een auto, bestelbus of scooter op naam van je bedrijf, en dat verandert je verzekeringsplaatje. Bezorgritten betekenen veel korte ritten, haast, parkeren in drukke straten en vaak wisselende bestuurders. Verzekeraars zien bezorgen daarom als een zwaarder risico dan gewoon zakelijk rijden, en dat zie je terug in de premie.
Juist hier lopen de offertes tussen verzekeraars sterk uiteen. Sommige maatschappijen accepteren bezorging nauwelijks, andere hebben er een aparte regeling voor. Belangrijk om te weten:
- Vertel altijd dat je bezorgt. Rijd je voor maaltijdbezorging met een polis die daar niet op is afgestemd, dan kan de verzekeraar bij schade weigeren uit te keren.
- Kies de dekking bij de waarde van je voertuig. WA is het wettelijke minimum. Beperkt casco dekt daarnaast onder meer diefstal, brand en ruitschade, volledig casco ook schade aan je eigen auto of bus na een aanrijding.
- Denk aan de lading. Een bus vol cateringmateriaal en servies is een eigen risico dat je kunt meeverzekeren.
- Meerdere voertuigen? Dan is één polis voor al je auto’s vaak overzichtelijker en voordeliger.
Voor één auto regel je dit via een zakelijke autoverzekering, voor cateringbussen via een bestelbusverzekering. Rijden er meerdere voertuigen voor je zaak, lees dan hoe je meerdere bedrijfsauto’s tegelijk verzekert. Zakelijke voertuigen zijn onze specialisatie, dus we nemen je auto’s direct mee in het totaalpakket van je zaak.
Personeel: verzuim als kostenpost die je kunt sturen
Heb je mensen in dienst, dan ben je als werkgever verantwoordelijk voor het doorbetalen van loon bij ziekte. In de horeca, met kleine teams en fysiek zwaar werk, kan één langdurig zieke kok of bedrijfsleider een flink gat in je begroting slaan. Je betaalt dan het loon door én de vervanger.
Een verzuimverzekering neemt dat risico (deels) over. De premie hangt af van je loonsom, het aantal medewerkers, je verzuimhistorie en de wachttijd die je kiest: hoe langer je zelf het loon doorbetaalt voordat de verzekering uitkeert, hoe lager de premie. Voor een startende zaak met twee medewerkers ligt de balans anders dan voor een horecagroep met meerdere vestigingen. Personeelsverzekeringen zijn een van onze specialisaties, dus we rekenen dit voor je zaak door.
Zo houd je de premie scherp zonder dekking in te leveren
Besparen op je horecaverzekering lukt het best door het risico goed te omschrijven en slim te kiezen, niet door dekking weg te strepen. Dit zijn de stappen die het verschil maken.
- Breng je activiteiten volledig in kaart. Noem frituren, terras, catering, bezorging, evenementen en late openingstijden. Een onvolledige omschrijving levert misschien een lagere premie op, maar kan bij schade leiden tot een afwijzing. Wij nemen dit met je door in het adviesgesprek, zodat niets ontbreekt.
- Zet de waarden op de juiste hoogte. Te hoog verzekeren kost onnodig premie, te laag verzekeren kost je bij schade geld. Werk je inventarislijst bij na een verbouwing of nieuwe keuken.
- Leg je preventie vast. Blusmiddelen, een blusdeken bij de frituur, regelmatig gereinigde afzuiging en een alarmsysteem verlagen het risico. Laat dit vermelden, want sommige verzekeraars belonen het in premie of voorwaarden.
- Kies een passend eigen risico. Een hoger eigen risico drukt de premie. Kies een bedrag dat je bij een kleine schade zonder moeite zelf betaalt.
- Bundel in één pakket. Een pakketpolis voorkomt dubbele dekking en levert vaak korting op ten opzichte van losse polissen.
- Vergelijk de hele markt. Dit is de stap met het grootste effect. Ook Ondernemersplein raadt aan de polisvoorwaarden goed te lezen en een onafhankelijk verzekeringsadviseur om raad te vragen. Omdat verzekeraars horeca zo verschillend inschatten, vergelijken wij jouw profiel bij alle 66 verzekeraars in Nederland, op premie én op voorwaarden.
- Laat je polis periodiek checken. Je zaak verandert: meer omzet, ander personeel, een nieuwe bus. Wij doen periodieke polischecks, zodat je dekking meegroeit en je niet blijft betalen voor wat je niet meer hebt.
Let bij het vergelijken ook op het totaalbedrag. Over verzekeringspremies betaal je assurantiebelasting, dus vergelijk offertes altijd inclusief belasting en kosten, niet alleen de kale premie.
Je horecaverzekering regelen via één vaste adviseur
Wil je weten wat jouw zaak kwijt is aan een complete horecaverzekering? In een gratis adviesgesprek brengen we je bedrijf, je risico’s en je wensen in kaart. Daarna vergelijken we alle 66 verzekeraars in Nederland en krijg je een vrijblijvend voorstel met de premie en voorwaarden die bij jouw zaak passen.

Je hebt bij ons één vaste adviseur die je bedrijf kent, geen callcenter. We zijn 24/7 bereikbaar via telefoon, mail of WhatsApp, ook als er op zaterdagavond schade is in de keuken. Bekijk onze zakelijke pakketverzekeringen of plan direct een gratis adviesgesprek.
Onze kijk: de goedkoopste polis is zelden de voordeligste
Als ondernemers ons bellen over hun horecaverzekering, gaat de eerste vraag bijna altijd over de prijs. Logisch, want de marges in de horeca zijn krap. Toch is premie alleen een slechte graadmeter. Twee polissen met hetzelfde maandbedrag kunnen bij een keukenbrand totaal verschillend uitpakken, door het eigen risico, de uitsluitingen rond frituren of de manier waarop bedrijfsschade wordt berekend.
Daarom vergelijken we niet alleen premies, maar ook voorwaarden, bij alle 66 verzekeraars in Nederland. We zijn onafhankelijk en niet gebonden aan één maatschappij, dus we kunnen kiezen wat voor jouw zaak het beste werkt. Bij horeca is dat verschil groot, omdat verzekeraars de branche zo uiteenlopend beoordelen.
En vergeet je voertuigen niet. Steeds meer zaken bezorgen of doen catering, en juist daar zien we polissen die niet aansluiten bij hoe er echt gereden wordt. Zakelijke voertuigen zijn onze specialisatie. Je zaak en je auto’s horen in één helder pakket, met één vaste adviseur die je belt als het misgaat.
Willem
Veelgestelde vragen
Wat kost een horecaverzekering gemiddeld per maand?
Een betrouwbaar gemiddelde is er niet, omdat de premie per zaak sterk verschilt. Een kleine lunchroom zit veel lager dan een eetcafé met frituur, personeel en bezorgauto’s. Voor een eerlijk bedrag heb je een berekening op basis van jouw omzet, inventaris, pand en gekozen dekkingen nodig. Die maken we gratis en vrijblijvend voor je.
Welke verzekering is verplicht voor een horecazaak?
Er is geen verzekering die voor alle ondernemers verplicht is, behalve de zorgverzekering en volksverzekeringen die voor iedereen in Nederland gelden. Voor een bedrijfsauto is minimaal WA verplicht. Een bank, verhuurder of opdrachtgever kan daarnaast een opstal- of aansprakelijkheidsverzekering eisen.
Is een pakketverzekering goedkoper dan losse polissen?
Vaak wel. In een pakket krijg je meestal korting en voorkom je dat polissen elkaar overlappen of juist een gat laten. Bovendien heb je één overzicht en één aanspreekpunt bij schade.
Kan ik mijn bezorgauto onder de horecaverzekering brengen?
Een bezorgauto verzeker je met een aparte zakelijke autoverzekering, maar wij nemen hem mee in je totaalpakket. Vertel altijd dat de auto voor bezorging wordt gebruikt, anders kan de verzekeraar bij schade weigeren. We zoeken de verzekeraar die bezorging goed accepteert tegen een scherpe premie.
Bronnen
- Bedrijfsverzekeringen regelen, Ondernemersplein
- Bedrijfsaansprakelijkheidsverzekering, Ondernemersplein