
21 november 2026
Wat een koeriersverzekering kost, hangt af van drie keuzes: hoe je je bestelbus verzekert (WA, beperkt casco of volledig casco), of je je aansprakelijkheid voor de pakketten die je vervoert regelt, en welke verzekeraar jouw profiel het gunstigst inschat. Dat laatste maakt het grootste verschil, en daar gaat het vaak mis. Koeriers rijden veel kilometers, wisselen soms van auto of opdrachtgever en vervoeren goederen van anderen. Niet elke verzekeraar weegt die risico’s even zwaar mee. Wie maar één of twee premies opvraagt, ziet niet wat er te koop is. Bij Zakelijkverzekeren vergelijken we alle 66 verzekeraars in Nederland. In dit artikel lees je welke onderdelen je premie bepalen, wat wettelijk verplicht is, waar de verborgen kosten zitten en hoe je tot een scherpe premie komt zonder gaten in je dekking.
Kort samengevat
- Voor je bestelbus is minimaal een WA-verzekering verplicht. Casco en ladingdekking kies je zelf, maar juist daar zit voor een koerier het grootste financiële risico.
- Er bestaat geen vaste prijs voor een koeriersverzekering: merk en type bus, verzekerde waarde, vestigingsplaats, leeftijd van de bestuurder, kilometers, brandstof, gewicht en schadevrije jaren bepalen samen je premie.
- Je aansprakelijkheid voor vervoerde pakketten is wettelijk beperkt tot €3,40 per kilo in Nederland. Dat beschermt jou, maar je moet die aansprakelijkheid wel verzekerd hebben.
- Rijd je met een bus boven 500 kg laadvermogen of 2.500 kg toegestane massa, dan heb je een Eurovergunning nodig, en dat heeft gevolgen voor je verzekering.
- De premieverschillen tussen verzekeraars zijn voor koeriers groot. Een onafhankelijke vergelijking over de hele markt levert meestal meer op dan schuiven met je eigen risico.
Inhoudsopgave
- Wat valt onder een koeriersverzekering?
- Waarom er geen vaste prijs is
- Welke factoren bepalen wat je betaalt
- De lading: hier zitten de verborgen kosten
- Zwaardere bus? Let op de Eurovergunning
- Zo kom je tot een scherpe premie
- Onze kijk op koeriersverzekeringen
- Je koeriersverzekering laten regelen
- Veelgestelde vragen
- Bronnen
Wat valt onder een koeriersverzekering?
Een koeriersverzekering is geen los product met één prijskaartje. Het is een combinatie van polissen die samen de risico’s van je werk afdekken. Voor de meeste koeriers en pakketbezorgers gaat het om deze onderdelen.
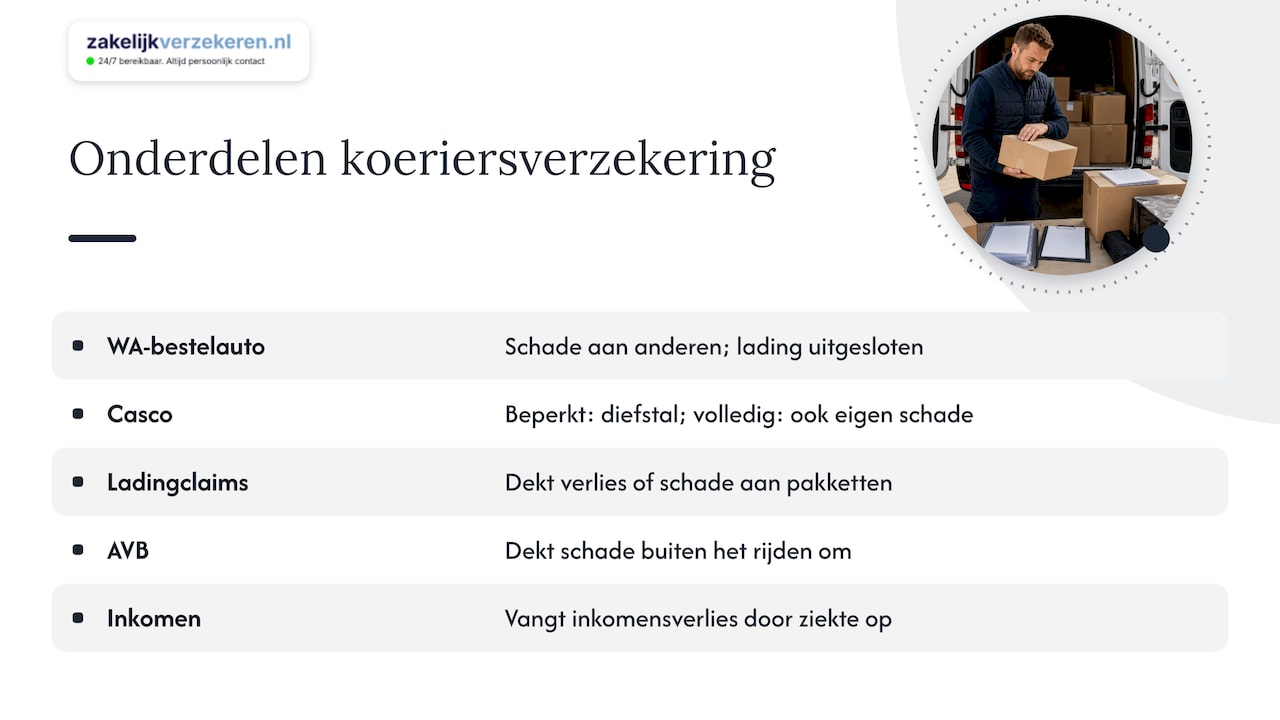
De bestelautoverzekering (WA). Dit is de wettelijk verplichte basis. Volgens de KVK-pagina voor startende koeriers heb je voor je bestelauto minimaal een WA-verzekering nodig. WA staat voor wettelijke aansprakelijkheid: de verzekering betaalt de schade die je met je auto bij anderen veroorzaakt. De Wet aansprakelijkheidsverzekering motorrijtuigen (WAM, de wet die deze verzekering verplicht stelt) bepaalt dat die dekking schade aan personen en aan zaken omvat. Belangrijk voor koeriers: dezelfde wet staat toe dat de zaken die je vervoert worden uitgesloten. Een WA-polis beschermt jouw lading dus niet.
Beperkt of volledig casco. Casco dekt schade aan je eigen bus. Beperkt casco vergoedt onder meer diefstal, brand, storm en ruitschade. Volledig casco (ook wel allrisk) betaalt daarnaast schade die je zelf veroorzaakt, zoals een aanrijding tegen een paal bij het achteruit inparkeren in een smalle woonwijk. Voor een koerier die tientallen stops per dag maakt, is dat geen theoretisch risico. Lees in ons artikel over wat verplicht is en wat je zelf kiest welke dekking bij welke leeftijd en waarde van je bus past.
Vervoerdersaansprakelijkheid. Gaat een pakket verloren of raakt het beschadigd terwijl jij het vervoert, dan ben jij als vervoerder aansprakelijk. Een vervoerdersaansprakelijkheidsverzekering dekt die claims. Verderop rekenen we voor wat dat in de praktijk betekent.
Bedrijfsaansprakelijkheid (AVB). Schade die je buiten het rijden om veroorzaakt, bijvoorbeeld als je bij het afleveren een deurpost beschadigt of een klant laat struikelen over een steekwagen, valt niet onder de autoverzekering. Daarvoor is de bedrijfsaansprakelijkheidsverzekering.
Inkomen bij ziekte of arbeidsongeschiktheid. Als zzp’er heb je geen werkgever die doorbetaalt. Het Ondernemersplein van de overheid noemt de arbeidsongeschiktheidsverzekering als manier om inkomensverlies door ziekte of arbeidsongeschiktheid op te vangen. Voor een koerier, die met zijn lichaam en zijn rijbewijs verdient, is dat een serieuze afweging. Heb je personeel in dienst, dan speelt ook de verzuimverzekering mee.
Waarom er geen vaste prijs is
Wie zoekt op wat een koeriersverzekering kost, wil een bedrag. Het eerlijke antwoord is dat een gemiddelde je weinig zegt. Twee koeriers met dezelfde bus kunnen sterk verschillende premies betalen, omdat de ene in een grote stad woont en 60.000 kilometer per jaar rijdt, en de andere in een dorp en de helft daarvan. Daarbij komt dat verzekeraars koerierswerk heel verschillend beoordelen. Sommige rekenen pakketbezorging tot hun kernmarkt en prijzen er scherp op. Andere vinden het een verhoogd risico en zetten er een fors tarief tegenover, of accepteren het niet.
Daarom is de belangrijkste kostenvraag niet “wat is het gemiddelde?” maar “welke verzekeraar beoordeelt mijn situatie het gunstigst, en wat krijg ik voor dat geld?”. Een lage premie met een uitsluiting voor beroepsvervoer of zonder dekking voor gedeeld gebruik van je bus is geen besparing. Die rekening komt bij je eerste schade.
Welke factoren bepalen wat je betaalt
Verzekeraars gebruiken voor bestelauto’s grotendeels dezelfde rekenfactoren, maar elke verzekeraar weegt ze anders. Deze tabel laat zien wat meetelt en wat je er zelf aan kunt doen.
| Factor | Waarom het meetelt | Wat je kunt doen |
|---|---|---|
| Merk en type bestelbus | Reparatiekosten, diefstalgevoeligheid en onderdelenprijzen verschillen per model | Kijk bij aanschaf ook naar de verzekeringspremie, niet alleen naar de aanschafprijs |
| Verzekerde waarde | Hoe duurder de bus, hoe hoger de casco-uitkering kan zijn | Kies casco op basis van de werkelijke waarde en je financiering |
| Woon- of vestigingsplaats | In drukke stedelijke gebieden gebeuren meer schades en diefstallen | Een veilige stallingsplek of beveiliging kan bij sommige verzekeraars korting opleveren |
| Leeftijd van de vaste bestuurder | Jonge bestuurders hebben statistisch vaker schade | Geef de vaste bestuurder correct op; een onjuiste opgave kan je dekking kosten |
| Kilometers per jaar | Meer kilometers betekent meer kans op schade | Schat realistisch in, koerierswerk loopt snel op |
| Brandstofsoort | Elektrische bussen hebben andere reparatiekosten, onder meer door de accu | Vergelijk juist bij elektrisch breed, de verschillen zijn groot |
| Gewicht (toegestane massa) | Zwaardere voertuigen veroorzaken grotere schade | Kies een bus die past bij je werk, niet zwaarder dan nodig |
| Schadevrije jaren | Een bonus-malusladder beloont schadevrij rijden met korting | Kleine schades soms zelf betalen kan je trede beschermen; laat dat doorrekenen |
| Eigen risico | Een hoger eigen risico verlaagt de premie | Kies een bedrag dat je bij schade echt kunt missen |
In de praktijk lopen de premies het verst uiteen op woonplaats, bestuurdersleeftijd en kilometers. Juist bij die drie profielkenmerken scoort een koerier vaak hoog. Ook het onderhoud van je bus telt indirect mee: wie veel kilometers maakt, slijt banden snel, en versleten banden verlengen je remweg en vergroten de kans op een schade die je trede kost. Een overzicht van banden bij zakelijke lease laat zien hoe bedrijven bandenonderhoud in hun voertuigkosten meenemen. Wil je stap voor stap zien hoe een premie tot stand komt, lees dan hoe je de premie van je zakelijke autoverzekering berekent.
De lading: hier zitten de verborgen kosten
Veel startende koeriers verzekeren hun bus goed en vergeten de pakketten. Dat is begrijpelijk, want de lading is niet van jou. Toch ben jij als vervoerder aansprakelijk als er iets mee gebeurt.
Die aansprakelijkheid is wel begrensd. Volgens Stichting Vervoeradres (SVA) bedraagt de wettelijke limiet bij binnenlands vervoer €3,40 per kilo. Voor grensoverschrijdend vervoer onder het CMR-verdrag (de internationale regels voor wegvervoer) is dat 8,33 SDR per kilo, ongeveer €10. SDR is een rekeneenheid van het Internationaal Monetair Fonds waarvan de waarde in euro’s schommelt. SVA legt ook uit waarom die grens bestaat: een vervoerder verdient op gewicht, volume en afstand, niet op de waarde van wat hij vervoert. Een claim op basis van de volle goederenwaarde zou een vervoerder failliet kunnen maken.
Een rekenvoorbeeld. Je rijdt een dag met 300 kilo aan pakketten door Nederland en je bus wordt opengebroken. Je wettelijke aansprakelijkheid is maximaal 300 × €3,40 = €1.020. Dat lijkt beperkt, maar zonder vervoerdersaansprakelijkheidsverzekering betaal je dat zelf, en bij een paar incidenten per jaar loopt het op. Belangrijker nog: volgens SVA wordt de limiet doorbroken bij opzet. Kan de opdrachtgever aantonen dat de schade opzettelijk is veroorzaakt, dan kan de claim veel hoger uitvallen.
Vervoer je waardevolle goederen, zoals elektronica, medicijnen of sieraden, dan ligt de waarde vaak ver boven die limiet. SVA raadt de afzender in dat geval aan zelf een goederentransportverzekering af te sluiten. Voor jou als koerier betekent het dat je moet weten wat je vervoert en wat je opdrachtgever verwacht. Meer daarover lees je in ons artikel over verzekeren bij transport van waardevolle goederen.
Zwaardere bus? Let op de Eurovergunning
Groeit je bedrijf en stap je over op een grotere bestelbus of een bus met aanhanger, controleer dan de vergunningplicht. Volgens de veelgestelde vragen van NIWO, de organisatie die vervoersvergunningen verleent, hebben koeriers en pakketdiensten een Eurovergunning nodig als het voertuig of de combinatie een laadvermogen boven 500 kg of een toegestane maximummassa boven 2.500 kg heeft. Dat hangt af van de kenmerken van het voertuig, niet van hoeveel je op een bepaalde dag laadt.
Voor je verzekering heeft die overstap twee gevolgen. Het gewicht van het voertuig telt mee in de premie, en je wordt in de ogen van verzekeraars een beroepsvervoerder. Geef dat altijd door. Een polis die is afgesloten alsof je de bus alleen voor eigen spullen gebruikt, kan bij schade tot discussie leiden. Rijd je op termijn met meerdere bussen, dan kan een wagenparkverzekering voordeliger en overzichtelijker zijn dan losse polissen.
Zo kom je tot een scherpe premie
Een lage premie en een goede dekking gaan samen als je het in de juiste volgorde aanpakt.
-
Breng je werk in kaart. Noteer welke bus je rijdt, de waarde, hoeveel kilometers je per jaar maakt, voor welke opdrachtgevers je rijdt en wat je vervoert. Het meest gemaakte fout: kilometers te laag inschatten om premie te besparen. Bij schade kan de verzekeraar dan minder uitkeren. Bij ons neemt je vaste adviseur dit met je door in het gratis adviesgesprek.
-
Kies de dekking voor je bus. Een nieuwe of gefinancierde bus verdient volledig casco; een oudere bus met lage waarde kan met beperkt casco of WA toe. Het gaat mis als je casco laat vallen terwijl je de bus nog afbetaalt. Je adviseur zet de opties naast elkaar.
-
Regel je aansprakelijkheid voor de lading. Vraag je opdrachtgever welke verzekering die verwacht en zorg dat je vervoerdersaansprakelijkheid gedekt is. Wij nemen dit mee in het voorstel, zodat het niet tussen wal en schip valt.
-
Deel je bus? Regel het vooraf. De KVK adviseert starters om vooraf bij de verzekeraar na te gaan of je je voertuig met een andere koerier mag delen. Doe je dat niet, dan kan een schade door je collega onverzekerd blijken. Wij zoeken een verzekeraar die dit gebruik accepteert.
-
Vergelijk de hele markt. Hier zit de grootste besparing. Omdat verzekeraars koerierswerk zo verschillend beoordelen, loont het om alle aanbieders naast elkaar te zetten. Wij vergelijken alle 66 verzekeraars in Nederland op premie én voorwaarden.
-
Bundel waar het voordeel oplevert. Bestelbus, aansprakelijkheid en arbeidsongeschiktheid kunnen vaak in een pakket. Dat geeft overzicht en soms pakketkorting. Starters vinden meer in ons artikel over zakelijk verzekeren als starter.
-
Laat je polis periodiek nakijken. Je werk verandert: een nieuwe opdrachtgever, een tweede bus, een elektrische bus. Wij doen periodieke polischecks, zodat je dekking meegroeit en je niet blijft betalen voor wat je niet meer nodig hebt.
Onze kijk op koeriersverzekeringen
Koeriers zijn de ondernemers die het meest verliezen als ze alleen naar de laagste premie kijken. Je rijdt veel, je stopt vaak, je vervoert spullen van anderen en je inkomen staat stil zodra je bus stilstaat. Een polis die op papier goedkoop is maar gedeeld gebruik uitsluit of de lading vergeet, kost je bij de eerste schade meer dan je in jaren aan premie bespaart.
Daarom vergelijken wij niet een handvol verzekeraars, maar alle 66 in Nederland. Niet elke verzekeraar wil koerierswerk, en de verzekeraars die het wel willen, prijzen het heel verschillend. Wie de hele markt kent, vindt de partij die jouw profiel gunstig beoordeelt.
En als het misgaat, wil je geen callcenter. Bij ons heb je één vaste adviseur die je bedrijf kent en die 24/7 bereikbaar is via telefoon, mail of WhatsApp. Schade om tien uur ’s avonds in een woonwijk? Dan bel je iemand die weet welke bus je rijdt en welke dekking je hebt, en die de schadeafhandeling met je regelt.
Willem
Je koeriersverzekering laten regelen
Wil je weten wat jouw koeriersverzekering kost, met de dekking die echt bij je werk past? Plan een gratis adviesgesprek. Je vaste adviseur brengt je bus, je ritten en je lading in kaart, vergelijkt alle 66 verzekeraars in Nederland en stuurt je een vrijblijvend voorstel.

Rijd je met één bus, bekijk dan direct onze bestelbusverzekering. Met meerdere voertuigen regel je alles in één wagenparkpolis.
Veelgestelde vragen
Is een koeriersverzekering verplicht?
De WA-verzekering voor je bestelbus is wettelijk verplicht; zonder mag je niet de weg op. Casco, vervoerdersaansprakelijkheid en bedrijfsaansprakelijkheid zijn niet wettelijk verplicht, maar veel opdrachtgevers vragen er wel om. Voor een koerier is vooral de aansprakelijkheid voor de lading moeilijk te missen.
Waarom is mijn premie als koerier hoger dan die van een gewone bestelbus?
Koeriers rijden meer kilometers, maken veel stops en rijden vaak in drukke stedelijke gebieden. Verzekeraars rekenen dat mee in hun risico. Hoeveel dat scheelt, verschilt per verzekeraar sterk, daarom loont een vergelijking over de hele markt.
Is de lading verzekerd via mijn autoverzekering?
Nee, meestal niet. De WAM staat toe dat vervoerde zaken worden uitgesloten van de verplichte dekking. Voor schade aan pakketten heb je een vervoerdersaansprakelijkheidsverzekering nodig.
Mag ik mijn bus delen met een andere koerier?
Dat hangt af van je polis. Ga dit vooraf na, zoals de KVK adviseert, want een schade door een niet-gemelde bestuurder kan tot problemen bij de uitkering leiden. Wij zoeken een verzekeraar die gedeeld gebruik dekt.
Hoe krijg ik de laagste premie zonder in te leveren op dekking?
Geef je gegevens correct op, kies een eigen risico dat je kunt dragen, bescherm je schadevrije jaren en laat de hele markt vergelijken. Een onafhankelijk adviseur ziet welke verzekeraar jouw profiel het gunstigst beoordeelt.
Bronnen
KVK: Zo begin je als bezorger of koerier
Wet aansprakelijkheidsverzekering motorrijtuigen (wetten.overheid.nl)
Ondernemersplein: Bedrijfsverzekeringen regelen
SVA: Schade claimen
NIWO: Veelgestelde vragen
Rengasvertailu: Yritysleasing ja renkaat