19 oktober 2026
Een omgevingsvergunning kan eisen stellen aan financiële zekerheid, zoals een verzekering of bankgarantie, voordat u mag bouwen. Regel daarom uw dekking vroeg: tijdens de uitvoering is een CAR-verzekering onmisbaar, na oplevering verschuift dat naar een opstalverzekering, en aansprakelijkheid blijft altijd relevant. Doe eerst een vergunningcheck in het Omgevingsloket en neem daarna contact op met uw vaste verzekeringsadviseur.
Kort samengevat:
- Het bevoegd gezag kan een verzekering, bankgarantie of storting eisen; regels verschillen per gemeente en de vergunning vermeldt de bewijsdeadline.
- De CAR verzekering dekt doorgaans stormschade en diefstal tijdens de bouw, maar ontwerpfouten en slijtage vallen meestal buiten de polis; opstal begint vaak na oplevering.
- Een bedrijfsaansprakelijkheidsverzekering dekt schade aan derden, terwijl uitvoerders volgens de Wkb duidelijk moeten vastleggen hoe gebreken zijn verzekerd in het opleveringsdossier.
- Een verzekering na een beroepsprocedure kan financiële schade door vertraging of vernietiging opvangen, maar dekt doorgaans geen juridische kosten of herontwerp.
- Na bekendmaking van een weigering geldt meestal zes weken om bezwaar te maken; bij afwijzing volgt doorgaans nog eens zes weken om beroep in te stellen.
Inhoudsopgave
- Waarom een omgevingsvergunning invloed heeft op uw verzekering
- Welke verzekeringen zijn relevant bij bouwen en verbouwen
- Praktische checklist vóór de vergunningaanvraag en de start van de bouw
- Wat te doen bij bezwaar, weigering of wijziging van de vergunning
- Adviseursperspectief: waarom vroeg advies loont
- Hulp bij uw omgevingsvergunning en verzekering
- Veelgestelde vragen
- Bronnen
Waarom een omgevingsvergunning invloed heeft op uw verzekering
De koppeling tussen vergunning en verzekering zit in de wet zelf. Het bevoegd gezag kan in een omgevingsvergunning voorschriften opnemen over financiële zekerheid, met als grondslag artikel 13.5 van de Omgevingswet en Afdeling 8.3 van het Omgevingsbesluit. Dat principe sluit aan bij de gedachte dat wie risico veroorzaakt, ook moet zorgen dat de kosten van eventuele schade of herstel gedekt zijn, niet de samenleving.
Zo’n eis kan verschillende vormen aannemen:
- Een verzekering die specifieke risico’s van het project afdekt.
- Een bankgarantie die financiële dekking biedt zonder polis.
- Een storting in een waarborgfonds dat bij bepaalde sectoren gangbaar is.
Gemeenten en andere bevoegde gezagen gebruiken handreikingen, zoals die van het IPO, om te bepalen wanneer en hoe ze financiële zekerheid toepassen. Dat betekent dat de uitvoering per gemeente kan verschillen: het ene bevoegd gezag vraagt bij een sloopvergunning al om een bankgarantie, het andere alleen bij grootschalige projecten met een hoog risico.
Een vergunningvoorschrift over financiële zekerheid is geen formaliteit. Als u niet op tijd kunt aantonen dat de zekerheid geregeld is, kan het bevoegd gezag de vergunning intrekken of handhavend optreden. U krijgt doorgaans een concrete bewijstermijn opgelegd in de vergunning zelf, dus lees de voorschriften bij afgifte direct na op deadlines en gevraagde documenten. Wie dat pas regelt zodra de aannemer op de stoep staat, loopt het risico dat de bouw stilligt terwijl de polis nog niet rond is.
Welke verzekeringen zijn relevant bij bouwen en verbouwen
Een bouwproject doorloopt verschillende fasen, en elke fase vraagt om een andere polis, zoals uiteengezet in het artikel over gap insurance en hoe het werkt. Wie dat niet vooraf uitzoekt, ontdekt vaak pas bij schade dat een dekking ontbrak.
- Construction All Risk (CAR): dekt materiële schade aan het bouwwerk zelf tijdens de uitvoering, van storm tot diefstal van materiaal op de bouwplaats. Lees de voorwaarden goed door op uitsluitingen voor ontwerpfouten of slijtage, want die vallen meestal buiten de standaarddekking. Meer uitleg over wat een CAR-polis precies dekt vindt u in onze verdieping daarover.
- Opstalverzekering: wordt doorgaans actief na oplevering, zodra het pand bewoond of in gebruik is. Let op dat veel opstalpolissen schade die ontstaat tijdens de bouw zelf uitsluiten, waardoor een overlap met de CAR-polis nodig is om geen gat in de dekking te laten vallen.
- Bedrijfsaansprakelijkheidsverzekering: springt in bij schade die uw bedrijf toebrengt aan derden tijdens de werkzaamheden, zoals een beschadigde leiding van de buren of een voorbijganger die letsel oploopt.
- Verzekering na beroepsprocedures: een specifiek product voor projecten waarbij een vergunning later alsnog kan worden aangevochten of vernietigd. Dit soort verzekeringen tegen de gevolgen van een beroepsprocedure wordt door marktpartijen aangeboden en kan investeerders en banken meer zekerheid geven, al hangen premie en voorwaarden sterk af van het projectrisico.
- Wkb-informatieplicht: uitvoerders moeten aan de opdrachtgever ondubbelzinnig laten zien hoe aansprakelijkheid voor gebreken verzekerd is. Het Wkb-informatiedocument van het Verbond van Verzekeraars beschrijft die informatieplicht en benadrukt dat polisgegevens onderdeel worden van het opleveringsdossier.
Pro-tip: Bespreek verzekeringsvraagstukken al in de ontwerpfase, niet pas bij de start van de bouw, dan voorkomt u dat een CAR-polis met terugwerkende kracht duurder of onmogelijk wordt.
Praktische checklist vóór de vergunningaanvraag en de start van de bouw
Voordat de eerste paal de grond ingaat, zet u de verzekeringskant van het project op orde. Dat voorkomt vertraging op het moment dat het bevoegd gezag om bewijsstukken vraagt.
- Doe een vergunningcheck in het Omgevingsloket en noteer de concrete voorschriften en termijnen uit de vergunning.
- Neem contact op met uw vaste verzekeringsadviseur en deel projectdetails, inclusief de Wkb-informatie en een korte risicoanalyse.
- Vraag polisverklaringen en bewijs van dekking aan, en check of er extra clausules nodig zijn voor specifieke risico’s.
- Bereid u voor op alternatieven zoals een bankgarantie of waarborgfonds als het bevoegd gezag dat eist, en regel die bewijsstukken ruim op tijd.
| Actie | Wanneer | Resultaat |
|---|---|---|
| Vergunningcheck Omgevingsloket | Vóór aanvraag | Duidelijkheid over vergunningplicht en voorschriften |
| Contact vaste adviseur | Direct na vergunningvoorschrift | Risicoanalyse en polisadvies op maat |
| Polisverklaring aanvragen | Vóór start bouw | Bewijsstuk voor bevoegd gezag |
| Alternatieve zekerheid voorbereiden | Bij eis tot bankgarantie | Tijdige levering zonder vertraging |
Wie deze stappen in deze volgorde doorloopt, voorkomt dat een vergunning onbenut blijft liggen omdat het bewijs van financiële zekerheid nog niet binnen is.
Wat te doen bij bezwaar, weigering of wijziging van de vergunning
Een omgevingsvergunning kan geweigerd worden wanneer het plan niet voldoet aan het omgevingsplan of andere regelgeving. Na bekendmaking geldt meestal een bezwaartermijn van 6 weken, gevolgd door nog eens 6 weken om in beroep te gaan als het bezwaar wordt afgewezen.
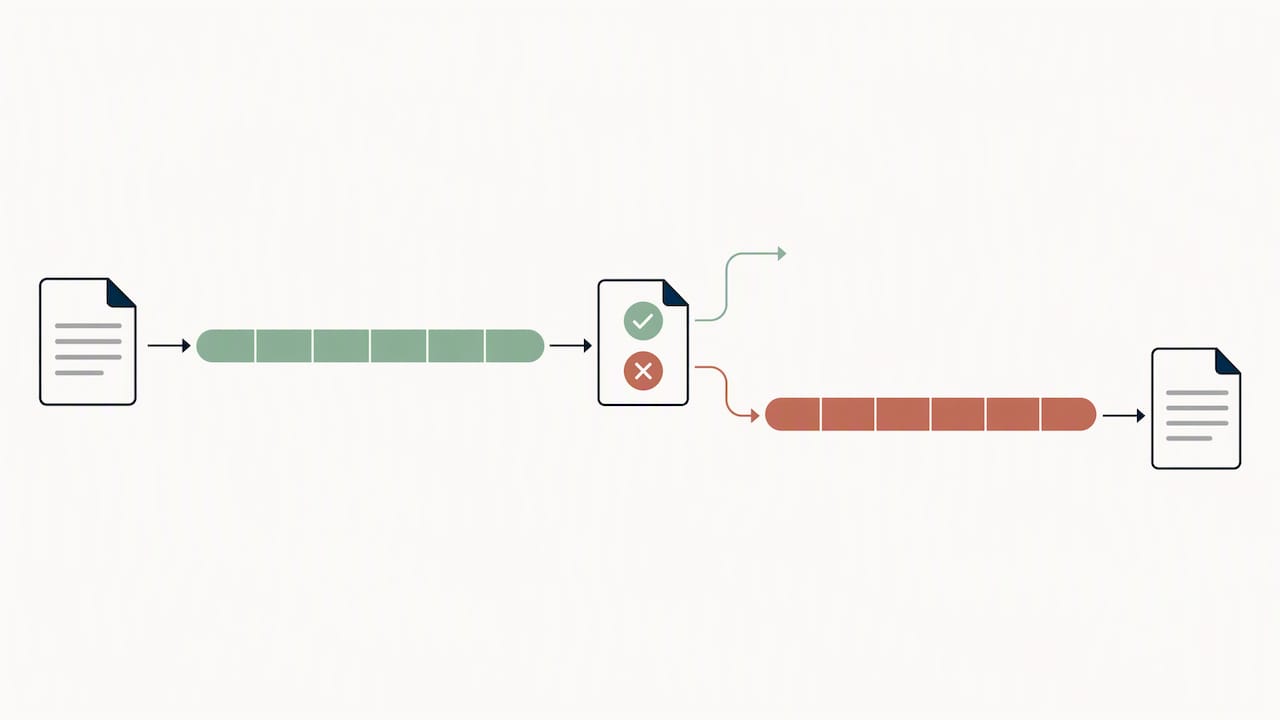
In die periode van onzekerheid kan een verzekering na beroepsprocedures financieel soelaas bieden, vooral bij projecten met een aanzienlijke investering die stil komt te liggen. Zo’n polis vangt doorgaans de financiële schade op van vertraging of het alsnog sneuvelen van een vergunning, maar dekt niet de onderliggende juridische kosten van de procedure zelf of een herontwerp van het project.
Praktische stappen bij bezwaar of weigering:
- Overleg direct met uw verzekeringsadviseur over welke polissen in uw situatie van toepassing zijn.
- Documenteer de financiële risico’s van vertraging, zodat u scherp weet wat er op het spel staat.
- Zoek juridisch advies wanneer de weigering of het bezwaar de haalbaarheid van het project raakt.
Adviseursperspectief: waarom vroeg advies loont
De meeste problemen die ik tegenkom, ontstaan niet door een gebrek aan verzekeringen, maar door timing. Een ondernemer regelt de polis pas zodra de vergunning binnen is, terwijl het bevoegd gezag al om een bewijsstuk vraagt. Dan moet alles in een paar dagen rond zijn, en dat jaagt de premie omhoog of maakt een clausule onmogelijk te regelen.
Een vaste adviseur die uw project al kent, kan een polisverklaring vaak binnen een dag leveren, omdat de risicoanalyse al klaarligt. Ik heb vaker gezien dat een kleine wijziging in de scope van een project, zoals een extra bouwlaag, een polis plotseling onverzekerbaar maakte zonder aanvullende dekking. Wie die wijziging vroeg meldt, voorkomt dat probleem volledig.
— Willem
Hulp bij uw omgevingsvergunning en verzekering
Zodra uw vergunning een eis aan financiële zekerheid stelt, wilt u snel een polisverklaring kunnen tonen, niet weken wachten op een offerte. We toetsen welke dekking uw project nodig heeft en verzamelen direct de bewijsstukken die uw bevoegd gezag vraagt.
We vergelijken verzekeraars en zoeken de polis die past bij uw project en budget, zonder dat u zelf elke verzekeraar langs moet.
- CAR-verzekering voor de uitvoeringsfase van uw bouwproject.
- Bedrijfsaansprakelijkheidsverzekering voor schade aan derden tijdens de werkzaamheden.
- Zakelijke autoverzekering of wagenparkverzekering voor de voertuigen die op de bouwplaats of bij de verhuizing worden ingezet.
Plan een gratis adviesgesprek en u heeft binnen afzienbare tijd duidelijkheid over welke verzekering u nodig heeft en wat uw volgende stap is.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Veelgestelde vragen
Kan een omgevingsvergunning geweigerd worden?
Ja, een omgevingsvergunning kan geweigerd worden als het plan niet voldoet aan het omgevingsplan of andere regelgeving. Na bekendmaking van de weigering geldt meestal een bezwaartermijn van 6 weken, gevolgd door een beroepstermijn van nog eens 6 weken.
Waarom heb ik een omgevingsvergunning nodig?
U heeft een omgevingsvergunning nodig omdat bouwwerkzaamheden vaak raken aan zowel technische bouweisen als de inrichting van de omgeving. Het onderscheid tussen een technische bouwactiviteit en een omgevingsplanactiviteit bepaalt, welk deel van uw plan vergunningplichtig is.
Is het mogelijk om een oprit te verbreden zonder vergunning?
Dat hangt af van de precieze situering en omvang van de oprit, want lokale regelgeving kan aanvullende voorwaarden stellen naast de landelijke regels voor vergunningsvrij bouwen. Doe altijd eerst een vergunningcheck in het Omgevingsloket voordat u begint.
Hoeveel m2 mag je vergunningsvrij bouwen?
Er bestaat geen vast landelijk maximum in vierkante meters dat voor elke situatie geldt, omdat vergunningsvrij bouwen afhangt van factoren zoals bestemming, ligging op het perceel en het type bouwwerk. Controleer uw specifieke plan daarom via de vergunningcheck, aangezien gemeenten aanvullende regels kunnen hebben.
Bronnen
- Bezwaarmaken — Omgevingswet helpcentrum
- Vergunningvoorschriften financiële zekerheid — IPLO
- Omgevingsvergunning voor bouwen — Ondernemersplein
- Wkb-informatiedocument verzekeringen — Verbond van Verzekeraars