
22 november 2026
Voorlopige dekking is de verzekering die direct ingaat zodra je een autoverzekering voor je bedrijfsauto aanvraagt, terwijl de verzekeraar je aanvraag nog beoordeelt. Je mag er meteen mee de weg op en je voldoet aan de wettelijke WA-plicht, maar het is een tijdelijke toezegging: de verzekeraar kan de aanvraag daarna nog afwijzen of andere voorwaarden stellen. Hoe goed je voorlopige dekking is, hangt dus vooral af van hoe zorgvuldig de aanvraag erachter is opgesteld. Daar maakt een onafhankelijk adviseur het verschil: die kiest vooraf de verzekeraar die jouw auto, bestuurders en schadeverleden echt accepteert, zodat de voorlopige dekking zonder verrassingen overgaat in een definitieve polis.
Kort samengevat
- Voorlopige dekking geldt vanaf het moment dat je aanvraag is ingediend en bevestigd, en loopt tot de verzekeraar de aanvraag definitief accepteert of afwijst.
- Een bedrijfsauto moet WA-verzekerd zijn zodra hij op naam van je bedrijf staat. Rijden zonder WA kost bij een RDW-controle een boete van € 500.
- Tijdens de voorlopige dekking ben je in principe verzekerd zoals je hebt aangevraagd: alleen WA, of ook beperkt of volledig casco.
- Onjuiste of onvolledige antwoorden op de acceptatievragen zijn een belangrijke reden dat voorlopige dekking eindigt zonder definitieve polis.
- Met één vaste adviseur die bij 66 verzekeraars vergelijkt, regel je de dekking vóór de overdracht van de auto en weet je vooraf waar je aan toe bent.
Inhoudsopgave
- Wat voorlopige dekking precies is
- Wanneer de voorlopige dekking ingaat
- Wat wel en niet verzekerd is
- Hoe lang de voorlopige dekking geldt
- Als de verzekeraar afwijst of andere voorwaarden stelt
- Zo regel je voorlopige dekking stap voor stap
- Zo bewijs je dat je verzekerd bent
- Voorlopige dekking binnen een wagenpark
- Je bedrijfsauto goed verzekerd vanaf dag één
- Onze kijk op voorlopige dekking
- Veelgestelde vragen
- Bronnen
Wat voorlopige dekking precies is
Als je een autoverzekering aanvraagt, beslist de verzekeraar niet meteen. Eerst worden je gegevens gecontroleerd: wie de auto bestuurt, hoeveel schadevrije jaren er zijn, wat de auto waard is, waarvoor hij gebruikt wordt en of er eerder schades of opzeggingen waren. Die beoordeling heet de acceptatie.
Om te voorkomen dat je in die tussentijd onverzekerd rijdt, geeft de verzekeraar een tijdelijke toezegging af: de voorlopige dekking. In de praktijk betekent dat:
- je bent vanaf de ingangsdatum verzekerd volgens de dekking die je hebt aangevraagd;
- de verzekeraar behoudt zich het recht voor om de aanvraag na beoordeling alsnog te weigeren of aan te passen;
- schades die tijdens de voorlopige periode ontstaan, worden behandeld volgens de voorwaarden van de aangevraagde polis, mits je de acceptatievragen eerlijk en volledig hebt beantwoord.
Voor een ondernemer is dat geen detail. Je bedrijfsauto is je werkplek, je vervoermiddel en vaak ook je visitekaartje. Koop je een nieuwe bestelbus op vrijdag en wil je maandag naar een klus, dan moet de verzekering op vrijdag al geregeld zijn. Voorlopige dekking maakt dat mogelijk.
Wanneer de voorlopige dekking ingaat
De voorlopige dekking gaat in op de datum en het tijdstip die de verzekeraar bevestigt, meestal het moment dat je aanvraag compleet is ingediend. Belangrijk is dat dit moment vóór of uiterlijk gelijk valt met de tenaamstelling van de auto.
Volgens de RDW moeten voertuigen met verzekeringsplicht WA-verzekerd zijn vanaf het moment dat ze op jouw naam staan. Voor de aanvraag heb je de meldcode nodig: de laatste vier cijfers van het voertuigidentificatienummer (VIN, het unieke chassisnummer van de auto). Die meldcode staat ook op de kentekencard.
Wat je nodig hebt om voorlopige dekking aan te vragen:
| Gegeven | Waarom de verzekeraar het vraagt |
|---|---|
| Kenteken en meldcode | Om het exacte voertuig aan de polis te koppelen |
| KvK-nummer en bedrijfsgegevens | De polis staat op naam van je onderneming |
| Gegevens van de regelmatige bestuurder(s) | Leeftijd en rijervaring bepalen risico en premie |
| Schadevrije jaren of schadeverleden | Bepaalt je korting en soms of je geaccepteerd wordt |
| Gebruik van de auto | Bijvoorbeeld bouwplaats, koeriersritten of vervoer van goederen |
| Cataloguswaarde, accessoires en inbouw | Nodig voor een juiste cascodekking |
| Gewenste dekking en ingangsdatum | WA, beperkt casco of volledig casco |
Koop je een gebruikte bedrijfsauto, controleer dan ook of de vorige eigenaar de auto nog verzekerd had en wat er bekend is over de historie. Hoe je dat aanpakt, lees je in deze uitleg over verzekering controleren bij aankoop. Zo voorkom je dat er een gat ontstaat tussen de polis van de verkoper en die van jou.
Wat wel en niet verzekerd is
Een veelgemaakte denkfout is dat voorlopige dekking een soort kale basisverzekering is. Dat klopt niet: je krijgt tijdens de voorlopige periode de dekking die je hebt aangevraagd. Wat je dekking dan precies inhoudt, hangt af van de keuze die je maakt.
Een WA-verzekering vergoedt volgens Ondernemersplein de schade die je met je voertuig bij anderen maakt, zoals reparatie- of medische kosten, maar niet de schade aan je eigen voertuig. Voor schade aan je eigen bedrijfsauto heb je een cascodekking nodig.
| Dekking | Wat het vergoedt | Voor wie het past |
|---|---|---|
| WA | Schade die je met de bedrijfsauto aan anderen toebrengt | Oudere auto met lage dagwaarde |
| WA + beperkt casco | Daarbij ook onder meer diefstal, brand, storm en ruitschade | Auto van middelbare leeftijd, of als diefstal van gereedschap en inbouw een zorg is |
| WA + volledig casco (allrisk) | Daarbij ook schade aan je eigen auto, ook als je die zelf veroorzaakt | Nieuwe of geleasde auto, of een auto die je niet kunt missen |
Let daarnaast op wat níet automatisch onder een autoverzekering valt. Gereedschap en goederen in de laadruimte vallen meestal onder een aparte verzekering. Hetzelfde geldt voor de schade die je als bedrijf buiten het verkeer aan anderen toebrengt: daarvoor is er de bedrijfsaansprakelijkheidsverzekering. Rijd je met een aanhangwagen, dan hoef je die volgens Ondernemersplein niet apart WA te verzekeren: schade die de aanhanger veroorzaakt, valt onder de WA van het trekkende voertuig. Schade áán de aanhanger zelf of de lading valt daar niet onder.
Wil je de verschillende dekkingen en aandachtspunten nog eens op een rij zien, dan helpen onze tips voor optimale zakelijke autodekking.
Hoe lang de voorlopige dekking geldt
Elke verzekeraar legt in de eigen voorwaarden vast hoe lang de beoordeling mag duren en hoe de voorlopige dekking eindigt. Meestal gaat het om een korte periode: zodra de verzekeraar je gegevens heeft gecontroleerd, ontvang je het polisblad en is de verzekering definitief.
De voorlopige dekking eindigt op een van deze manieren:
- De aanvraag wordt geaccepteerd. De voorlopige dekking gaat naadloos over in de definitieve polis. Je merkt er in de praktijk niets van, behalve dat je het definitieve polisblad ontvangt.
- De verzekeraar wil andere voorwaarden. Bijvoorbeeld een hoger eigen risico, een hogere premie of een uitsluiting voor jonge bestuurders. Je krijgt dan een aangepast voorstel.
- De aanvraag wordt afgewezen. De verzekeraar beëindigt de voorlopige dekking, meestal met een opzegtermijn die in de voorwaarden staat.
Kijk dus altijd in de bevestiging hoe lang de beoordeling mag duren en wat er gebeurt als de verzekeraar niet akkoord gaat. Dat staat in de polisvoorwaarden of in de bevestiging van de voorlopige dekking.
Als de verzekeraar afwijst of andere voorwaarden stelt
Dit is het moment waarop voorlopige dekking ondernemers het meest overvalt. Typische redenen voor een afwijzing of aangepaste voorwaarden zijn:
- een schadeverleden dat bij de aanvraag niet of anders is opgegeven;
- een eerdere opzegging of weigering door een andere verzekeraar;
- een bestuurder die jonger of minder ervaren is dan bij de aanvraag gemeld;
- een gebruik van de auto dat niet bij het product past, zoals koeriersritten of vervoer tegen betaling;
- een auto met een hoge waarde of een verhoogd diefstalrisico.
Wordt de voorlopige dekking beëindigd, dan moet je binnen de opzegtermijn een nieuwe verzekering hebben, anders rijd je onverzekerd. De RDW controleert volgens Ondernemersplein minstens één keer per jaar of je bedrijfsauto WA-verzekerd is. Ontbreekt de verzekering, dan volgt een administratieve boete. Die is voor bedrijfsauto’s vastgesteld op € 500 en wordt ingevorderd door het CJIB. Belangrijker nog: veroorzaak je zonder verzekering een ongeval, dan draai je zelf op voor de schade.
Een afwijzing heeft ook een staartje. Bij een volgende aanvraag wordt vaak gevraagd of een verzekeraar je ooit heeft geweigerd. Daarom is het verstandig om een aanvraag niet zomaar online bij de eerste de beste verzekeraar in te schieten, maar vooraf te laten bepalen welke verzekeraar jouw situatie accepteert. Een adviseur die de acceptatiecriteria van veel verzekeraars kent, voorkomt zo een weigering die je jaren achtervolgt.
Zo regel je voorlopige dekking stap voor stap
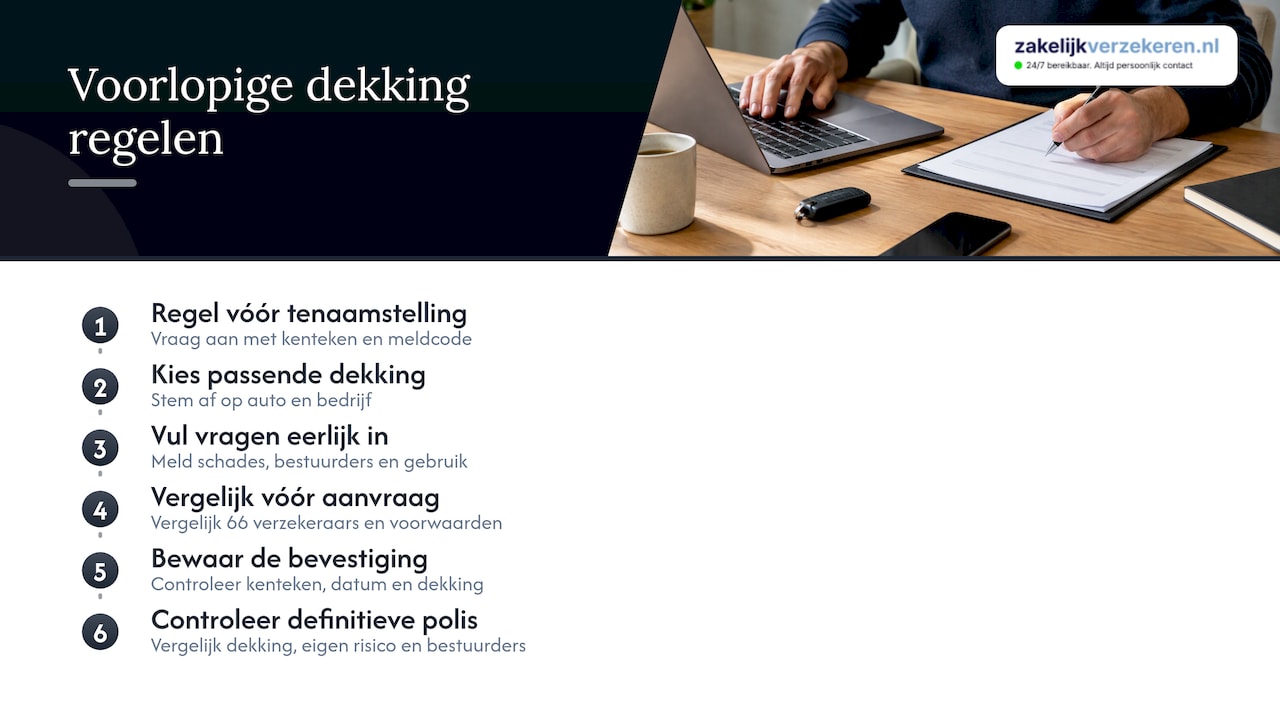
1. Regel de verzekering vóór de tenaamstelling. Zodra je de koop rond hebt, vraag je de verzekering aan met kenteken en meldcode. Waar het misgaat: de auto wordt bij de dealer al op naam gezet terwijl de verzekering nog niet bevestigd is. Wij regelen de aanvraag voor je, ook buiten kantooruren: je bent 24/7 bij ons bereikbaar via telefoon, mail of WhatsApp.
2. Kies de dekking die bij de auto en je bedrijf past. Een nieuwe bestelbus met inbouw en gereedschap vraagt iets anders dan een tien jaar oude bedrijfsauto. Waar het misgaat: alleen WA kiezen om de premie laag te houden en daarna merken dat diefstal of eigen schade niet gedekt is. Je vaste adviseur kijkt mee naar wat je bedrijf echt nodig heeft.
3. Beantwoord de acceptatievragen volledig en eerlijk. Dit is de belangrijkste stap. Vergeten schades, een extra bestuurder of een ander gebruik dan opgegeven kunnen ertoe leiden dat de verzekeraar later weigert uit te keren. Met een adviseur die je bedrijf kent, worden de juiste gegevens in één keer goed doorgegeven.
4. Vergelijk voordat je aanvraagt. De ene verzekeraar accepteert jonge bestuurders of koeriersritten makkelijker dan de andere, en premie en voorwaarden lopen flink uiteen. Wij vergelijken alle 66 verzekeraars in Nederland en kiezen de premie en voorwaarden die passen bij jouw bedrijf.
5. Bewaar de bevestiging. Controleer of kenteken, ingangsdatum en dekking kloppen. Een fout in het kenteken kan betekenen dat de RDW de auto als onverzekerd ziet.
6. Controleer de definitieve polis. Komt de polis binnen, leg die dan naast de aanvraag: dezelfde dekking, hetzelfde eigen risico, dezelfde bestuurders? Wijkt iets af, dan is dit het moment om het aan te passen.
Zo bewijs je dat je verzekerd bent
Tijdens de voorlopige periode heb je nog geen definitief polisblad. Je bewijs is de schriftelijke of digitale bevestiging van de voorlopige dekking. Bewaar die digitaal en het liefst ook in de auto, met daarop het kenteken, de ingangsdatum en de dekking.
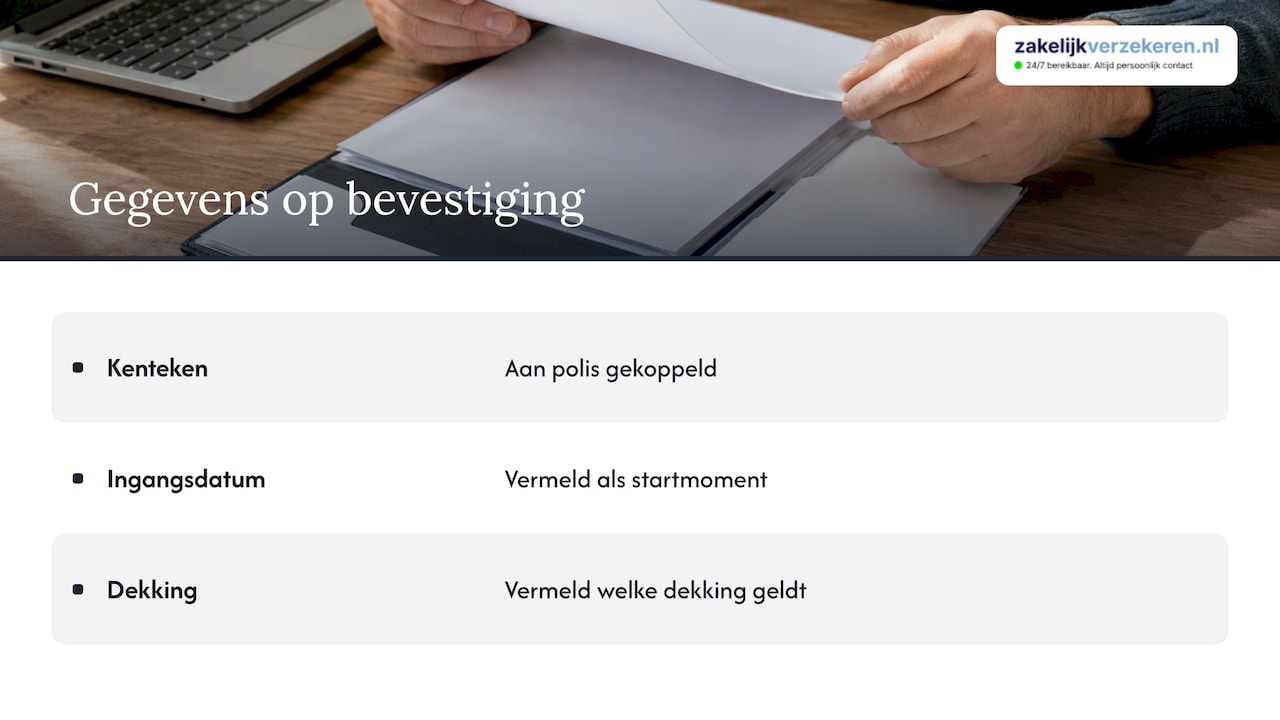
Voor de controle door de RDW telt dat de verzekeraar het juiste kenteken aan jouw polis heeft gekoppeld. Ontvang je toch een brief over een ontbrekende verzekering terwijl je wel een bevestiging hebt, neem dan direct contact op met je adviseur. Die kan bij de verzekeraar nagaan of de aanmelding goed is verwerkt.
Voor ritten naar het buitenland heb je daarnaast een verzekeringsbewijs nodig dat daar geldt. Vraag dit tijdig op, zeker als je net een auto hebt aangeschaft en nog in de voorlopige periode zit.
Voorlopige dekking binnen een wagenpark
Heb je meerdere bedrijfsauto’s, dan werkt het iets anders. Bij een wagenparkverzekering staan al je voertuigen op één polis. Een nieuwe auto meld je aan bij de bestaande polis, en die valt dan onder de afspraken die al gelden. Dat scheelt een volledig nieuwe acceptatieprocedure per voertuig. Hoe dat werkt, lees je in ons artikel over meerdere bedrijfsauto’s tegelijk verzekeren.
Ook dan is snelheid belangrijk. Een nieuwe auto die op vrijdagmiddag wordt geleverd, moet ook op vrijdagmiddag aangemeld zijn. Omdat wij 24/7 bereikbaar zijn, meld je een nieuwe auto ook buiten kantooruren aan.
Voor vrachtwagens gelden vaak strengere acceptatievragen, bijvoorbeeld over het soort transport en de bestuurders. Meer over de keuzes die je daar hebt, lees je bij onze vrachtwagenverzekering.
Zet je een auto tijdelijk stil, bijvoorbeeld in een rustige periode, dan kun je het kenteken laten schorsen bij de RDW. Tijdens die schorsing hoeft de auto volgens Ondernemersplein niet WA-verzekerd te zijn, maar mag hij ook niet op de openbare weg rijden of staan. Overleg vooraf met je adviseur wat dit betekent voor je cascodekking en je premie.
Je bedrijfsauto goed verzekerd vanaf dag één
Voorlopige dekking is pas zekerheid als de aanvraag erachter klopt. Bij Zakelijkverzekeren.nl regelt één vaste adviseur je zakelijke autoverzekering: van één bedrijfsauto of bestelbus tot een volledig wagenpark of vrachtwagen. We vergelijken alle 66 verzekeraars in Nederland en zoeken de beste premie en de beste voorwaarden voor jouw bedrijf.

Het adviesgesprek is gratis en de voorstellen zijn vrijblijvend. Bekijk onze zakelijke autoverzekering of plan direct een gratis adviesgesprek.
Onze kijk op voorlopige dekking
Voorlopige dekking voelt als een formaliteit: je klikt op aanvragen, krijgt een bevestiging en rijdt weg. Voor de meeste ondernemers is dat ook zo, tot de verzekeraar na de beoordeling iets vindt wat niet klopt. Een vergeten schade, een bestuurder die net te jong is, een bus die eigenlijk voor koeriersritten wordt ingezet. Dan sta je ineens met een opgezegde verzekering en een auto die je morgen nodig hebt.
Daarom zien wij voorlopige dekking niet als het begin van het werk, maar als het resultaat ervan. Het echte werk zit in de keuze vooraf: welke verzekeraar past bij dit bedrijf, deze auto en deze bestuurders? Omdat we onafhankelijk zijn en alle 66 verzekeraars in Nederland vergelijken, hoeven we je niet in één product te passen. We kiezen de verzekeraar waar jouw situatie goed past, met de beste premie en voorwaarden.
En omdat je bij ons één vaste adviseur hebt, hoef je je verhaal niet steeds opnieuw te vertellen. Komt er een auto bij, op een doordeweekse ochtend of op zaterdagavond, dan app je ons en regelen we het. Zo ben je verzekerd vanaf het moment dat de sleutels in je hand liggen.
Willem
Veelgestelde vragen
Mag ik direct rijden met voorlopige dekking?
Ja. Zodra de voorlopige dekking is bevestigd en ingegaan, ben je verzekerd volgens de aangevraagde dekking en voldoe je aan de WA-plicht. Controleer wel of het kenteken en de ingangsdatum op de bevestiging kloppen.
Ben ik tijdens de voorlopige dekking ook casco verzekerd?
Als je beperkt of volledig casco hebt aangevraagd, geldt die dekking in principe ook tijdens de voorlopige periode. Heb je alleen WA aangevraagd, dan is schade aan je eigen bedrijfsauto niet gedekt. Kies de dekking daarom al bij de aanvraag goed.
Wat gebeurt er als ik een schade heb tijdens de voorlopige dekking?
Je meldt de schade zoals bij een gewone polis. De verzekeraar behandelt die volgens de voorwaarden van de aangevraagde verzekering, op voorwaarde dat je de acceptatievragen juist hebt ingevuld. Als klant van ons meld je een schade 24/7 bij je vaste adviseur, die de afhandeling regelt.
Hoe hoog is de boete als mijn bedrijfsauto niet verzekerd is?
De RDW legt voor een bedrijfsauto zonder WA-verzekering een administratieve boete op van € 500. Daarnaast ben je zelf aansprakelijk voor alle schade die je zonder verzekering veroorzaakt.
Moet mijn aanhanger ook voorlopige dekking hebben?
Een aanhangwagen hoeft niet apart WA-verzekerd te worden: schade die de aanhanger veroorzaakt, valt onder de WA van het trekkende voertuig. Wil je schade aan de aanhanger zelf of aan de lading verzekeren, dan regel je daarvoor een aparte dekking.
Bronnen
- Bedrijfsauto verzekeren (WA-verzekering), Ondernemersplein
- Boetebedragen verzekering en APK, RDW
- Keuren na verbod rijden over de weg, RDW