22 oktober 2026
Je bedrijf van vandaag is niet meer het bedrijf dat je een paar jaar geleden verzekerde. Er kwam een bestelbus bij, je nam iemand aan, je omzet steeg of je begon met een nieuwe activiteit. Een jaarlijkse evaluatie van je zakelijke verzekeringen zorgt dat je polissen weer kloppen met de werkelijkheid: geen gaten in de dekking, geen premie voor risico’s die je niet meer loopt en geen twee polissen die hetzelfde dekken. In dit artikel lees je wanneer je evalueert, welke vragen je stelt, hoe je dekking slim uitbreidt en hoe je dubbele dekking opspoort, met extra aandacht voor bedrijfsauto’s en wagenparken.
TL;DR
- Evalueer je zakelijke verzekeringen minimaal één keer per jaar, en daarnaast direct bij elke grote wijziging zoals een nieuwe activiteit, rechtsvorm, locatie of extra voertuigen.
- Bij onderverzekering keert de verzekeraar vaak maar een deel van de schade uit. Een actuele verzekerde som en een geldige garantie tegen onderverzekering voorkomen dat.
- Breid dekking uit op basis van je grootste risico’s, niet op basis van wat een polis toevallig aanbiedt.
- Dubbele dekking levert zelden dubbele uitkering op, wel dubbele premie. Leg je polissen naast elkaar en bepaal per risico welke polis de eerste is.
- Bij een wagenpark verschuift er elk jaar iets: oudere voertuigen kunnen vaak van volledig casco naar beperkt casco, nieuwe voertuigen juist niet.
Inhoudsopgave
- Waarom een jaarlijkse polischeck geen luxe is
- Wat er in een jaar zomaar verandert
- De jaarlijkse evaluatie in zeven stappen
- Wagenpark en bedrijfsvoertuigen: waar het elk jaar schuift
- Dekking uitbreiden zonder te veel te betalen
- Dubbele dekking opsporen en voorkomen
- Onze kijk op de jaarlijkse polischeck
- Laat je polissen door ons nalopen
- Veelgestelde vragen
- Bronnen
Waarom een jaarlijkse polischeck geen luxe is
Een verzekeringspolis is een momentopname. De premie, de verzekerde bedragen en de omschrijving van je bedrijfsactiviteiten zijn gebaseerd op wat je de verzekeraar vertelde op het moment van afsluiten of bij de laatste wijziging. Verandert je bedrijf, dan verandert die momentopname niet mee.
Dat heeft drie gevolgen die we in de praktijk steeds weer zien:
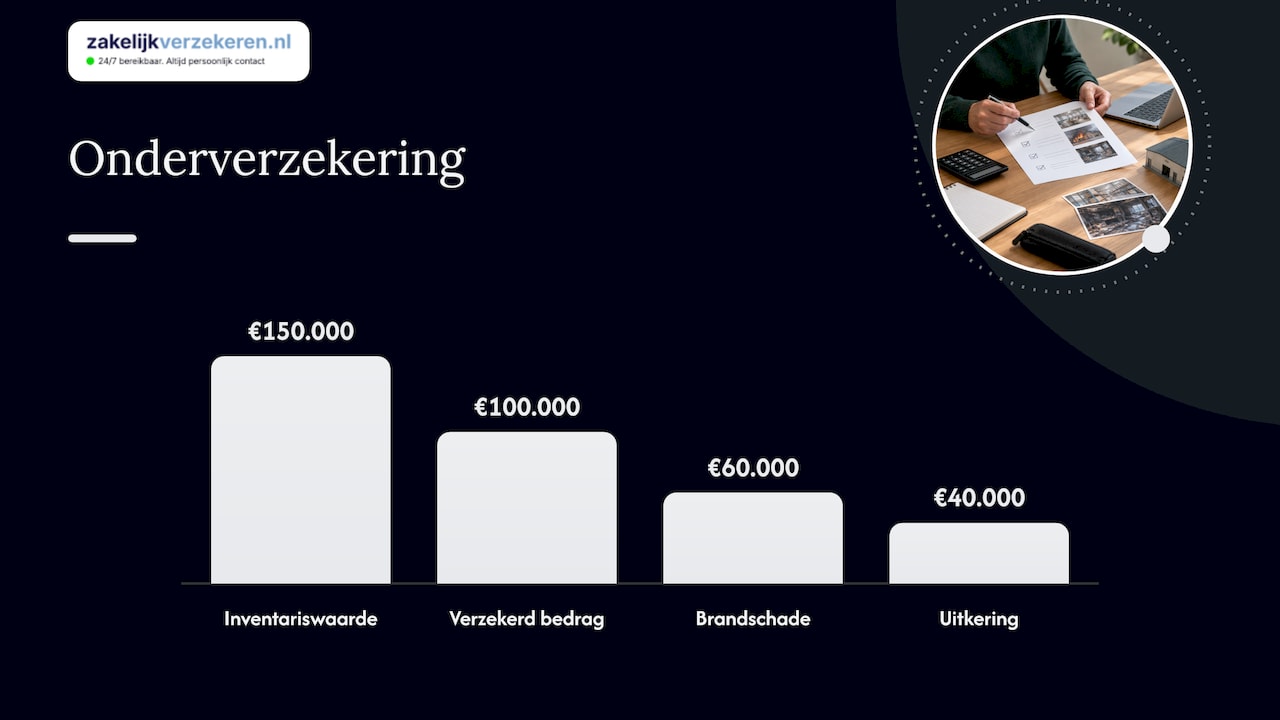
- Onderverzekering. Je inventaris, voorraad of machinepark is meer waard geworden dan het bedrag op je polis. Bij schade kan de verzekeraar dan naar verhouding uitkeren. Stel: je inventaris is € 150.000 waard, maar verzekerd voor € 100.000. Bij een brand met € 60.000 schade krijg je bij een evenredige uitkering niet € 60.000, maar twee derde daarvan: € 40.000. Het verschil betaal je zelf.
- Een activiteit die niet gedekt is. Een aansprakelijkheidspolis dekt de activiteiten die op de polis staan. De KVK wijst ondernemers die een extra bedrijfsactiviteit starten er expliciet op dat ze ook hun verzekeringen moeten nalopen. Een installateur die erbij gaat zonnepanelen leggen, of een koerier die ook verhuizingen gaat doen, loopt andere risico’s dan op de polis staan.
- Te veel premie. Een verkochte vrachtwagen die nog op de wagenparkpolis staat, een vestiging die gesloten is of een omzetopgave van drie jaar geleden: je betaalt voor iets wat er niet meer is.
Veel verzekeraars koppelen bovendien een garantie tegen onderverzekering aan een periodieke update van je gegevens. Werk je die gegevens niet bij, dan kan die garantie vervallen, ook als er in je bedrijf weinig is veranderd. Lees daarom in je polisvoorwaarden na of en hoe vaak je gegevens moet bevestigen.
Ook verzekeraars kijken kritischer naar actuele gegevens. Volgens het Verbond van Verzekeraars stelden verzekeraars in 2024 ruim 9.000 keer verzekeringsfraude vast, zowel bij claims als bij het aanvragen van verzekeringen. Kloppen jouw gegevens bij een schade niet met de werkelijkheid, dan krijg je sneller vragen, ook als je volkomen te goeder trouw bent.
Wat er in een jaar zomaar verandert
De meeste ondernemers denken bij “wijziging” aan grote stappen. Maar juist de kleine verschuivingen stapelen op. Gebruik deze tabel als geheugensteun:
| Wat veranderde er? | Welke polis raakt het? | Wat doe je? |
|---|---|---|
| Voertuig gekocht, verkocht of geleased | Autoverzekering, wagenparkpolis | Aan- of afmelden, dekking per voertuig kiezen |
| Nieuwe chauffeurs of jonge bestuurders | Wagenparkpolis, bestelbusverzekering | Bestuurdersregeling en eigen risico checken |
| Lading met hogere waarde | Ladingverzekering, vrachtwagenpolis | Verzekerd bedrag per rit en per jaar bijstellen |
| Extra bedrijfsactiviteit | Bedrijfsaansprakelijkheid, beroepsaansprakelijkheid | Activiteit laten opnemen op de polis |
| Van eenmanszaak of vof naar bv | Alle polissen | Verzekeringnemer laten wijzigen |
| Personeel aangenomen | Aansprakelijkheid, verzuim, collectieve ongevallen | Loonsom en aantal medewerkers doorgeven |
| Omzet flink gestegen of gedaald | Aansprakelijkheid, bedrijfsschade | Omzetopgave en uitkeringstermijn aanpassen |
| Investering in machines of inventaris | Inventaris-, goederen- of machinebreukverzekering | Verzekerde som verhogen |
| Verhuizing of extra locatie | Gebouwen, inventaris, bedrijfsschade | Nieuw adres en beveiliging doorgeven |
| Meer klantdata of online verkoop | Cyberverzekering | Dekking beoordelen of toevoegen |
Let vooral op de rechtsvorm. De KVK waarschuwt dat bij het omzetten naar een nieuwe vof je bestaande contracten kunnen worden stopgezet, en noemt daarbij uitdrukkelijk verzekeringen. Hetzelfde speelt bij de overstap naar een bv: de polis staat op naam van de oude onderneming. Laat de verzekeringnemer daarom wijzigen vóórdat de nieuwe rechtsvorm actief wordt, niet achteraf.
De jaarlijkse evaluatie in zeven stappen
Een goede evaluatie kost je een uur of twee, mits je het gestructureerd aanpakt. Zo doen wij het met onze klanten.
- Maak een polisoverzicht. Zet alle zakelijke polissen in één lijst: verzekeraar, soort dekking, verzekerde bedragen, eigen risico, premie en contractvervaldatum. Neem ook privépolissen mee die raakvlakken hebben, zoals rechtsbijstand en aansprakelijkheid particulieren. Dat heb je nodig om overlap te zien.
- Schrijf op wat er dit jaar veranderde. Loop de tabel hierboven langs. Pak je KVK-uittreksel, je jaarcijfers en je voertuiglijst erbij.
- Controleer de verzekerde sommen. Wat kost het om je inventaris, voorraad en machines vandaag nieuw aan te schaffen? Prijzen van gereedschap, materialen en elektronica zijn de afgelopen jaren fors gestegen. Klopt de waarde van je bedrijfspand nog? Heb je een vaste taxatie, kijk dan wanneer die verloopt.
- Toets je dekking aan je grootste risico’s. Welke schade zou je bedrijf echt raken? Voor een transportbedrijf is dat stilstand van een trekker, voor een webwinkel een datalek, voor een aannemer een aansprakelijkheidsclaim van een opdrachtgever. Staat die schade goed gedekt, met een uitkeringstermijn en limiet die passen?
- Zoek overlap en schrap wat dubbel is. Daarover verderop meer.
- Kijk naar eigen risico en premie. Een hoger eigen risico verlaagt de premie. Kun je kleine schades zelf dragen, dan is dat vaak een slimme ruil. Kijk ook naar je schadeverloop: een schoon jaar is een argument om te onderhandelen.
- Leg wijzigingen schriftelijk vast. Geef wijzigingen door aan je verzekeraar of adviseur en bewaar de bevestiging. Een mondelinge afspraak helpt je niet bij een schadeclaim. Zet daarna een herinnering in je agenda voor volgend jaar, bij voorkeur ruim voor de contractvervaldatum, zodat je ook kunt overstappen als dat beter uitpakt.
Heb je tussentijds een grote wijziging, wacht dan niet op de jaarlijkse check. In de voorwaarden staat meestal binnen welke termijn je een risicowijziging moet melden. Twijfel je of iets meldenswaardig is, meld het dan gewoon: te veel melden kost je niets, te weinig melden kan je dekking kosten.
Wagenpark en bedrijfsvoertuigen: waar het elk jaar schuift
Bij bedrijfsvoertuigen verandert er vaker iets dan bij welke andere polis ook. Een paar punten die bij de jaarlijkse check altijd langskomen:
Casco per voertuig opnieuw kiezen
De dagwaarde van een bestelbus of vrachtwagen daalt elk jaar. Een volledig casco dekking die bij een nieuwe bus logisch was, kan na een aantal jaar meer premie kosten dan de schade je ooit oplevert. Dan is beperkt casco of alleen WA vaak verstandiger. Andersom geldt het ook: een nieuw elektrisch bestelvoertuig met een dure accu wil je juist goed verzekerd hebben. Wil je de verschillen per dekking scherp hebben, lees dan ons overzicht over welke bestelautoverzekering dekking je kiest. WA blijft hoe dan ook de ondergrens: de WA-verzekering is wettelijk verplicht voor elke bedrijfsauto die je koopt of langere tijd huurt.
Voertuiglijst en bestuurders
Staan alle voertuigen nog op de polis die je echt gebruikt, en zijn verkochte voertuigen afgemeld? Rijden er nieuwe of jonge chauffeurs? Sommige wagenparkpolissen kennen een hoger eigen risico voor jonge bestuurders. Ook het schadeverloop van je vloot telt mee in de premie. Hoe die premie is opgebouwd, lees je in ons artikel over de premie van een wagenparkverzekering berekenen.
Lading en gereedschap
Vervoer je duurdere goederen dan vorig jaar, of ligt er meer gereedschap in de bus? Lading en gereedschap zijn meestal niet automatisch meeverzekerd met de voertuigdekking. Controleer het verzekerde bedrag per voertuig en per rit. Voor vrachtwagens zetten we de opties op een rij in welke vrachtwagenverzekering dekking bij je bedrijf past.
Diefstalpreventie
Diefstal van bedrijfsbussen en gereedschap blijft een terugkerend risico. Verzekeraars stellen bij casco en diefstaldekking vaak eisen aan beveiliging, en dat geldt zeker voor gereedschap dat in een bus achterblijft. Bekijk tijdens je evaluatie of je voertuigen voldoen aan wat je polis vraagt. Een GPS-tracker voor bedrijfsvoertuigen en vloten helpt om een gestolen voertuig of aanhanger terug te vinden en geeft je inzicht in waar je vloot staat. Vraag bij je verzekeraar na of zo’n systeem meetelt als preventiemaatregel, want dat verschilt per polis.
Beheer je meerdere voertuigen, dan loont het om ze onder één polis te brengen. Hoe dat werkt, lees je in slimmer verzekeren en kosten beheersen bij een zakelijk wagenpark.
Dekking uitbreiden zonder te veel te betalen
Bij een evaluatie blijkt vaak dat er iets bij moet. De valkuil is dat je dan losse polissen stapelt, telkens bij een andere verzekeraar. Zo ontstaan juist de gaten en overlap die je wilt voorkomen. Een paar vuistregels:
- Begin bij het risico, niet bij het product. Vraag jezelf af: welke schade kan mijn bedrijf niet zelf opvangen? Alleen daarvoor sluit je extra dekking af.
- Verhoog liever een limiet dan dat je een nieuwe polis afsluit. Groeit je bedrijf, dan is een hogere verzekerde som op je bestaande bedrijfsaansprakelijkheidsverzekering meestal goedkoper en overzichtelijker dan een tweede polis. Opdrachtgevers eisen soms een minimale dekking; ook al is zo’n verzekering niet wettelijk verplicht, in veel situaties moet je hem in de praktijk toch hebben.
- Overweeg een pakketpolis. Met een pakket bundel je meerdere dekkingen bij één verzekeraar. Dat voorkomt discussies tussen verzekeraars en levert vaak pakketkorting op. Meer hierover in pakketverzekeringen: gemak, overzicht en voordeel.
- Denk aan personeel. Wie personeel aanneemt, draagt als werkgever een flink deel van het financiële risico als een medewerker ziek wordt. Een verzuimverzekering is dan vaak de eerste uitbreiding die we bespreken.
- Vergeet digitale risico’s niet. Verwerk je klantgegevens of verkoop je online, dan valt cyberschade meestal buiten je gewone polissen.
Dubbele dekking opsporen en voorkomen
Twee polissen voor hetzelfde risico geven je bijna nooit twee keer een uitkering. Je krijgt de schade één keer vergoed, en de verzekeraars zoeken onderling uit wie wat betaalt. Veel polissen bevatten bovendien een clausule dat ze alleen dekken voor zover een andere verzekering dat niet doet. Hebben beide polissen zo’n clausule, dan schuiven ze de schade naar elkaar door en sta jij te wachten op je geld. Dubbele dekking kost je dus premie en kan een schadeafhandeling vertragen.
Waar we overlap het vaakst tegenkomen:
| Overlap | Waarom het gebeurt | Wat je doet |
|---|---|---|
| Zakelijke en particuliere rechtsbijstand | Zzp’er sluit zakelijk iets af en houdt de privépolis met zakelijke module | Bepaal welke polis wat dekt en schrap de dubbele module |
| Gereedschap op inventarispolis én bestelbuspolis | Verschillende momenten van afsluiten | Kies één polis met de juiste dekking buiten het pand |
| Aansprakelijkheid in pakket én losse AVB | Pakket later afgesloten, losse polis niet opgezegd | Losse polis opzeggen na overstap |
| Ongevallen inzittenden bij elke auto én collectieve ongevallenpolis | Elke autopolis met standaardpakket afgesloten | Vergelijk dekking en kies één regeling |
| Elektronica op inventarispolis én aparte elektronicaverzekering | Nieuwe laptops apart verzekerd | Controleer of de inventarispolis al all risk dekt |
| Lading via vervoerdersaansprakelijkheid én ladingpolis van de opdrachtgever | Onduidelijke afspraken in vervoerscontract | Leg vast wie de lading verzekert |
De aanpak is simpel: zet per risico in een kolom welke polis het dekt, tot welk bedrag en met welk eigen risico. Staan er twee polissen in één rij, bepaal dan welke de eerste is en of de tweede iets toevoegt. Voegt hij niets toe, zeg hem dan op bij de eerstvolgende mogelijkheid. Let wel op dat je niet opzegt voordat de vervangende dekking ingaat, zodat je geen dag onverzekerd bent.
Voor zzp’ers is de grens tussen privé en zakelijk het lastigst. Een particuliere aansprakelijkheidsverzekering dekt zakelijke schade doorgaans niet, terwijl rechtsbijstand en ongevallendekking juist vaak dubbel lopen. Daarom nemen we bij een evaluatie altijd ook de privépolissen mee. Ben je net gestart, dan helpt ons stuk over de juiste verzekeringen kiezen als startende ondernemer.
Onze kijk op de jaarlijkse polischeck
Wij zien elke week polismappen van ondernemers die jaren niet zijn bekeken. Bijna altijd vinden we iets: een verkochte bus die nog premie kost, een activiteit die niet op de aansprakelijkheidspolis staat, een inventaris die voor de helft van de waarde verzekerd is. Geen van die ondernemers deed iets fout. Ze waren gewoon bezig met hun bedrijf.
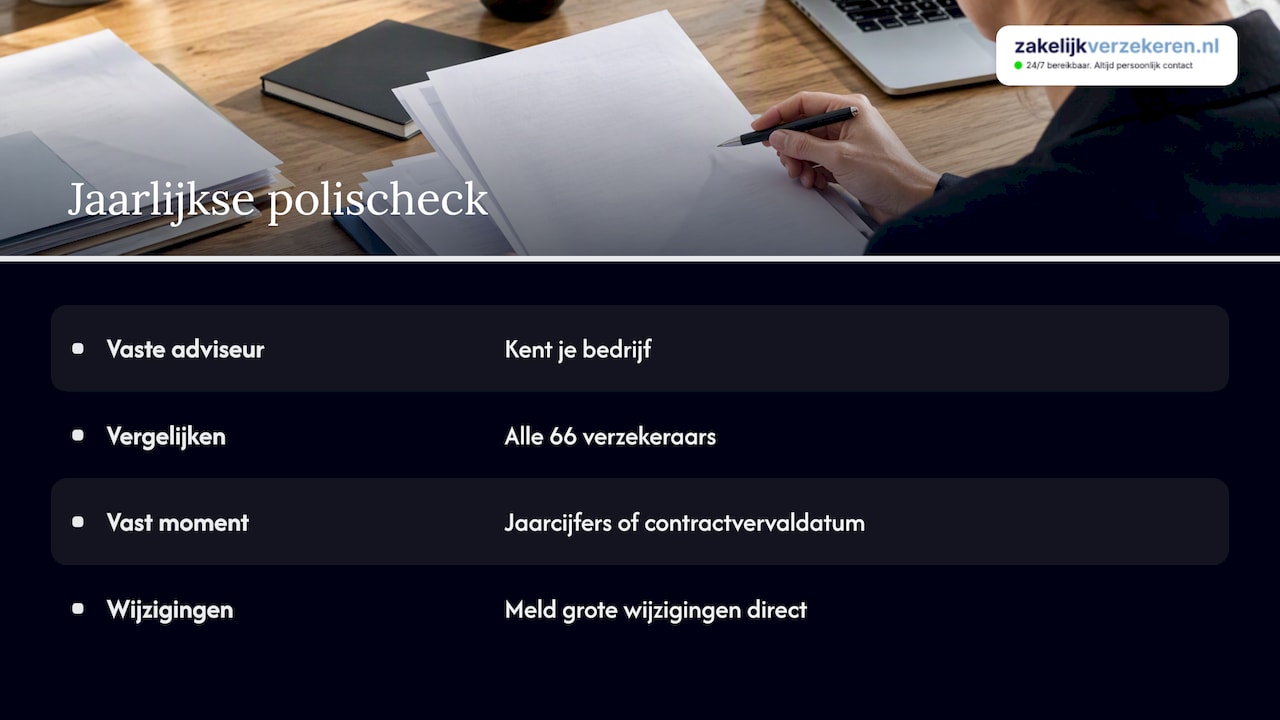
Daarom geloven we niet in een polischeck als eenmalige actie. Bij ons heb je één vaste adviseur die je bedrijf kent. Die weet dat je vorig jaar twee bestelbussen bijkocht en vraagt dit jaar naar je nieuwe chauffeurs. Omdat we onafhankelijk zijn en alle 66 verzekeraars in Nederland vergelijken, kunnen we bij een evaluatie ook eerlijk zeggen wanneer je bij een andere verzekeraar beter af bent. Soms is het advies juist om niets te veranderen, en ook dat zeggen we.
Ons advies: koppel de evaluatie aan een vast moment, bijvoorbeeld het opstellen van je jaarcijfers of de contractvervaldatum van je wagenparkpolis. Dan wordt het een gewoonte in plaats van een klus. En meld grote wijzigingen direct, want een schade houdt zich niet aan je agenda.
— Willem
Laat je polissen door ons nalopen
Wil je weten of je zakelijke verzekeringen nog passen bij je bedrijf? In een gratis adviesgesprek lopen we samen je polissen, voertuigen en risico’s door. Je krijgt een vrijblijvend voorstel met de premie en voorwaarden die passen bij jouw situatie, vergeleken bij alle 66 verzekeraars. Rijd je met meerdere voertuigen, kijk dan ook naar onze wagenparkverzekering. We zijn 24/7 bereikbaar via telefoon, mail en WhatsApp, ook als je tussentijds een voertuig wilt aanmelden.
Veelgestelde vragen
Hoe vaak moet ik mijn zakelijke verzekeringen evalueren?
Minimaal één keer per jaar, bij voorkeur ruim voor de contractvervaldatum zodat je nog kunt overstappen. Daarnaast meld je grote wijzigingen direct, zoals een nieuwe activiteit, een andere rechtsvorm, een verhuizing of extra voertuigen. Wacht daarvoor niet op de jaarlijkse check.
Wat gebeurt er als ik een wijziging niet doorgeef?
Dan kan de verzekeraar bij schade minder of niets uitkeren, bijvoorbeeld omdat de activiteit niet op de polis staat of omdat je onderverzekerd bent. In ernstige gevallen kan de verzekeraar de polis opzeggen. Kijk in je voorwaarden binnen welke termijn je wijzigingen moet melden.
Krijg ik dubbel uitgekeerd als ik twee polissen voor hetzelfde risico heb?
Nee. Je krijgt de schade maximaal één keer vergoed, en de verzekeraars verdelen de kosten onderling. Dubbele dekking kost je dus vooral extra premie en kan de afhandeling vertragen.
Kan ik mijn wagenparkpolis tussentijds aanpassen?
Ja, voertuigen aan- en afmelden kan bij de meeste wagenparkpolissen doorlopend. Je betaalt dan naar verhouding premie voor de periode dat een voertuig verzekerd is. Bij de jaarlijkse evaluatie kijk je daarnaast of de dekking per voertuig nog klopt met de leeftijd en waarde.
Is een adviseur nodig voor een polischeck?
Je kunt het zelf doen met het stappenplan in dit artikel. Een onafhankelijk adviseur kan je polissen wel direct vergelijken met het aanbod van andere verzekeraars en ziet sneller waar gaten of overlap zitten. Bij ons is het eerste adviesgesprek gratis.