22 oktober 2026
Start je een bedrijf naast je vaste baan, dan heb je voor dat bedrijf je eigen zakelijke verzekeringen nodig. De verzekeringen van je werkgever gelden alleen voor het werk dat je voor je werkgever doet, en je privépolissen sluiten zakelijke activiteiten meestal uit. Ook als je maar acht uur per week onderneemt, vragen verzekeraars meestal om een zakelijke verzekering. Hieronder lees je welke polissen je echt nodig hebt, welke kunnen wachten, en waarom de auto waarmee je naar klanten rijdt de grootste blinde vlek is.
TL;DR
- Je werkgever verzekert alleen het werk dat je in loondienst doet. Voor je eigen bedrijf regel je aansprakelijkheid, vervoer en spullen zelf.
- Een bedrijfsaansprakelijkheidsverzekering is voor bijna elke parttime ondernemer de eerste polis. Geef je advies, kijk dan ook naar beroepsaansprakelijkheid.
- Rijd je met je eigen auto naar klanten of vervoer je spullen? Meld dat bij je autoverzekeraar, want een particuliere polis dekt zakelijk gebruik vaak niet.
- Je loondienst geeft je een vangnet bij ziekte, maar alleen voor je salaris. Je ondernemersinkomen valt erbuiten.
- Begin klein en verzeker wat je echt niet zelf kunt betalen. Laat je dekking meegroeien zodra je uren of omzet stijgen.
Inhoudsopgave
- Waarom je werkgever en je privépolissen je bedrijf niet dekken
- Wat je baan in loondienst wél voor je regelt
- Welke zakelijke verzekeringen passen bij parttime ondernemen?
- De auto: grootste blinde vlek van parttime ondernemers
- Drie situaties uit de praktijk
- Stappenplan: zo regel je het goed
- Een bv naast je loondienst?
- Onze kijk: verzeker wat je niet kunt missen, niet alles wat kan
- Advies voor jouw situatie, gratis en vrijblijvend
- Veelgestelde vragen
- Bronnen
Waarom je werkgever en je privépolissen je bedrijf niet dekken
Veel mensen die naast hun baan beginnen, denken dat ze al “goed verzekerd” zijn. Voor hun leven als werknemer klopt dat vaak ook. Maar een bedrijf is juridisch en verzekeringstechnisch een andere situatie.
Je werkgever. De aansprakelijkheidsverzekering van je werkgever dekt schade die je veroorzaakt tijdens je werk voor die werkgever. Maak je ’s avonds als freelance installateur een lekkage bij een klant, dan is dat jouw schade, niet die van je baas.
Je particuliere aansprakelijkheidsverzekering (AVP). Een AVP is bedoeld voor je privéleven. Schade die je veroorzaakt terwijl je werkt voor je eigen bedrijf, valt daar doorgaans buiten. Dat is geen kleine lettertjes-truc: het is de kern van het product.
Je inboedelverzekering. Laptop, camera, gereedschap of voorraad die je zakelijk gebruikt, is thuis niet automatisch verzekerd. Veel inboedelpolissen beperken of sluiten zakelijke spullen uit, zeker als die spullen in je boekhouding staan.
Je autoverzekering. Hier gaat het het vaakst mis. Daarover verderop meer.
De KVK zegt het in haar stappenplan voor zzp’ers naast loondienst ook kort: privéverzekeringen gelden niet voor je bedrijf. Begin dus met de vraag welke risico’s je bedrijf loopt, niet met de vraag welke polissen je al hebt.
Wat je baan in loondienst wél voor je regelt
Je baan geeft je wel degelijk een stevig vangnet. Het helpt om precies te weten waar dat vangnet ophoudt.
| Situatie | Via je loondienst geregeld? | Wat het betekent voor je bedrijf |
|---|---|---|
| Ziek en niet in staat te werken | Ja, je werkgever betaalt loon door | Je ondernemersinkomen stopt wel |
| Langdurig arbeidsongeschikt | Ja, WIA via je werknemersverzekering, over je salaris | Inkomen uit je bedrijf telt niet mee |
| Werkloos | Ja, WW-rechten blijven bestaan | Minder uren in loondienst betekent minder opbouw |
| Schade bij een klant van je bedrijf | Nee | Eigen aansprakelijkheidsverzekering nodig |
| Zakelijke ritten met je eigen auto | Nee | Autoverzekering moet zakelijk gebruik dekken |
Volgens de KVK blijven je WW-rechten bestaan als je loondienst en ondernemen combineert, maar bouw je minder op zodra je minder uren in loondienst werkt.
Ga je later helemaal over op je eigen bedrijf? Dan kun je je onder voorwaarden vrijwillig verzekeren voor de Ziektewet en WIA bij UWV. Let op de termijn: je moet je binnen 13 weken na het einde van je verplichte werknemersverzekering aanmelden. Het maximum dagloon voor die verzekering is in 2026 € 304,25 bruto. Mis je die termijn, dan is deze route dicht. Twijfel je over je eigen situatie, bel dan UWV voordat je je ontslag of urenvermindering indient, niet erna.
Welke zakelijke verzekeringen passen bij parttime ondernemen?
Welke polissen je nodig hebt, hangt af van wat je doet, niet van hoeveel uur je het doet. Een webdesigner die vier uur per week werkt, loopt andere risico’s dan een klusser die op zaterdag badkamers verbouwt. Dit overzicht helpt je prioriteren.
| Verzekering | Wanneer nodig | Prioriteit naast loondienst |
|---|---|---|
| Bedrijfsaansprakelijkheid (AVB) | Je werkt bij klanten, met producten of materialen | Hoog, bijna altijd |
| Beroepsaansprakelijkheid (BAV) | Je geeft advies, ontwerpt of schrijft | Hoog bij adviesberoepen |
| Zakelijke auto- of bestelbusverzekering | Je rijdt zakelijk of vervoert spullen | Hoog zodra je zakelijk rijdt |
| Inventaris- of goederenverzekering | Je hebt dure apparatuur of voorraad | Gemiddeld, afhankelijk van waarde |
| Cyberverzekering | Je werkt met klantdata of een webshop | Gemiddeld, stijgt met je omzet |
| Arbeidsongeschiktheidsverzekering (AOV) | Je bent afhankelijk van je ondernemersinkomen | Laag zolang je salaris je vaste lasten dekt |
| Rechtsbijstand | Je sluit contracten met betaling achteraf | Gemiddeld |
Aansprakelijkheid: de polis die je bijna altijd nodig hebt
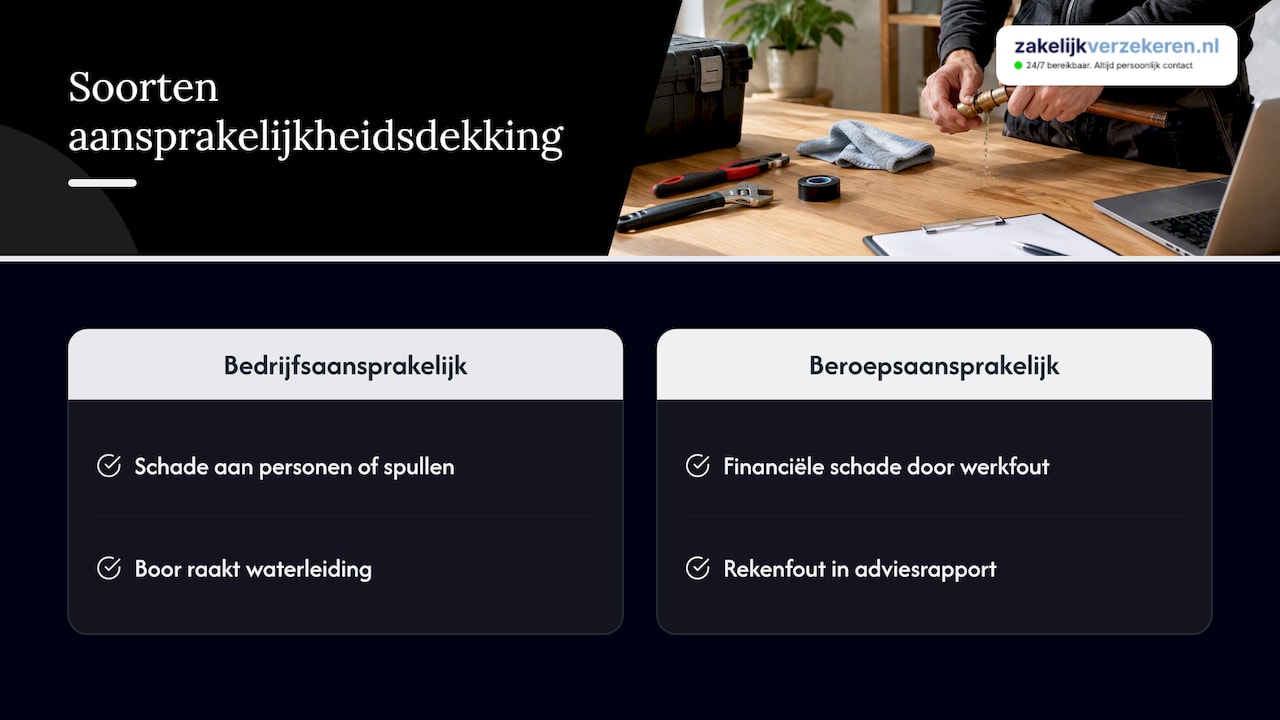
Een bedrijfsaansprakelijkheidsverzekering dekt schade aan personen of spullen van anderen die je bedrijf veroorzaakt. Denk aan een fotograaf die met zijn statief een vaas omstoot bij een bruidspaar, of een klusser wiens boor een waterleiding raakt. Eén zo’n schade kan je jaarwinst als bijverdiener in één klap opsouperen.
Geef je advies of lever je ontwerpen, teksten of software? Dan is de beroepsaansprakelijkheidsverzekering belangrijker. Die dekt financiële schade door een fout in je werk, zoals een rekenfout in een adviesrapport. Sommige opdrachtgevers eisen zo’n polis voordat je mag beginnen.
Je spullen en je data
Werk je met een laptop van € 2.000 en een camera van € 4.000, dan is de vraag simpel: kun je die morgen zelf vervangen als ze gestolen worden? Zo niet, verzeker ze. Een inventarisverzekering of een uitbreiding binnen een pakketpolis is dan logisch.
Verwerk je klantgegevens of draai je een webshop? Een datalek of gehackt account kost al snel meer dan je denkt aan herstel, juridische hulp en gemiste omzet. Een cyberverzekering is dan het overwegen waard, ook als kleine ondernemer.
Arbeidsongeschiktheid: nu nog vrij, straks misschien verplicht
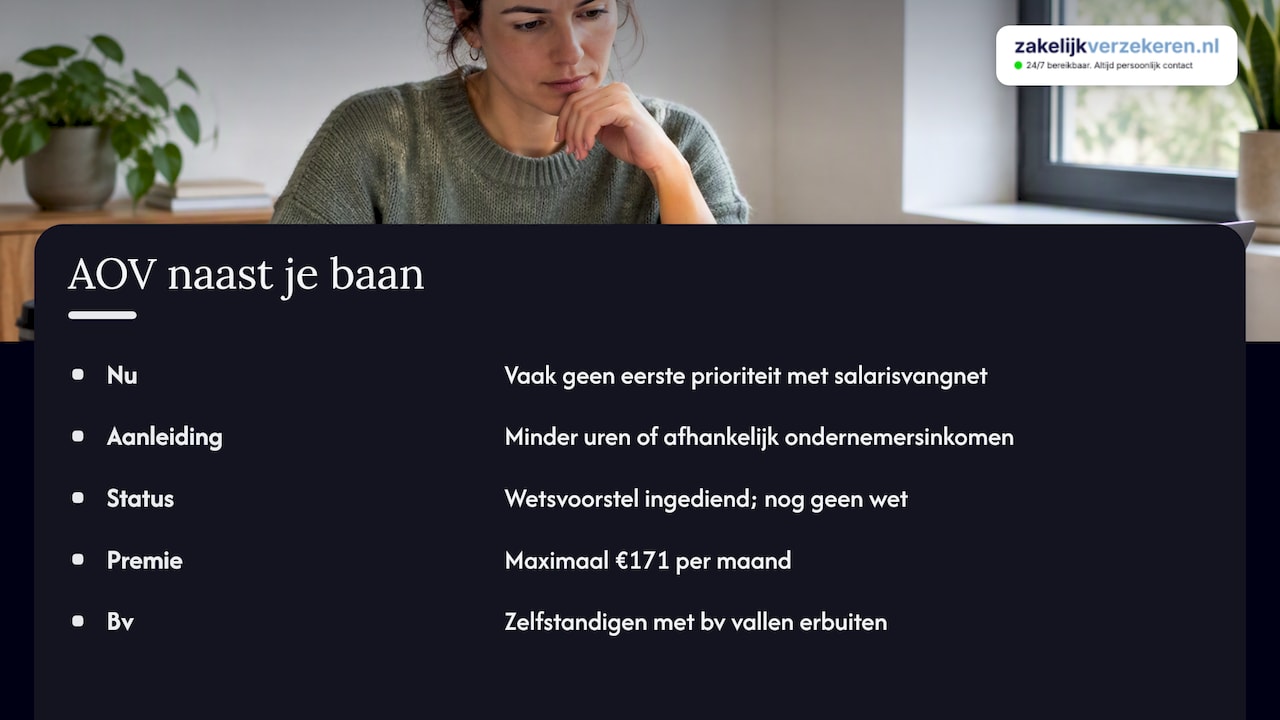
Zolang je salaris je hypotheek en vaste lasten dekt, is een AOV voor je bijverdienste vaak geen eerste prioriteit. Je werkgever betaalt bij ziekte immers je loon door. Dat verandert zodra je minder uren in loondienst gaat werken of je gezin afhankelijk wordt van je ondernemersinkomen. Ondernemersplein legt uit hoe een AOV werkt en waar je op let bij wachttijd en verzekerd bedrag.
Houd ook de politiek in de gaten. Het kabinet heeft het wetsvoorstel Wet basisverzekering arbeidsongeschiktheid zelfstandigen bij de Tweede Kamer ingediend, met een verplichte AOV voor zelfstandigen. Volgens ZiPconomy kost die basisverzekering maximaal 171 euro per maand, kun je kiezen voor een private verzekering (opt-out) en vallen zelfstandigen met een bv erbuiten. Het voorstel is nog geen wet, dus check bij elke stap hoe het er op dat moment voor staat en hoe het uitpakt voor iemand die ook in loondienst werkt.
Werk je naast je baan voor klanten in de Verenigde Staten, of verhuis je er tijdelijk heen? Daar is je inkomen bij ziekte of overlijden heel anders geregeld dan in Nederland, en regel je veel zelf. Een overzicht van individuele zorg-, arbeidsongeschiktheids- en levensverzekeringen in Florida laat zien welke soorten polissen daar gangbaar zijn.
De auto: grootste blinde vlek van parttime ondernemers
Bij ons is dit het onderwerp waar parttime ondernemers het vaakst van schrikken. Je rijdt met je eigen auto naar een klant, neemt gereedschap mee of bezorgt bestellingen uit je webshop. Op je polis staat “particulier gebruik”. Bij een aanrijding vraagt de verzekeraar waar je naartoe reed, en dan blijkt dat je onderweg was voor je bedrijf.
Wat er dan gebeurt, hangt af van je polisvoorwaarden. WA-schade aan de tegenpartij wordt vanwege de wettelijke verplichting meestal wel vergoed, maar de verzekeraar kan die soms op je verhalen. Schade aan je eigen auto onder casco kan geweigerd worden als je het gebruik niet goed hebt opgegeven. Dat is precies het scenario dat je niet wilt als je net begint.
Zo voorkom je dat:
- Geef het juiste gebruik op. Gebruik je je privéauto af en toe zakelijk, meld dat dan bij je verzekeraar. Sommige particuliere polissen staan beperkt zakelijk gebruik toe, andere niet.
- Kies een zakelijke polis zodra het structureel wordt. Rijd je wekelijks naar klanten of vervoer je goederen, dan past een zakelijke autoverzekering beter. Met een zakelijke polis mag je doorgaans ook privé rijden.
- Een bestelbus is een ander verhaal. Koop je een bus met grijs kenteken voor je klussen, dan heb je een bestelbusverzekering nodig die past bij wat je vervoert. Gereedschap en lading in de bus zijn vaak niet standaard meeverzekerd. Lees wat verplicht is en wat je zelf kiest bij een bestelauto.
- Denk aan je schadevrije jaren. Zet je je schadevrije jaren op een nieuwe zakelijke polis, dan kun je ze vaak niet tegelijk op een andere auto gebruiken. Vraag vooraf hoe je verzekeraar daarmee omgaat, zeker als je privé ook een auto hebt.
Twijfel je tussen beperkt casco en volledig casco voor een tweedehands bus? Bekijk dan onze vergelijking van beperkt casco voor bestelauto’s.
Drie situaties uit de praktijk
Om het concreet te maken, drie voorbeelden van ondernemers naast loondienst. De voorbeelden zijn illustratief, je eigen situatie bepaalt de uiteindelijke keuze.
De IT’er die ’s avonds websites bouwt. Rijdt nauwelijks zakelijk, werkt vanuit huis, heeft toegang tot klantsystemen. Prioriteit: beroepsaansprakelijkheid en een cyberverzekering. De autoverzekering kan blijven zoals hij is, zolang de enkele rit naar een klant past binnen de voorwaarden.
De loodgieter in loondienst die zaterdag eigen klussen doet. Werkt bij mensen thuis, gebruikt eigen gereedschap, rijdt met een eigen bus. Prioriteit: bedrijfsaansprakelijkheid, een bestelbusverzekering met dekking voor gereedschap, en duidelijke afspraken met de werkgever over het concurrentiebeding.
De verpleegkundige met een webshop in verzorgingsproducten. Verkoopt producten, verstuurt pakketten, heeft voorraad op zolder. Prioriteit: bedrijfsaansprakelijkheid inclusief productaansprakelijkheid, een goederenverzekering voor de voorraad, en eventueel cyber voor de webshop.
Stappenplan: zo regel je het goed
- Check je arbeidscontract. Ondernemen naast loondienst mag, zolang het niet botst met je contract of een concurrentiebeding. Leg afspraken met je werkgever schriftelijk vast. Wil je minder uren gaan werken bij een werkgever met 10 of meer werknemers, dan dien je dat verzoek minimaal 2 maanden voor de gewenste ingangsdatum in.
- Werk niet als zzp’er voor je eigen werkgever. Factureer je werk dat eigenlijk loondienst is, dan corrigeert de Belastingdienst dat achteraf, met gevolgen voor je ondernemersaftrek en btw. Een verzekering lost dat probleem niet op.
- Schrijf je in bij KVK en regel je fiscale status. Voor de btw ben je al snel ondernemer. Voor de zelfstandigenaftrek geldt het urencriterium van 1.225 uur per jaar, wat naast een fulltime baan zelden haalbaar is. Haal je dat niet, dan wordt je inkomen belast als “inkomsten uit overig werk”.
- Maak een risicolijst. Schrijf op: waar werk je, met welke spullen, met welk vervoer en met welke gegevens. Zet bij elk risico wat de schade zou kosten en of je die zelf kunt dragen.
- Regel eerst aansprakelijkheid en vervoer. Dat zijn de risico’s met de hoogste mogelijke schade en de meest voorkomende claims.
- Kijk daarna naar spullen, cyber en inkomen. Hier bepaalt de waarde van je spullen en je afhankelijkheid van je ondernemersinkomen de urgentie.
- Plan elk jaar een polischeck. Je bedrijf naast je baan groeit, verandert van activiteit of wordt je hoofdinkomen. Je dekking moet dat bijhouden.
Een bv naast je loondienst?
Een bv starten naast je baan kan, maar het verandert je verzekeringsplaatje. Als directeur-grootaandeelhouder (dga) heb je doorgaans geen recht op een Ziektewet-uitkering, omdat je bv zelf een loondoorbetalingsplicht heeft. Een vrijwillige Ziektewet-verzekering bij UWV is dan meestal zinloos, op één uitzondering na: de vrouwelijke dga die zich wil verzekeren voor zwangerschaps- en bevallingsverlof. Bovendien moet je vanaf de notariële oprichting rekening houden met de gebruikelijkloonregeling, ook als er nog weinig omzet is. Laat je hierover adviseren door een fiscalist of boekhouder voordat je de notaris belt.
Onze kijk: verzeker wat je niet kunt missen, niet alles wat kan
Wij spreken veel ondernemers die naast hun baan beginnen, en we zien twee fouten. De eerste: helemaal niets regelen, omdat het “toch maar een bijverdienste” is. De tweede: uit onzekerheid een pakket afsluiten dat past bij een fulltime bedrijf met personeel. Beide kosten je geld, de eerste alleen later en vaak veel meer.
Ons advies is altijd hetzelfde: begin bij de risico’s die je bedrijf kunnen sluiten. Dat zijn bijna altijd aansprakelijkheid en vervoer. Juist dat laatste wordt onderschat. Een verkeerd opgegeven autogebruik is een van de pijnlijkste verrassingen die we kennen, omdat het zo eenvoudig te voorkomen was.
Omdat we onafhankelijk zijn en alle 66 verzekeraars in Nederland vergelijken, kunnen we ook voor een kleine onderneming naast loondienst een passende polis vinden. Niet elke verzekeraar accepteert parttime ondernemers op dezelfde voorwaarden, en dat verschil zie je pas als je vergelijkt. En omdat je bij ons één vaste adviseur hebt, hoef je niet elk jaar opnieuw uit te leggen wat je doet. Groeit je bijverdienste uit tot je hoofdinkomen, met een bus en straks misschien een tweede, dan groeit je dekking met je mee.
— Willem
Advies voor jouw situatie, gratis en vrijblijvend
Weet je niet zeker welke polissen je bedrijf naast je baan nodig heeft, of rijd je nu al zakelijk op een particuliere polis? Plan een gratis adviesgesprek in. Je vaste adviseur brengt je risico’s in kaart, vergelijkt alle 66 verzekeraars en stuurt je een vrijblijvend voorstel. We zijn 24/7 bereikbaar via telefoon, mail of WhatsApp, dus ook ’s avonds na je werk. Wil je eerst zelf rondkijken, bekijk dan ons overzicht van zakelijke verzekeringen en pakketten.
Veelgestelde vragen
Moet ik mijn werkgever vertellen dat ik een bedrijf start?
Dat hangt af van je arbeidscontract. Staat er een nevenwerkzaamhedenbeding of concurrentiebeding in, dan heb je toestemming nodig of mag je bepaalde activiteiten niet doen. Ook zonder zo’n beding is het verstandig om afspraken schriftelijk vast te leggen, zodat er later geen discussie ontstaat.
Is een zakelijke verzekering verplicht als ik parttime onderneem?
Voor je auto of bus is een WA-verzekering wettelijk verplicht; voor de meeste andere zakelijke polissen geldt geen algemene plicht. Maar opdrachtgevers eisen vaak een aansprakelijkheidsverzekering, en zonder zakelijke dekking draag je schade van je bedrijf zelf. In de praktijk is een zakelijke aansprakelijkheidsverzekering daarom voor bijna elke parttime ondernemer nodig.
Mag ik mijn privéauto gebruiken voor mijn bedrijf?
Dat mag, maar je moet het zakelijke gebruik doorgeven aan je verzekeraar. Niet elke particuliere polis staat zakelijk rijden toe. Rijd je structureel voor je bedrijf of vervoer je goederen, dan is een zakelijke autoverzekering meestal de veiligste keuze.
Heb ik een AOV nodig als ik ook in loondienst werk?
Zolang je salaris je vaste lasten dekt, is een AOV vaak nog geen prioriteit, omdat je werkgever bij ziekte je loon doorbetaalt. Ga je minder uren in loondienst werken of word je afhankelijk van je ondernemersinkomen, dan wordt het wel belangrijk. Houd ook het wetsvoorstel voor een verplichte basisverzekering voor zelfstandigen in de gaten.
Bronnen
- Ondernemersplein: parttime ondernemen naast een vaste baan
- KVK: beginnen als zzp’er naast loondienst
- UWV: verzekering via UWV als je zzp’er bent
- Ondernemersplein: arbeidsongeschiktheidsverzekering (AOV)
- Tweede Kamer: wetsvoorstel Wet basisverzekering arbeidsongeschiktheid zelfstandigen
- ZiPconomy: kabinet wil snel een verplichte AOV voor zzp’ers
- Belastingdienst: werken in loondienst, gevolgen voor de opdrachtnemer
- Belastingdienst: weet wanneer je ondernemer bent
- Kennisgroepen Belastingdienst: gebruikelijk loon in de voorperiode van een bv