21 oktober 2026
Financiert de bank je nieuwe bedrijfspand, verbouwing of bouwproject? Reken er dan op dat je financier wil zien hoe het project verzekerd is voordat er geld vrijkomt. Tijdens de bouw is het half afgebouwde pand het onderpand van de bank, en een brand, storm of diefstal van materialen kan dat onderpand in één nacht minder waard maken. Een bouwverzekering, meestal een Construction All Risks-polis (CAR), vangt dat risico op. Hieronder lees je welke verzekeringen een bank doorgaans vraagt, wie ze afsluit, welke afspraken in de polis horen en waar ondernemers in de praktijk de mist in gaan.
Kort samengevat
- Tijdens de bouw is het pand in aanbouw het onderpand van de bank. Daarom vragen financiers vaak een CAR-verzekering die het werk dekt tot de oplevering.
- Daarnaast kijkt de bank meestal naar een opstalverzekering vanaf de oplevering, een bedrijfsaansprakelijkheidsverzekering en soms garanties zoals een vooruitbetalingsgarantie.
- Spreek vóór de start af wie de CAR-polis afsluit, de opdrachtgever of de aannemer. Dubbele of juist ontbrekende dekking zie je vaak terug.
- Sinds de Wet kwaliteitsborging voor het bouwen (Wkb) moet de aannemer je schriftelijk informeren over zijn verzekeringen. Dat document is handig bewijs richting de bank.
- Je busjes, gereedschap en werkmaterieel vallen niet automatisch onder de bouwpolis. Regel die apart.
Inhoudsopgave
- Waarom de bank zich met je bouwverzekering bemoeit
- Welke verzekeringen een financier meestal wil zien
- Opdrachtgever of aannemer: wie sluit de CAR-polis af?
- Afspraken die in de polis horen als de bank meekijkt
- Stappenplan: zo voorkom je vertraging bij de financiering
- Waar het in de praktijk misgaat
- Onze kijk: verzeker het project, niet alleen de eis van de bank
- Je bouwverzekering in één keer goed geregeld
- Veelgestelde vragen
- Bronnen
Waarom de bank zich met je bouwverzekering bemoeit
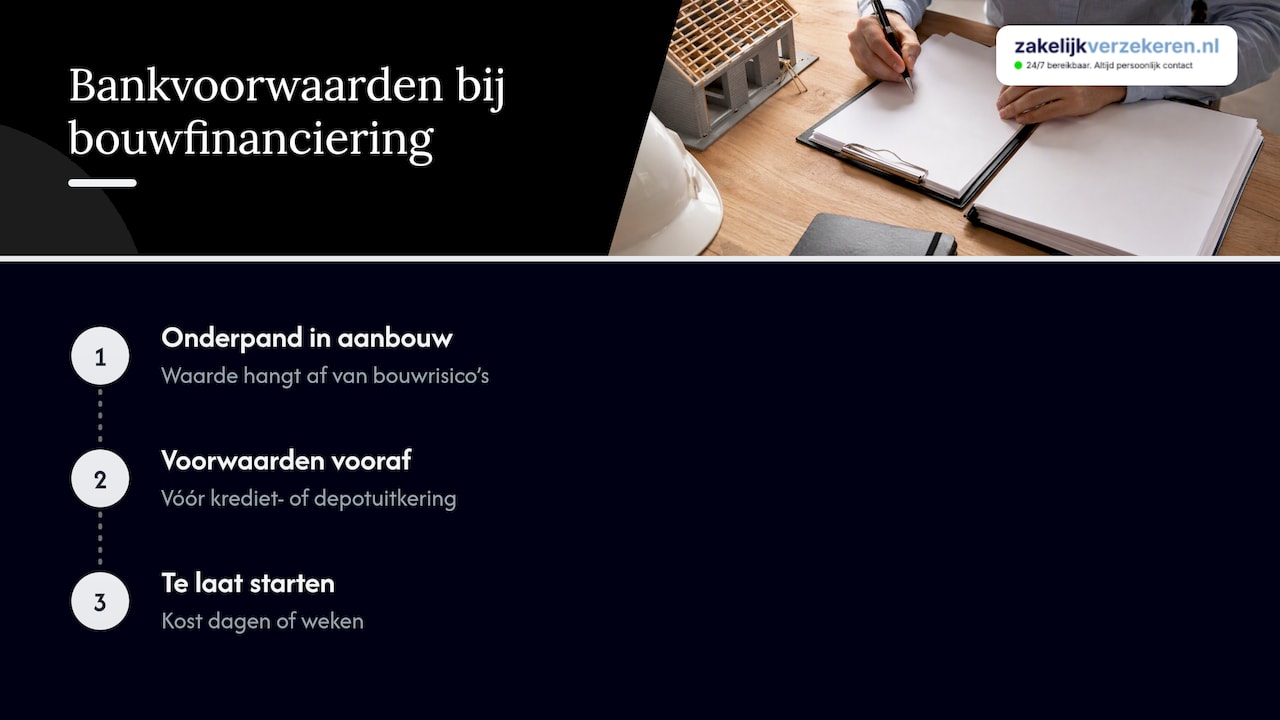
Een bank die een bouwproject financiert, leent geld uit tegen een onderpand dat nog niet af is. Bij een bestaand pand is de waarde redelijk goed te bepalen. Bij een pand in aanbouw hangt die waarde af van alles wat tijdens de bouw mis kan gaan: een kraan die omvalt, een storm die de dakconstructie meeneemt, een inbraak in de bouwkeet, waterschade door een lekkende afvoer. Gaat het werk verloren en is dat niet verzekerd, dan zit de ondernemer met een lening en een kapot pand. Voor de bank is dat precies het scenario dat ze wil uitsluiten.
Daarom stelt een financier in de praktijk vaak voorwaarden aan de verzekering, nog voordat het eerste deel van het krediet of het bouwdepot wordt uitgekeerd. Vaak gebeurt dat in de offerte of de kredietovereenkomst, soms ook pas als de notaris de akte voorbereidt. Wie er dan pas aan begint, verliest kostbare dagen of zelfs weken.
Voor particulieren met een hypotheek speelt hetzelfde, maar dan via de hypotheekadviseur. De toezichthouder AFM verwacht van een adviseur dat hij bij een hypotheek inzicht geeft in de financiële gevolgen van risico’s zoals overlijden en arbeidsongeschiktheid. Verzekeringen zijn bij financiering dus zelden een los extraatje: ze horen bij een verantwoorde financiering. In dit artikel ligt de nadruk op ondernemers: wie een bedrijfspand laat bouwen of verbouwen, en aannemers en installateurs die werken voor een opdrachtgever met bankfinanciering.
Welke verzekeringen een financier meestal wil zien
Elke bank hanteert eigen voorwaarden, en die verschillen per project en per type financiering. Het overzicht hieronder laat zien welke verzekeringen en zekerheden in gesprekken met financiers het vaakst terugkomen.
| Verzekering of zekerheid | Wat het dekt | Wanneer van belang | Wie regelt het meestal |
|---|---|---|---|
| CAR-verzekering (bouwverzekering) | Schade aan het werk in aanbouw, materialen, diefstal, opruimingskosten | Van start bouw tot oplevering | Opdrachtgever of aannemer, afhankelijk van de afspraak |
| Opstalverzekering | Schade aan het opgeleverde gebouw | Vanaf oplevering (soms al eerder) | Eigenaar van het pand |
| Bedrijfsaansprakelijkheidsverzekering (AVB) | Letsel en zaakschade bij derden | Doorlopend | Elke partij voor zichzelf |
| Beroepsaansprakelijkheidsverzekering (BAV) | Financiële schade door fouten in advies, ontwerp of berekening | Bij ontwerpers en adviseurs | Architect, constructeur, adviseur |
| Vooruitbetalingsgarantie / bankgarantie | Terugbetaling van voorschotten als de aannemer niet levert | Bij voorschotten of termijnbetalingen | Aannemer, via bank of borgverzekeraar |
De CAR-verzekering als basis
De CAR-verzekering is de kern van elke bouwverzekering. Volgens het informatiedocument van het Verbond van Verzekeraars over verzekeren onder de Wkb dekt zo’n polis materiële schade aan het werk, diefstal van bouwmaterialen en de kosten van opruimen tijdens de bouw, renovatie of montage. Je kunt de dekking uitbreiden met aansprakelijkheid voor schade aan personen of spullen van derden en met schade aan eigen materieel en gereedschap.
Voor de bank is vooral het onderdeel ‘het werk’ van belang: dat is het onderpand. Een bank kijkt daarom naar de verzekerde som. Die moet in de regel aansluiten bij de totale bouwsom, zodat het pand na een totale schade opnieuw opgebouwd kan worden. Wat er verder bij een CAR-polis komt kijken, lees je in onze complete gids over de construction all risk verzekering.
Opstal: geen gat bij de oplevering
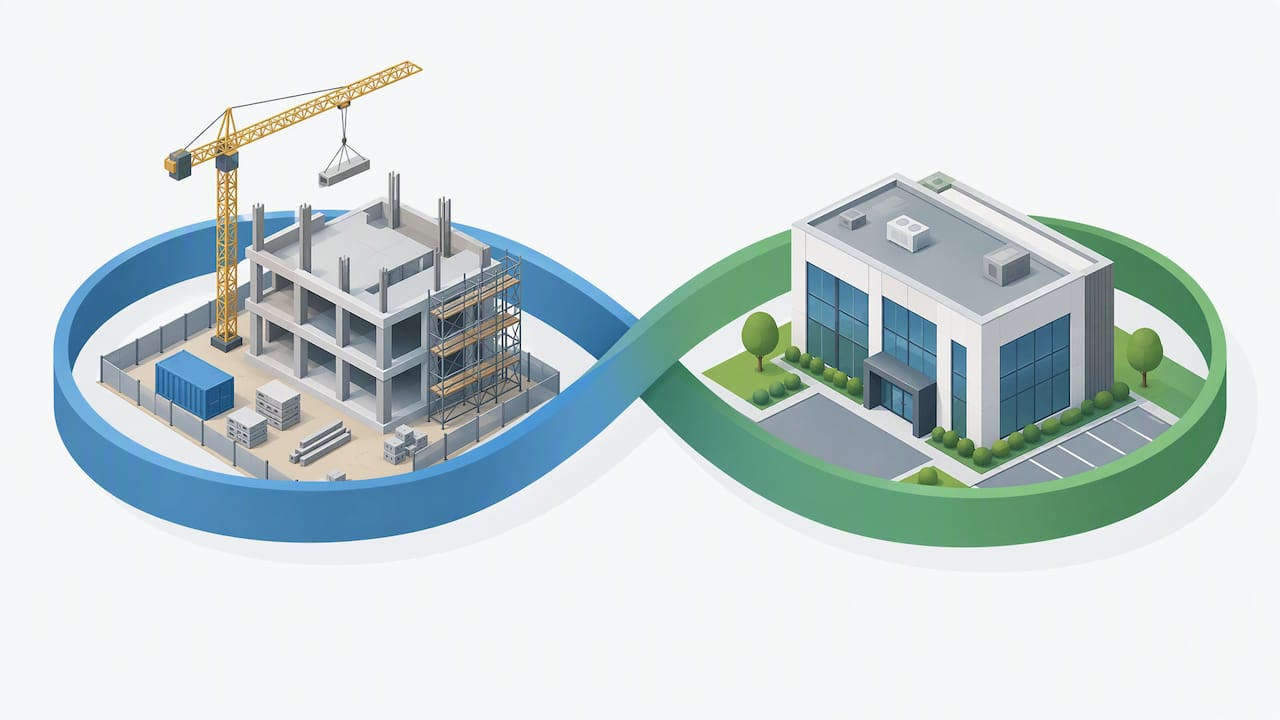
De CAR-dekking stopt bij de oplevering, of kort daarna, afhankelijk van de polis. Vanaf dat moment moet de opstalverzekering het overnemen. Het gat tussen die twee zie je vaker dan je denkt: de bouw loopt uit, de opstalpolis is al op een vaste datum ingegaan of juist nog niet, en een week lang is het pand niet of dubbel verzekerd. Een bank wil doorgaans dat het pand vanaf de oplevering zonder onderbreking verzekerd blijft, voor minimaal de herbouwwaarde. Leg de ingangsdatum van de opstalpolis daarom vast op de werkelijke opleverdatum en laat die meeschuiven als de planning verandert.
Aansprakelijkheid: schade aan anderen
Een bedrijfsaansprakelijkheidsverzekering is voor ondernemers in Nederland niet wettelijk verplicht, maar in de bouw vraagt bijna elke opdrachtgever erom, en financiers kijken er ook naar. Valt er een steiger op de auto van de buren of raakt een voorbijganger gewond, dan wil niemand dat de bouwonderneming daardoor failliet gaat en het project stil komt te liggen. KVK noemt een bandbreedte van ongeveer 10 euro tot ruim 100 euro per maand voor een AVB, afhankelijk van beroep, omzet en personeel. Wie bouwt of installeert, zit door het hogere risico vaak niet aan de onderkant van die bandbreedte. Een bedrijfsaansprakelijkheidsverzekering vergelijken loont dus.
Beroepsaansprakelijkheid voor ontwerpers en adviseurs
Zit er veel ontwerp- of rekenwerk in het project, dan komt ook de beroepsaansprakelijkheid in beeld. Een BAV dekt volgens KVK financiële schade door fouten in je advies, berekening of ontwerp, terwijl de AVB letsel en zaakschade dekt. Bij een constructieve rekenfout die pas tijdens de bouw opvalt, betaalt de AVB meestal niet: dat is vermogensschade. In de bouwketen is daarom vaak een combinatie van beide nodig.
Garanties naast de verzekering
Betaal je de aannemer vooruit of in termijnen, dan kan de bank een vooruitbetalingsgarantie vragen. Die zorgt ervoor dat je voorschotten terugkrijgt als de aannemer zijn verplichtingen niet nakomt, bijvoorbeeld bij een faillissement. Ook een opleveringsgarantie of bankgarantie komt voor. Dit zijn geen schadeverzekeringen, maar ze beschermen wel dezelfde partij: degene die het geld voorschiet. Het Wkb-informatiedocument van het Verbond zet deze zekerheden naast de klassieke bouwverzekeringen.
Opdrachtgever of aannemer: wie sluit de CAR-polis af?
Dit is de vraag waar de meeste vertraging uit voortkomt. Er zijn grofweg twee routes:
- De aannemer verzekert het werk via zijn eigen CAR-polis, vaak een doorlopende polis voor al zijn projecten. De opdrachtgever wordt dan meeverzekerd.
- De opdrachtgever sluit zelf een projectpolis af voor dit ene bouwwerk, waarbij aannemer en onderaannemers als medeverzekerden worden genoemd.
Beide routes kunnen goed zijn. Waar het om gaat: de bank wil een polis zien die precies dít project dekt, voor de juiste som, met de opdrachtgever erin genoemd. Een doorlopende polis van de aannemer heeft soms een maximum per project dat lager ligt dan jouw bouwsom. Dan is er wel een polis, maar is je onderpand maar half gedekt.
Hier helpt de Wet kwaliteitsborging voor het bouwen. Die wet is volgens de Rijksoverheid sinds 1 januari 2024 van kracht en verplicht aannemers om opdrachtgevers schriftelijk en ondubbelzinnig te informeren over hun verzekering of andere financiële zekerheid. Vraag dat document vroeg op en stuur het mee naar je financier. Het maakt in één keer zichtbaar wat de aannemer gedekt heeft en waar je zelf nog iets moet regelen. Meer over de verdeling van rollen bij nieuwbouw vind je in ons artikel over de CAR-polis als basis bij nieuwbouw.
Afspraken die in de polis horen als de bank meekijkt
Een polis die bestaat, is nog geen polis die de bank accepteert. Dit zijn de punten waar een financier in de praktijk naar kijkt:
- Verzekerde som: sluit die aan bij de aanneemsom plus meerwerk en eventuele eigen bijdragen, inclusief btw als je die niet terugvraagt? Bij meerwerk tijdens de bouw moet de som mee omhoog.
- Looptijd: dekt de polis de hele bouwperiode, met ruimte voor uitloop? Een bouwproject dat drie maanden uitloopt, is geen uitzondering.
- Verzekerden: staan opdrachtgever, hoofdaannemer en onderaannemers op de polis? Anders kan de verzekeraar na een uitkering de schade verhalen op een partij die je juist wilde beschermen.
- Belang van de bank: financiers vragen vaak dat hun belang op de polis wordt vastgelegd, bijvoorbeeld met een clausule die regelt dat een uitkering niet zonder hun medewerking wordt betaald. Hoe dat precies heet en werkt, verschilt per verzekeraar en per bank.
- Eigen risico: een hoog eigen risico houdt de premie laag, maar het bedrag dat je bij elke schade zelf betaalt, moet wel in je bouwbegroting passen.
- Uitsluitingen: bekijk wat er niet gedekt is, zoals ontwerpfouten, slijtage of schade door een al bekend gebrek. Daar kan de bank vragen over stellen.
Neem de eisen van de bank letterlijk mee naar de verzekeraar of je adviseur. Zo krijg je een polisblad dat in één keer voldoet, in plaats van een heen-en-weer dat de uitbetaling uit het bouwdepot of krediet tegenhoudt.
Stappenplan: zo voorkom je vertraging bij de financiering
- Vraag de verzekeringseisen van de bank schriftelijk op, zo vroeg mogelijk, het liefst bij de financieringsofferte.
- Vraag het Wkb-informatiedocument op bij je aannemer en controleer welke risico’s hij al verzekerd heeft en tot welk bedrag per project.
- Beslis wie de CAR-polis afsluit en leg dat vast in de aannemingsovereenkomst.
- Laat de verzekerde som en looptijd afstemmen op de bouwsom en de planning, met marge voor meerwerk en uitloop.
- Regel de aansluitende opstalverzekering op de verwachte opleverdatum.
- Controleer de aansprakelijkheid van alle partijen: AVB voor aannemer en installateurs, BAV voor ontwerpers en adviseurs.
- Stuur het polisblad en het bewijs van premiebetaling naar de bank en vraag een bevestiging dat het voldoet.
- Geef wijzigingen direct door aan verzekeraar én bank: meerwerk, een nieuwe planning of een andere aannemer.
Waar het in de praktijk misgaat
Een privépolis voor een zakelijk project
Een ondernemer die zijn bedrijfspand naast zijn woning verbouwt, denkt soms dat zijn eigen woonverzekeringen het wel opvangen. Dat klopt zelden. KVK wijst erop dat een privé-inboedelverzekering geen zakelijke gereedschappen of bedrijfsmiddelen dekt: daarvoor heb je een bedrijfsinventarisverzekering nodig. Hetzelfde geldt voor de bouw zelf: een particuliere bouwverzekering is gemaakt voor een woonhuis in eigen beheer, niet voor een bedrijfspand. Houd zakelijk en privé ook in je administratie gescheiden: wat telt als zakelijke kosten en hoe je daar voordeel uit haalt, lees je in dit heldere overzicht, handig als je premies en bouwkosten correct wilt verwerken.
Busjes en materieel vergeten
Op elke bouwplaats rijden bestelbussen, staan aanhangers vol gereedschap en werkt rijdend materieel. Een CAR-polis is gemaakt voor het bouwwerk en kan worden uitgebreid met eigen materieel en gereedschap, maar is geen autoverzekering. Wordt er ’s nachts ingebroken in je bus op de bouwplaats, of beschadigt je bus een gevel bij het achteruit rijden, dan hangt het van je voertuigpolis af of je gedekt bent. Controleer daarom voor de start of je bestelbusverzekering inbraak en diefstal van de lading of de inrichting dekt, en of je busjes en werkmaterieel op de openbare weg goed verzekerd zijn. Rij je met meerdere voertuigen naar verschillende projecten, dan is een gezamenlijke polis voor het hele wagenpark vaak overzichtelijker.
Dekking die niet meegroeit
Meerwerk is in de bouw de regel, niet de uitzondering. Een uitbreiding van 10 procent op de bouwsom betekent dat ook de verzekerde som omhoog moet. Wie dat vergeet, is bij een grote schade onderverzekerd, en dan kan de verzekeraar de uitkering verlagen. Spreek met je adviseur af dat elke wijziging in de aanneemsom ook een check op de polis betekent.
Te laat beginnen
De meest voorkomende fout is ook de simpelste: de verzekering pas regelen als de bank erom vraagt bij de eerste uitbetaling. Een projectpolis voor een groter bouwwerk vraagt tekeningen, een begroting en een planning. Begin daarom tegelijk met de financieringsaanvraag.
Onze kijk: verzeker het project, niet alleen de eis van de bank
We zien het bij ondernemers in elke branche: de bank vraagt om een CAR-polis, die wordt zo snel mogelijk geregeld en daarmee lijkt de klus geklaard. Maar de eis van de bank beschermt vooral de bank. Jouw risico’s zijn breder. Wat als de aannemer halverwege failliet gaat? Wat als je bestelbus met gereedschap van de bouwplaats verdwijnt? Wat als een fout in de constructie pas na de oplevering zichtbaar wordt?
Omdat we onafhankelijk zijn en alle 66 verzekeraars in Nederland vergelijken, kunnen we de bouwpolis afstemmen op de rest van je verzekeringen: je aansprakelijkheid, je bedrijfsauto’s en je bedrijfsmiddelen. Zo voorkom je dat je risico’s dubbel verzekert of juist ergens een gat laat vallen. En omdat je bij ons één vaste adviseur hebt, weet die persoon ook wanneer de bouw uitloopt, de bouwsom stijgt of er een bus bij komt. Zo blijft de dekking kloppen tot de oplevering en daarna.
Ons advies: zie de eisen van de bank als ondergrens. Breng met je adviseur eerst in kaart wat er in jouw project echt mis kan gaan, en regel de verzekering daarna zo dat zowel jij als je financier gerust kunnen zijn.
— Willem
Je bouwverzekering in één keer goed geregeld
Wil je een bouwverzekering die direct voldoet aan de eisen van je bank? Wij vergelijken de voorwaarden en premies van alle 66 verzekeraars in Nederland, stemmen de polis af op je bouwsom en planning en regelen de stukken voor je financier. Bekijk onze bouwverzekering voor ondernemers of plan direct een gratis adviesgesprek met je vaste adviseur. Je bereikt ons 24/7 via telefoon, mail of WhatsApp. Wil je eerst verder lezen, kijk dan in ons overzicht van zakelijke verzekeringen in de bouw.
Veelgestelde vragen
Is een bouwverzekering verplicht als de bank mijn bouwproject financiert?
Een CAR-verzekering is in Nederland niet wettelijk verplicht, maar een bank kan haar wel als voorwaarde voor de financiering stellen. In dat geval staat de eis meestal in de offerte of kredietovereenkomst. Zonder passende polis kan de uitbetaling van het krediet of bouwdepot vertraging oplopen.
Welke verzekeringen zijn belangrijk in de bouwsector?
Voor de meeste bouw- en installatiebedrijven zijn een bedrijfsaansprakelijkheidsverzekering, een CAR-verzekering en verzekeringen voor bedrijfsauto’s en materieel de basis. Ontwerpers en adviseurs hebben daarnaast vaak een beroepsaansprakelijkheidsverzekering nodig. Welke combinatie past, hangt af van je werkzaamheden en je opdrachtgevers.
Kan ik de CAR-polis van mijn aannemer gebruiken voor de bank?
Dat kan, als die polis jouw project dekt voor de volledige bouwsom en jij als opdrachtgever meeverzekerd bent. Controleer vooral het maximum per project bij een doorlopende polis. Het Wkb-informatiedocument van de aannemer helpt om dat snel te beoordelen.
Wat dekt een aansprakelijkheidsverzekering niet?
Een AVB dekt letsel en schade aan spullen van anderen, maar meestal niet de schade aan het werk dat je zelf onder handen hebt. Ook financiële schade door een ontwerp- of adviesfout valt er doorgaans buiten: daarvoor is een beroepsaansprakelijkheidsverzekering bedoeld. Schade aan het bouwwerk zelf verzeker je met een CAR-polis.
Wanneer moet ik de bouwverzekering regelen?
Begin tegelijk met je financieringsaanvraag, dus ruim voor de start van de bouw. De verzekeraar heeft gegevens nodig zoals de bouwsom, planning en tekeningen. Zo ligt het polisblad klaar op het moment dat de bank erom vraagt.
Bronnen
- Verbond van Verzekeraars: informatiedocument verzekeren van bouwrisico’s na invoering Wkb (2024)
- Verbond van Verzekeraars: informatiedocument verzekeringen Wet kwaliteitsborging voor het bouwen
- Rijksoverheid: meer toezicht in de bouw via de Wkb
- AFM: leidraad hypotheekadvies, advies over risicoverzekeringen
- KVK: heb ik een bedrijfsaansprakelijkheidsverzekering nodig?
- KVK: beroepsaansprakelijkheidsverzekering, heb je die nodig?
- KVK: verzekeringen voor je bedrijf, 9 misverstanden
- Zakelijke kosten uitgelegd: zo haal je maximaal voordeel