
20 november 2026
Een wagenparkverzekering dekt altijd de wettelijk verplichte WA. Dat is de schade die jouw voertuigen bij anderen veroorzaken. Per voertuig kies je daarnaast beperkt casco, voor onder meer diefstal, brand, storm en ruitschade, of volledig casco (allrisk), dat ook schade dekt die je zelf aan je eigen voertuig rijdt. Met modules breid je dat uit, bijvoorbeeld met een schadeverzekering voor inzittenden of rechtsbijstand. De grote winst van één wagenparkpolis zit in de keuze per voertuig: je nieuwe bestelbus allrisk, je oudere vrachtwagen beperkt casco, alles op één polis met één vervaldatum. Hieronder lees je per dekking wat wel en niet vergoed wordt, waar ondernemers zich het vaakst in vergissen en hoe je de dekking kiest die past bij jouw voertuigen.
Kort samengevat
- WA is verplicht voor elk gemotoriseerd bedrijfsvoertuig en dekt alleen schade aan anderen, niet aan je eigen voertuig.
- Beperkt casco voegt schade aan je eigen voertuig toe door onder meer diefstal, brand, storm en ruitbreuk. Volledig casco dekt ook schade die je zelf veroorzaakt, zoals een aanrijding of een paal op de bouwplaats.
- Modules zoals schadeverzekering inzittenden, pechhulp en rechtsbijstand dichten de gaten die WA en casco open laten, zoals letsel van je eigen chauffeur.
- Uitsluitingen gaan vaak over lading, laden en lossen en je eigen spullen. Lees die in de polisvoorwaarden voordat je tekent.
- Per voertuig kiezen is de sleutel: een onafhankelijk adviseur die meerdere verzekeraars vergelijkt, stemt dekking en premie per voertuig op elkaar af.
Inhoudsopgave
- De drie dekkingsniveaus op een rij
- Schade op de parkeerplaats en het eigen terrein
- Welke voertuigen vallen onder één polis?
- Aanvullende dekkingen die je kunt toevoegen
- Wat meestal niet gedekt is
- Dekking in het buitenland en de groene kaart
- Zo kies je de juiste dekking voor je wagenpark
- Onze kijk: dekking is maatwerk per voertuig
- Laat je wagenparkdekking doorlichten
- Veelgestelde vragen
- Bronnen
De drie dekkingsniveaus op een rij
Elke wagenparkverzekering bouwt op dezelfde drie lagen. Het verschil tussen verzekeraars zit in de details: welke gebeurtenissen precies onder casco vallen, hoe lang een nieuwwaarderegeling loopt en hoe hoog het eigen risico is.
| Dekking | Schade aan anderen | Diefstal, brand, storm, ruitschade eigen voertuig | Zelf veroorzaakte schade eigen voertuig | Geschikt voor |
|---|---|---|---|---|
| WA | Ja | Nee | Nee | Oudere voertuigen met lage dagwaarde |
| WA + beperkt casco | Ja | Ja | Nee | Voertuigen van middelbare leeftijd |
| WA + volledig casco (allrisk) | Ja | Ja | Ja | Nieuwe, geleasede of gefinancierde voertuigen |
WA: de wettelijke basis
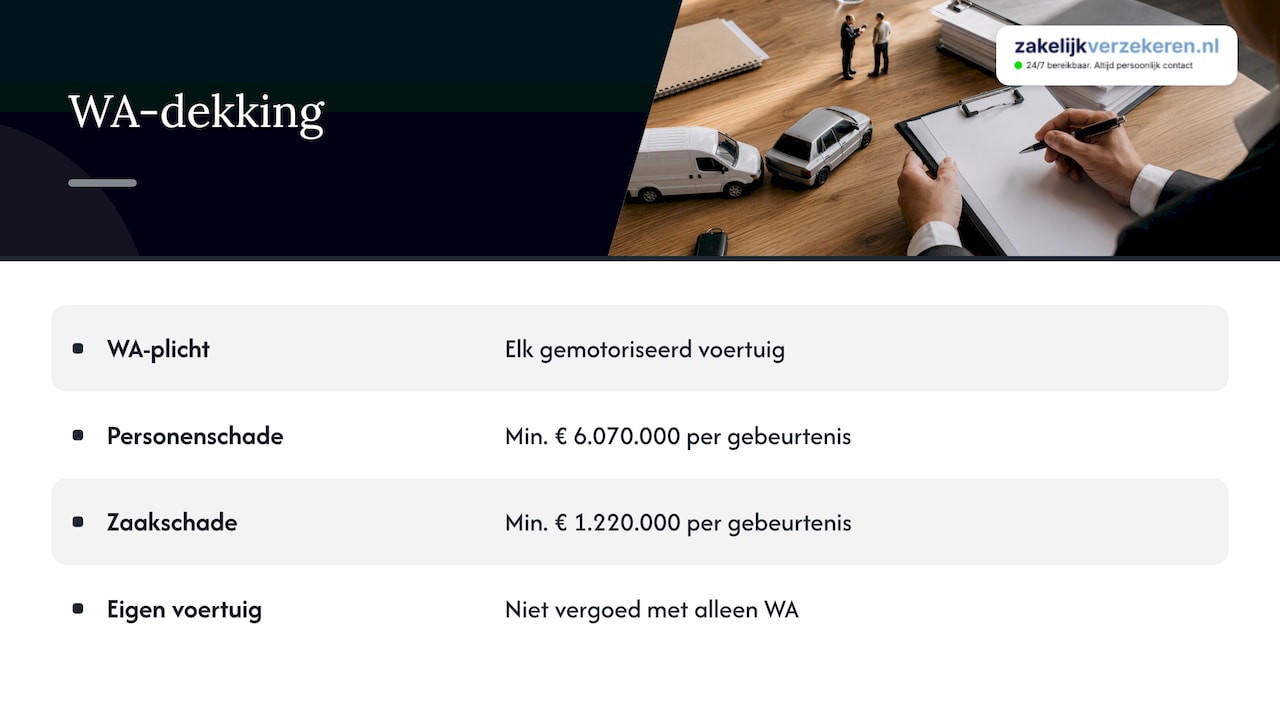
WA staat voor wettelijke aansprakelijkheid. Volgens de Wet aansprakelijkheidsverzekering motorrijtuigen (WAM) is een WA-verzekering verplicht voor elk gemotoriseerd voertuig, van personenauto en bestelauto tot vrachtauto, autobus, motor, scooter en landbouwvoertuig. De RDW, de dienst die het kentekenregister beheert, controleert minstens één keer per jaar of je bedrijfsauto WA-verzekerd is en kan een boete opleggen als dat niet zo is.
De WA-dekking vergoedt de schade die jouw voertuig bij een ander veroorzaakt: de deuk in de auto van de tegenpartij, de kapotte gevel, maar vooral letsel. Juist letselschade kan oplopen tot bedragen waar geen bedrijf zelf tegen kan. Daarom schrijft de wet een minimaal verzekerd bedrag per gebeurtenis voor. In een conclusie bij de Hoge Raad uit 2023 staat dat artikel 22 WAM toen minimaal € 6.070.000 per gebeurtenis voor personenschade en € 1.220.000 voor zaakschade voorschreef. Die minimumbedragen worden periodiek op basis van Europese regels geïndexeerd. Veel polissen verzekeren bovendien meer dan het minimum, dus kijk in je polisblad welke verzekerde som voor jouw wagenpark geldt.
Wat WA niet doet: je eigen voertuig vergoeden. Rijd je zelf tegen een paal, of wordt je bus ’s nachts gestolen, dan krijg je met alleen WA niets.
Beperkt casco
Beperkt casco, ook wel WA-plus genoemd, dekt schade aan je eigen voertuig door gebeurtenissen waar je zelf weinig aan kunt doen. Denk aan diefstal en inbraak, brand en ontploffing, storm en hagel, ruitbreuk en schade door een aanrijding met dieren. Bij total loss of diefstal krijg je meestal de dagwaarde: wat het voertuig vlak voor de schade waard was.
Voor bouw- en installatiebedrijven is beperkt casco vaak een minimum. Bussen vol gereedschap zijn gewild bij dieven, en ook kraakschade aan je wagenpark valt in de praktijk onder deze categorie schades.
Volledig casco (allrisk)
Volledig casco vergoedt daarnaast schade aan je eigen voertuig die je zelf veroorzaakt: een aanrijding waarin jij schuld hebt, een kras bij het achteruitrijden op het laadperron, vandalisme, omslaan of te water raken. Allrisk komt vaak met een nieuwwaarde- of aanschafwaarderegeling. Bij total loss in de eerste periode krijg je dan het bedrag dat je voor het voertuig betaalde in plaats van de lagere dagwaarde.
Voor geleasede of gefinancierde voertuigen eist de financier meestal een allriskdekking. Twijfel je bij een nieuwe bestelbus, lees dan ook ons artikel over bestelautoverzekering dekking.
Kom je na een schade met de tegenpartij of de verzekeraar in discussie over schuld of hoogte, dan helpt het om te weten wanneer je rechtsbijstand bij autoschade inschakelt.
Schade op de parkeerplaats en het eigen terrein
Een vraag die we veel horen: is schade op het eigen bedrijfsterrein of op een parkeerplaats ook gedekt? Voor schade aan anderen meestal wel. De WA-dekking geldt als het voertuig deelneemt aan het verkeer op de openbare weg of op een publiek toegankelijk terrein. Volgens het praktijkboek van de SVA over verzekeringen in de logistiek is stilstaan en parkeren ook een vorm van deelname aan het verkeer, en valt zelfs een aanrijding met een vorkheftruck op het bedrijfsterrein onder de wettelijke aansprakelijkheid.
Voor schade aan je eigen voertuig is het antwoord anders. Een deuk die een onbekende in je geparkeerde bus rijdt, of een kras die je zelf maakt bij het insteken, vergoedt alleen volledig casco. Beperkt casco dekt dit soort parkeerschade doorgaans niet, tenzij er sprake is van bijvoorbeeld vandalisme of een poging tot diefstal en je polis dat noemt.
Welke voertuigen vallen onder één polis?
De kracht van een wagenparkverzekering is dat je verschillende soorten voertuigen op één polis zet. Personenauto’s, bestelauto’s, vrachtauto’s, opleggers en vaak ook motoren of werkmaterieel. Het minimum aantal voertuigen verschilt per verzekeraar. Voor een klein bedrijf met een paar bussen zijn er daarom ook oplossingen om meerdere bedrijfsauto’s tegelijk te verzekeren.
Twee punten worden vaak vergeten:
- Aanhangwagens. Volgens Ondernemersplein hoeft een aanhangwagen niet apart WA-verzekerd te worden: veroorzaakt een gekoppelde aanhanger schade, dan valt die onder de WA van het trekkende voertuig. Schade aan de aanhanger zelf, of aan een losgekoppelde oplegger, verzeker je wel apart met casco.
- Heftrucks en pallettrucks. De wettelijke definitie van motorrijtuig is breed. De SVA wijst erop dat ook elektrische pallettrucks en meeneemheftrucks eronder vallen. Rijden die op een terrein waar derden komen, dan hoort er een WA-dekking bij.
Koop je regelmatig voertuigen bij, vraag dan naar een regeling waarbij nieuwe voertuigen direct meeverzekerd zijn zodra je ze aanmeldt. Zo rijdt geen bus een dag onverzekerd rond.
Aanvullende dekkingen die je kunt toevoegen
WA en casco gaan over voertuigen en over schade aan anderen. Een paar risico’s vallen daar buiten. Daarvoor bestaan modules:
- Schadeverzekering inzittenden (SVI). WA dekt geen letsel van de eigen bestuurder. Met een SVI is de schade van je chauffeur en passagiers gedekt, ook als jouw medewerker de veroorzaker is. Voor werkgevers is dit extra belangrijk, omdat je als werkgever aansprakelijk kunt zijn voor letsel van werknemers in het verkeer. Lees meer over werkgeversaansprakelijkheid in het verkeer.
- Ongevallenverzekering inzittenden. Keert een vast bedrag uit bij overlijden of blijvende invaliditeit na een ongeval.
- Pechhulp. Hulp bij pech in Nederland en vaak ook in het buitenland, inclusief berging en vervangend vervoer. Voor koeriers en installateurs met een volle agenda telt elke stilstaande dag.
- Verhaalsrechtsbijstand. Hulp bij het verhalen van schade op een tegenpartij die schuld heeft.
- Vervangend vervoer. Een vervangende auto of bus zolang je eigen voertuig in de werkplaats staat.
- Lading en accessoires. Inbouwkasten, belettering en apparatuur zijn niet altijd automatisch meeverzekerd. Lading verzeker je meestal apart.
Voor vervoerders gelden nog eigen regels rond lading en aansprakelijkheid. Daarover lees je meer in ons artikel over vrachtwagenverzekering dekking. Kom je onbekende termen tegen in een offerte, dan helpt onze uitleg over verzekeringsterminologie in de transportsector.
Wat meestal niet gedekt is
In de polisvoorwaarden staat een hoofdstuk met uitsluitingen. Die lezen weinig ondernemers, terwijl daar de verrassingen zitten. Uitsluitingen die je vaak tegenkomt:
- Schade aan de eigen lading door het voertuig, en schade die lading veroorzaakt tijdens laden en lossen.
- Letsel van de bestuurder zelf onder de WA-dekking. Daarvoor is de schadeverzekering inzittenden.
- Schade aan eigen zaken van de verzekeringnemer of de bestuurder, zoals je eigen bedrijfspand of je eigen andere voertuigen.
- Opzet, rijden onder invloed of zonder geldig rijbewijs. De verzekeraar betaalt de schade aan derden dan vaak wel, maar kan die terughalen.
Dat terughalen heet verhaal. Volgens dezelfde conclusie bij de Hoge Raad moet de WAM-polis de aansprakelijkheid dekken van iedere bezitter, houder, bestuurder en passagier. Op grond van artikel 15 WAM kan de verzekeraar die de schade betaalt die daarna verhalen op de aansprakelijke persoon, tenzij die te goeder trouw mocht aannemen dat hij verzekerd was. Voor jou als werkgever betekent dit: leg in je wagenparkreglement vast wie met welk voertuig mag rijden, en controleer rijbewijzen.
Let daarnaast op het eigen risico. Dat kan per dekking en per voertuigsoort verschillen. Een hoger eigen risico verlaagt de premie, maar kost je bij elke kleine schade geld. Hoe eigen risico, schadevrije jaren en voertuigmix je premie bepalen, lees je in wat een wagenparkverzekering kost.
Dekking in het buitenland en de groene kaart
Rijden je voertuigen naar België, Duitsland of verder, dan geldt de dekking in de landen die op de groene kaart staan en niet zijn doorgehaald. De groene kaart is het internationaal verzekeringsbewijs (IVB). Volgens het Nederlands Bureau der Motorrijtuigverzekeraars moet een bestuurder in alle landen van het groenekaartgebied kunnen aantonen dat het voertuig en een eventueel gekoppelde aanhanger met eigen kenteken verzekerd zijn. In Albanië, Azerbeidzjan, Noord-Macedonië, Marokko, Moldavië, Montenegro, Oekraïne, Tunesië en Turkije heeft een bestuurder altijd een groene kaart nodig.
Praktisch voor wagenparkbeheer:
- Leg in elk voertuig dat de grens over gaat een groene kaart, of zorg dat de chauffeur hem digitaal kan tonen.
- Controleer bij ritten buiten de EU of het land niet is doorgehaald.
- Vraag of pechhulp en vervangend vervoer ook in het buitenland gelden. Bij internationaal transport is dat geen luxe.
Zo kies je de juiste dekking voor je wagenpark
De juiste dekking is geen kwestie van één vinkje voor het hele wagenpark. Deze stappen helpen je kiezen.
- Maak een voertuiglijst. Kenteken, soort, bouwjaar, dagwaarde, lease of eigendom, en wie er rijdt. Hier gaat het vaak mis: een aanhanger of heftruck ontbreekt. Wij lopen die lijst met je door, zodat geen voertuig tussen wal en schip valt.
- Bepaal per voertuig het casconiveau. Nieuw, geleasd of gefinancierd: volledig casco. Ouder met een redelijke waarde: beperkt casco. Lage dagwaarde: WA kan genoeg zijn. Stel jezelf de vraag of je bedrijf een total loss van dat voertuig zelf kan opvangen.
- Kies de modules die bij je werk passen. Werken er medewerkers met je voertuigen, dan hoort een schadeverzekering inzittenden erbij. Rijd je veel, dan pechhulp en vervangend vervoer.
- Vergelijk polisvoorwaarden, niet alleen premies. Twee polissen met dezelfde naam kunnen verschillen in uitsluitingen, eigen risico en nieuwwaardetermijn. Wij vergelijken voor je bij alle 66 verzekeraars in Nederland, op premie én voorwaarden.
- Plan een periodieke polischeck. Je wagenpark verandert: voertuigen worden ouder, je neemt mensen aan, je gaat over de grens. Wij doen periodieke polischecks, zodat je dekking meegroeit.
Onze kijk: dekking is maatwerk per voertuig
In de praktijk zien we dat ondernemers hun dekking vaak één keer kiezen en daarna niet meer bekijken. De bus die drie jaar geleden allrisk nodig had, rijdt nu misschien met een dagwaarde waarbij beperkt casco logischer is. En de nieuwe elektrische bestelauto staat soms nog op de oude instellingen.
Een wagenparkpolis werkt pas goed als hij per voertuig klopt. Daarom vergelijken we bij alle 66 verzekeraars in Nederland en kijken we niet alleen naar de premie, maar ook naar de voorwaarden die bij jouw branche passen. Een installatiebedrijf heeft andere risico’s dan een koerier of een horecaondernemer met één bezorgauto.
Je hebt bij ons één vaste adviseur die je bedrijf kent. Schade ’s avonds of in het weekend? We zijn 24/7 bereikbaar via telefoon, mail of WhatsApp, en we regelen de schadeafhandeling met je mee. Zo kun jij doen waar je goed in bent: ondernemen.
Willem
Laat je wagenparkdekking doorlichten
Wil je weten of jouw voertuigen goed verzekerd zijn, of zoek je een nieuwe polis voor meerdere voertuigen? In een gratis adviesgesprek bekijken we je wagenpark, vergelijken we bij alle 66 verzekeraars in Nederland en krijg je een vrijblijvend voorstel met de dekking die bij jouw bedrijf past.

Bekijk onze wagenparkverzekering of plan direct een gratis adviesgesprek. Je vaste adviseur denkt met je mee, of je nu drie bussen hebt of een heel wagenpark.
Veelgestelde vragen
Is WA genoeg voor een wagenpark?
WA is het wettelijke minimum en dekt alleen schade die je voertuigen bij anderen veroorzaken. Voor oudere voertuigen met een lage dagwaarde kan dat volstaan. Voor nieuwe, geleasede of gefinancierde voertuigen is volledig casco de verstandige keuze, omdat je anders bij diefstal of een eigen schuld-schade alles zelf betaalt.
Kan ik per voertuig een andere dekking kiezen?
Ja, dat is juist het voordeel van een wagenparkverzekering. Je zet alle voertuigen op één polis en kiest per voertuig WA, beperkt casco of volledig casco. Zo betaal je niet te veel voor oudere voertuigen en is je nieuwste materieel goed beschermd.
Is letsel van mijn eigen chauffeur verzekerd?
Niet via de WA-dekking, want die dekt alleen schade aan anderen. Daarvoor sluit je een schadeverzekering inzittenden of een ongevallenverzekering inzittenden af als module. Voor werkgevers is dat belangrijk, omdat je aansprakelijk kunt zijn voor letsel van medewerkers in het verkeer.
Ben ik met mijn wagenparkverzekering ook in het buitenland verzekerd?
Ja, in de landen die op de groene kaart staan en niet zijn doorgehaald. In een aantal landen buiten de EU, zoals Turkije, Marokko en Oekraïne, moet de bestuurder de groene kaart altijd bij zich hebben. Controleer ook of pechhulp in het buitenland in je polis zit.
Bronnen
- Bedrijfsauto verzekeren (WA-verzekering), Ondernemersplein
- Conclusie ECLI:NL:PHR:2023:90, Parket bij de Hoge Raad
- Verzekeringen voor de bedrijfsvoering van de vervoerder, SVA
- Meer over de groene kaart, Nederlands Bureau der Motorrijtuigverzekeraars