
20 november 2026
Rijdt, fietst of loopt een werknemer voor je bedrijf en krijgt hij een ongeluk, dan ben jij als werkgever vaak aansprakelijk voor zijn schade. Niet omdat jij het ongeluk veroorzaakte, maar omdat de Hoge Raad van je verwacht dat je voor werkritten een behoorlijke verzekering regelt. Ontbreekt die, dan betaal je zelf. De gewone autoverzekering (WAM) vangt dat gat bijna nooit op, want die keert zelden uit aan de bestuurder die het ongeluk veroorzaakte. De oplossing is een aanvullende dekking voor werkgeversaansprakelijkheid in het verkeer, vaak Wegas of Wegam genoemd, die past bij hoe jouw mensen onderweg zijn. Hieronder lees je wanneer je aansprakelijk bent, waar de grenzen liggen en hoe je het goed regelt.
Kort samengevat
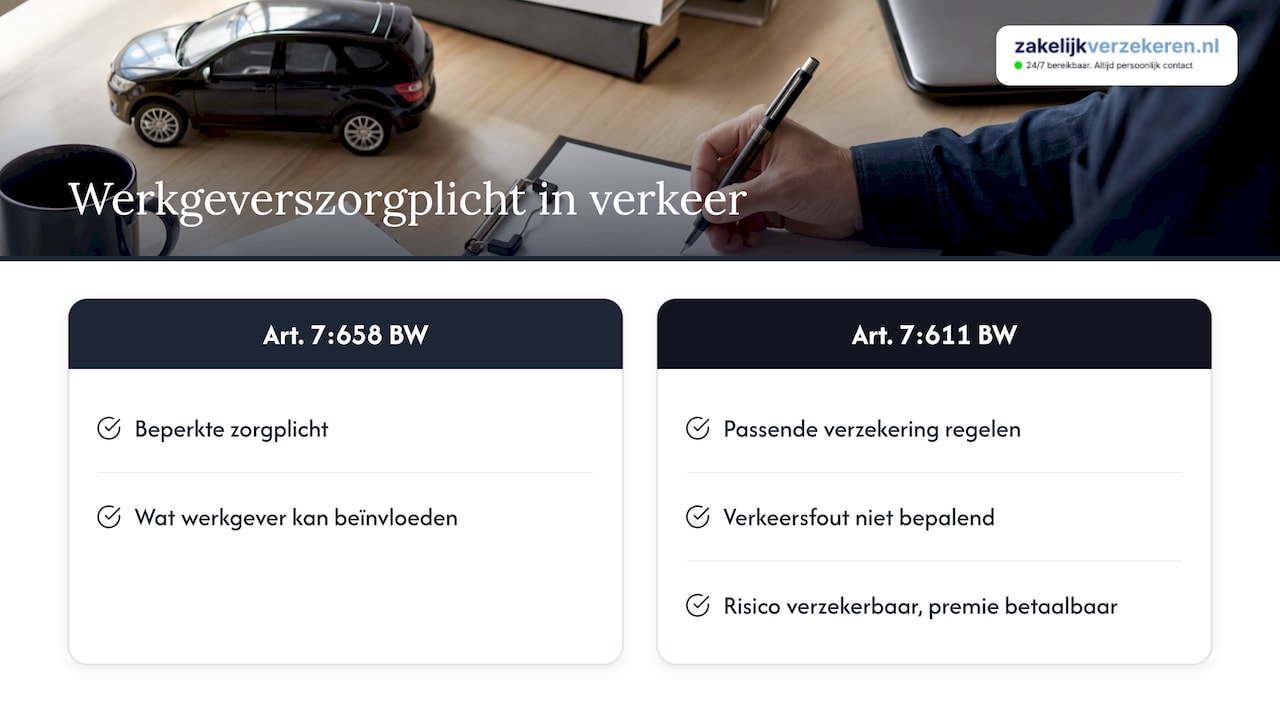
- Je kunt als werkgever op twee manieren aansprakelijk zijn voor verkeersschade van een werknemer: via je zorgplicht (artikel 7:658 BW) en via goed werkgeverschap (artikel 7:611 BW), dat een behoorlijke verzekering verlangt.
- De verzekeringsplicht geldt voor werknemers die voor het werk een motorrijtuig besturen, en ook voor fietsers en voetgangers bij ongevallen met voertuigen. Fietsers zijn ook verzekerd bij eenzijdige fietsongevallen tijdens het werk.
- Gewoon woon-werkverkeer valt in beginsel buiten je aansprakelijkheid, maar een rit met de privéauto op jouw aanwijzing kan wel werkvervoer zijn.
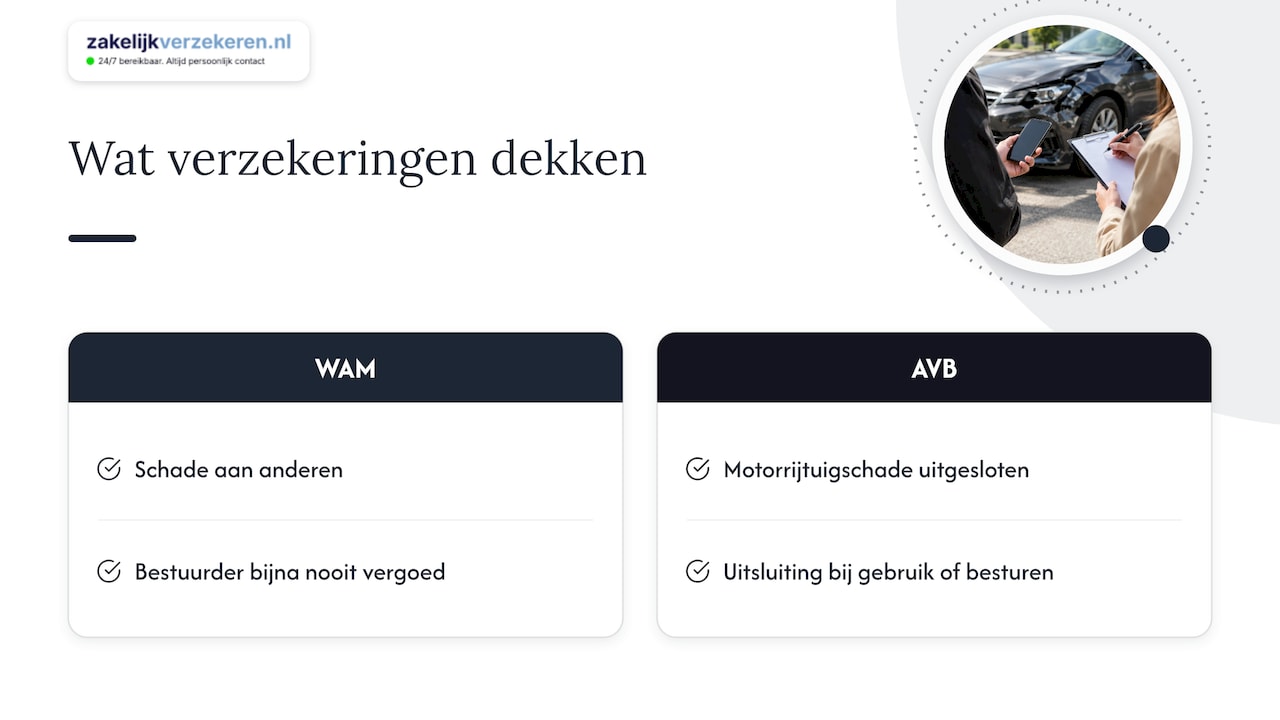
- De WAM-verzekering van de auto vergoedt de schuldige bestuurder bijna nooit, en je AVB dekt schade met motorrijtuigen niet. Een Wegas-dekking vult dat gat.
- Laat de dekking afstemmen op je wagenpark, je werknemers en hun ritten, zodat je niet dubbel betaalt en geen gaten laat vallen.
Inhoudsopgave
- Twee wegen naar aansprakelijkheid
- Wie valt onder de verzekeringsplicht?
- Woon-werkverkeer, privéauto en fiets: waar ligt de grens?
- Waarom de autoverzekering je werknemer niet beschermt
- Wat een Wegas-dekking doet
- Wat dit betekent voor jouw type bedrijf
- Zo regel je het in vijf stappen
- Persoonlijk geregeld bij Zakelijkverzekeren
- Onze kijk op verkeersrisico’s van werknemers
- Veelgestelde vragen
- Bronnen
Twee wegen naar aansprakelijkheid
Het Burgerlijk Wetboek (BW) geeft een werknemer twee manieren om jou aan te spreken na een verkeersongeval. Het helpt om ze uit elkaar te houden, want ze vragen iets anders van je.
De zorgplicht: artikel 7:658 BW
Artikel 7:658 BW verplicht je om maatregelen te nemen en aanwijzingen te geven die redelijkerwijs nodig zijn om te voorkomen dat je werknemer schade lijdt tijdens het werk. Op de bouwplaats of in de werkplaats is dat een zware plicht. In het verkeer ligt dat anders: je hebt weinig invloed op wat andere weggebruikers doen. Daarom is je zorgplicht bij wegverkeer volgens de rechtspraak beperkt. Je blijft wel verantwoordelijk voor wat je wél in de hand hebt, zoals een veilige, goed onderhouden bedrijfsauto, redelijke werktijden en planningen waardoor niemand hoeft te jagen.
Goed werkgeverschap: artikel 7:611 BW
Omdat de zorgplicht in het verkeer beperkt is, heeft de Hoge Raad een tweede route geopend. Artikel 7:611 BW verplicht je om je als goed werkgever te gedragen. Volgens de Hoge Raad betekent dat bij werkgerelateerde verkeersdeelname dat je een behoorlijke verzekering moet regelen. In de uitspraak over een ambulancebroeder uit 2008 legde de Hoge Raad uit dat die plicht ontstaat wanneer de werknemer als bestuurder van een motorrijtuig aan het verkeer deelneemt en het risico goed verzekerbaar is tegen een betaalbare premie. Heb je die verzekering niet afgesloten, dan ben je aansprakelijk voor de schade die je werknemer daardoor misloopt.
Naast deze twee artikelen kan soms ook artikel 6:248 BW, over redelijkheid en billijkheid in overeenkomsten, een zorg- of verzekeringsplicht opleveren.
Het belangrijke verschil: bij 7:611 gaat het niet om de vraag of jij iets fout deed in het verkeer. De vraag is alleen of je een passende verzekering had. Dat maakt het risico voorspelbaar, en ook goed af te dekken.
Wie valt onder de verzekeringsplicht?
De Hoge Raad is begonnen bij de werknemer achter het stuur en heeft de plicht daarna voorzichtig uitgebreid.
Bestuurders van motorrijtuigen. Rijdt je werknemer voor het werk in een bedrijfsauto, bestelbus, vrachtwagen, leaseauto of zijn eigen auto, dan verwacht de rechter een behoorlijke verzekering. Denk aan de monteur die naar klanten rijdt, de koerier met een bestelbus of de accountmanager die klanten bezoekt.
Fietsers en voetgangers. In de zaak van een thuiszorgmedewerker die tussen cliënten fietste, besliste de Hoge Raad dat ook zij aanspraak kon maken op een behoorlijke verzekering. De werkgever was aansprakelijk omdat die verzekering ontbrak, terwijl er op grond van de zorgplicht geen aansprakelijkheid was. Voor fietsers en voetgangers geldt de plicht bij ongevallen waarbij één of meer voertuigen betrokken zijn. Voor fietsers geldt ze ook bij eenzijdige fietsongevallen tijdens het werk, zoals een val door een gladde weg of een stoeprand.
Voor horeca- en retailbedrijven met fietsbezorgers, zorg- en schoonmaakbedrijven met medewerkers op de fiets en stedelijke koeriersdiensten is dat geen theorie: elke werkrit op de fiets valt eronder.
Woon-werkverkeer, privéauto en fiets: waar ligt de grens?
Niet elke kilometer telt mee. Deze tabel laat zien hoe de rechtspraak de meest voorkomende situaties beoordeelt.
| Situatie | Valt het onder je aansprakelijkheid? | Waarom |
|---|---|---|
| Werknemer rijdt met bedrijfsauto naar een klant | Ja | Werkrit als bestuurder van een motorrijtuig |
| Werknemer rijdt op jouw aanwijzing met eigen auto en collega’s naar een klus | Kan ja | Rechtspraak ziet dit mogelijk als werkvervoer |
| Medewerker fietst tussen adressen van klanten | Ja | Ook eenzijdige fietsongevallen tijdens het werk |
| Werknemer rijdt gewoon van huis naar werk | In beginsel nee | Gewoon woon-werkverkeer valt erbuiten |
| Woon-werkrit tijdens een bereikbaarheidsdienst met dienstvoertuig | Kan ja | Bijzondere omstandigheden maken het werkvervoer |
Gewoon woon-werkverkeer. De Hoge Raad oordeelde dat de dagelijkse rit van huis naar werk in beginsel niet onder werkgeversaansprakelijkheid valt, ook niet automatisch via goed werkgeverschap. Dat wordt anders als het vervoer door bijzondere omstandigheden gelijkstaat aan vervoer voor het werk. In die zaak ging het om een ambulancemedewerker met nooddienst die permanent bereikbaar moest zijn en met de ambulance naar huis reed om bij een oproep geen tijd te verliezen.
De privéauto. Een rit in de eigen auto is niet vanzelf privé. Wijs je een werknemer aan om met zijn eigen auto zichzelf of collega’s naar een werkopdracht te brengen, dan kan dat volgens de rechtspraak werkvervoer zijn. Dat speelt vaak in de bouw en installatie, waar een ploeg met één auto naar de bouwplaats rijdt, en bij IT-bedrijven waar consultants in hun eigen auto naar klanten gaan.
Huur- en leenvoertuigen. Huur je voor een klus een extra bus of een personenbusje, check dan vooraf wie er mag rijden en hoe die bestuurder verzekerd is. Een rechtszaak over regels voor extra bestuurders bij gehuurde groepsbusjes laat zien hoe snel onduidelijkheid over de bestuurder tot een gat in de dekking leidt.
Waarom de autoverzekering je werknemer niet beschermt
Veel ondernemers denken dat de verplichte WA-verzekering van de bedrijfsauto alles regelt. Dat klopt niet voor de bestuurder zelf. De WAM-verzekering is er voor schade die de auto bij anderen veroorzaakt. De gemeente Amsterdam wijst erop dat de WAM de bestuurder van het voertuig dat het ongeval veroorzaakte bijna nooit vergoedt. Ook andere inzittenden worden niet altijd via de WAM vergoed als de bestuurder niet aansprakelijk is.
Ook je bedrijfsaansprakelijkheidsverzekering (AVB) helpt hier niet. Een AVB sluit schade in verband met het houden, gebruiken of besturen van motorrijtuigen uit. Dat is precies het moment waarop het verkeersrisico van je werknemer ontstaat. Meer over wat een AVB wel dekt lees je in onze uitleg over de zakelijke aansprakelijkheidsverzekering.
Onderzoekers van de Erasmus Universiteit beschreven het gevolg: een werknemer-bestuurder die door eigen schuld, door een onopgehelderde oorzaak of door een oorzaak waarvoor niemand aansprakelijk is letsel oploopt, kan met de schade blijven zitten als er geen passende verzekering is. En dan komt hij bij jou uit, via artikel 7:611 BW. Bij blijvend letsel gaat het om verlies van inkomen, medische kosten en smartengeld: bedragen die een mkb-bedrijf niet zelf wil dragen.
Wil je weten hoe dat zit voor de mensen achter het stuur van jouw auto’s, lees dan ook of je werknemer verzekerd is achter het stuur.
Wat een Wegas-dekking doet
Wegas en Wegam staan voor werkgeversaansprakelijkheid motorrijtuigen. Het is een aanvullende dekking voor precies het risico hierboven: de schade van je werknemer na een verkeersongeval tijdens het werk, waarvoor jij als werkgever aansprakelijk bent omdat een behoorlijke verzekering ontbrak of tekortschoot. Verzekeraars bieden haar aan als losse polis, als uitbreiding op de aansprakelijkheidsverzekering of als onderdeel van een bedrijvenpakket.
De voorwaarden verschillen sterk per verzekeraar. Bij het vergelijken letten we vooral op deze punten:
- Wie is verzekerd: alleen werknemers in loondienst, of ook uitzendkrachten, stagiairs, oproepkrachten en ingehuurde krachten die je aanstuurt.
- Welke voertuigen: alleen eigen bedrijfsauto’s, of ook privéauto’s, leaseauto’s, huurauto’s, fietsen en e-bikes van werknemers.
- Welke ritten: werkritten, ritten op jouw aanwijzing met de privéauto, en hoe de polis omgaat met woon-werkverkeer en bereikbaarheidsdiensten.
- Welke schade: letselschade, en of schade aan het eigen voertuig van de werknemer is meeverzekerd.
- Hoeveel: het verzekerde bedrag per gebeurtenis en het eigen risico.
- Samenloop: hoe de polis samenwerkt met een schadeverzekering voor inzittenden op je bedrijfsauto’s, zodat je niet twee keer betaalt voor hetzelfde.
Rijden je mensen vooral in je eigen bedrijfsauto’s, dan wordt de autopolis met een goede inzittendendekking het hart van je bescherming. Gebruiken ze ook hun eigen auto of fiets, dan wordt Wegas belangrijker. Bij een wagenpark met vaste en wisselende bestuurders hoort dat in één samenhangend plan, met je wagenparkverzekering als basis.
Wat dit betekent voor jouw type bedrijf
Zzp’er zonder personeel. Werkgeversaansprakelijkheid speelt pas als je mensen inzet die als werknemer gelden. Huur je tijdelijk hulp in, let dan op hoe die relatie juridisch uitvalt. Het kabinet werkt aan duidelijkere regels: op 7 juli 2025 stuurde de minister het wetsvoorstel Vbar over de beoordeling van arbeidsrelaties en een rechtsvermoeden van werknemerschap door. Voor je eigen letsel in het verkeer is je autoverzekering met een inzittendendekking het vertrekpunt.
Startende ondernemer met eerste personeel. Neem de verkeersdekking mee zodra de eerste werknemer begint, niet pas na de eerste schade. Dat is het moment waarop artikel 7:611 BW voor jou gaat gelden.
Bouw en installatie. Ploegen rijden samen in bestelbussen naar de bouwplaats, en soms in de eigen auto van een collega. Zorg dat je bestelbusverzekering de inzittenden goed dekt en dat ritten met privéauto’s onder Wegas vallen.
Transport en koeriers. Je chauffeurs zitten de hele dag op de weg, dus het risico is groot en voorspelbaar. Laat de dekking voor bestuurders aansluiten op je vrachtwagenverzekering en je bussen.
Horeca en retail. Fietsbezorgers en medewerkers die tussen filialen fietsen vallen onder de verzekeringsplicht, ook bij een val zonder ander voertuig erbij.
IT en online. Consultants die met hun eigen auto naar klanten rijden, maken werkritten. Juist hier ontbreekt vaak een autopolis van de zaak, en dus is Wegas het belangrijkste stuk.
Grotere mkb-organisaties. Met tientallen bestuurders, leaseauto’s en mobiliteitsbudgetten loont één overzicht over alle polissen, zodat elke rit en elke bestuurder ergens gedekt is.
Zo regel je het in vijf stappen
- Breng de ritten in kaart. Wie rijdt, fietst of loopt voor het werk, met welk vervoermiddel en hoe vaak? Vergeet de privéauto’s en fietsen niet: daar zit het grootste gat. Wij lopen dit samen met je door in een gratis adviesgesprek.
- Leg je huidige polissen naast elkaar. Kijk wat je autopolis, inzittendendekking en AVB nu al dekken. Het misverstand dat de AVB of de WAM de bestuurder dekt, wordt hier zichtbaar. Je vaste adviseur bij ons doet die check voor je.
- Vergelijk de voorwaarden, niet alleen de premie. Wie is verzekerd, welke ritten en welke bedragen: daar verschillen polissen. Wij vergelijken alle 66 verzekeraars in Nederland op premie én voorwaarden, zodat de dekking past bij je bedrijf.
- Leg afspraken vast. Spreek met je werknemers af welke ritten zakelijk zijn en met welk vervoermiddel. Dat voorkomt discussie als er iets gebeurt.
- Houd het actueel. Nieuwe medewerkers, een extra bestelbus of een overstap naar e-bikes veranderen je risico. Onze periodieke polischecks houden je dekking bij, en bij schade regelt je adviseur de afhandeling.
Persoonlijk geregeld bij Zakelijkverzekeren
Werkgeversaansprakelijkheid in het verkeer raakt je autopolissen, je aansprakelijkheidsverzekering en je personeelsverzekeringen tegelijk. Dat los je het best op in één keer, met iemand die je hele bedrijf overziet. Bij Zakelijkverzekeren heb je één vaste adviseur die je bedrijf en je branche kent, die alle 66 verzekeraars in Nederland vergelijkt en die 24/7 bereikbaar is via telefoon, mail of WhatsApp.

Plan een gratis adviesgesprek en ontvang een vrijblijvend voorstel voor je verkeers- en personeelsdekking. Liever eerst rondkijken? Bekijk onze zakelijke pakketverzekeringen en personeelsverzekeringen.
Onze kijk op verkeersrisico’s van werknemers
In gesprekken met ondernemers draait het bij verkeersrisico’s bijna altijd om de auto: is de bus goed verzekerd, wat kost casco. Dat is logisch, maar het grootste financiële risico zit vaak bij de mens achter het stuur of op de fiets. Sinds de uitspraken van de Hoge Raad uit 2008 is de vraag niet meer of jij als werkgever schuld hebt, maar of je een behoorlijke verzekering hebt geregeld.
Daarom kijken we nooit naar één polis los. We leggen je wagenpark, je personeel en hun ritten naast elkaar en zoeken bij alle 66 verzekeraars de combinatie die elke werkrit dekt, zonder dubbele premie. Een fietsende bezorger, een installateur in zijn eigen auto en een chauffeur in de vrachtwagen vragen elk iets anders, en dat hoort in één helder plan.
Gaat het toch mis, dan wil je niet uitzoeken welke polis betaalt. Dan bel of app je je vaste adviseur, die je dekking kent en de schade voor je afhandelt.
Willem
Veelgestelde vragen
Is een Wegas-verzekering verplicht?
Geen wet noemt de Wegas-polis bij naam. Wel verwacht de Hoge Raad op grond van goed werkgeverschap dat je een behoorlijke verzekering regelt voor werknemers die voor het werk aan het verkeer deelnemen. Heb je die niet, dan ben je zelf aansprakelijk voor hun schade. In de praktijk is een passende dekking dus geen luxe.
Is mijn werknemer verzekerd als hij met zijn eigen auto naar een klant rijdt?
Zijn eigen autoverzekering dekt vooral schade aan anderen, en vergoedt hem als schuldige bestuurder bijna nooit. Rijdt hij voor het werk of op jouw aanwijzing, dan kan jij aansprakelijk zijn. Een Wegas-dekking die privéauto’s van werknemers meeneemt, vangt dat op.
Valt een ongeluk op weg naar het werk onder mijn aansprakelijkheid?
Gewoon woon-werkverkeer valt in beginsel niet onder werkgeversaansprakelijkheid. Dat kan anders zijn bij bijzondere omstandigheden, zoals een bereikbaarheidsdienst waarbij de werknemer met een dienstvoertuig naar huis rijdt om direct te kunnen uitrukken. Je adviseur bekijkt of zulke situaties in jouw bedrijf voorkomen.
Dekt mijn AVB verkeersschade van werknemers?
Nee. Een bedrijfsaansprakelijkheidsverzekering sluit schade met motorrijtuigen uit. Daarvoor heb je de autoverzekering met inzittendendekking en een aanvullende dekking voor werkgeversaansprakelijkheid in het verkeer nodig.
Bronnen
- Hoge Raad, ECLI:NL:HR:2008:BG7775 (ambulancemedewerker, woon-werkverkeer)
- Hoge Raad, ECLI:NL:HR:2008:BD3129 (fietsongeval thuiszorgmedewerker)
- Conclusie Parket bij de Hoge Raad, ECLI:NL:PHR:2007:BB6178
- Conclusie Parket bij de Hoge Raad, ECLI:NL:PHR:2002:AE2113
- Gemeente Amsterdam, VGA Verzekeringen: werkgeversaansprakelijkheid
- Erasmus Universiteit: compensatie van verkeersletsel van werknemers
- Rijksoverheid: wetsvoorstel Vbar