
22 november 2026
Je bouwverzekering is zo goed als de planning waarop hij gebaseerd is. Op de polis staan een aanneemsom, een begin- en einddatum en vaak een onderhoudstermijn. Loopt het project uit, komt er meerwerk bij of verschuift de start, dan klopt de polis niet meer met de werkelijkheid. In dit artikel lees je hoe je als aannemer of installateur de verzekering al in je offerte meeneemt, hoe je meerwerk vastlegt en doorgeeft, en wat je regelt als de bouwtijd verlengd moet worden.
Kort samengevat
- Een CAR-verzekering dekt alleen binnen de verzekerde bouwtijd. Na die datum vervalt de dekking, ook als het werk nog niet af is.
- Neem de verzekering op in je offerte: de wet verplicht je de opdrachtgever vooraf te laten weten of en hoe je aansprakelijkheid voor gebreken verzekerd is.
- Meerwerk raakt drie dingen tegelijk: de prijs, de bouwtijd en de verzekerde som. Leg alle drie schriftelijk vast.
- Meld een verlenging of verhoging vóór de einddatum bij de verzekeraar, niet pas als er schade is.
- Houd een bouwdagboek bij: daarmee onderbouw je onwerkbare dagen richting opdrachtgever én verzekeraar.
Inhoudsopgave
- Waarom je planning je dekking bepaalt
- Welke bouwverzekering hoort bij je project
- De verzekering al in je offerte meenemen
- Meerwerk: contract en polis tegelijk bijwerken
- Bouwtijd verlengen zonder dekkingsgat
- Wat er gebeurt als je niets doorgeeft
- Planning en polis per projectfase
- Onze kijk op bouwverzekering en planning
- Je bouwproject goed verzekerd, ook als de planning schuift
- Veelgestelde vragen
- Bronnen
Waarom je planning je dekking bepaalt
Een bouwverzekering is in de kern een tijdelijke afspraak over een concreet werk. Bij een projectpolis (een aflopende CAR-verzekering) verzeker je één bouwwerk voor een vaste periode. Een doorlopende CAR-polis dekt al je projecten tot een bepaalde aanneemsom per project, maar ook daar gelden per werk grenzen aan bouwtijd en bedrag.
Het belangrijkste punt: een CAR-verzekering kent altijd een maximale bouwtijd. Na het verstrijken van die termijn bestaat er geen dekking meer. Een storm die in week 30 de steigers omverblaast is dus niet automatisch gedekt als je polis na week 26 afliep, ook al heb je de uitloop netjes met je opdrachtgever besproken.
Hetzelfde geldt voor de onderhoudstermijn na oplevering. Schade aan het werk die in die periode ontstaat of ontdekt wordt, kun je meeverzekeren, maar alleen als die onderhoudstermijn ook echt in de aannemingsovereenkomst is afgesproken. Staat hij niet in het contract of bestek, dan helpt een vinkje op de polis je weinig. In een zaak over schade in de onderhoudstermijn draaide het precies om die vraag: was de termijn tussen partijen in het bestek overeengekomen?
Je projectplanning en je polis moeten dus dezelfde data, bedragen en termijnen bevatten. Zodra de een verandert, verandert de ander mee.
Welke bouwverzekering hoort bij je project
Voordat je over planning praat, moet duidelijk zijn wat je verzekert. Voor een zakelijk bouw- of installatieproject zijn dit de bouwstenen die het vaakst terugkomen. De omschrijvingen volgen het informatiedocument van het Verbond van Verzekeraars over verzekeringen onder de Wkb.
| Verzekering | Wat het dekt | Wat planning ermee te maken heeft |
|---|---|---|
| CAR-verzekering (Construction All Risk) | Materiële schade of verlies aan het werk tijdens bouw, renovatie, montage of test, inclusief diefstal van bouwmaterialen; uitbreidbaar met aansprakelijkheid en eigendommen van de opdrachtgever | Bouwtijd, onderhoudstermijn en aanneemsom staan op de polis |
| Verborgen Gebreken Verzekering | Tien jaar na oplevering schade door een bij oplevering onbekend gebrek in de constructieve veiligheid | Ingangsdatum hangt aan de oplevering; verzekeraars vragen doorgaans een verklaring van een externe kwaliteitsborger |
| Bedrijfsaansprakelijkheidsverzekering (AVB) | Schade die je bedrijf toebrengt aan derden, zoals buren of passanten | Doorlopend, maar check of grote projecten of bepaalde werkzaamheden apart gemeld moeten worden |
| Uitvoeringsborgtocht | Beschermt de opdrachtgever als jij je contractuele verplichtingen niet nakomt, bijvoorbeeld bij insolventie | Looptijd en bedrag volgen het contract en de opleverdatum |
Meer over de CAR-polis zelf lees je in onze complete gids over de construction all risk verzekering. Wil je weten wat de AVB wel en niet afdekt op de bouwplaats, kijk dan naar aansprakelijkheid voor bouwbedrijven.
Let op: wie de CAR-verzekering afsluit, de aannemer of de opdrachtgever, leg je vast in het contract. Regelt de opdrachtgever het zelf, dan moet jouw planning aansluiten op zíjn polis. Daarover schreven we een apart stuk: bouwverzekering voor opdrachtgevers.
De verzekering al in je offerte meenemen
Veel aannemers regelen de verzekering pas als de opdracht binnen is. Dat is te laat, om twee redenen.
Ten eerste de wet. Sinds de Wet kwaliteitsborging voor het bouwen (Wkb) in stappen is ingegaan vanaf 1 januari 2024, moeten aannemers klanten laten weten of en hoe zij verzekerd zijn tegen faillissement en tegen risico’s op schade en gebreken. In het Burgerlijk Wetboek staat het nog scherper: vóórdat de opdrachtgever aan de overeenkomst of een aanbod gebonden is, informeert de aannemer schriftelijk en ondubbelzinnig of en hoe zijn verplichtingen en aansprakelijkheid voor gebreken verzekerd zijn. Die informatie hoort dus in of bij je offerte.
Ten tweede de prijs. De premie van een projectpolis hangt af van de aanneemsom, de bouwtijd, het soort werk en het eigen risico. Reken je die premie niet mee, dan betaal je hem uit je marge.
Welke gegevens de verzekeraar wil zien
Voor een goede offerte van een CAR-verzekering heb je in de praktijk deze gegevens nodig. Hoe vollediger je ze aanlevert, hoe scherper de premie en hoe minder discussie bij schade.
- Aanneemsom, uitgesplitst naar het werk zelf, materialen van de opdrachtgever en eventuele hulpmiddelen.
- Planning: geplande startdatum, opleverdatum en een realistische buffer.
- Onderhoudstermijn zoals die in het contract staat, bijvoorbeeld drie, zes of twaalf maanden.
- Soort werk en bouwmethode: nieuwbouw, renovatie, installatie, sloop of grondwerk, en of je met prefab of modules werkt.
- Locatie en omgeving: belendende panden, kwetsbare buren, binnenstedelijk werken, grondwater.
- Beveiliging van de bouwplaats: hekwerk, camera’s, verlichting, opslag van materieel.
- Betrokken partijen: onderaannemers, installateurs, constructeur en de kwaliteitsborger als je onder gevolgklasse 1 bouwt.
- Contractvorm en eventuele eisen van de opdrachtgever aan verzekerde bedragen.
Bij grote projecten verzekert vaak niet één maatschappij het hele risico. Op de coassurantiemarkt nemen meerdere verzekeraars elk een aandeel, met één of twee leidende verzekeraars als eerste aanspreekpunt. Ook dan geldt: één wijziging in de planning moet bij die leidende partij terechtkomen.
Wil je zeker weten dat je niets vergeet, loop dan onze bouwverzekering checklist voor aannemers in 2026 door voordat je de offerte verstuurt.
Meerwerk: contract en polis tegelijk bijwerken
Meerwerk is de meest voorkomende reden dat een polis gaat afwijken van het project. Het werk wordt groter, dus duurder, dus duurt het langer. Alle drie die gevolgen moet je vastleggen.
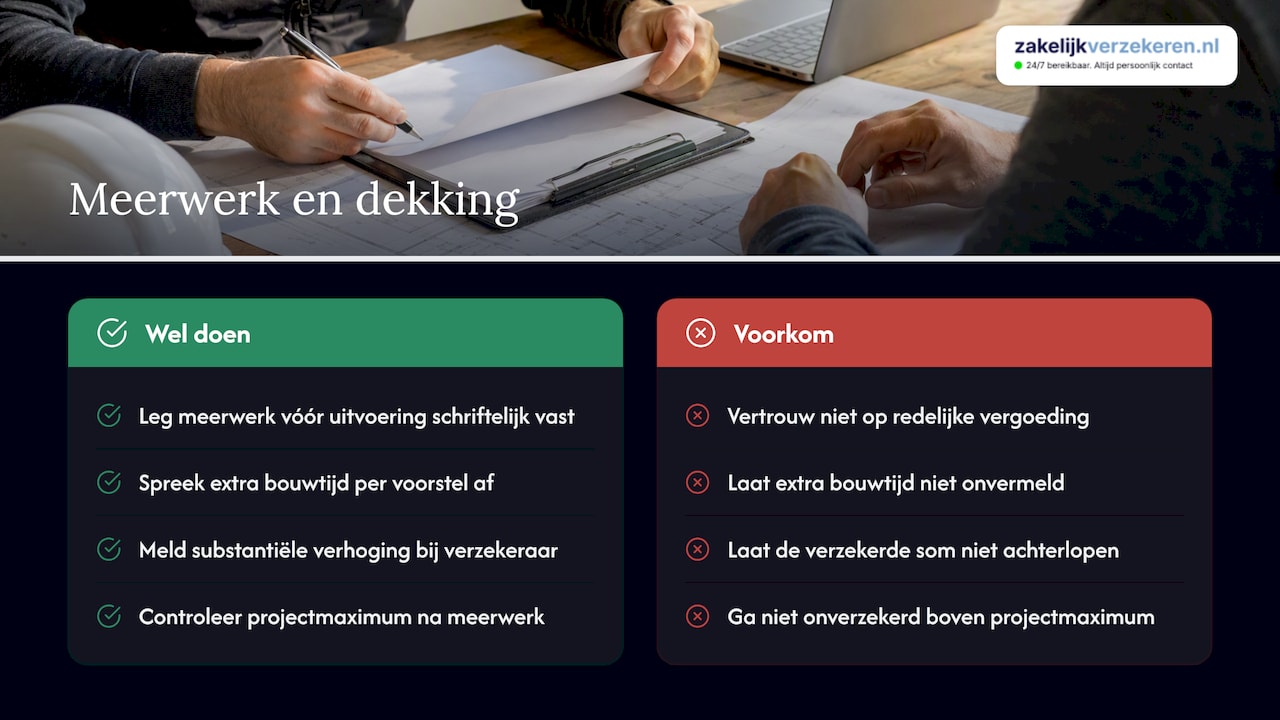
De prijs. Bouwend Nederland adviseert om de opdrachtgever tijdig en vóór uitvoering op de prijsverhoging te wijzen en het meerwerk bij voorkeur schriftelijk vast te leggen. Doe je dat bij een consument niet, dan heb je niet aan je informatieplicht voldaan en kan je recht op bijbetaling beperkt worden. Andersom geldt ook iets: als het voor de opdrachtgever duidelijk moet zijn dat zijn wensen extra kosten meebrengen, moet hij zelf om een prijsopgave vragen. Doet hij dat niet, dan kun je volgens een bouwrechtcasus over meer- en minderwerk recht hebben op een redelijke vergoeding. Bouw liever niet op dat tweede scenario.
De bouwtijd. Spreek bij elk meerwerkvoorstel ook de extra bouwtijd af en neem die op in de schriftelijke offerte die de opdrachtgever goedkeurt. Woningborg noemt als vuistregel één extra werkbare dag per € 1.000 aan meerwerk. Dat is geen wet, maar het dwingt je wel om bij elke wijziging aan de planning te denken.
De verzekerde som. Als meerwerk de aanneemsom flink verhoogt, verzeker je het werk met de oorspronkelijke som te laag. Bij schade kan de verzekeraar dan minder uitkeren dan je nodig hebt. Meld een substantiële verhoging dus bij je adviseur of verzekeraar. Bij een doorlopende polis kijk je bovendien of het project na het meerwerk nog onder de maximale aanneemsom per project valt. Valt het erboven, dan heb je voor dat werk een aparte oplossing nodig.
Een rekenvoorbeeld
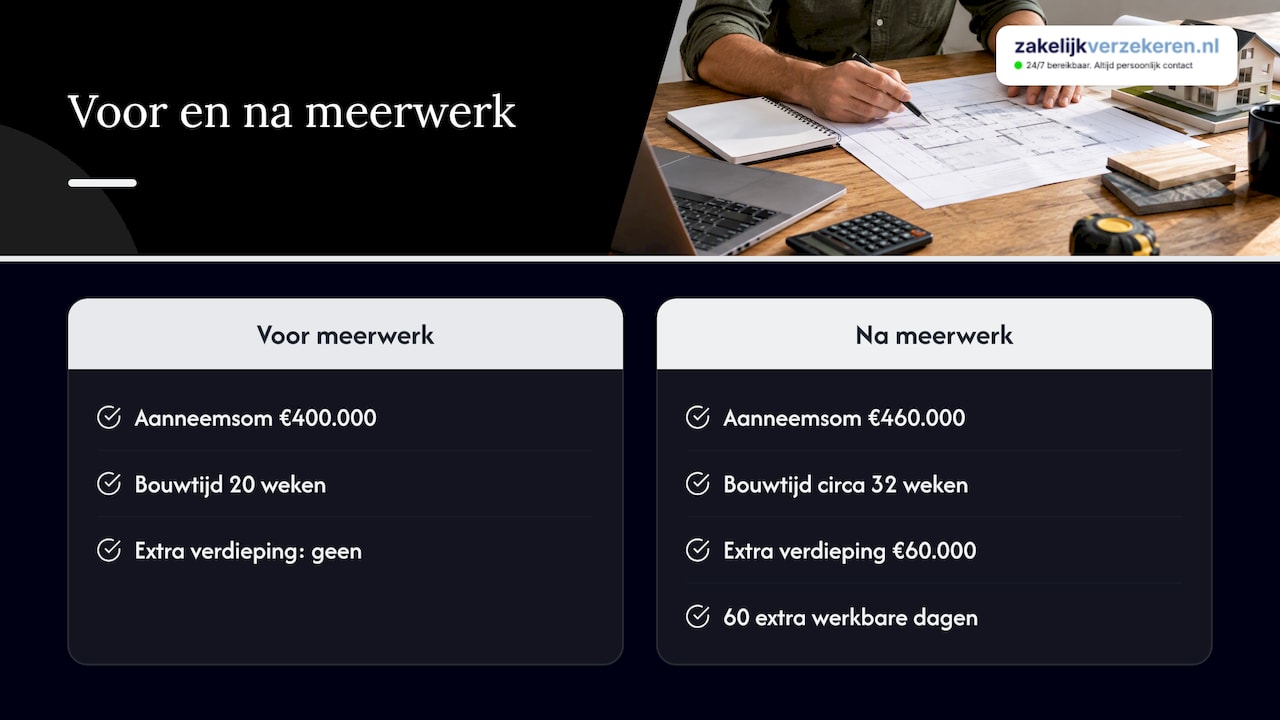
Je renoveert een bedrijfspand voor € 400.000 met een bouwtijd van 20 weken. Halverwege besluit de opdrachtgever tot een extra verdieping met installaties: € 60.000 meerwerk. Met de vuistregel van Woningborg reken je 60 extra werkbare dagen. Dat is twaalf werkweken bij een vijfdaagse werkweek. Je planning schuift van 20 naar ongeveer 32 weken, de verzekerde som gaat naar € 460.000 en de einddatum op de polis moet dus ook mee. Doe je alleen de prijsafspraak, dan staat je werk na week 20 onverzekerd en met te weinig waarde op de polis.
Bouwtijd verlengen zonder dekkingsgat
Ook zonder meerwerk lopen projecten uit: leveringen komen te laat, het vriest, een onderaannemer valt uit. Zo pak je een verlenging aan.
- Houd vanaf dag één een bouwdagboek bij. Noteer weer, bezetting, leveringen en stilstand. Woningborg adviseert een goed onderbouwde administratie om onwerkbare werkdagen aan te tonen, omdat de bewijslast daarvan bij de bouwondernemer ligt.
- Signaleer de uitloop zodra je hem ziet. Wacht niet tot de laatste week. Vergelijk elke maand je actuele planning met de einddatum op de polis.
- Spreek de nieuwe opleverdatum schriftelijk af met de opdrachtgever. Bij bouwtijdoverschrijding ben je zonder ingebrekestelling de afgesproken gefixeerde schadevergoeding (boete) verschuldigd, tenzij de extra dagen zijn afgesproken of als onwerkbaar zijn aangetoond.
- Vraag de verlenging aan vóór de einddatum van de polis. Geef de nieuwe einddatum, de reden en eventuele wijziging van de aanneemsom door. Een tijdelijke polis is meestal te verlengen, vaak tegen een aanvullende premie.
- Controleer de onderhoudstermijn. Die begint meestal na oplevering. Schuift de oplevering, dan schuift de onderhoudstermijn mee en moet ook die periode op de polis kloppen.
- Bewaar de bevestiging. Een telefoontje is geen verlenging. Zorg voor een aangepast polisblad of een schriftelijke bevestiging.
Stilstand en bouwvak
Een stilliggende bouwplaats is een aantrekkelijk doelwit. Bouwend Nederland raadt preventie en actieve beveiliging aan, niet alleen tegen diefstal maar ook om projectvertraging en de financiële schade daarvan te beperken. Bij sommige branchepolissen levert gecertificeerde actieve video-surveillance zelfs premiekorting op en vervalt het eigen risico bij diefstal, vandalisme of brandstichting. Plan je bouwvak of een langere pauze, vermeld dan in je planning hoe de bouwplaats in die weken beveiligd is. Die vraag kan een verzekeraar bij een verlenging stellen.
Wat er gebeurt als je niets doorgeeft
Laat je een verlenging of verhoging liggen, dan lopen drie risico’s tegelijk op.
- Geen dekking na de einddatum. Schade aan het werk na de verzekerde bouwtijd valt buiten de CAR-polis. Brand, storm of diefstal komt dan volledig voor jouw rekening.
- Onderverzekering. Is de verzekerde som lager dan de werkelijke waarde van het werk, dan kan de verzekeraar de uitkering verlagen.
- Boete richting de opdrachtgever. Zonder schriftelijke afspraak over extra bouwtijd ben je bij overschrijding de gefixeerde schadevergoeding verschuldigd. Dat staat los van je verzekering, maar komt vaak in hetzelfde project samen.
Het vervelende is dat je deze gevolgen pas merkt als er iets misgaat. Daarom hoort de polischeck in je vaste projectoverleg.
Planning en polis per projectfase
Deze tabel kun je naast je eigen planning leggen. Per fase staat wat je aan de verzekeringskant regelt.
| Projectfase | Wat je regelt | Vastleggen in |
|---|---|---|
| Offerte | Verzekeringsinformatie aan opdrachtgever, premie meerekenen, CAR-offerte opvragen | Offerte en contract |
| Voor de start | Polis afgestemd op startdatum, bouwtijd met buffer, onderhoudstermijn, beveiliging | Polisblad en planning |
| Tijdens de bouw | Meerwerk met prijs én extra bouwtijd, verzekerde som bijwerken, bouwdagboek | Meerwerkopdracht, mail aan adviseur |
| Uitloop | Nieuwe opleverdatum met opdrachtgever, verlenging vóór einddatum | Schriftelijke afspraak, aangepast polisblad |
| Oplevering | Gereedmelding met verklaring kwaliteitsborger (Wkb), start onderhoudstermijn | Opleverdossier |
| Na oplevering | Onderhoudstermijn en eventuele Verborgen Gebreken Verzekering | Polis en contract |
Onder de Wkb stuurt de opdrachtgever na afronding de gereedmelding naar de gemeente, met de tekeningen en berekeningen van de gerealiseerde bouw en de verklaring van de kwaliteitsborger. Een vertraging bij die laatste stap kan de feitelijke oplevering, en daarmee je polisdata, nog verder opschuiven.
Onze kijk op bouwverzekering en planning
In de gesprekken die we met aannemers en installateurs voeren, zien we steeds hetzelfde patroon. De verzekering wordt één keer goed geregeld bij de start en daarna vergeten, terwijl het project zelf elke week verandert. Juist daarom werken wij met één vaste adviseur per klant. Die kent je projecten, weet wanneer een opleverdatum gaat schuiven en belt je eerder dan de verzekeraar je een brief stuurt.
We vergelijken het aanbod van alle 66 verzekeraars in Nederland. Bij bouwpolissen merk je dat goed: de ene verzekeraar rekent een lange bouwtijd of binnenstedelijk werk heel anders door dan de andere, en ook de voorwaarden voor verlenging verschillen. Dat verschil zit niet alleen in de premie, maar ook in hoe soepel een wijziging halverwege wordt verwerkt.
Vergeet daarnaast de rest van je bedrijf niet. Een bouwproject draait op bestelbussen, aanhangers en gereedschap dat elke dag tussen werf en bouwplaats rijdt. Wie zijn CAR-polis netjes heeft, maar zijn bussen met gereedschap aan boord te mager verzekert, heeft nog steeds een gat. Wij kijken daarom bij voorkeur naar het totale pakket: bouwpolis, aansprakelijkheid en je bestelbusverzekering in één overzicht, met periodieke polischecks.
— Willem
Je bouwproject goed verzekerd, ook als de planning schuift
Werk je aan een offerte, heb je meerwerk op tafel of loopt je project uit? Leg je planning naast je polis in een gratis adviesgesprek. Je vaste adviseur vergelijkt de mogelijkheden bij alle 66 verzekeraars, regelt verlengingen en wijzigingen en is 24/7 bereikbaar via telefoon, mail of WhatsApp. Bekijk alles over onze bouwverzekering voor ondernemers of plan direct een gratis adviesgesprek.
Veelgestelde vragen
Is een CAR-verzekering verplicht voor een aannemer?
Een CAR-verzekering is niet wettelijk verplicht. Wel moet je de opdrachtgever vóór het sluiten van de overeenkomst schriftelijk laten weten of en hoe je aansprakelijkheid voor gebreken verzekerd is. Daarnaast kan een opdrachtgever een CAR-polis in het contract of de aanbesteding eisen, en dan is hij voor dat project wel nodig.
Wat gebeurt er met mijn dekking als de bouw langer duurt dan op de polis staat?
Na de einddatum van de verzekerde bouwtijd bestaat er geen dekking meer onder de CAR-polis. Vraag daarom vóór die datum een verlenging aan met de nieuwe opleverdatum en de reden van de uitloop. Zorg dat je een schriftelijke bevestiging of aangepast polisblad krijgt.
Moet ik meerwerk altijd bij mijn verzekeraar melden?
Niet elk klein meerwerk hoeft direct gemeld te worden, maar een flinke verhoging van de aanneemsom of extra bouwtijd wel. Anders is het werk onderverzekerd of loopt de dekking af voordat het werk klaar is. Bespreek met je adviseur vanaf welk bedrag of welke verlenging je een wijziging doorgeeft.
Hoeveel extra bouwtijd reken ik voor meerwerk?
Woningborg hanteert als vuistregel één extra werkbare dag per € 1.000 aan meerwerk. Belangrijker dan de exacte rekensom is dat je de extra dagen per meerwerkopdracht schriftelijk afspreekt met de opdrachtgever. Pas daarna de einddatum op je polis aan als de totale bouwtijd daardoor verschuift.
Bronnen
- Verbond van Verzekeraars: informatiedocument verzekeringen onder de Wkb
- Verbond van Verzekeraars: coassurantie
- Rijksoverheid: Wet kwaliteitsborging voor het bouwen
- Burgerlijk Wetboek, artikel 7:765a
- Bouwend Nederland: meerwerk en de totale prijs
- Bouwend Nederland: casus afrekening meer- en minderwerk
- Bouwend Nederland: lege bouwplaats tijdens de bouwvak
- Woningborg: denk aan uw bouwtijd
- Bierman: waar op te letten bij de CAR-verzekering
- BVD Advocaten: schade in de onderhoudstermijn onder de CAR-verzekering